
Dos SUV-D premium enchufables, dos financieras de marca, dos filosofías de descuento. Sobre el papel, el Volvo XC60 y el BMW X3 30e juegan la misma partida: sedán elevado, etiqueta ECO o 0, uso mixto empresa-familia y una cuota mensual que decide la compra. Pero cuando pasas a la hoja de cálculo — entrada, TIN, valor final garantizado, seguro obligatorio del PHEV — el resultado a 4 años no es el que sugiere el escaparate.
Vamos al grano, con números y sin adorno.
El planteamiento: 48 meses, 15.000 km/año, financiera de marca
El escenario base para comparar es el que ofrece cualquier concesionario premium en cierre de trimestre: financiación a 48 meses con Volvo Car Financial Services o BMW Bank, 15.000 km/año, entrada del 20% y cuota final (VFG) para dejar abierta la opción compra/devolución/refinanciación. Sobre este molde comparamos coste real, no folleto.
Un aviso antes de seguir: los precios que manejamos son PVP recomendado por el fabricante, sin descuentos de concesionario, campañas puntuales, ayudas Plan Auto+ ni renegociación de última hora. Sirven como marco. La cifra final que firmes puede bajar fácilmente entre 3.000 y 7.000 € en cierre de trimestre si sabes negociar.
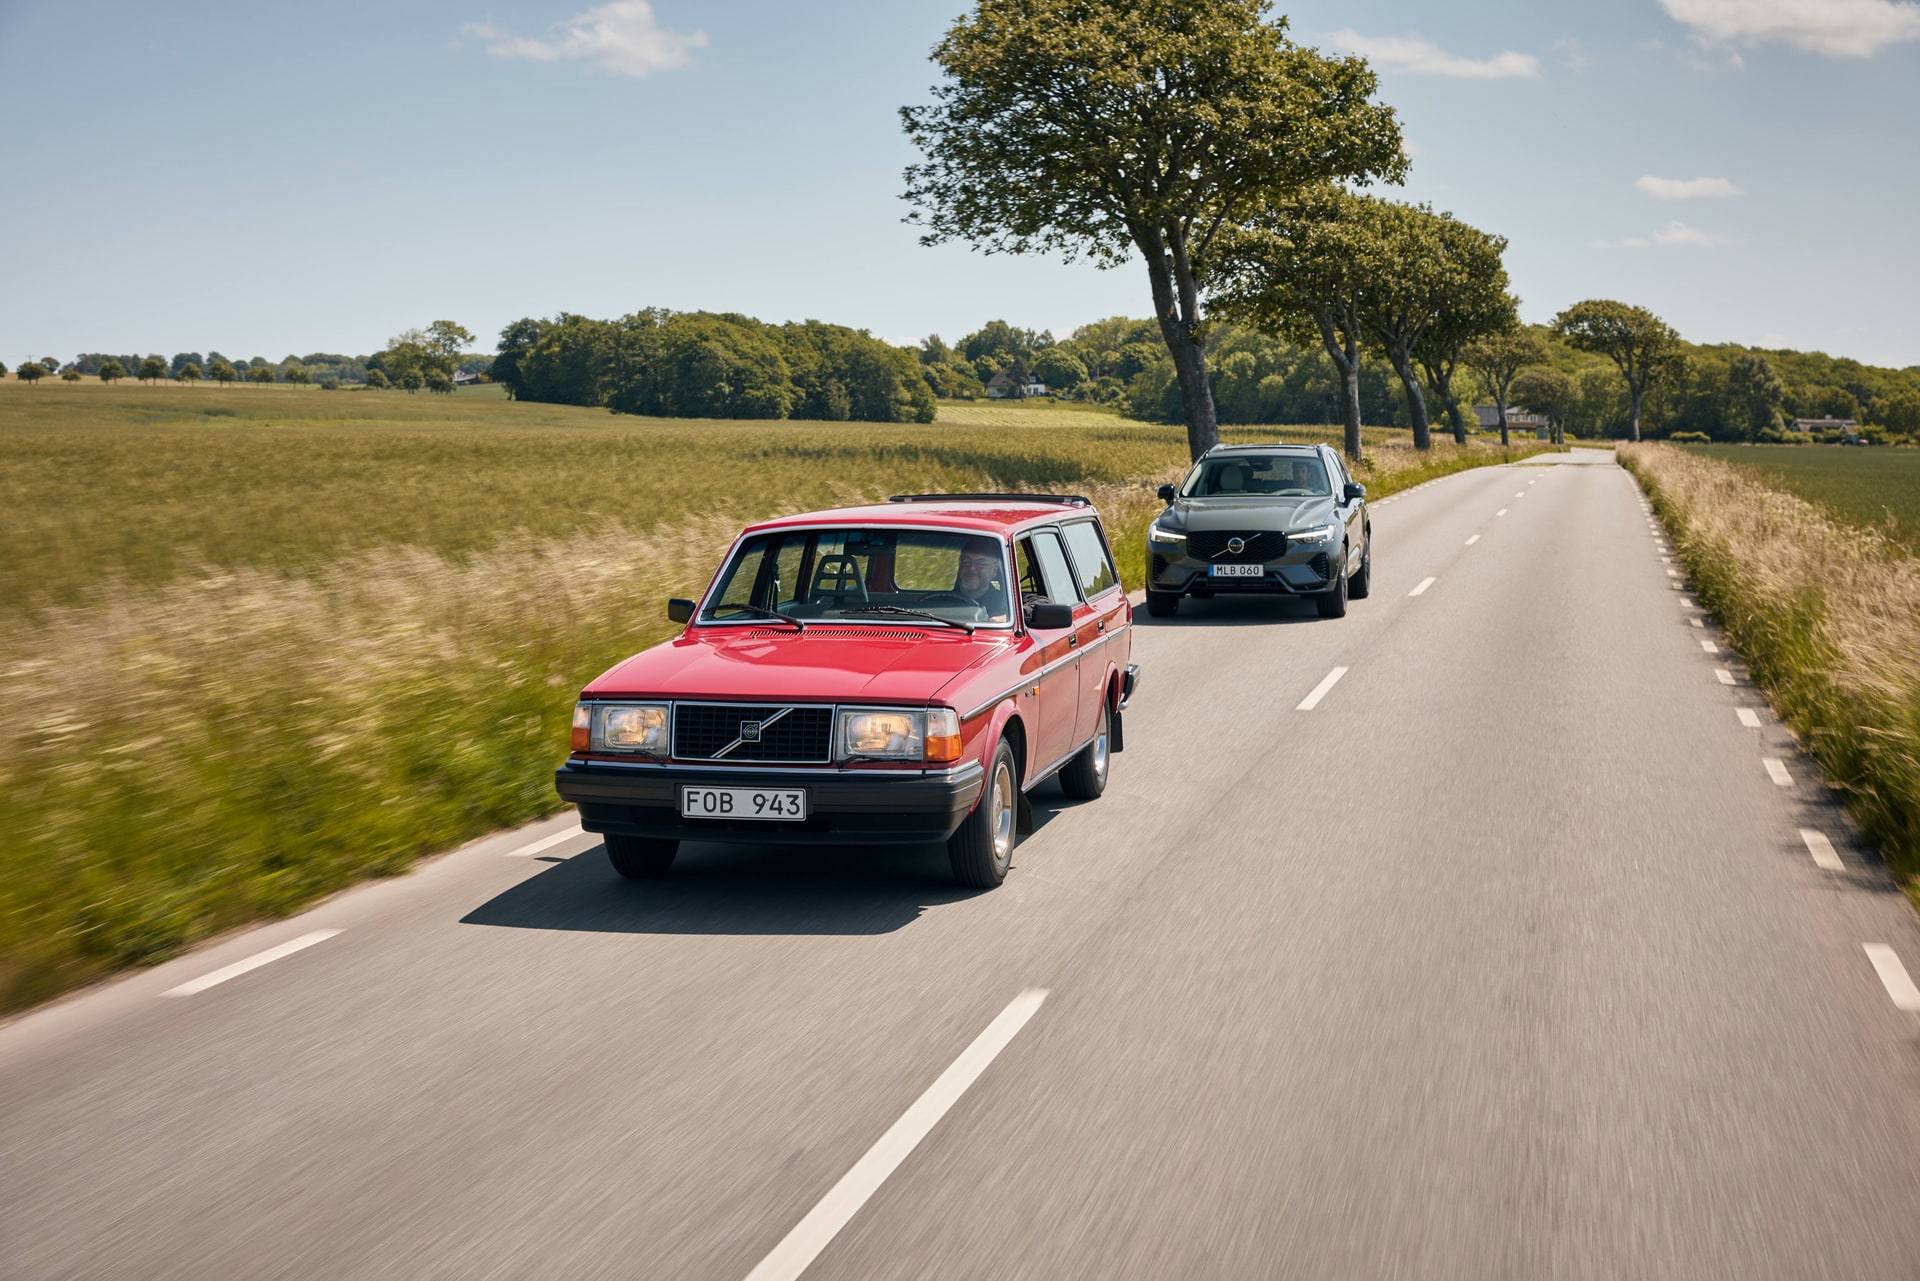
Volvo XC60 — desde ≈56.900 €
Aquí conviene un matiz importante. La versión que aparece en nuestra ficha oficial es la B5 mild-hybrid gasolina, etiqueta ECO, no el enchufable T6/T8. Es el punto de entrada real del XC60 en concesionario español y sirve de referencia de precio de la gama. El PHEV (T6 Recharge) sube claramente por encima de los 66.000 € en acabado equivalente, acercándose mucho al X3 30e en PVP.
| Potencia kW | Potencia CV | Vel. máx | Consumo | CO₂ | Etiqueta | Combustible |
|---|---|---|---|---|---|---|
| 180 kW | 250 CV | 180 km/h | 7,5 l/100 | 170 g/km | ECO | Microhíbrido gasolina |
La financiera de marca de Volvo suele moverse en TIN 6,49%–7,99% para plazos de 48 meses con VFG, según campaña. Aplicando cuota lineal orientativa sobre un XC60 PHEV de acabado Plus con 20% de entrada (≈13.400 €) y VFG del 42% (≈28.100 €), la cuota mensual ronda los 690–730 €/mes. Total desembolsado a 48 meses: entrada + 48 cuotas ≈ 46.900 €, con el coche aún por pagar o devolver.
BMW X3 30e — desde ≈67.300 €
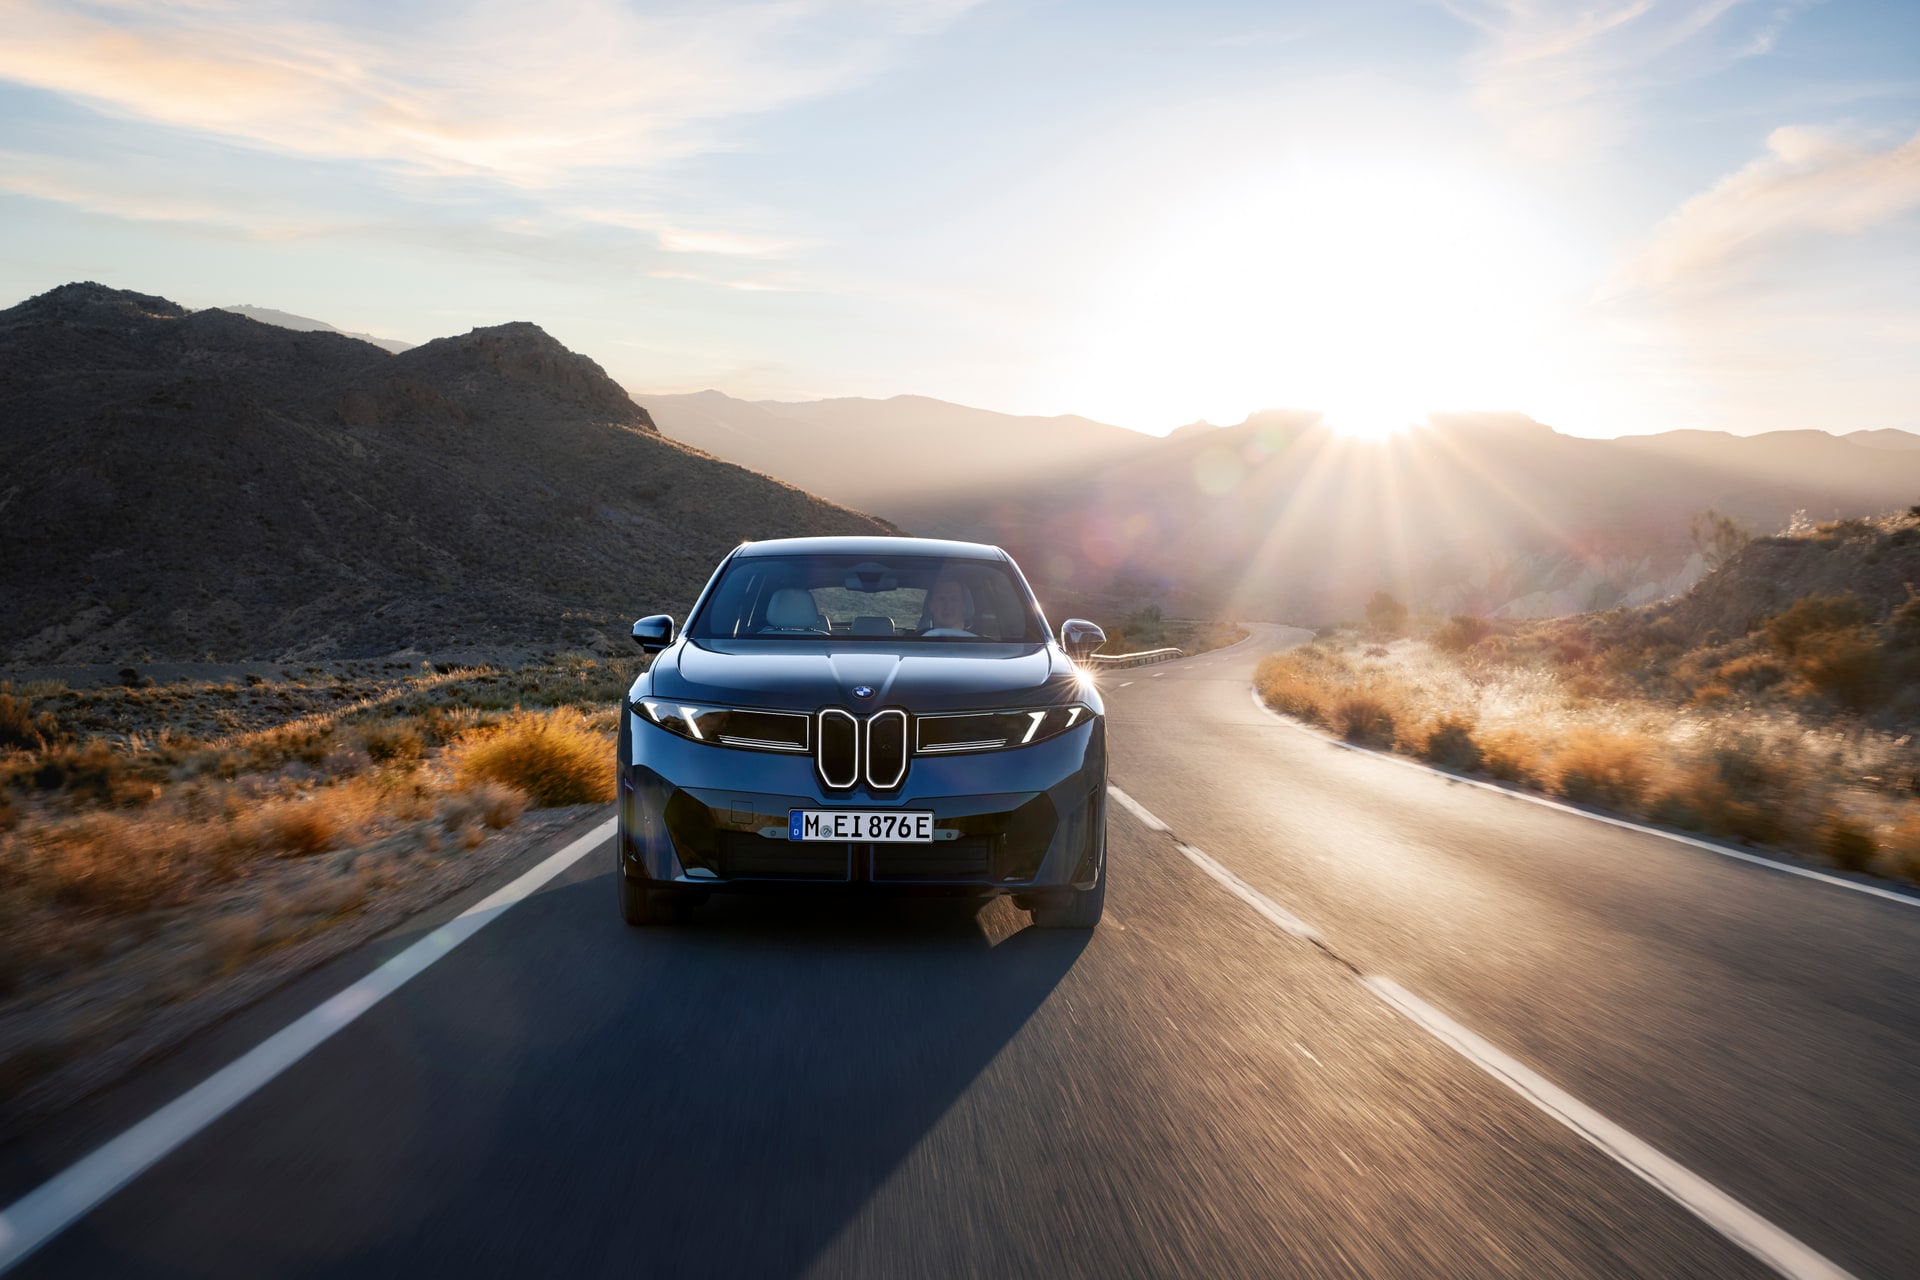
El X3 30e (chasis G45, generación actual) llega con un PHEV mucho más músculo: 299 CV combinados, batería de 22,5 kWh que homologa unos 90 km eléctricos WLTP — en uso real, entre 65 y 75 km si el trayecto es urbano-mixto. Suficiente para hacer casi toda la semana enchufado si tienes wallbox en casa.
| Potencia kW | Potencia CV | Vel. máx | Autonomía eléctrica | Consumo | Batería | CO₂ | Etiqueta | Combustible |
|---|---|---|---|---|---|---|---|---|
| 220 kW | 299 CV | 220 km/h | 90 km | 3 l/100 | 22,5 kWh | 70 g/km | 0 | PHEV gasolina |
BMW Bank tiende a agresividad en producto PHEV para engordar cuota comercial: TIN 5,99%–6,99% con VFG del 45%, y en cierre de trimestre baja incluso al 4,99% con financiación atada. Sobre 67.300 €, entrada 20% (≈13.460 €) y VFG (≈30.285 €), la cuota queda en 720–760 €/mes. Total desembolsado a 48 meses: en torno a 48.500 €, con el coche pendiente de decisión final.
Tabla comparativa: coste real orientativo a 4 años
Aviso: cifras redondeadas y calculadas sobre PVP orientativo. La entrada, VFG y cuota reales dependen de campaña vigente y del acuerdo concreto con el concesionario.
| Concepto | Volvo XC60 T6 PHEV (orientativo) | BMW X3 30e |
|---|---|---|
| PVP acabado equivalente | ≈66.500 € | ≈67.300 € |
| Entrada 20% | ≈13.300 € | ≈13.460 € |
| TIN financiera marca (48m) | 6,99% | 5,99% |
| Cuota mensual estimada | ≈710 € | ≈740 € |
| VFG estimada (mes 48) | ≈27.900 € | ≈30.285 € |
| Total desembolsado 4 años | ≈47.380 € | ≈48.980 € |
| Coste neto si devuelves | ≈19.480 € | ≈18.695 € |
| Puntuación coste/valor | 7,8/10 | 8,2/10 |
La paradoja: el BMW cuesta más al mes, pero su VFG más alta significa que si devuelves el coche al final del contrato, el coste neto de "haber tenido" el X3 durante 4 años es unos 800 € más barato que el Volvo. La financiera de BMW protege mejor el residual — y ese es el número que importa si no piensas quedarte el coche.
Trampas comerciales a vigilar en ambas casas
- Descuento atado a financiación: los 4.000–6.000 € de descuento comercial en cierre de trimestre casi siempre exigen firmar con la financiera de marca y mantener el préstamo al menos 24 meses. Amortizar antes te obliga a devolver parte de la bonificación. Léelo por escrito.
- Seguro obligatorio del PHEV: BMW Bank suele exigir todo riesgo con franquicia baja durante toda la financiación. Suma 1.400–1.800 €/año. Volvo es algo más flexible pero también lo pide.
- Kilometraje ajustado: pactar 15.000 km/año y hacer 22.000 al final del contrato con VFG te cuesta entre 0,10 y 0,15 €/km en penalización de devolución. Sé realista de entrada.
- Wallbox y coste eléctrico: si no vas a cargar el PHEV en casa, la etiqueta 0 pierde sentido económico y el consumo real se dispara a 7-8 l/100. El caso base de este análisis lo explica con números.
Momento óptimo para firmar
Cierre de trimestre (marzo, junio, septiembre, diciembre) es donde las dos marcas sueltan más margen. En BMW, diciembre es el mes rey por cuota anual del concesionario. En Volvo, junio y septiembre suelen ir mejor en PHEV por rotación de stock previo a restyling.
Checklist financiera antes de firmar
- Pide TAE, no TIN: la TAE real de BMW Bank o Volvo Car Financial rara vez baja del 7,5% con seguros y comisiones incluidos, aunque el escaparate diga 5,99%.
- Simula los tres escenarios de VFG: quedártelo, devolverlo, refinanciarlo. El coste cambia miles de euros según elección.
- Compara con préstamo bancario a 48 meses: si tu banco te ofrece 6,25% TAE sin condicionantes, la financiera solo compensa si el descuento comercial es superior al sobrecoste financiero.
- Pide descuento desglosado: cuánto va por PVP, cuánto por financiación atada, cuánto por achatarramiento Plan Auto+ si aplicas coche de más de 7 años.
- Verifica penalización por km y desgaste: es donde muere el ahorro aparente si no te queda claro.
FAQ
¿Cuál sale objetivamente más barato a 4 años, el XC60 PHEV o el X3 30e?
Con datos orientativos y devolviendo el coche al final del contrato, el BMW X3 30e sale unos 800 € más barato en coste neto gracias a un VFG más alto. Si lo compras al final del renting/financiación, el Volvo puede empatar o superar por menor precio de recompra.
¿Compensa financiar con la marca frente a un préstamo bancario?
Solo si el descuento atado a la financiación es superior al sobrecoste de TAE frente a tu banco. Si el descuento es de 5.000 € y financiar con marca te cuesta 2.000 € más en intereses, ganas 3.000 €. Haz siempre la cuenta.
¿Cuánto se puede negociar en cierre de trimestre en un PHEV premium?
Entre 4.000 y 7.000 € sobre PVP en Volvo y BMW, dependiendo de stock y de si aceptas financiación atada. En diciembre suele estirarse otros 1.000–1.500 € por presión de cuota anual.
¿Merece la pena el PHEV si no tengo wallbox en casa?
No. Sin recarga doméstica el consumo real se dispara a 7-8 l/100 y pierdes la ventaja fiscal y de uso. En ese perfil, el HEV o el diésel salen más baratos a 4 años.

2 comentarios
Pingback: Cómo elegir un SUV PHEV en 2026 sin caer en el descuento condicionado a mantenimiento oficial 5 años: cuánto te ata al taller de marca – Compra Coche Inteligente
Pingback: Ranking SUV PHEV 2026 con mejor eficiencia en modo híbrido (batería agotada) bajo 50.000 €: cuáles no castigan el consumo cuando no cargas – Compra Coche Inteligente