
El SUV-B PHEV es un segmento raro en España: hay pocos modelos, y muchos de los que la gente cree "enchufables" en realidad no lo son. Antes de pelear por el Plan Auto+ conviene aclarar esto, porque el ahorro fiscal depende de que el coche cumpla la etiqueta correcta, no de que lo parezca.
Qué es el Plan Auto+ en 2026 y por qué importa en un SUV-B
El Plan Auto+ es la ayuda pública vigente para la compra de vehículos electrificados, sustituta de los antiguos programas Moves. Funciona con un tope de PVP por encima del cual el coche queda fuera del incentivo, y con una cuantía que varía según si hay achatarramiento asociado o no. Para este artículo trabajamos con el tope de 35.000 € de PVP aplicable al SUV-B PHEV, que es la cifra que marca la frontera real de compra en este segmento. No fijamos el importe exacto de la ayuda porque cambia con las convocatorias: consulta siempre la web oficial del plan antes de firmar nada, el concesionario no siempre tiene la última actualización.
Achatarramiento: qué coche antiguo compensa dar de baja
Aquí está el primer filtro financiero. El achatarramiento solo suma valor si tu coche actual es efectivamente antiguo (en la práctica, vehículos con más de diez años de antigüedad y sin valor de reventa relevante) y si puedes acreditar que ha sido tuyo durante un periodo mínimo, normalmente un año. Necesitas permiso de circulación, ficha técnica, ITV en vigor o reciente, y el certificado de destrucción del centro autorizado. Si tu coche actual vale en el mercado de ocasión más de lo que suma el achatarramiento, no compensa: véndelo aparte y cógete solo la ayuda base del Plan Auto+. Esto es algo que ya tratamos con detalle en la guía sobre Plan Auto+ y achatarramiento en el SUV-B híbrido bajo 30.000 €, y el criterio no cambia al pasar de híbrido a PHEV: la lógica de "¿vale más achatarrado o vendido?" es idéntica.
Tope de 35.000 € PVP: qué versiones de SUV-B PHEV entran
El problema del SUV-B PHEV es que la propia arquitectura enchufable (batería más grande, motor eléctrico, cargador de a bordo) empuja el PVP hacia arriba con facilidad. Entrar bajo 35.000 € obliga casi siempre a quedarse en la versión de acceso o intermedia, sin los packs de asistencia a la conducción más caros ni las llantas grandes. Aquí es donde el comprador financiero gana dinero real: renunciar al pack estético de turno para no salirse del tope puede valer, solo en ayuda pública, varios miles de euros.
Ford Puma: la pieza que falta en el enchufable
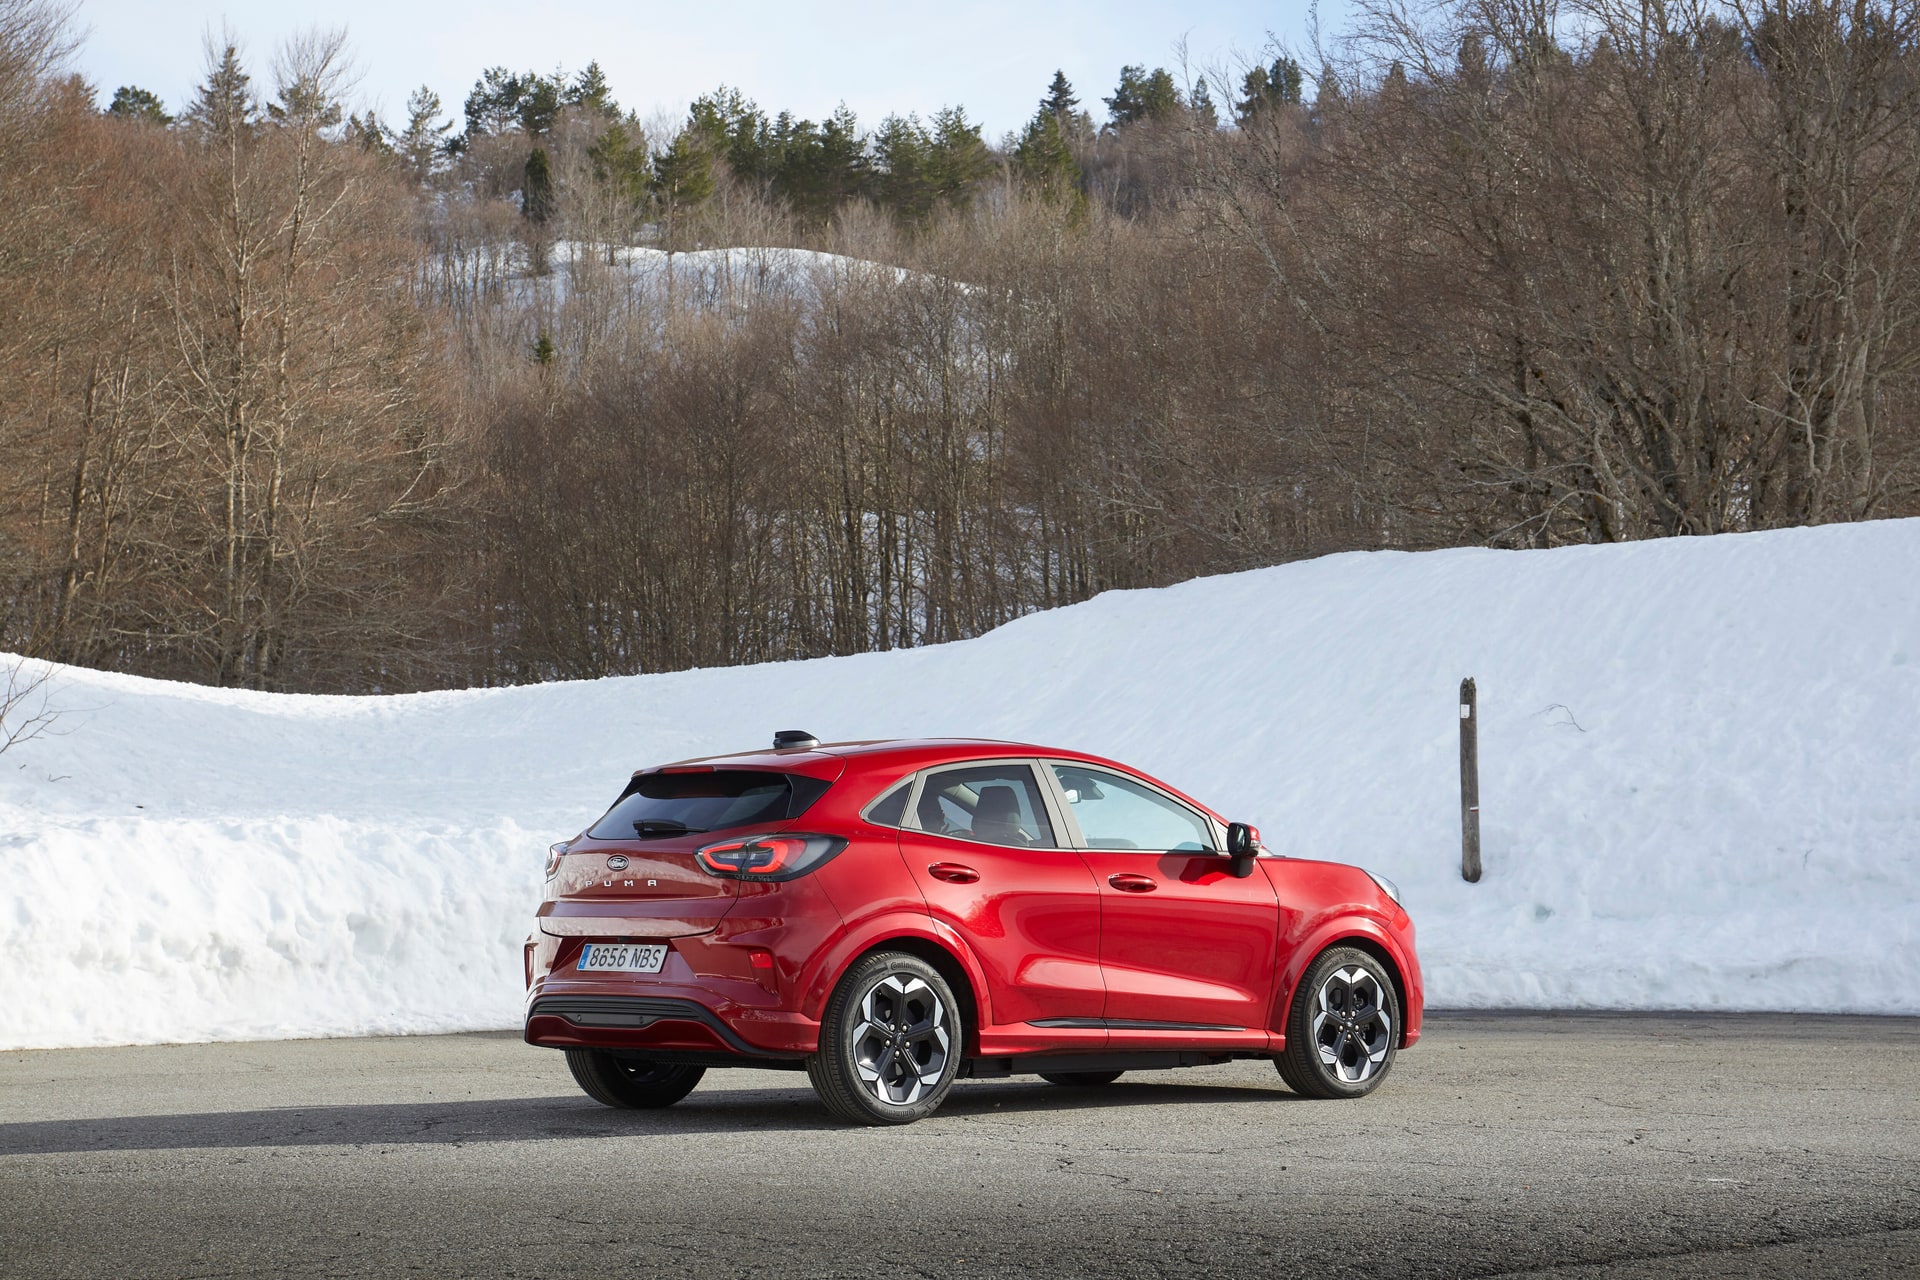
Dicho esto hay que ser honestos: el Ford Puma no se vende en España como PHEV. Su gama se mueve en mild-hybrid e híbrido convencional, con motorizaciones EcoBoost electrificadas que no dan derecho a la ayuda reforzada del Plan Auto+ pensada para enchufables. Si tu objetivo es maximizar la subvención específica de PHEV, el Puma queda automáticamente fuera de esa carrera, por bueno que sea en residual y en comportamiento dinámico, que lo es. Dicho de otra forma: el Puma compite muy bien en el SUV-B general, pero no en este nicho concreto de ayudas para enchufables, y conviene no dejarse liar por un vendedor que mezcle los conceptos.
Rivales directos: Avenger, Mokka, 2008 y Captur E-Tech
En el terreno donde el Puma no entra, sí juegan otros. El Jeep Avenger tiene versión eléctrica pero su oferta de combustión no cubre el hueco PHEV; el Opel Mokka comparte la misma limitación dentro de su gama de combustión y electrificación ligera. El Peugeot 2008 se mueve en terreno similar: electrificación y eléctrico puro, sin una variante enchufable de batería grande en el catálogo español actual. El que sí aporta algo distinto es el Renault Captur E-Tech, con una arquitectura híbrida más sofisticada que el resto del grupo, aunque su versión realmente enchufable (la que permite varios kilómetros solo eléctricos y recarga por toma) ha ido entrando y saliendo de catálogo según el mercado, así que hay que comprobar en el configurador del concesionario, a fecha de la visita, si la unidad que te ofrecen es PHEV de verdad o híbrido autocargable con el mismo nombre comercial.
| Modelo | Segmento | Electrificación en España | ¿Entra en tope 35.000 € PVP? | Valor para Plan Auto+ PHEV (1-10) |
|---|---|---|---|---|
| Ford Puma | SUV-B | Mild-hybrid / híbrido | Sí, pero no aplica ayuda PHEV | 3 |
| Jeep Avenger | SUV-B | Combustión / eléctrico | Variable según versión | 4 |
| Opel Mokka | SUV-B | Combustión / eléctrico | Variable según versión | 4 |
| Peugeot 2008 | SUV-B | Combustión / eléctrico | Variable según versión | 4 |
| Renault Captur E-Tech | SUV-B | Híbrido / PHEV según versión | Hay que confirmarlo en el configurador | 7 |
La puntuación no mide calidad del coche, mide encaje real con el objetivo del artículo: conseguir ayuda PHEV bajo 35.000 €. Por eso el Captur sube y el resto se queda corto, no porque sean peores coches.
Financiación: contado, financiera de marca o renting
Si el concesionario te ofrece un descuento extra por financiar con su financiera, haz la cuenta completa. Un TAE del 7-8% en una financiera de marca puede comerse en intereses más de lo que ahorras en PVP, sobre todo a plazos de 60 meses. Pagar al contado y pedir el descuento "limpio" sin atar financiación suele dejar más margen real, aunque pierdas el incentivo comercial de turno. El renting particular, con cuotas que en este segmento suelen moverse entre 280 y 380 €/mes a 36-48 meses y 15.000 km/año, tiene sentido si no quieres pelear con el Plan Auto+ ni con el achatarramiento, porque normalmente la ayuda pública no se puede aplicar o la gestiona la renting a su favor, no al tuyo.
Momento del año para comprar
Cierre de trimestre y cierre de año siguen siendo las ventanas donde el concesionario suelta más margen, porque necesita cumplir objetivo de matriculaciones con la marca. Si además hay stock del modelo anterior a un restyling, el descuento se puede sumar al de cierre de mes. Conviene preguntar explícitamente si el coche que te enseñan es de la generación saliente, antes de firmar.
Checklist financiera antes de firmar
- Pide por escrito si la versión concreta es PHEV homologada o híbrida sin enchufe: la ayuda cambia mucho entre una y otra.
- Calcula el PVP final tras achatarramiento solo si tu coche actual no vale más vendido por tu cuenta.
- Compara el TAE real de la financiera de marca frente a tu banco antes de aceptar el descuento "atado".
- Confirma en la web oficial del Plan Auto+ la cuantía vigente antes de dar la entrada: el concesionario no siempre está actualizado.
- Exige el desglose del PVP sin el pack estético si eso te saca del tope de 35.000 €.
Preguntas frecuentes
¿El Ford Puma puede acogerse al Plan Auto+ como PHEV? No, porque en España no se comercializa en variante enchufable; su electrificación es mild-hybrid o híbrida, con otro tipo de ayuda asociada, no la reforzada para PHEV.
¿Qué coche antiguo compensa achatarrar con el Plan Auto+? En general, vehículos con más de diez años, sin apenas valor de reventa, que lleven a tu nombre un periodo mínimo acreditable. Si tu coche vale más vendido en el mercado de ocasión, no compensa achatarrarlo.
¿Qué SUV-B PHEV entran realmente bajo 35.000 € de PVP? Depende de la versión concreta y de si el configurador local ofrece variante enchufable ese mes; conviene verificarlo caso a caso, porque varias marcas alternan entre híbrido convencional y PHEV con el mismo nombre comercial.
¿Compensa financiar con la financiera de marca por el descuento extra? Solo si el TAE ofrecido es claramente inferior al de tu banco o entidad habitual; si no, el ahorro en PVP se puede perder en intereses a lo largo del plazo.
