
Comprar un SUV-C híbrido en 2026 con ayuda pública suena sencillo hasta que te sientas a rellenar el formulario. El Plan Auto+ fija un tope de PVP de 32.000 € para acceder a la ayuda en vehículos híbridos no enchufables, y ese número, aparentemente generoso, deja fuera a bastantes modelos que uno asumiría elegibles. Vamos al detalle, con cifras, sin la letra pequeña que suelen omitir en el concesionario.
Qué es el Plan Auto+ en 2026 y por qué afecta directamente al precio de un SUV-C híbrido
El Plan Auto+ es el programa de ayudas estatales a la compra de vehículos de bajas emisiones vigente tras la desaparición del antiguo esquema Moves. Funciona como descuento directo gestionado a través del concesionario o como reembolso posterior, según comunidad autónoma. Para SUV-C híbridos (categoría C, no enchufables) el importe base ronda los 1.000-1.400 € según la ficha oficial vigente, con un tramo adicional si achatarras un vehículo antiguo. La cuantía exacta hay que confirmarla siempre en la web oficial del plan antes de firmar, porque varía por comunidad y por convocatoria.
Requisitos del Plan Auto+ 2026 para híbridos no enchufables
No basta con que el coche sea "híbrido" en el folleto. El Plan Auto+ exige etiqueta ECO de la DGT, PVP antes de impuestos dentro del tope fijado, y que el comprador sea persona física residente en España. El concesionario debe aplicar el descuento en el momento de la compra o, en su defecto, tramitar la solicitud en nombre del comprador. Aquí está la primera trampa comercial: algunos vendedores condicionan la gestión de la ayuda a financiar con su financiera de marca. Eso no lo exige el plan. Pídelo por escrito y, si se niegan a tramitarlo sin financiación atada, cambia de concesionario.
El tope de 32.000 € PVP: qué entra y qué se queda fuera
El límite se aplica sobre el PVP antes de impuestos, no sobre el precio final con IVA incluido ni con extras de serie forzados. Un SUV-C híbrido anunciado a 31.500 € puede superar el tope en cuanto el concesionario le añade el pack de llantas de 19 pulgadas o el techo panorámico de serie en la versión que te ofrecen. Conviene pedir la ficha técnica con el PVP desglosado antes de asumir que entra en la ayuda.
Achatarramiento: qué coche antiguo compensa dar de baja
El tramo adicional del Plan Auto+ por achatarramiento suele rondar entre 400 € y 600 € extra, y exige que el vehículo dado de baja tenga más de 10 años (gasolina) u 8 años (diésel), esté a nombre del comprador al menos un año antes de la solicitud y se entregue para achatarramiento certificado, no para reventa. Aquí compensa de verdad si el coche antiguo ya no tiene valor comercial relevante: un diésel de 2012 con 180.000 km que en el mercado de ocasión te ofrecerían 1.200 €, probablemente te compense más venderlo directamente si el tramo de ayuda no supera esa cifra. Haz la cuenta antes de achatarrar por inercia.
Documentos que vas a necesitar: permiso de circulación, ficha técnica, certificado de baja definitiva del centro autorizado de tratamiento (CAT), y el justificante de titularidad con la antigüedad exigida. Sin el certificado del CAT, el concesionario no puede tramitar el tramo adicional.
Cuándo NO compensa achatarrar aunque cumplas los requisitos
Si tu coche antiguo tiene todavía valor de mercado por encima de los 1.500-2.000 €, achatarrarlo por 500 € de ayuda extra es tirar dinero. La ayuda por achatarramiento solo tiene sentido cuando el vehículo está técnicamente amortizado o su venta en el mercado de ocasión apenas cubriría los trámites de transferencia.
SUV-C híbridos que entran bajo el tope de 32.000 € en 2026
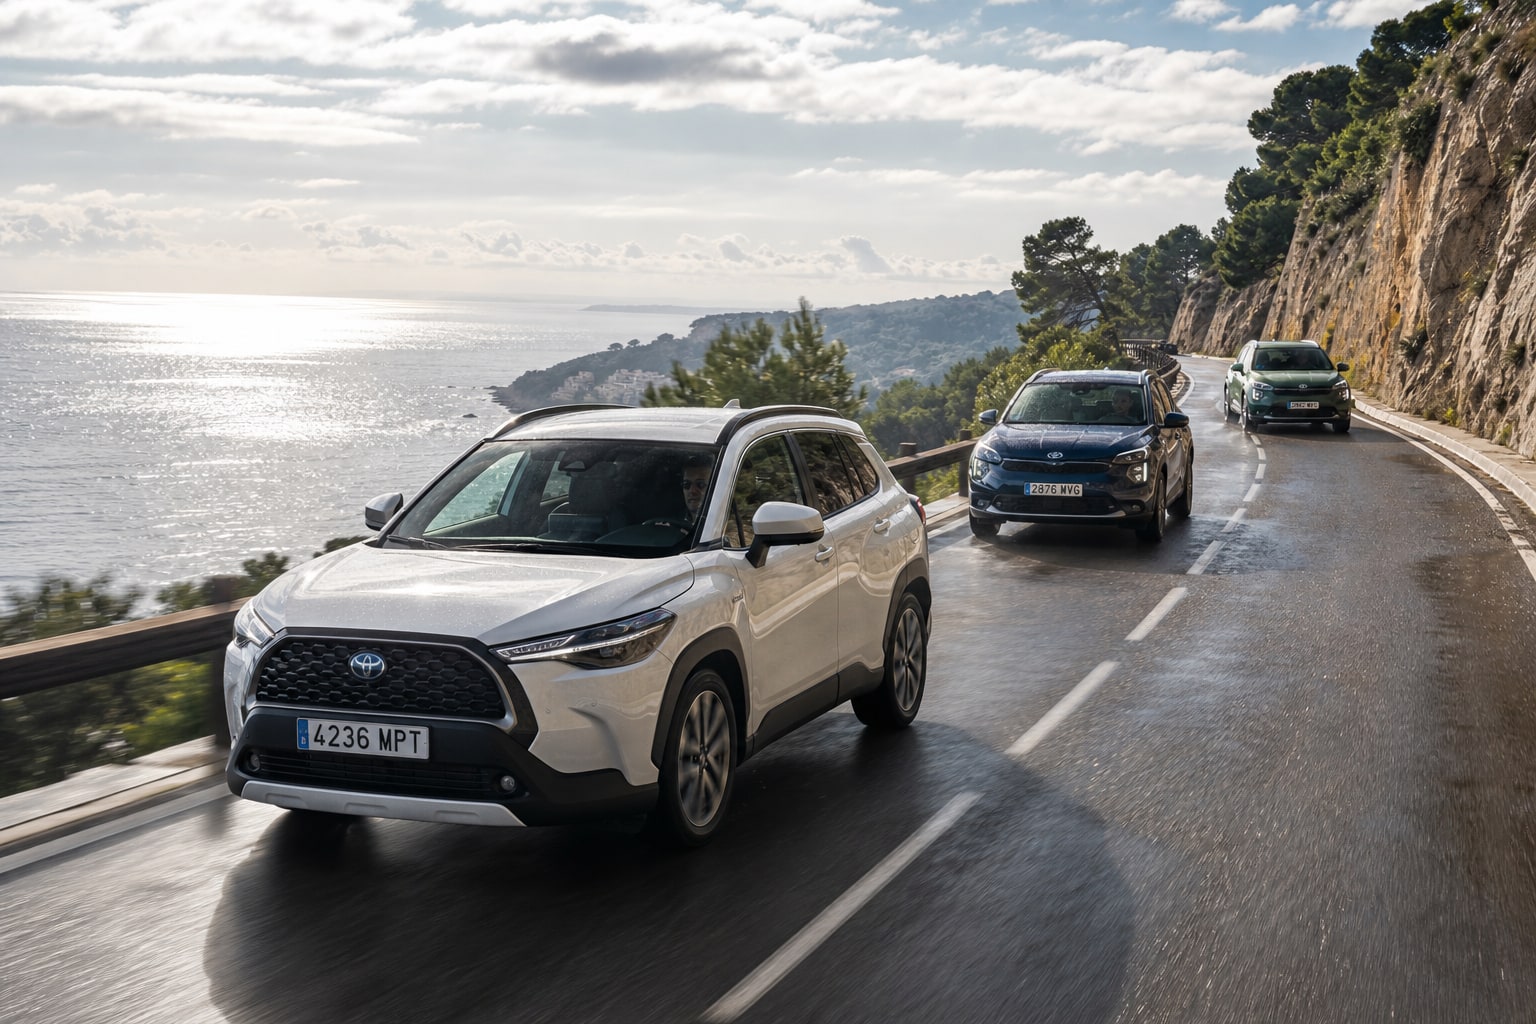
Toyota Corolla Cross, desde 29.900 €
El Corolla Cross con el grupo 1.8 híbrido es de los pocos SUV-C que entra con margen bajo el tope, incluso en acabado intermedio.
| Potencia (kW) | Potencia (CV) | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 103 | 140 | 4,8 l/100 km | ECO | Híbrido |
Kia Sportage Híbrido, desde 29.845 €
El Sportage HEV entra justo bajo el tope en su versión de acceso, aunque acabados altos lo sacan de la ayuda.
| Potencia (kW) | Potencia (CV) | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 132 | 169 | 5,5 l/100 km | ECO | Híbrido |
MG HS Hybrid+, desde 28.990 €
Es el más barato del grupo. Ya lo analizamos frente al Omoda 5 SHS en su comparativa a 5 años, y ahí el margen de descuento comercial pesaba tanto como la ayuda pública.
| Potencia (kW) | Potencia (CV) | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 144 | 196 | 5,1 l/100 km | ECO | Híbrido |
Honda HR-V e:HEV, desde 30.650 €
Entra en el tope con el acabado base, pero el salto al acabado Advance lo deja fuera.
| Potencia (kW) | Potencia (CV) | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 96 | 131 | 5,4 l/100 km | ECO | Híbrido |
Quedan fuera por PVP, aunque sean referencias del segmento: el Hyundai Tucson Híbrido, que en su versión de acceso ronda los 32.900 €, y el Renault Austral E-Tech full hybrid, que arranca cerca de 33.900 €. El Omoda 5 SHS sí entra, con un PVP desde unos 29.900 €, pero su residual a 4 años sigue siendo la incógnita de la ecuación.
Tabla resumen comparativa
| Modelo | PVP desde | Potencia (CV) | Consumo | Etiqueta | Puntuación |
|---|---|---|---|---|---|
| MG HS Hybrid+ | 28.990 € | 196 | 5,1 l/100 km | ECO | 8/10 |
| Kia Sportage Híbrido | 29.845 € | 169 | 5,5 l/100 km | ECO | 7,5/10 |
| Omoda 5 SHS | 29.900 € | 204 | 5,0 l/100 km | ECO | 7/10 |
| Toyota Corolla Cross | 29.900 € | 140 | 4,8 l/100 km | ECO | 8,5/10 |
| Honda HR-V e:HEV | 30.650 € | 131 | 5,4 l/100 km | ECO | 7/10 |
El Corolla Cross puntúa más alto por fiabilidad acreditada y residual conocido; el MG compensa en precio puro pero con menos recorrido en el mercado de ocasión español. El Sportage queda en medio: motor contrastado, PVP ajustado al milímetro con el tope.
Plan Auto+ y negociación: no dejes que una ayuda tape un mal descuento
La ayuda pública no sustituye la negociación comercial. Hemos visto concesionarios anunciar "Plan Auto+ incluido" sobre un PVP que ya llevaba 1.000 € de sobrecoste respecto a la lista oficial de la marca. Exige siempre el PVP sin ayuda por un lado y el importe de la ayuda por otro, en líneas separadas del presupuesto. Si además negocias en cierre de trimestre, el descuento comercial se suma a la ayuda pública, no la sustituye.
Momento del año para combinar Plan Auto+ con el mejor descuento
Las convocatorias del Plan Auto+ suelen tener presupuesto limitado por comunidad autónoma y se agotan antes de fin de año. A la vez, los concesionarios aprietan el descuento en cierre de mes y, sobre todo, en cierre de trimestre. Combinar ambos calendarios (ayuda viva, trimestre a punto de cerrar) es donde de verdad se exprime el precio final.
Preguntas frecuentes
¿El Plan Auto+ se aplica sobre el PVP con IVA o sin IVA?
Sobre el PVP antes de impuestos. Un coche que roza el tope con IVA incluido puede seguir siendo elegible si el PVP base está por debajo de 32.000 €.
¿Puedo achatarrar un coche que no esté a mi nombre?
No. El plan exige que el vehículo dado de baja figure a nombre del solicitante con la antigüedad mínima exigida antes de la solicitud.
¿La ayuda la gestiona el concesionario o tengo que tramitarla yo?
Puede ser cualquiera de las dos vías según la comunidad autónoma. Pide por escrito quién la tramita y en qué plazo se aplica el descuento.
¿Compensa achatarrar un coche con 1.500 € de valor de mercado?
Normalmente no, si el tramo adicional de la ayuda no supera esa cifra. Haz la cuenta antes de dar el coche de baja.
Checklist financiera antes de firmar
- Pide el PVP desglosado sin ayuda y confirma que queda por debajo de 32.000 € antes de impuestos.
- Exige por escrito que la gestión del Plan Auto+ no esté condicionada a financiar con la marca.
- Calcula el valor de mercado real de tu coche antiguo antes de decidir achatarrarlo.
- Reúne permiso de circulación, ficha técnica y certificado de baja del CAT antes de ir al concesionario.
- Negocia el descuento comercial en cierre de trimestre como partida independiente de la ayuda pública.
