
Marzo, junio, septiembre, diciembre. Cuatro fechas que todo concesionario mira con la calculadora en la mano porque el objetivo trimestral de la marca pesa más que el margen de cada unidad vendida. Ese dato, tan aburrido como real, es la palanca que separa un descuento testimonial de uno que de verdad mueve la aguja del presupuesto.
Este ranking filtra seis SUV-C híbridos no enchufables con etiqueta ECO y PVP de acceso por debajo de 32.000 €, y mide cuánto descuento real se puede arrancar al contado, sin financiar con la marca, cerrando la operación en los últimos días del trimestre comercial.
Criterios: tope de 32.000 €, etiqueta ECO y descuento mínimo exigible de 3.500 €
Tres filtros, sin excepciones. Primero, PVP de la versión de acceso por debajo de 32.000 €, porque es el umbral donde este segmento deja de competir con el SUV-D y entra en la guerra real del híbrido compacto. Segundo, etiqueta ECO de la DGT, no la H de los enchufables. Tercero, y aquí está el filtro de verdad: descuento al contado, sin financiera de marca vinculada, igual o superior a 3.500 €. Si el concesionario solo ofrece esa rebaja atada a un préstamo con TAE del 7-9%, no cuenta. Ya lo explicamos al detalle al hablar de cómo negociar el descuento sin pasar por la financiera de marca: el umbral mínimo exigible ronda el 10% sobre PVP, y en SUV-C se traduce justo en esos 3.500 €.
Por qué el cierre de trimestre multiplica el margen de negociación
Los comerciales tienen objetivos de unidades, no solo de facturación. Last days del trimestre, el responsable de ventas necesita matricular aunque el margen baje. Eso convierte la última semana en la mejor ventana del año, junto al cierre de diciembre, cuando se suma el objetivo anual completo.
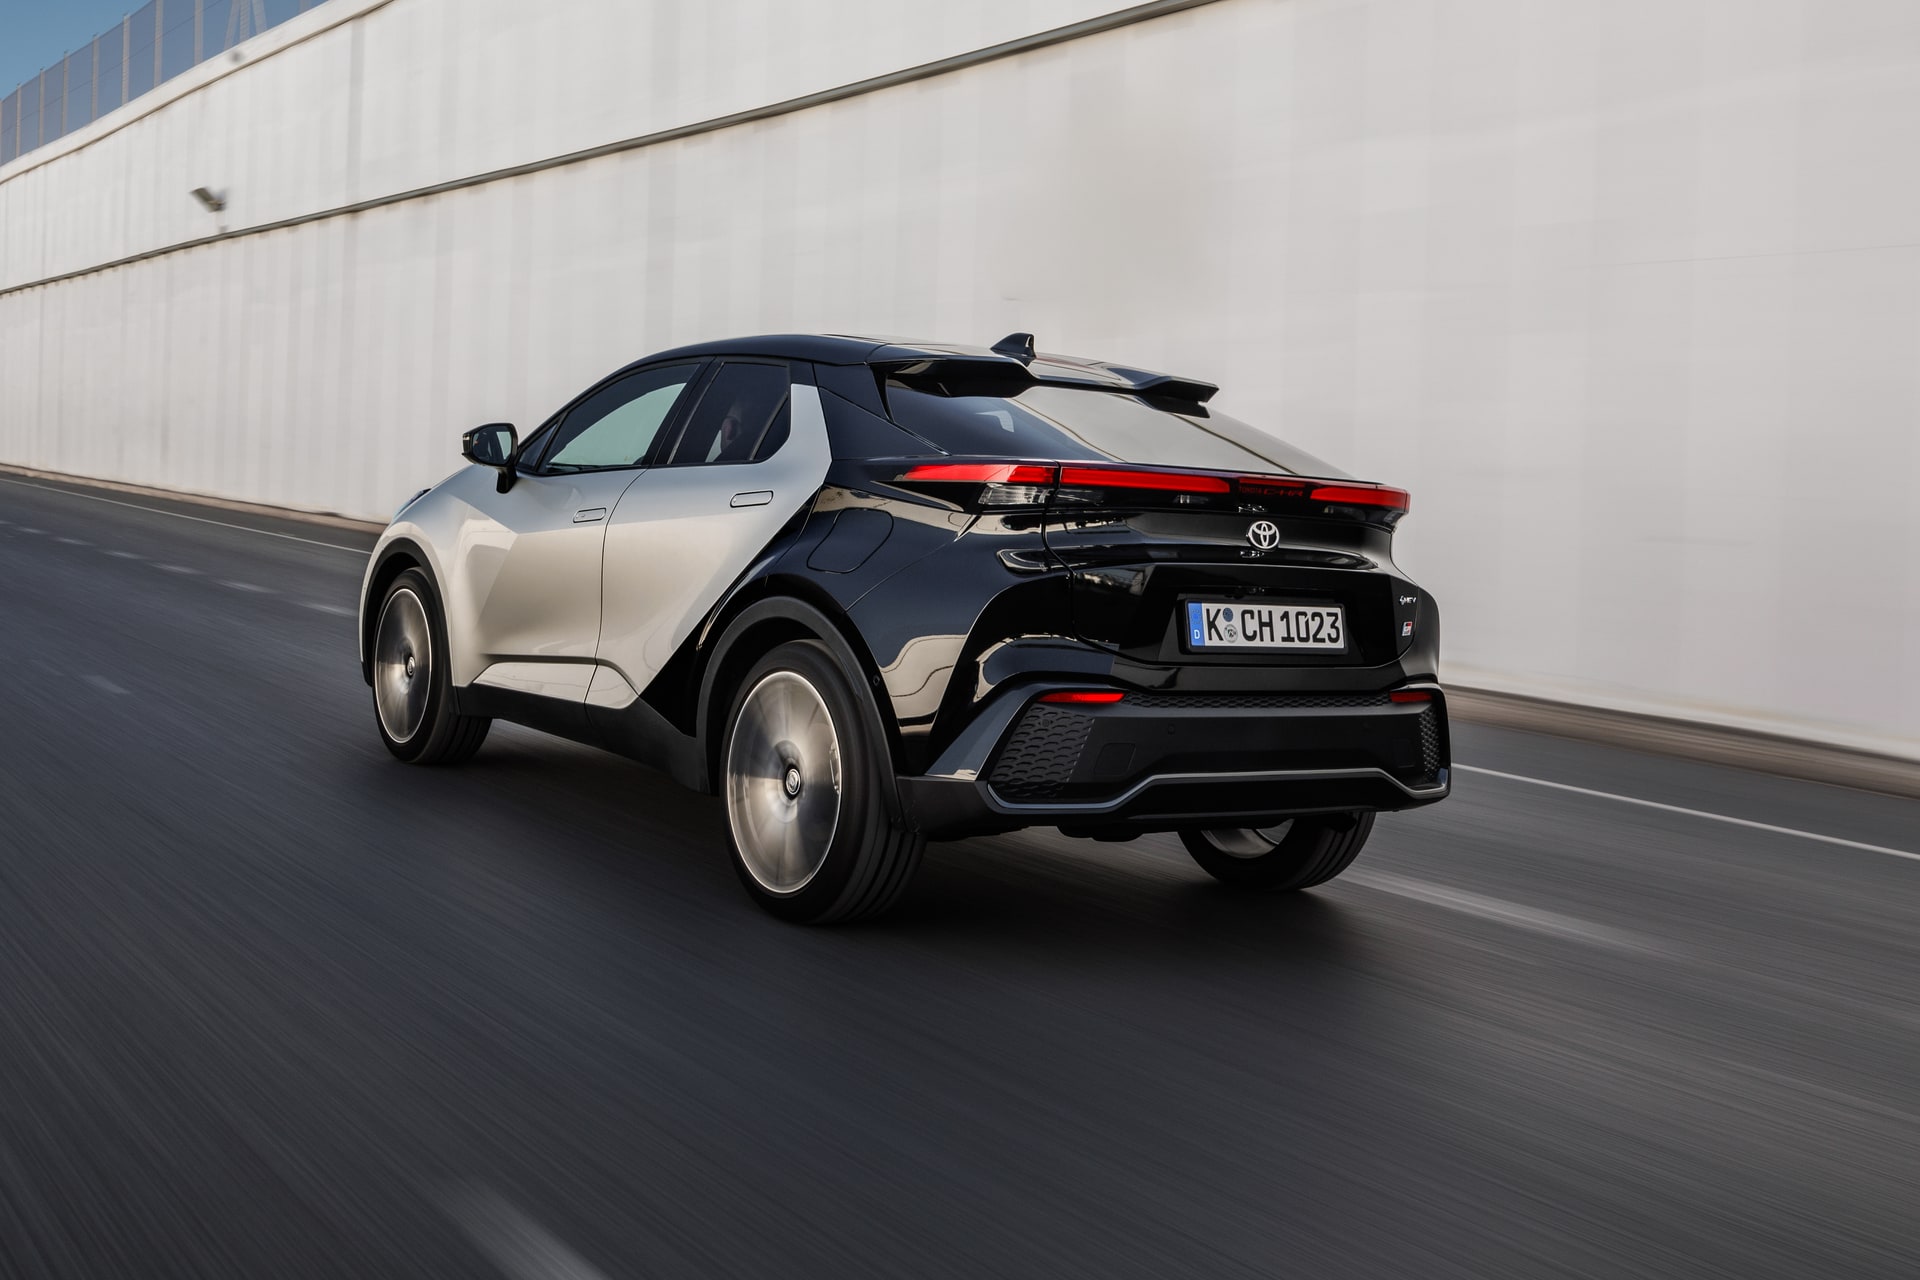
Toyota C-HR — desde 29.900 €
El híbrido autocargable de referencia, pero Toyota descuenta poco porque no lo necesita: la demanda sostiene el precio.
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 103 kW / 140 CV | 4,8 l/100 km | ECO | Híbrido |
Descuento medio negociado en cierre de trimestre sin financiar: 1.900 €. No llega al umbral.
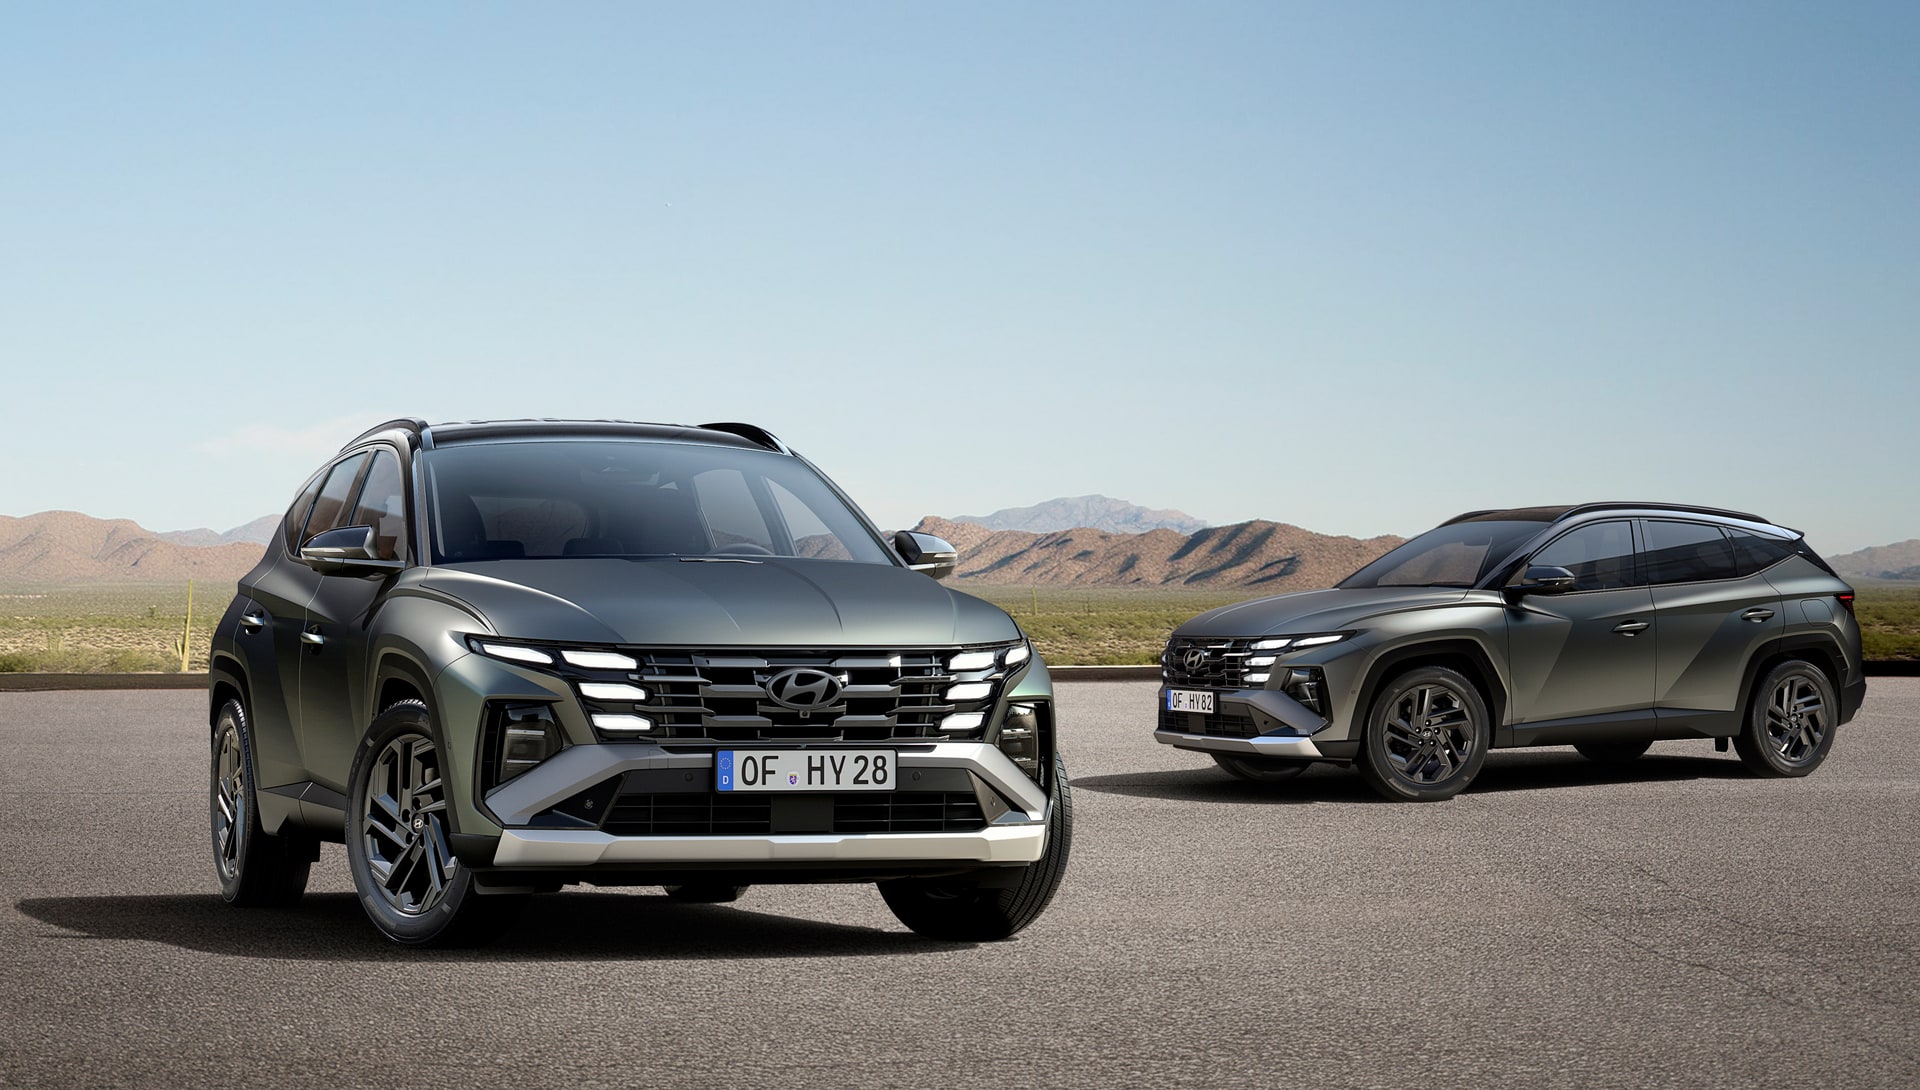
Hyundai Tucson — desde 31.500 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 158 kW / 215 CV | 5,8 l/100 km | ECO | Híbrido |
Aquí sí: descuentos reportados de hasta 3.800 € al contado en cierre de trimestre, porque el stock de la versión HEV convive con la llegada escalonada de nuevas motorizaciones y el concesionario prefiere rotar unidades antes que financiarlas forzosamente.
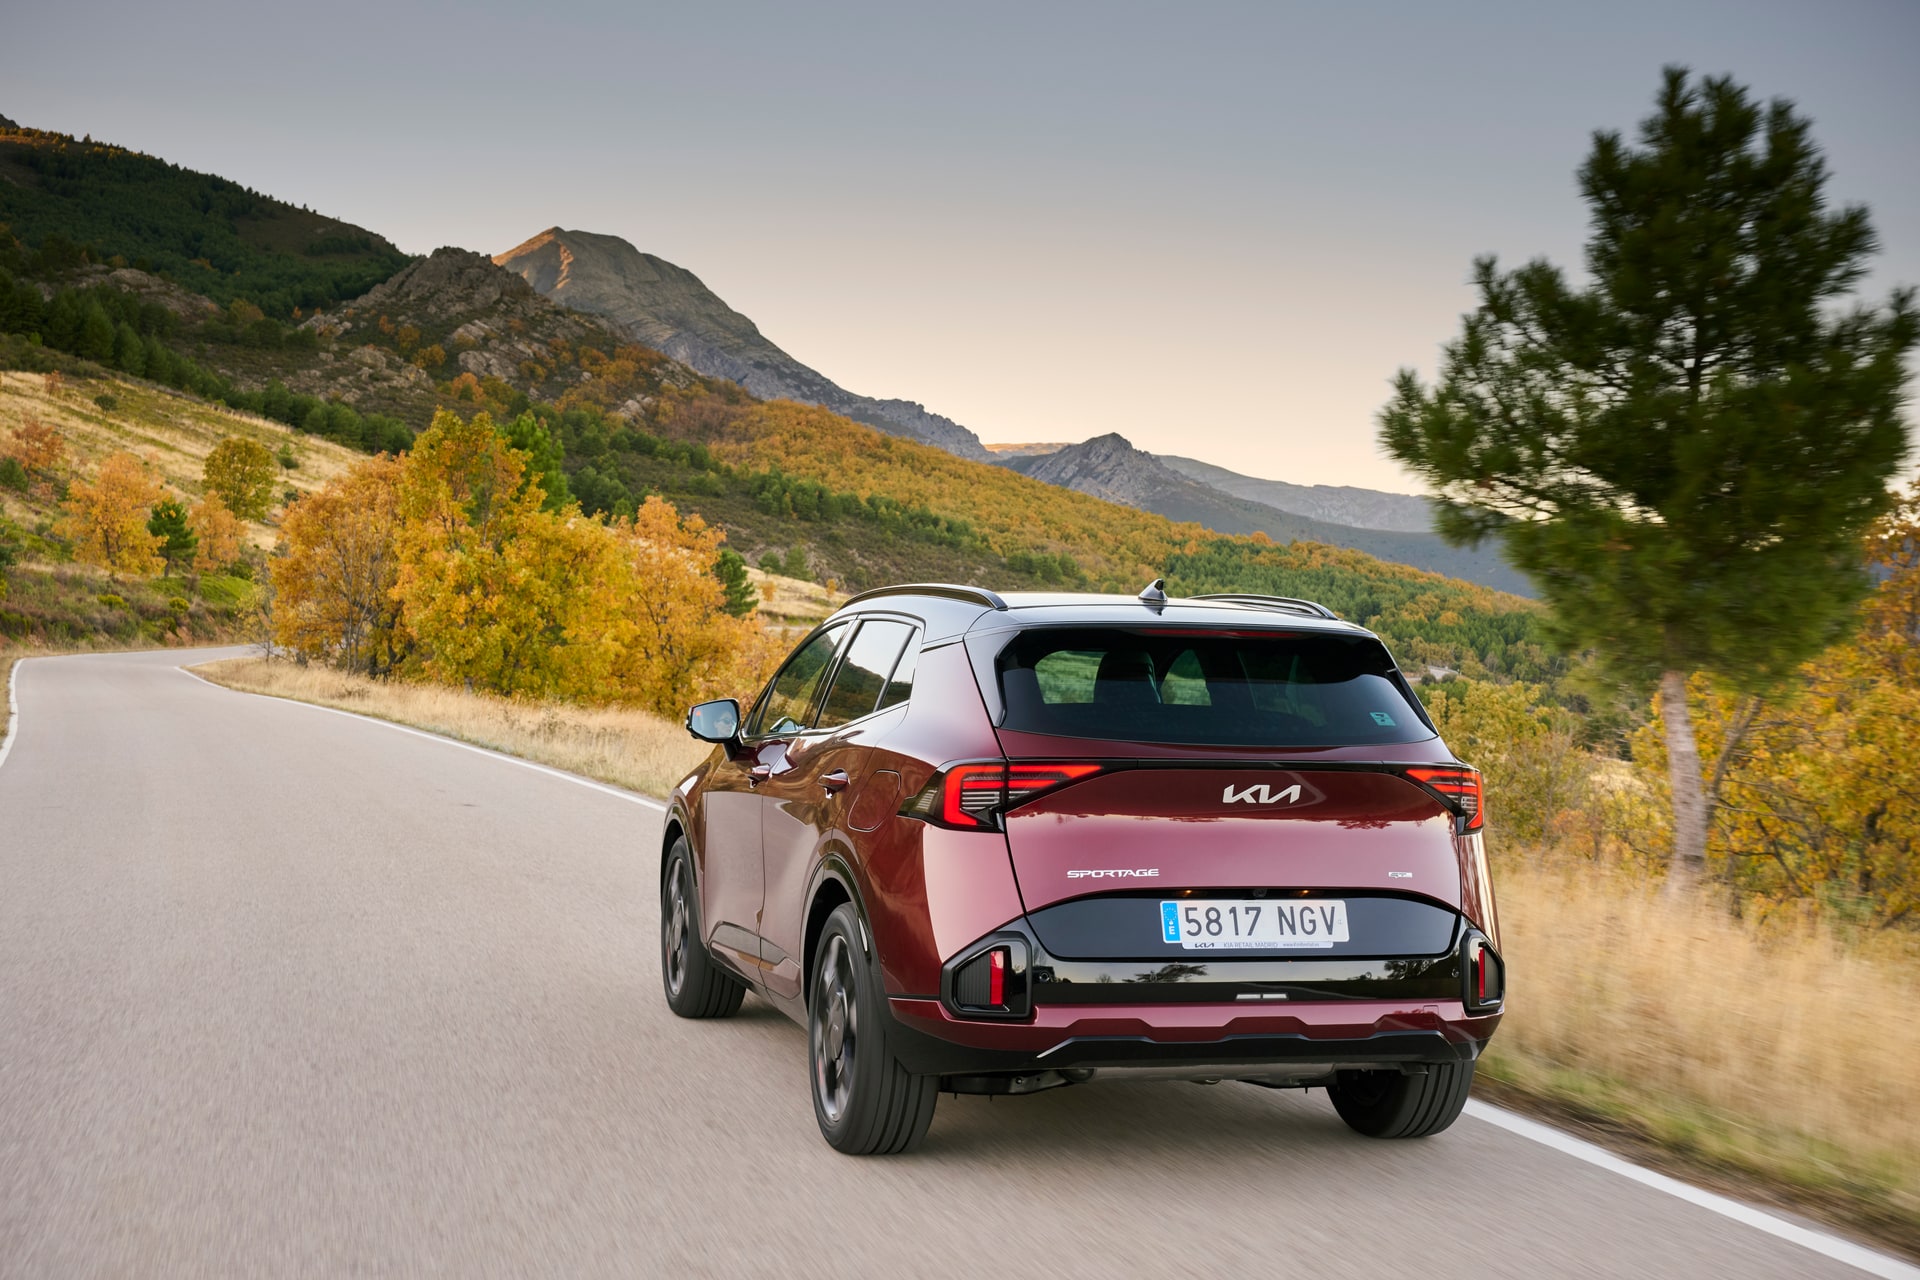
Kia Sportage — desde 30.900 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 169 kW / 230 CV | 5,8 l/100 km | ECO | Híbrido |
3.600 € de margen negociado sin financiera, con picos algo mayores en unidades de stock con más de 60 días en el patio del concesionario.
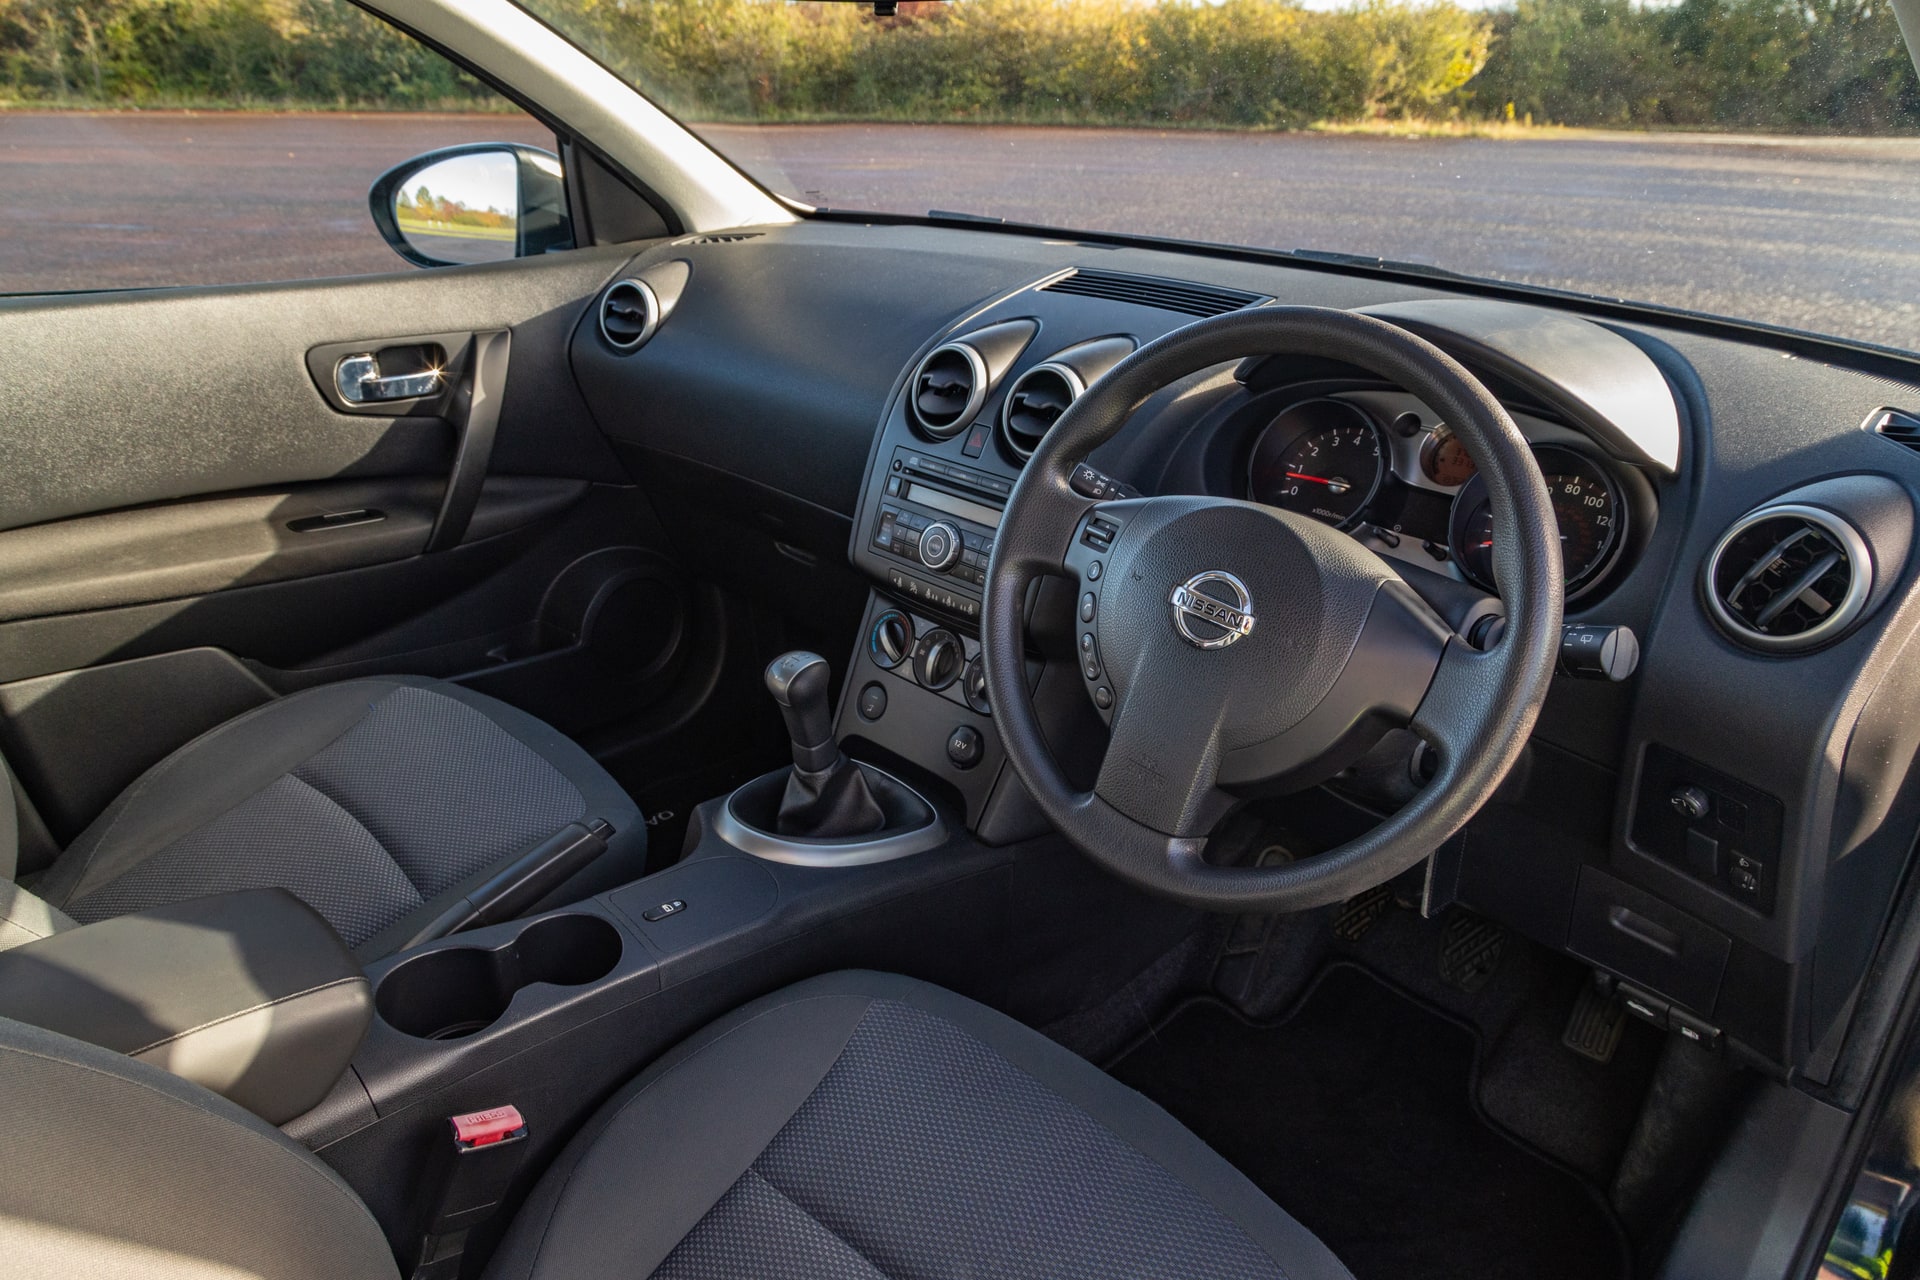
Nissan Qashqai e-Power — desde 31.200 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 140 kW / 190 CV | 5,3 l/100 km | ECO | Híbrido |
2.900 € de descuento real. Se queda a las puertas, y eso que la red Nissan suele apretar en cierre de trimestre más que la media del mercado.
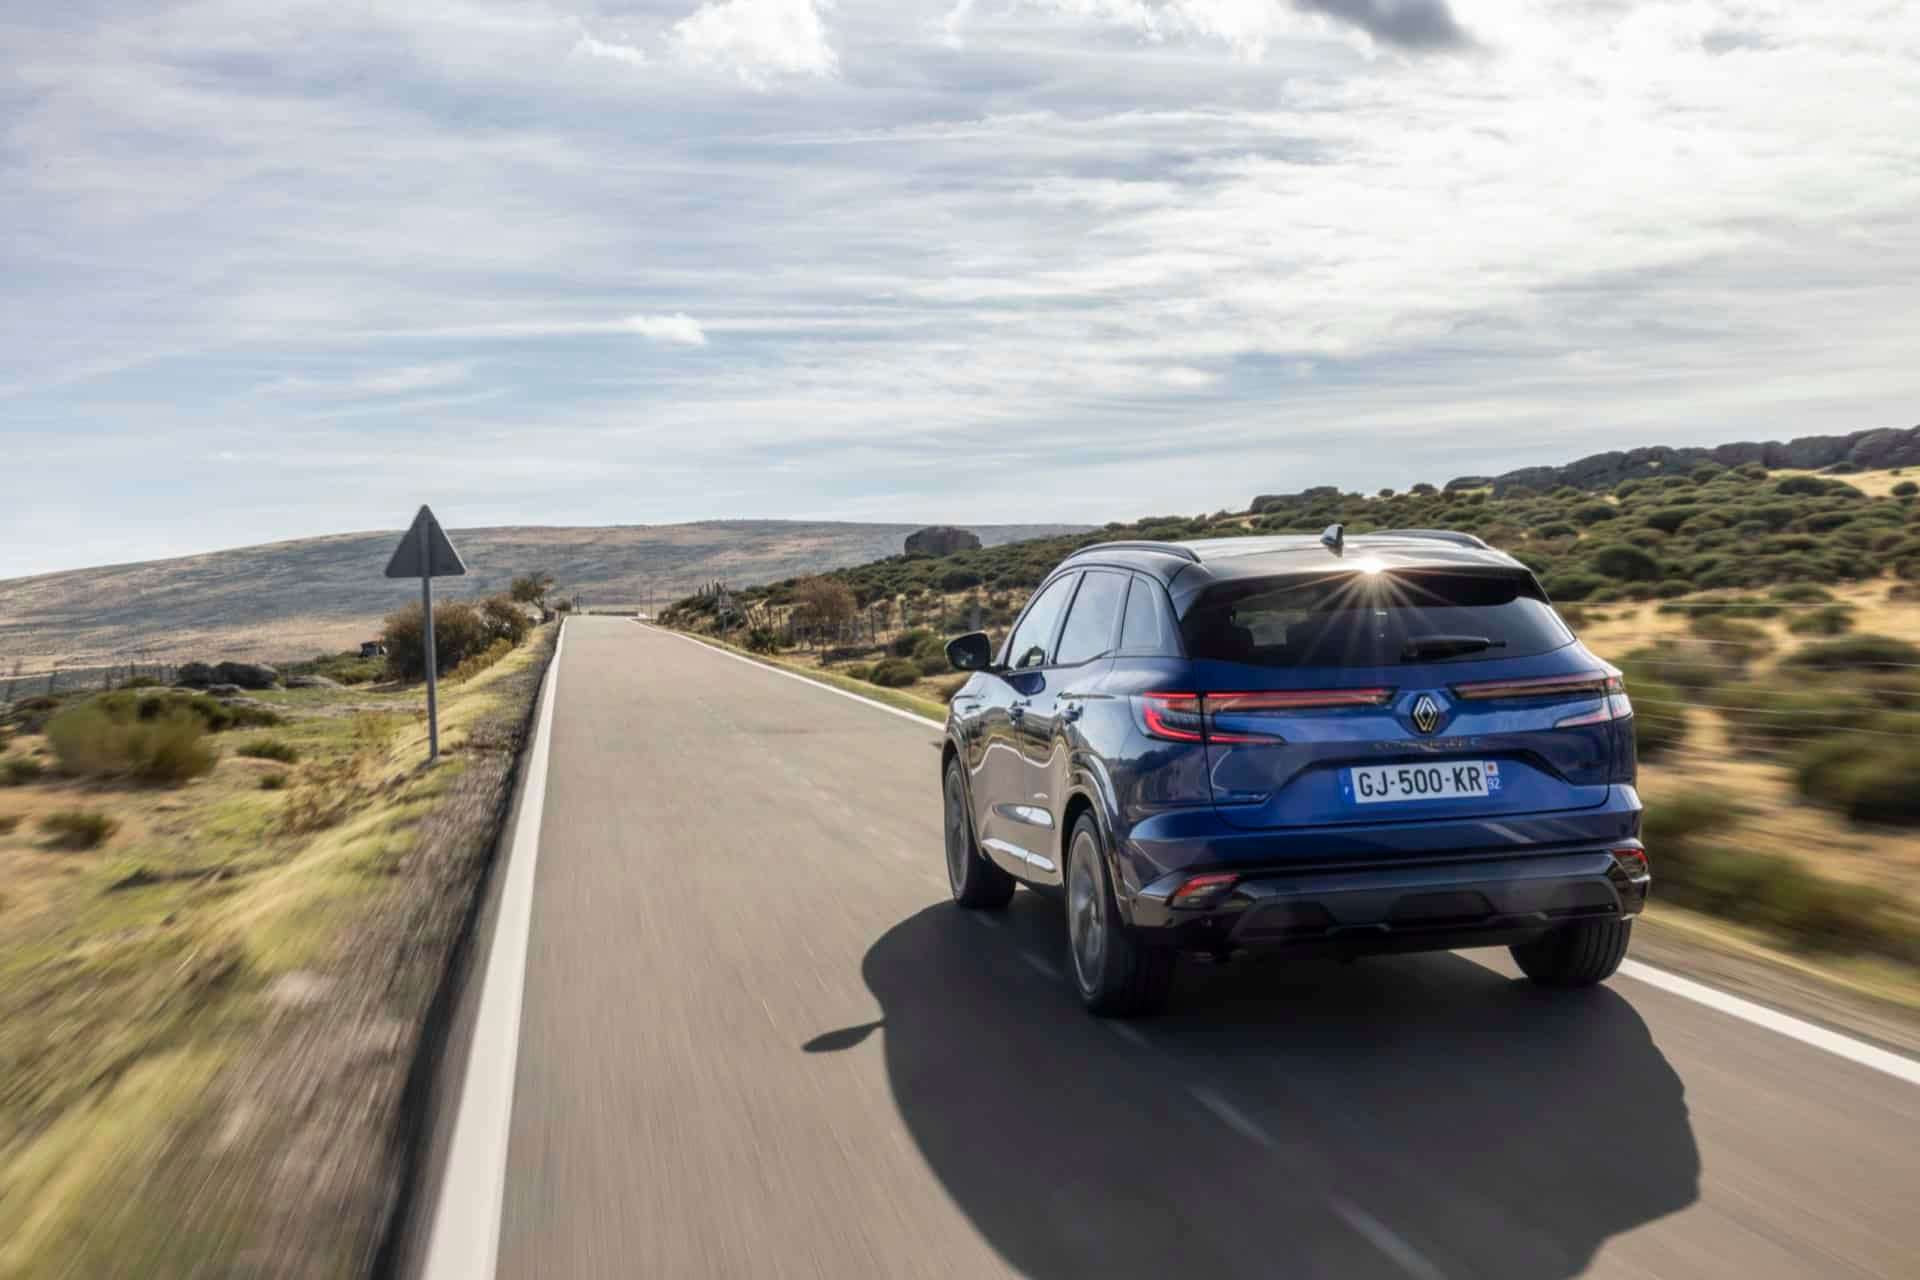
Renault Austral E-Tech full hybrid — desde 31.800 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 147 kW / 200 CV | 5,2 l/100 km | ECO | Híbrido |
El que más suelta de los seis: hasta 4.100 € al contado en cierre de trimestre. Renault necesita volumen para sostener objetivos de flota y eso se nota en la mesa de negociación.
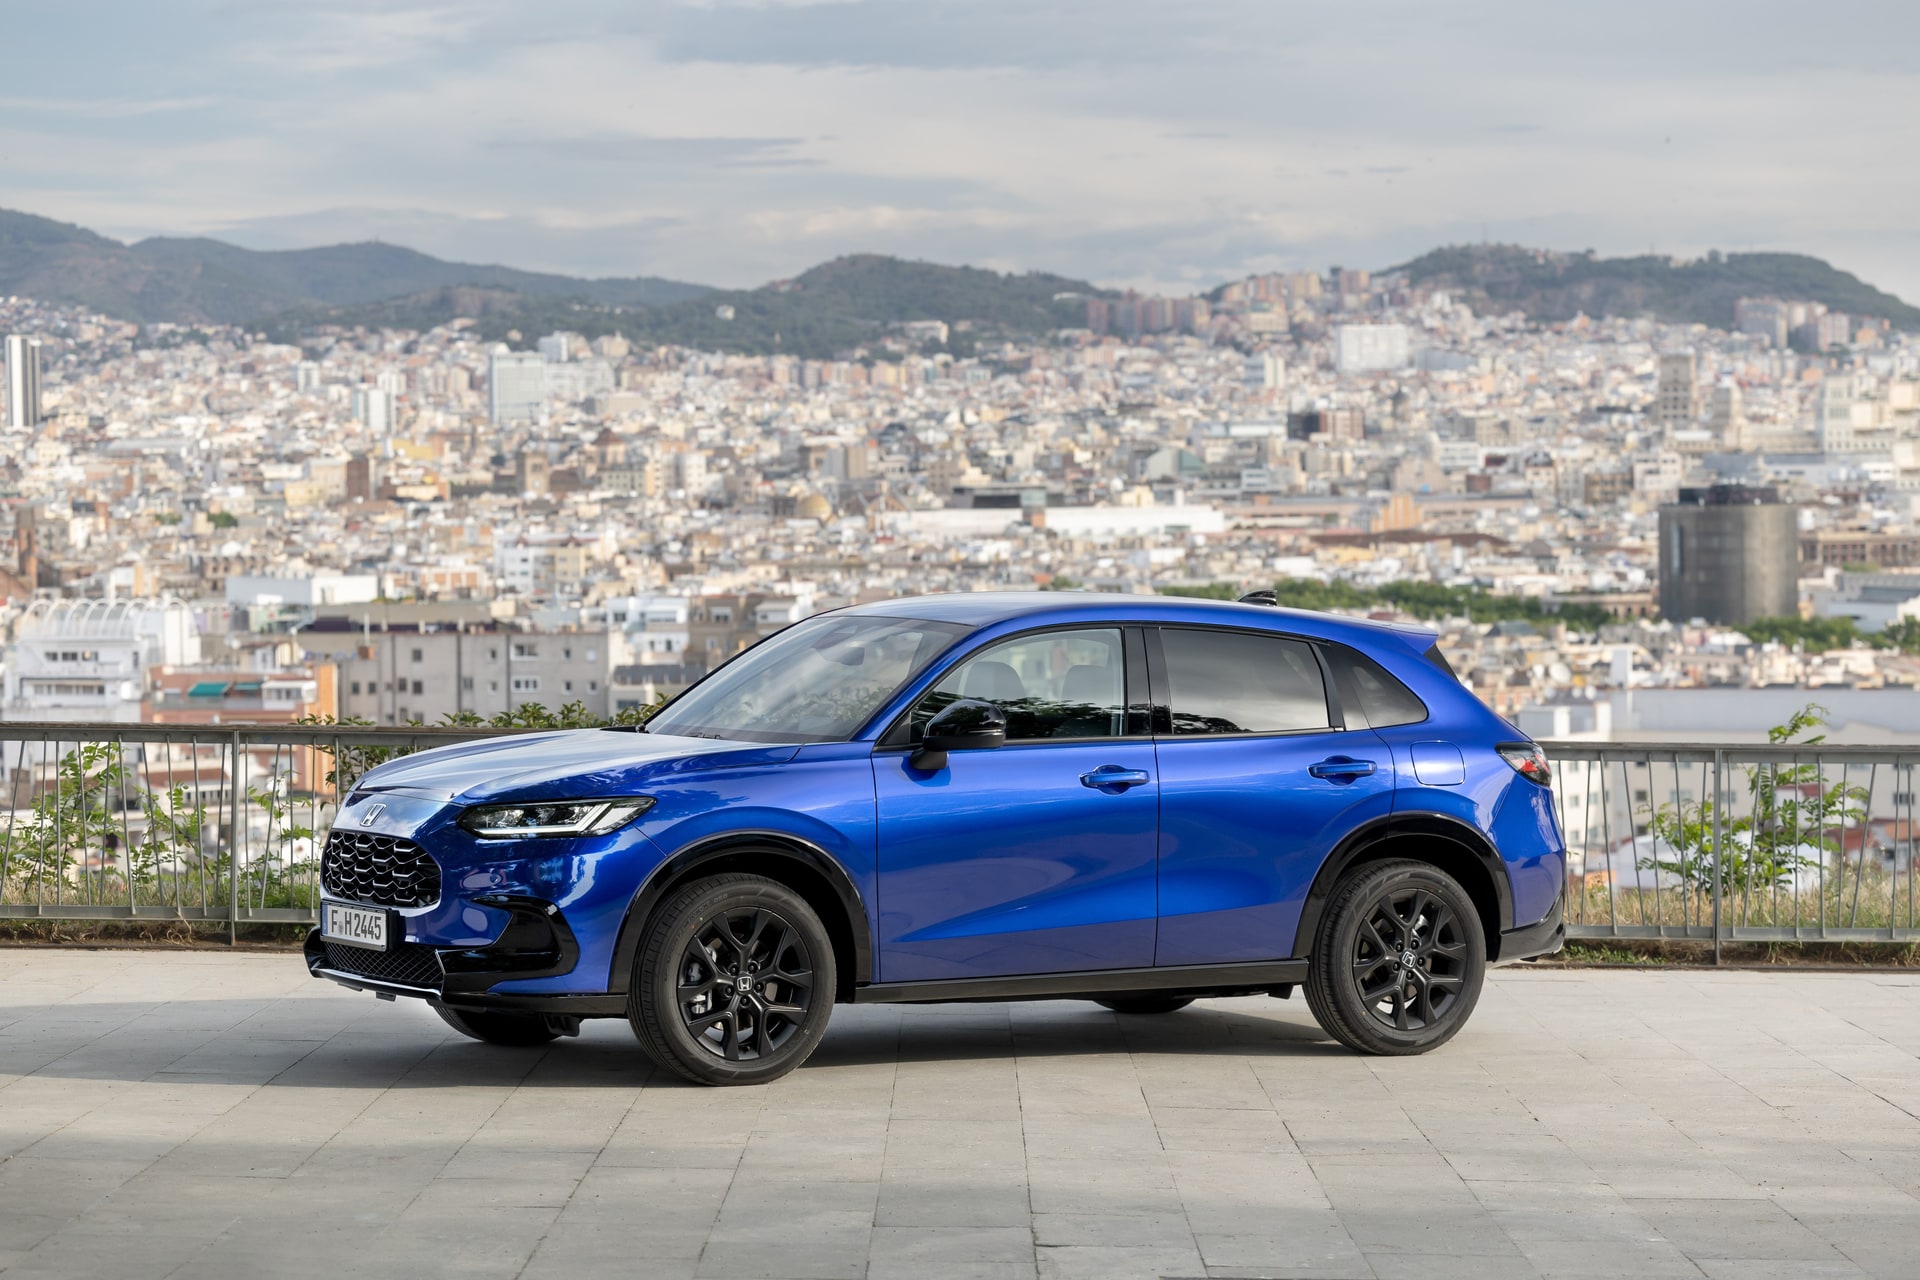
Honda ZR-V e:HEV — desde 31.950 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 135 kW / 184 CV | 5,6 l/100 km | ECO | Híbrido |
Honda apenas descuenta, 1.500 € de media. Su red es pequeña y no necesita rotar stock a toda costa.
Tabla resumen del ranking
| Modelo | PVP desde | Descuento cierre trimestre | Consumo | Puntuación /10 |
|---|---|---|---|---|
| Renault Austral E-Tech | 31.800 € | 4.100 € | 5,2 l/100 km | 8,7 |
| Hyundai Tucson HEV | 31.500 € | 3.800 € | 5,8 l/100 km | 8,2 |
| Kia Sportage HEV | 30.900 € | 3.600 € | 5,8 l/100 km | 8,0 |
| Nissan Qashqai e-Power | 31.200 € | 2.900 € | 5,3 l/100 km | 6,8 |
| Toyota C-HR | 29.900 € | 1.900 € | 4,8 l/100 km | 6,2 |
| Honda ZR-V e:HEV | 31.950 € | 1.500 € | 5,6 l/100 km | 5,5 |
Achatarramiento Plan Auto+: cuándo compensa en este segmento
Si tu coche actual tiene más de diez años y gasolina Euro 4 o anterior, el achatarramiento vía Plan Auto+ puede sumarse al descuento comercial, aunque no se acumula siempre con las rebajas de cierre de trimestre sin letra pequeña: hay que pedirlo por escrito, con el certificado de destrucción del centro autorizado y el DNI del titular coincidente con el del nuevo comprador. Lo tratamos con detalle al hablar de qué coche compensa achatarrar en un SUV-B, y el criterio se traslada igual al SUV-C: compensa si el coche viejo no vale más de 800-1.000 € en el mercado de ocasión.
Financiación vs contado: qué pasa si no pasas por la financiera de marca
El descuento de 3.500-4.100 € que hemos visto en Austral y Tucson suele estar condicionado, en el papel inicial que enseña el comercial, a financiar un mínimo del 50% del importe con la financiera de la casa a TAE de entre 6,9% y 8,5%. Negociado al contado, ese descuento baja entre 800 y 1.200 € de media. Aun así, sigue compensando: financiar 15.000 € a TAE 7,5% durante 60 meses cuesta en intereses más de 3.000 €, bastante más que lo que se pierde de descuento por pagar al contado.
Preguntas frecuentes
¿Qué SUV-C híbrido con etiqueta ECO ofrece el mayor descuento al contado por debajo de 32.000 €?
El Renault Austral E-Tech full hybrid, con hasta 4.100 € de rebaja negociada en cierre de trimestre sin financiera atada.
¿Es lo mismo etiqueta ECO que PHEV?
No. La etiqueta ECO corresponde a híbridos no enchufables y a gas; los enchufables con autonomía eléctrica suficiente llevan etiqueta 0.
¿El descuento de cierre de trimestre se puede combinar con el Plan Auto+?
En algunos concesionarios sí, pero no es automático. Hay que pedirlo por escrito antes de firmar, porque muchas redes lo excluyen de la oferta comercial del trimestre.
¿Compensa esperar al cierre de diciembre en vez del trimestral?
Normalmente sí, porque se suma el objetivo trimestral y el anual. La diferencia media observada en este segmento ronda los 500-700 € adicionales sobre el descuento trimestral.
Checklist financiera antes de firmar
- Exige por escrito que el descuento se mantenga sin financiar con la marca.
- Pide la fecha de matriculación: si entra en el trimestre en curso, tienes margen de negociación real.
- Compara el TAE ofrecido con tu banco habitual antes de aceptar la financiera de la casa.
- Si tu coche actual es susceptible de achatarramiento, pide el certificado antes de negociar el precio final.
- Calcula el coste total con intereses a 60 meses, no solo la cuota mensual que te enseñan primero.

3 comentarios
Pingback: Ranking compactos eléctricos 2026 bajo 35.000 € tras Plan Auto+: cuáles sueltan más de 4.000 € en cierre de trimestre sin financiera atada – Compra Coche Inteligente
Pingback: Cómo elegir un SUV-C por diseño exterior sin pagar el pack estética en 2026: umbral de sobrecoste exigible por llantas de 20″ y techo bicolor – Compra Coche Inteligente
Pingback: Ranking SUV-C híbridos chinos 2026 bajo 32.000 €: cuáles sueltan más de 3.000 € en cierre de mes sin financiera atada – Compra Coche Inteligente