
El SUV-B híbrido se ha convertido en el coche de compañía por excelencia en España: tamaño urbano, consumo bajo y una etiqueta ECO o CERO que abre carriles y zonas de bajas emisiones. El problema no es elegir el coche. Es elegir cómo lo pagas, porque ahí es donde el concesionario se guarda buena parte del margen.
El mapa del segmento SUV-B híbrido en España para 2026
El segmento lo dominan tres propuestas con mecánicas híbridas no enchufables maduras: el Toyota Yaris Cross, con el sistema HSD que lleva más de una década puliéndose; el Renault Captur E-Tech full hybrid, que reparte potencia entre motor térmico y dos eléctricos; y el Honda HR-V e:HEV, con una arquitectura que prioriza el motor eléctrico casi todo el tiempo. Los tres rondan PVP de partida entre 24.000 y 29.000 euros según acabado, siempre como precio orientativo sin descuentos.
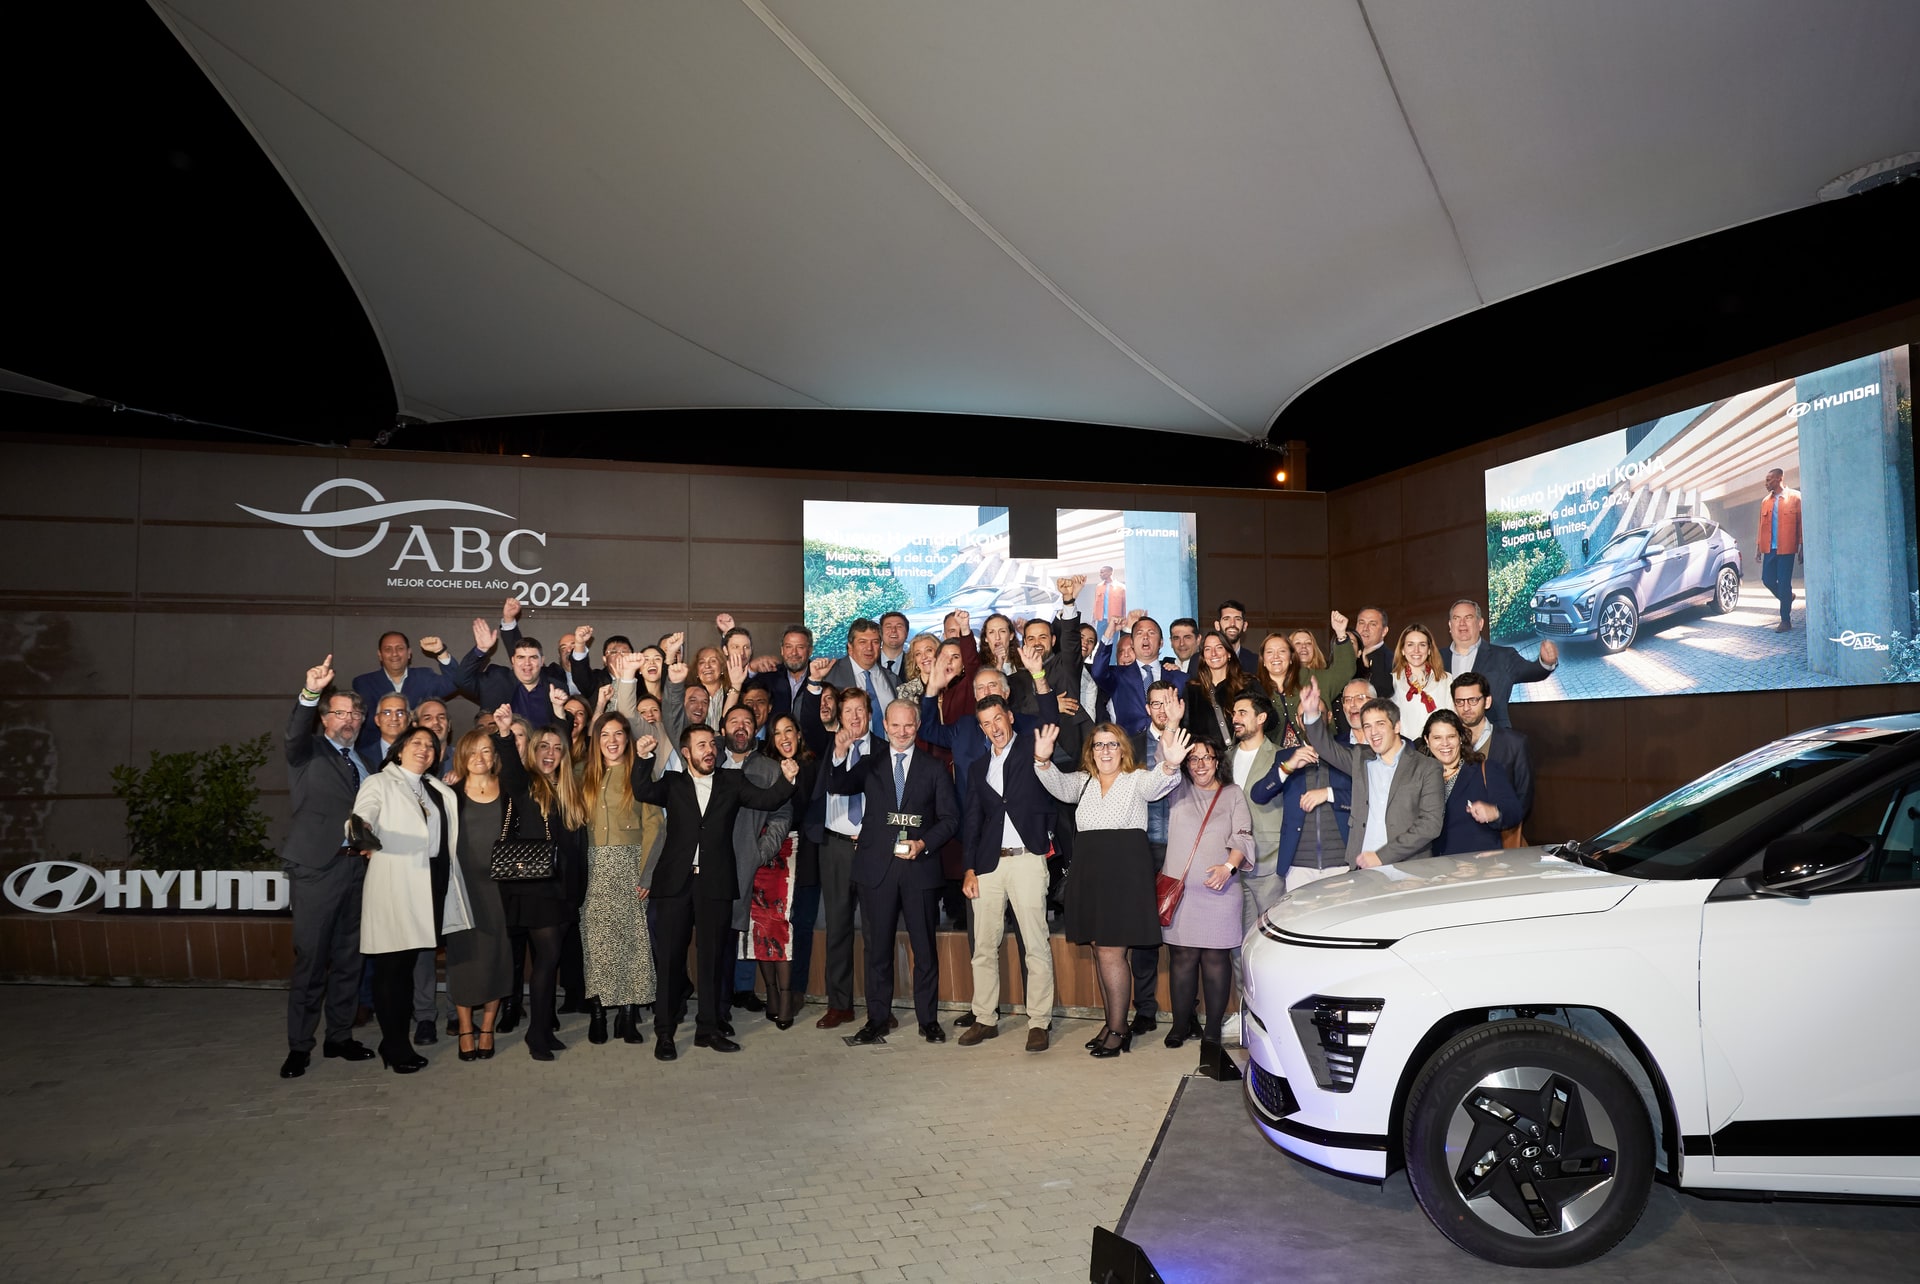
Y aquí entra el Hyundai KONA. No es, estrictamente, el coche con la mecánica más sofisticada del grupo, pero sí el que mejor equilibra equipamiento de serie y espacio de maletero por el precio de lista. Es la referencia que uso en el concesionario para comparar: si la oferta de otra marca no mejora lo que el KONA trae de serie, el descuento tiene que ser mayor para compensar.
El umbral del 10%: por qué es el mínimo exigible
En un SUV-B híbrido con PVP de referencia entre 25.000 y 29.000 euros, un descuento inferior al 10% no debería aceptarse salvo excepción justificada. Eso son entre 2.500 y 2.900 euros de margen que el concesionario normalmente tiene en su cuenta de resultados, repartido entre bonificación de marca, campaña de volumen y el margen propio del punto de venta. Pedir un 10% no es agresivo, es el punto de partida razonable.
¿Cómo se calcula sin discutir con el vendedor? Pide el PVP recomendado por el fabricante por escrito, sin descuentos ni promociones aplicadas, y compáralo con el precio final que te ofrecen. La diferencia, dividida entre el PVP, es tu porcentaje real. Si no llega al 10%, pregunta por qué.
La trampa de la financiera de marca
Aquí está el truco más repetido del sector: el descuento del 10%, o incluso más, suele estar condicionado a financiar con la financiera de la marca. Retira esa financiación y el descuento baja, a veces hasta la mitad. Es legal, está en la letra pequeña de la oferta, pero conviene saberlo antes de sentarte a negociar.
La pregunta que hay que hacer es simple: "¿cuál es el descuento si pago al contado o con mi propio banco?". Si la respuesta es "entonces no aplica la oferta", ya sabes que el 10% anunciado era, en realidad, un anzuelo financiero.
TAE real vs TAE "promocional"
Las financieras de marca publicitan TAE del 0% o del 2,9% en muchos SUV-B híbridos, pero esa TAE suave casi siempre exige una entrada elevada, un plazo corto o la contratación de un seguro vinculado. Compara siempre la TAE de la financiera con la de un préstamo personal de tu banco o caja: si tu entidad te ofrece algo por debajo del 6-7% TAE sin ataduras, puede compensarte más perder parte del descuento comercial que aceptar condiciones cerradas de la marca.
Comprar al contado: la palanca más fuerte que tienes
Pagar al contado elimina la necesidad de depender del descuento financiero y te deja negociar solo sobre precio. En la práctica, muchos concesionarios prefieren cerrar la venta al contado antes que perderla, aunque el margen por unidad financiada sea mayor para ellos. No esperes que te lo digan: pregúntalo directamente y compara ambas ofertas sobre la mesa, nunca de forma secuencial.
Cuándo comprar: el calendario también es palanca
El cierre de mes y, sobre todo, el cierre de trimestre son los momentos donde el concesionario necesita matricular unidades para cumplir objetivos de marca. Ahí el margen negociable sube. Si además compras stock de la versión anterior justo antes de que llegue un restyling, el descuento puede superar ese 10% de partida sin esfuerzo adicional.
Plan Auto+ y achatarramiento: cuándo compensa
El Plan Auto+ sigue vigente como marco de ayudas a la compra de vehículos electrificados, con importes que conviene consultar en la web oficial antes de cerrar nada, porque varían y pueden agotarse por tramos regionales. Achatarrar compensa cuando el coche antiguo tiene más de diez años, ITV complicada a la vista y un valor de mercado bajo: si tu coche actual vale menos que la ayuda por achatarramiento, hazlo. Si vale más vendiéndolo a particular, no lo achatarres. Necesitarás el permiso de circulación, la ficha técnica y el certificado de destrucción del centro autorizado.
Tabla resumen: SUV-B híbridos 2026 y margen negociable
| Modelo | Mecánica | PVP orientativo desde | Descuento mínimo exigible | Puntuación equipamiento/precio |
|---|---|---|---|---|
| Hyundai KONA | Gasolina/electrificado (gama) | Consultar PVP vigente | 10% | 8/10 |
| Toyota Yaris Cross | Híbrido HSD | En torno a 24.000 € | 8-10% | 7,5/10 |
| Renault Captur E-Tech | Híbrido full hybrid | En torno a 27.000 € | 10% | 7/10 |
| Honda HR-V e:HEV | Híbrido e:HEV | En torno a 29.000 € | 10-12% | 7/10 |
Los precios de esta tabla son orientativos, sin descuentos ni promociones del concesionario aplicadas. Son el PVP recomendado por el fabricante, punto de partida de cualquier negociación, no el precio final que deberías pagar.
Para quien además valora el formato de propiedad frente al uso, conviene revisar cómo se comporta el renting particular frente a la compra financiada a 60 meses, porque el razonamiento de cuándo gana la propiedad se aplica igual en SUV-B que en segmentos superiores.
FAQ
¿Es normal que me pidan financiar con la marca para aplicar el descuento del SUV-B híbrido?
Sí, es una práctica habitual y legal, pero debe figurar por escrito en la oferta. Pide siempre el precio sin esa condición para comparar.
¿Qué pasa si pago al contado, pierdo todo el descuento?
No necesariamente todo, pero sí buena parte. Negocia directamente la cifra al contado antes de hablar de financiación, nunca después.
¿El Hyundai KONA es la mejor opción de compra en el segmento?
Es la referencia de equipamiento por el precio, no necesariamente la mecánica más eficiente del grupo. Compáralo siempre contra el Yaris Cross y el Captur antes de decidir.
¿Cuándo compensa el achatarramiento con el Plan Auto+?
Cuando tu coche actual tiene más de diez años y vale menos en el mercado de segunda mano que la ayuda vigente. Consulta siempre el importe actualizado en la web oficial del plan.
Checklist financiera antes de firmar
- Pide el PVP sin descuentos por escrito y calcula si la oferta final supera el 10%.
- Pregunta el precio al contado y el precio financiado con la marca por separado, nunca mezclados.
- Compara la TAE real de tu banco frente a la TAE promocional de la financiera, incluyendo seguros vinculados.
- Verifica si estás en cierre de mes o trimestre: ahí el margen negociable sube.
- Comprueba si tu coche antiguo cumple los requisitos del Plan Auto+ antes de achatarrarlo.

4 comentarios
Pingback: Cómo elegir un SUV eléctrico financiado por financiera de marca al 0% TAE en 2026: cuánto te inflan el PVP para cubrir el interés – Compra Coche Inteligente
Pingback: Ranking SUV-C híbridos 2026 bajo 32.000 € con etiqueta ECO: cuáles sueltan más de 3.500 € en cierre de trimestre sin financiera atada – Compra Coche Inteligente
Pingback: Cómo elegir un SUV-B urbano en 2026 por debajo de 30.000 €: umbral de descuento exigible y acabado intermedio que no infla el PVP – Compra Coche Inteligente
Pingback: Cómo elegir un SUV-B híbrido con etiqueta ECO en 2026 para uso mixto ciudad-carretera: equipamiento mínimo rentable y umbral de descuento exigible bajo 30.000 € – Compra Coche Inteligente