
Comparar dos híbridos chinos del segmento C por ficha técnica sirve de poco si luego uno te devuelve 2.000 euros menos al venderlo. Aquí no miramos cuál acelera mejor: miramos cuánto dinero sale de tu bolsillo entre el día de la firma y el día en que lo entregas en el concesionario de turno dentro de cinco años.
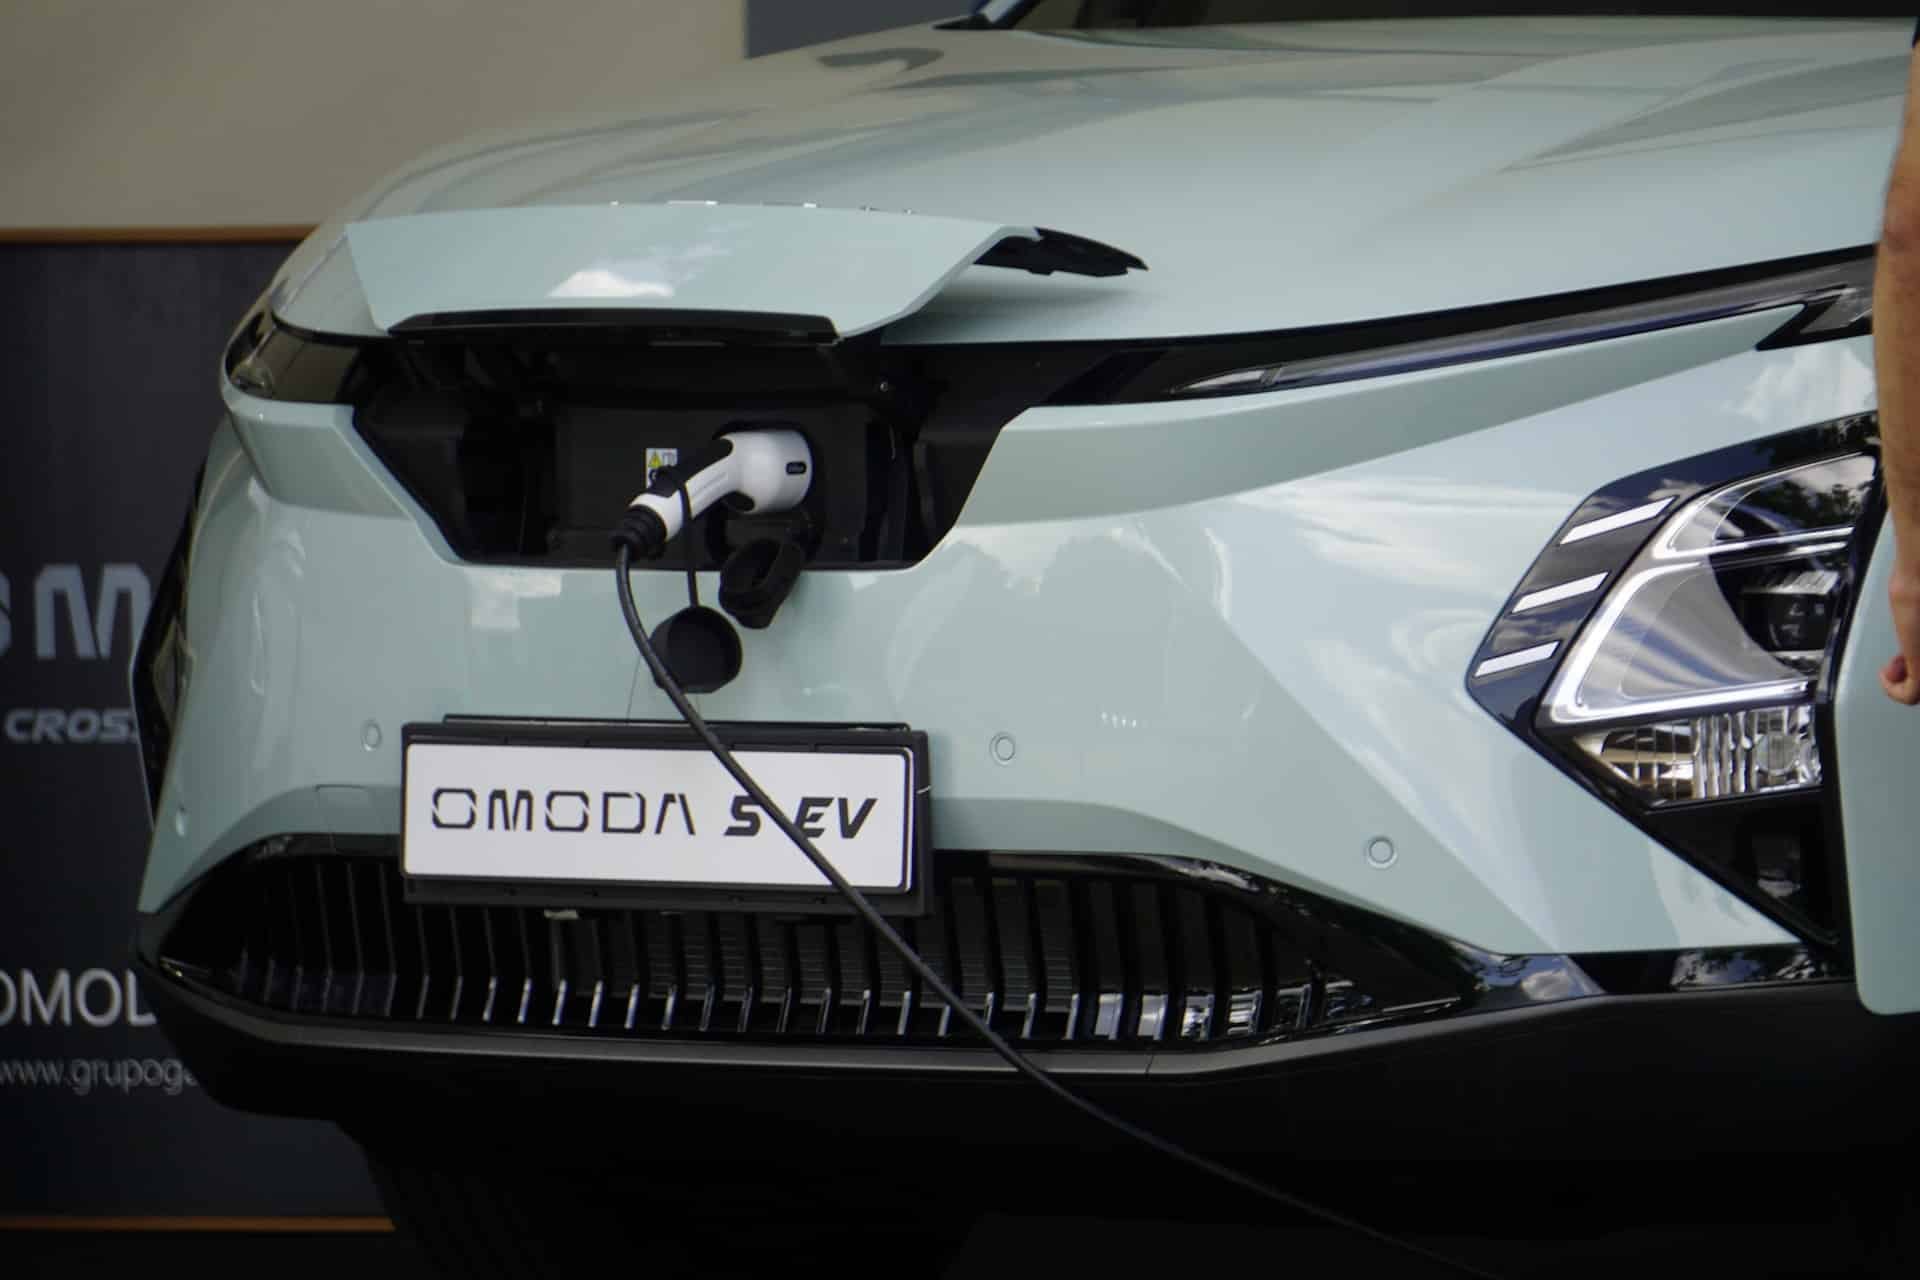
Omoda 5 SHS: ficha y precio desde 29.400 €
El Omoda 5 SHS monta un 1.5 TGDI híbrido con una potencia combinada en torno a 220 CV (unos 110 kW), homologa un consumo de 5,5 l/100 km y emite cerca de 120 g/km de CO₂. Su PVP de partida ronda los 29.400 euros, precio de fabricante sin contar descuentos ni campañas puntuales del concesionario, algo que conviene tener siempre presente antes de comparar cifras de catálogo.
| Potencia (kW) | Potencia (CV) | Velocidad máxima | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|---|
| ≈110 kW | ≈220 CV | ≈180 km/h | ≈5,5 l/100 km | ECO | Híbrido |
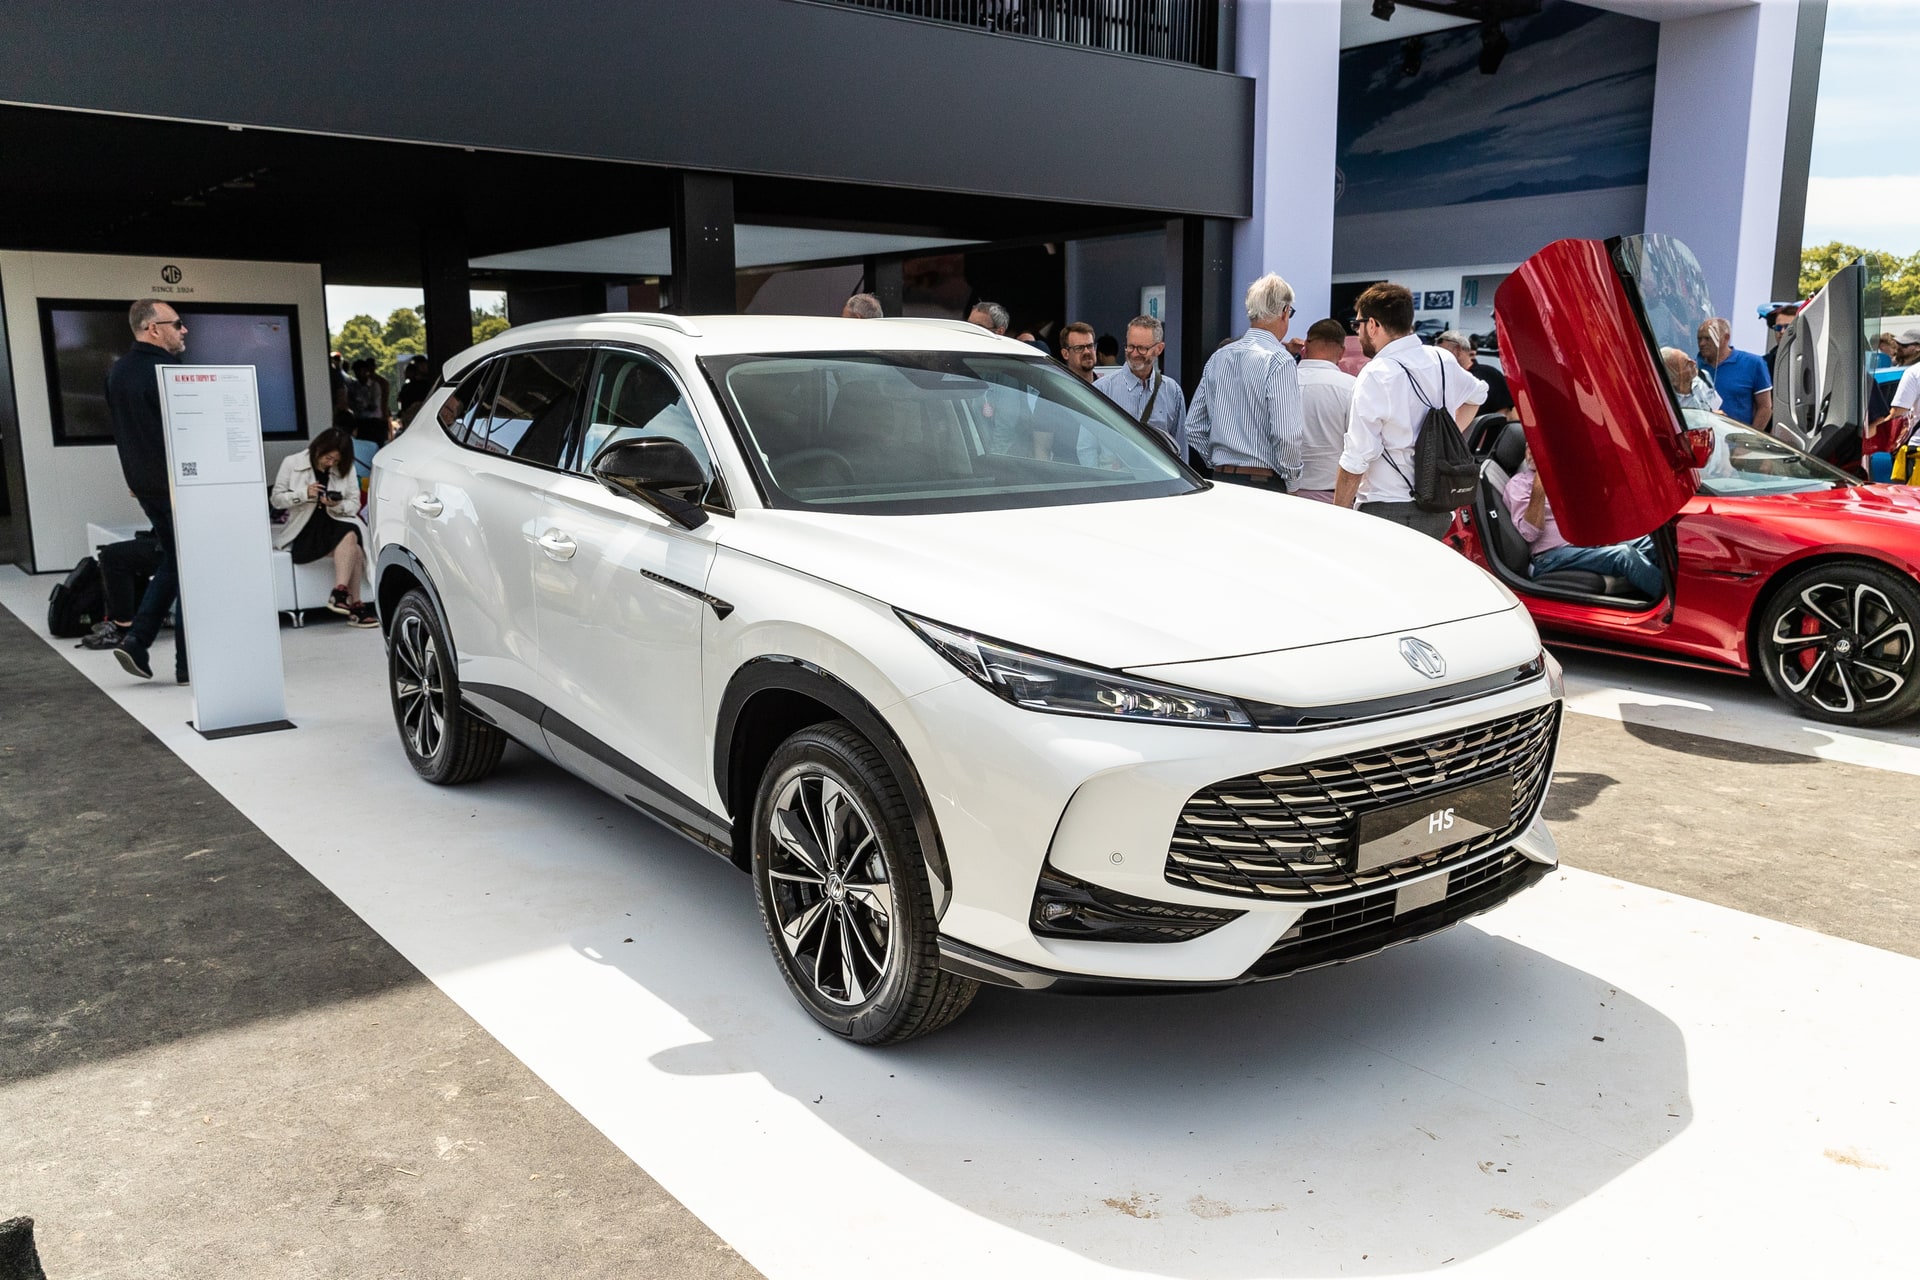
MG HS Hybrid+: ficha y precio desde 33.800 €
El MG HS Hybrid+, en su versión 1.5T 224 Comfort de 5 puertas automático, entrega una potencia parecida en caballos (unos 220 CV, aunque la cifra en kW que maneja la ficha ronda los 170 kW) y un consumo homologado idéntico al del Omoda: 5,5 l/100 km, con emisiones algo más altas, cerca de 130 g/km. Su precio de entrada se sitúa en torno a 33.800 euros, 4.400 euros por encima del Omoda antes de cualquier negociación.
| Potencia (kW) | Potencia (CV) | Velocidad máxima | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|---|
| ≈170 kW | ≈220 CV | ≈190 km/h | ≈5,5 l/100 km | ECO | Híbrido |
Consumo real y coste de combustible a 5 años
Aquí hay un dato que descoloca: ambos homologan exactamente 5,5 l/100 km. Para un uso medio de 15.000 km anuales (75.000 km en cinco años) y gasolina a 1,65 €/litro, el gasto en combustible sale prácticamente clavado en los dos: unos 6.800 euros en cada caso. Quien espere que el MG, con más potencia en kW sobre el papel, consuma peor, se equivoca. El consumo real en carretera puede variar un punto por el estilo de conducción, pero no hay margen suficiente para que esta partida decida la comparativa.
Seguro: estimación anual y coste a 5 años
El seguro sí marca diferencia, aunque pequeña. Con un valor asegurado más alto y una potencia fiscal algo superior, el MG HS Hybrid+ suele moverse en pólizas todo riesgo en torno a 820 €/año, frente a unos 750 €/año estimados para el Omoda 5 SHS. A cinco años: 4.100 euros el MG, 3.750 euros el Omoda. Diferencia de 350 euros, no determinante por sí sola, pero que suma en la cuenta final.
Depreciación esperada a 5 años
Esta es la partida que de verdad separa a los dos coches. Ni Omoda ni MG llevan suficiente recorrido en España como para hablar de residuales consolidados, y eso penaliza especialmente al recién llegado. Con datos de mercado de usado chino equivalente, el Omoda 5 SHS podría conservar entre el 36% y el 40% de su PVP a cinco años (residual aproximado de 11.200 euros, depreciación de 18.200 euros). El MG, con más años vendiéndose en España y una red de posventa algo más asentada, podría retener un 40% (residual en torno a 13.500 euros, depreciación de 20.100 euros). En términos absolutos el MG se deprecia más euros porque parte de un precio más alto, aunque en porcentaje pierda un pelín menos.
Coste total de propiedad a 5 años
Sumando depreciación, combustible y seguro, sin financiación de por medio:
| Modelo | Depreciación 5 años | Combustible 5 años | Seguro 5 años | TCO estimado | Puntuación financiera |
|---|---|---|---|---|---|
| Omoda 5 SHS | ≈18.200 € | ≈6.800 € | ≈3.750 € | ≈28.750 € | 7,5/10 |
| MG HS Hybrid+ | ≈20.100 € | ≈6.800 € | ≈4.100 € | ≈31.000 € | 6,8/10 |
El Omoda sale unos 2.250 euros más barato a cinco años. No por ser mejor coche, sino por partir de un PVP 4.400 euros inferior que la depreciación y el seguro no llegan a compensar en sentido contrario.
Trampas comerciales y financiación
Cuidado con dos cosas. Primera: muchos descuentos agresivos en SUV-C chinos están atados a financiar con la marca a un TAE que ronda el 7-8%, lo que se come en intereses buena parte del ahorro inicial. Haz siempre la cuenta a contado frente a financiado antes de firmar nada. Segunda: en unidades de "kilómetro cero" de estos dos modelos, comprueba la primera matriculación en la ficha técnica; si figura a nombre de una flota de la propia red, el descuento real debería ser mayor del que ofrecen de entrada, algo que ya tratamos al hablar del SUV-C híbrido chino frente al generalista japonés.
Momento óptimo de compra y Plan Auto+
Cierre de trimestre y cierre de año siguen siendo los momentos de mayor margen de negociación en ambas marcas, con descuentos que en este segmento han llegado a superar los 3.000 euros según el ranking de SUV-C híbridos chinos bajo 32.000 €. Si achatarras un vehículo antiguo que cumpla los requisitos del Plan Auto+, puedes sumar una ayuda adicional a la operación; consulta siempre el importe y los requisitos vigentes en la web oficial del plan antes de dar nada por hecho, porque las condiciones cambian con frecuencia.
Veredicto: cuál compensa según tu uso
Si tu prioridad es pagar menos en cinco años y no te preocupa el margen de depreciación de una marca con menos recorrido en España, el Omoda 5 SHS gana por precio de entrada. Si valoras la red de posventa algo más asentada del MG y puedes negociar esos 4.400 euros de diferencia inicial a la baja, la distancia se recorta mucho. Ninguno de los dos es una mala compra; la diferencia está en cuánto margen de negociación consigas arrancar antes de firmar.
Preguntas frecuentes
¿El Omoda 5 SHS consume menos que el MG HS Hybrid+?
No, ambos homologan 5,5 l/100 km. El consumo real dependerá más del tipo de conducción y del trayecto que de la marca.
¿Por qué el MG HS Hybrid+ se deprecia más en euros si retiene parecido porcentaje?
Porque parte de un PVP más alto (≈33.800 € frente a ≈29.400 € del Omoda). El mismo porcentaje de pérdida sobre una base mayor da una cifra absoluta superior.
¿Compensa financiar con la financiera de la marca en estos modelos?
Solo si el TAE ofrecido es claramente inferior al de tu banco habitual. Muchos descuentos de catálogo en SUV-C chinos están condicionados a financiar a tipos del 7-8% TAE, que pueden anular el ahorro inicial.
¿Puedo aplicar el Plan Auto+ a cualquiera de los dos modelos?
Depende del vehículo que achatarres y de los requisitos vigentes del plan en el momento de la compra. Consulta siempre la web oficial antes de contar con esa ayuda en tu presupuesto.
Checklist financiera antes de firmar
- Pide el PVP real tras descuento por escrito, no de palabra, y compara contra el PVP de catálogo (29.400 € Omoda, 33.800 € MG) para calcular el descuento efectivo.
- Calcula el coste a contado frente al coste financiado con el TAE exacto que te ofrezcan, no con el "0% TAE" de titular que suele llevar condiciones.
- Pregunta por la primera matriculación si te venden una unidad de kilómetro cero: si consta a nombre de flota, exige un descuento superior.
- Confirma en la web oficial del Plan Auto+ si tu coche actual cumple los requisitos de achatarramiento antes de contar con esa ayuda en tu presupuesto.
- Revisa el seguro con dos o tres compañías distintas: la diferencia estimada de 350 € a 5 años entre ambos modelos puede ampliarse o reducirse según tu perfil de conductor.
