
El monovolumen de 7 plazas es uno de esos segmentos donde la cuenta del renting particular se tuerce rápido. Mucha cuota, mucho compromiso, y residuales que las financieras calculan a la baja porque saben que un coche familiar sale machacado. La pregunta no es si el renting "es cómodo" — lo es —. La pregunta es a partir de qué año la propiedad le pasa por encima y cuánto dinero dejas sobre la mesa si no haces los números antes de firmar.
Vamos al grano.
Por qué el renting particular encarece en el segmento 7 plazas
En un SUV-C compacto la cuota de renting a 48 meses se mueve en rangos razonables porque el coche tiene mercado de segunda mano amplio y residual previsible. Un monovolumen de 7 plazas, no. La demanda en VO es más estrecha, el desgaste interior es brutal (tres sillas infantiles, barro, migas, puertas correderas castigadas) y las financieras lo saben. Resultado: cuotas que para un Ford Tourneo Custom o un Volkswagen Multivan rondan fácilmente los 700-900 €/mes con 15.000 km/año a 48 meses, cuando un SUV-C equivalente se queda en 500-600 €.
Hay que ponerlo en contexto antes de seguir: los precios PVP que aparecen más abajo son orientativos del fabricante, sin descuentos de concesionario, campañas ni ayudas tipo Plan Auto+.
El escenario base: compra financiada a 60 meses
Hagamos una cuenta simple con un monovolumen tipo, PVP 55.000 € tras un descuento negociado razonable del 8-10% sobre tarifa (exigible en cierre de trimestre, sin financiación atada obligatoria).
- Precio final: ~50.000 €
- Entrada: 10.000 €
- Financiado: 40.000 € a 60 meses, TAE 7,5% (banco, sin cuota final)
- Cuota mensual: ~800 €
- Coste financiero total: ~8.000 € en intereses
A los 5 años has pagado 58.000 € y el coche es tuyo. Residual estimado a 5 años y 75.000 km: 45-50% del PVP, es decir, 22.000-25.000 €. Coste neto de propiedad: ~33.000-36.000 € en 60 meses, o 550-600 €/mes equivalente.
El escenario renting particular 48 meses
Mismo coche, renting particular con 15.000 km/año, sin entrada, 48 meses: cuota aproximada 850 €/mes todo incluido (seguro a todo riesgo, mantenimiento, impuestos). En 48 meses: 40.800 € pagados y entregas el coche. Cero patrimonio.
¿La ventaja? No asumes riesgo residual, no te comes la depreciación si el mercado se hunde, y pagas cuota plana sin sustos de mantenimiento. ¿El coste? Esos 40.800 € son gasto puro.
El punto de inflexión
A nuestro juicio, el cálculo cambia en el año 5-6 de propiedad. Si piensas quedarte el coche 7-8 años y pasar de los 120.000 km, la compra financiada gana con holgura: amortizas los intereses, sigues rodando sin cuota, y el residual ya es casi irrelevante porque el coche "trabaja" gratis los últimos años. Si vas a cambiar a los 4 años sí o sí, el renting es defendible — sobre todo si tu uso anual se mantiene estable bajo los 15.000 km.
Umbral práctico: por debajo de 15.000 km/año y rotación cada 4 años, renting. Por encima de 18.000 km/año o permanencia prevista superior a 6 años, compra financiada.
Ford Tourneo Custom — desde ~52.000 €
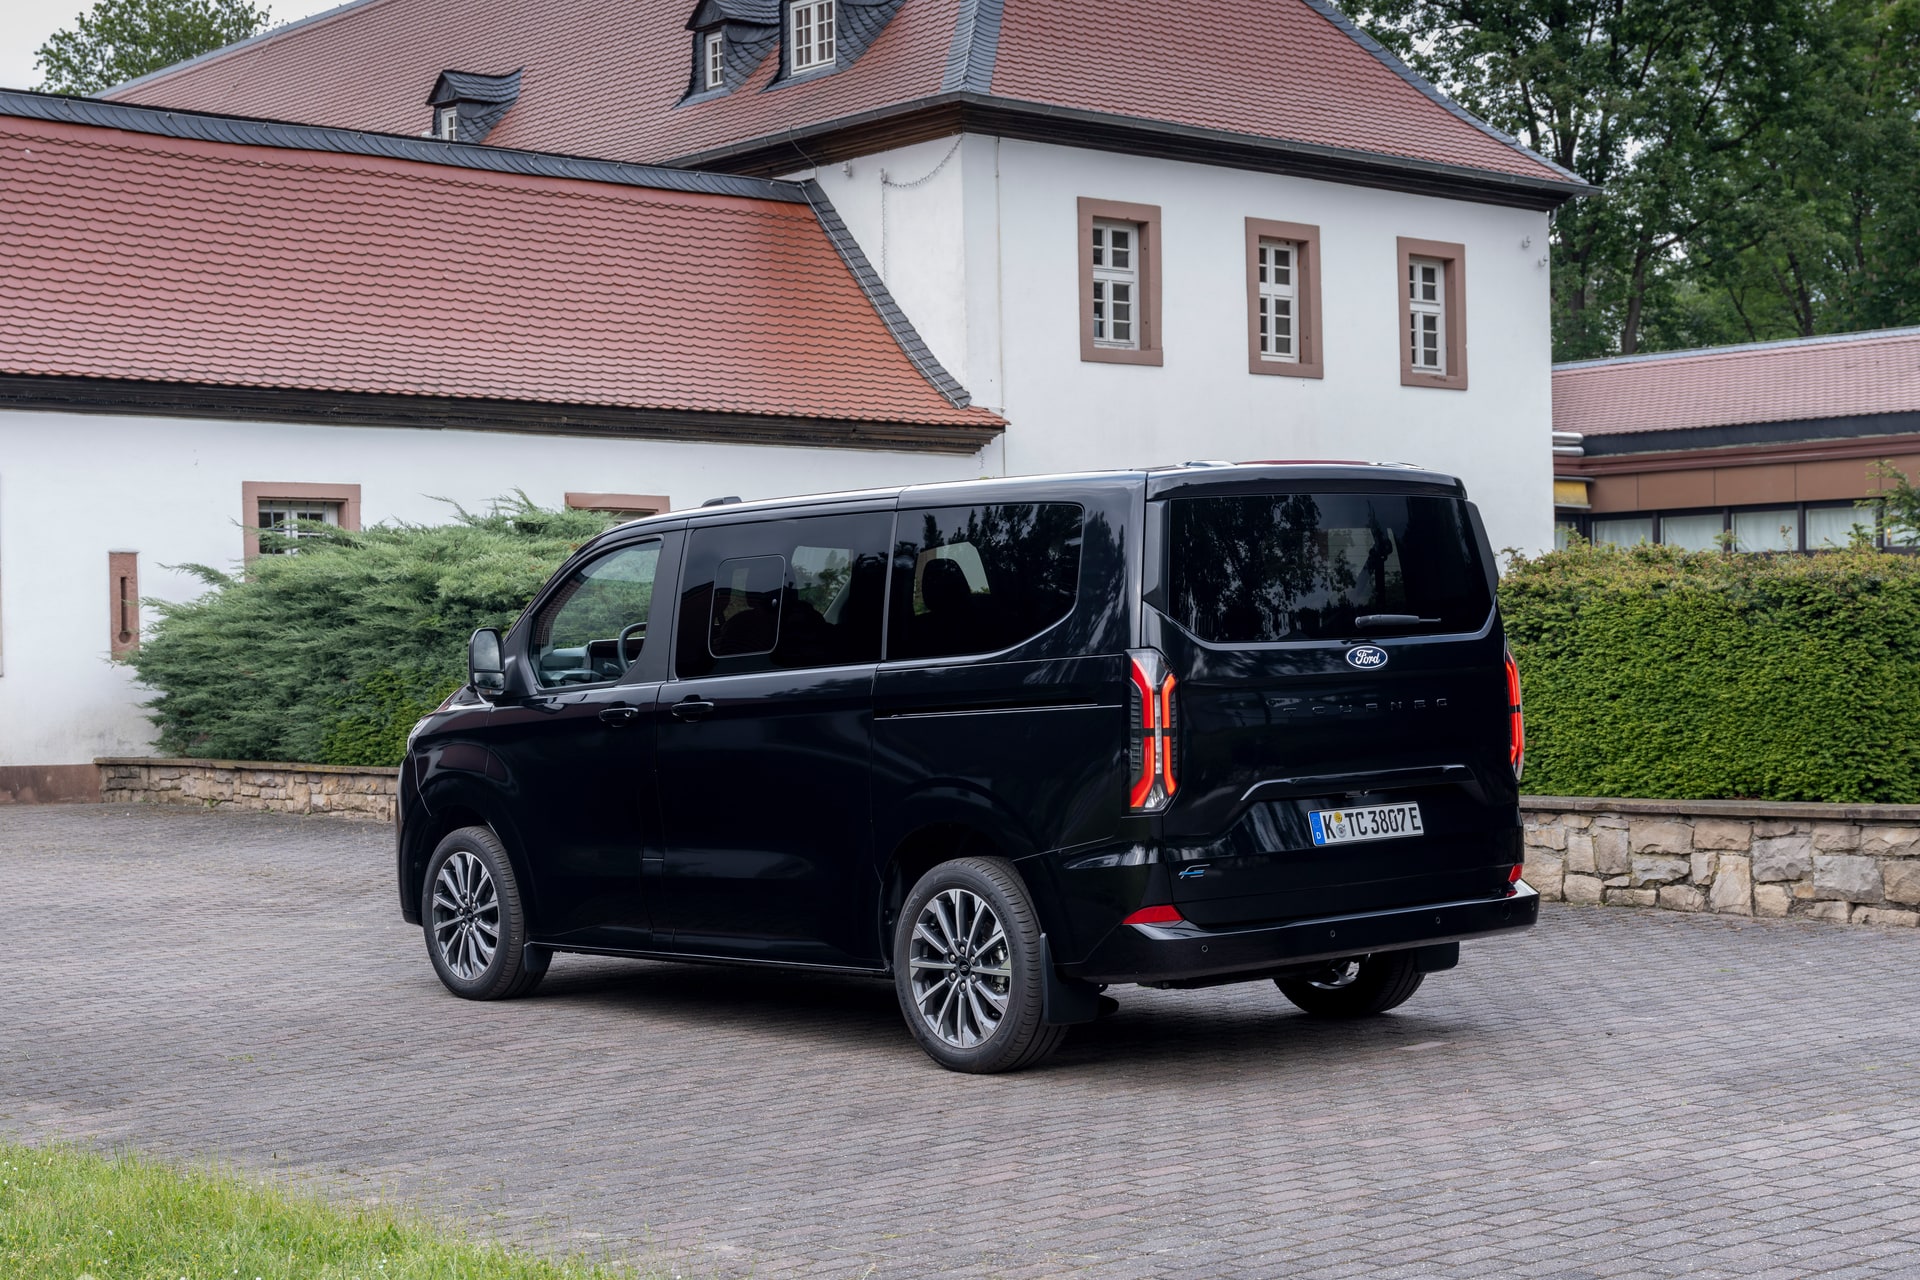
El referente del segmento en España para familia numerosa real. Puertas correderas, tercera fila usable sin discusión, batalla larga. En renting particular aparece con cuotas que raramente bajan de 750 €/mes a 48 meses y 15.000 km/año sin entrada. En compra, descuentos del 7-10% en stock antiguo son exigibles; si llega restyling, hasta 12%. El Ford Tourneo Custom es un caso claro de coche que compensa comprar si vas a hacerle kilómetros: la mecánica diésel aguanta y el residual, aunque no brillante, es predecible.
No tenemos ficha técnica verificada del Tourneo Custom en el bloque de datos de este artículo, así que no entramos a dar potencias ni consumos concretos — remitimos al comparativo frente al Caravelle diésel a 5 años para el detalle de coste completo.
Volkswagen Multivan — desde ~60.000 €
Más caro de entrada, acabado superior, residual mejor a 4 años (sobre 55% frente al 48-50% del Tourneo). En renting particular paga esa ventaja: cuotas similares al Ford a pesar del PVP más alto, porque el residual tira la cuota hacia abajo. Para quien rote a 4 años, el Multivan en renting es de los pocos casos donde la cuenta tiene sentido matemático. Para quien compra a quedarse, el sobreprecio inicial no se recupera.
Peugeot Rifter 7 plazas — desde ~32.000 €
El contraargumento barato. Un Rifter Long 7 plazas bien equipado se queda bastante por debajo del Tourneo en PVP, con cuota de renting en 400-500 €/mes. Tercera fila más justa, acabado menos sólido, pero para familia con uso mixto urbano y viaje ocasional cumple. Aquí el renting particular rara vez compensa frente a compra al contado o financiación corta: el coche es lo bastante asequible como para no necesitar diluir pago a 48 meses.
Dacia Jogger — desde ~20.000 €
La disrupción. Jogger híbrido 7 plazas por debajo de 25.000 € bien negociado, financiable a 60 meses con cuotas por debajo de 350 €/mes. Aquí hablar de renting particular es casi absurdo: el diferencial de cuota contra la compra no justifica ceder propiedad. Si el presupuesto manda, el Jogger convierte la ecuación "renting vs compra" en una no-decisión. Se compra.
Tabla resumen
| Modelo | PVP desde | Cuota renting orientativa (48m/15.000km) | Mejor vía adquisición | Puntuación financiera |
|---|---|---|---|---|
| Ford Tourneo Custom | ~52.000 € | ~750-850 €/mes | Compra financiada si >5 años | 8/10 |
| Volkswagen Multivan | ~60.000 € | ~800-900 €/mes | Renting si rotas a 4 años | 7/10 |
| Peugeot Rifter 7pl | ~32.000 € | ~400-500 €/mes | Compra financiada corta | 7/10 |
| Dacia Jogger 7pl | ~20.000 € | No justifica renting | Compra al contado o financiada | 9/10 |
Checklist financiera antes de firmar
- Calcula tu kilometraje real de los últimos 3 años. Si pasas de 18.000 km/año, descarta renting salvo que negocies cuota con 25.000 km/año y aceptes la subida.
- Pide por escrito la cuota residual (valor de recompra opcional) si el renting lo ofrece. Muchos contratos la ocultan y es el dato que decide si el coche "valía" la cuota.
- Compara TAE banco vs financiera de marca. La financiera suele ofrecer 0-2% TAE condicionado a mantener 4-5 años en la casa; el banco cobra 6-8% sin ataduras. Haz la cuenta con el sobrecoste de mantenimiento oficial incluido.
- Negocia en cierre de trimestre (marzo, junio, septiembre, diciembre) y pregunta explícitamente por stock antiguo del modelo si el restyling está anunciado. Descuentos del 10-12% son reales, no humo.
- Si vas a achatarrar un coche de más de 10 años para acogerte al Plan Auto+, verifica en la web oficial las condiciones vigentes y que tu vehículo cumple antigüedad y titularidad mínima. Si no cumples, el "descuento" se evapora y acabas pagando PVP pelado.
FAQ
¿En qué año exacto la compra financiada supera al renting en un monovolumen 7 plazas?
En torno al año 5-6 de propiedad, asumiendo financiación a 60 meses con TAE bancaria del 6-8% y uso superior a 15.000 km/año. A partir de ese punto rodar sin cuota compensa la depreciación acumulada.
¿Compensa el renting particular para un Ford Tourneo Custom?
Solo si vas a rotar a 4 años con menos de 15.000 km/año. Si piensas conservarlo más tiempo o haces más kilómetros, la compra financiada a 60 meses sale sensiblemente más barata en coste total.
¿Cuánto descuento debo exigir en un monovolumen 7 plazas nuevo en 2026?
Mínimo 7-8% en condiciones normales, 10-12% en cierre de trimestre o stock previo a restyling. Sin financiación atada obligatoria — si te condicionan el descuento a financiera de marca cara, la ecuación se rompe.
¿El Plan Auto+ aplica a monovolúmenes de 7 plazas?
Aplica a vehículos que cumplan los criterios de eficiencia y etiqueta vigentes del plan, principalmente electrificados. Consulta la web oficial para el importe y requisitos actualizados antes de contar con la ayuda en tu negociación.

1 comentario
Pingback: Cómo elegir un SUV-B híbrido en 2026 negociando el descuento sin pasar por la financiera de marca: umbral mínimo del 10% exigible – Compra Coche Inteligente