
La pregunta corta tiene respuesta corta: a 4 años, financiado con la marca y sin heroicidades, el Volvo XC60 sale más barato que el BMW X3 en cuota mensual y en desembolso total, pero el X3 aguanta mejor el valor residual y eso mete ruido en la cuenta final. La pregunta larga —cuál compensa a ti— depende de tres variables que casi nadie mira antes de firmar: cuánto sueltan de descuento en cierre de trimestre, qué TAE te clavan por aceptar la financiera oficial, y cuánto vale realmente el coche cuando devuelvas las llaves en el mes 48.
Vamos a las cifras. Aviso previo obligatorio: los precios que citamos son PVP recomendado por el fabricante, sin descuentos de concesionario, sin campañas puntuales, sin Plan Auto+ aplicado y sin ofertas de financiera. Son el punto de partida para negociar, no el precio final.
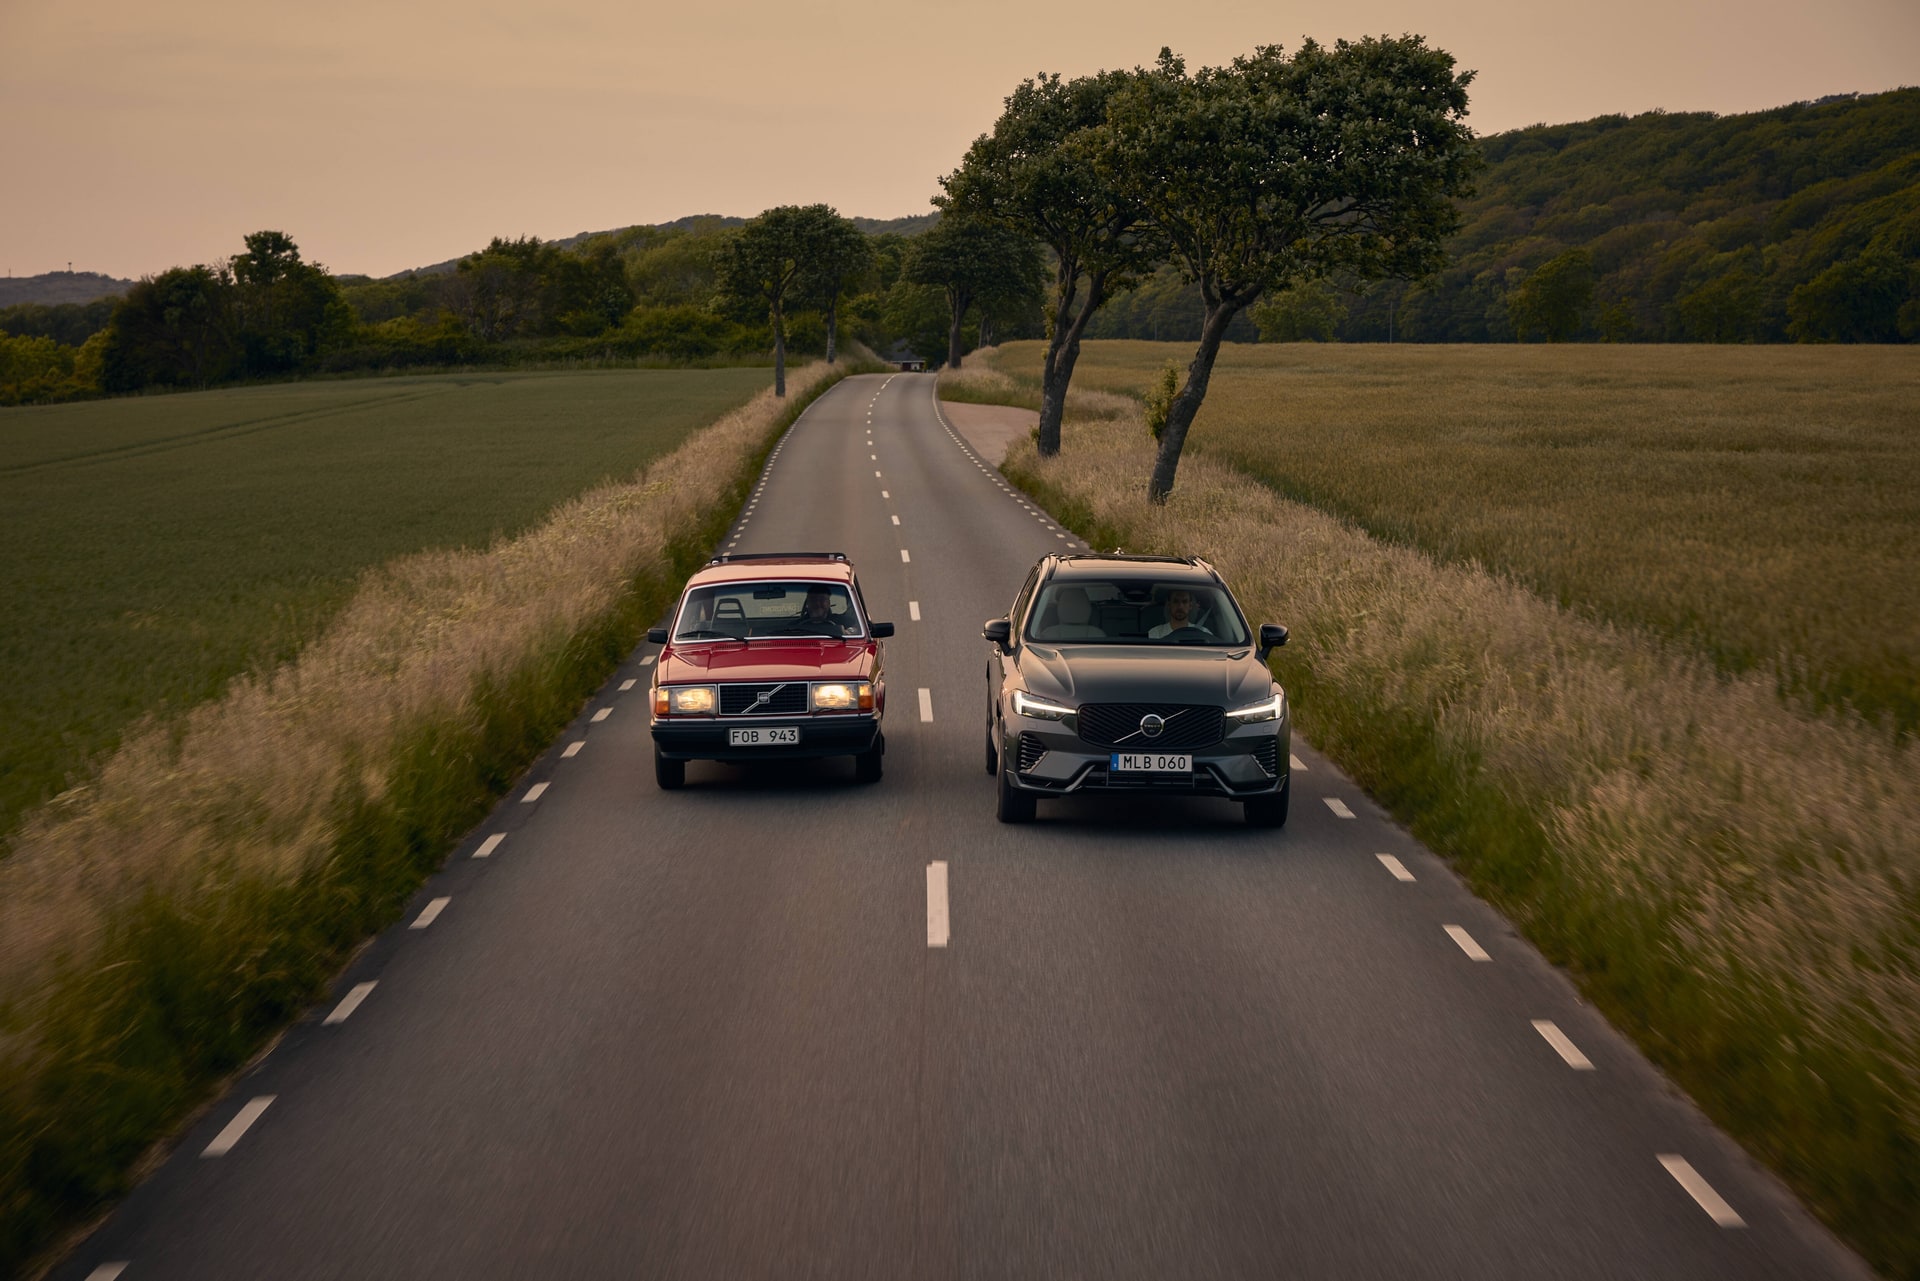
Volvo XC60 desde ≈56.900 €: qué compras y qué financias
El XC60 que manejamos en este análisis es el MHEV 2.0 B5 250 Essential AWD 5p Aut., con etiqueta ECO por su microhibridación de 48V. Ojo: no es el PHEV T6/T8 recharge, es el microhíbrido gasolina. Lo aclaramos porque el título habla de "híbridos enchufables" en genérico y el mercado premium mezcla PHEV y MHEV bajo la misma sombrilla comercial de electrificación, pero la etiqueta y la fiscalidad cambian.
| Potencia kW | Potencia CV | Velocidad máx | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|---|
| 180 kW | 250 CV | 180 km/h | 7,5 l/100 | ECO | Microhíbrido gasolina |
Desde aproximadamente 56.900 € PVP. Con la financiera oficial de Volvo, la cuota tipo a 48 meses con 20% de entrada y valor futuro garantizado suele moverse en el entorno de 550-620 €/mes, con TAE que oscila entre el 7,5% y el 9,5% dependiendo de campaña. La marca sueca es de las que más suele "atar" descuento a financiación: pueden soltarte 4.000-6.000 € sobre PVP si aceptas su financiera, y bajar ese descuento a la mitad si pagas al contado. Eso hay que meterlo en la cuenta antes de darse golpes de pecho.
BMW X3 desde ≈65.100 €: la prima premium con mejor residual
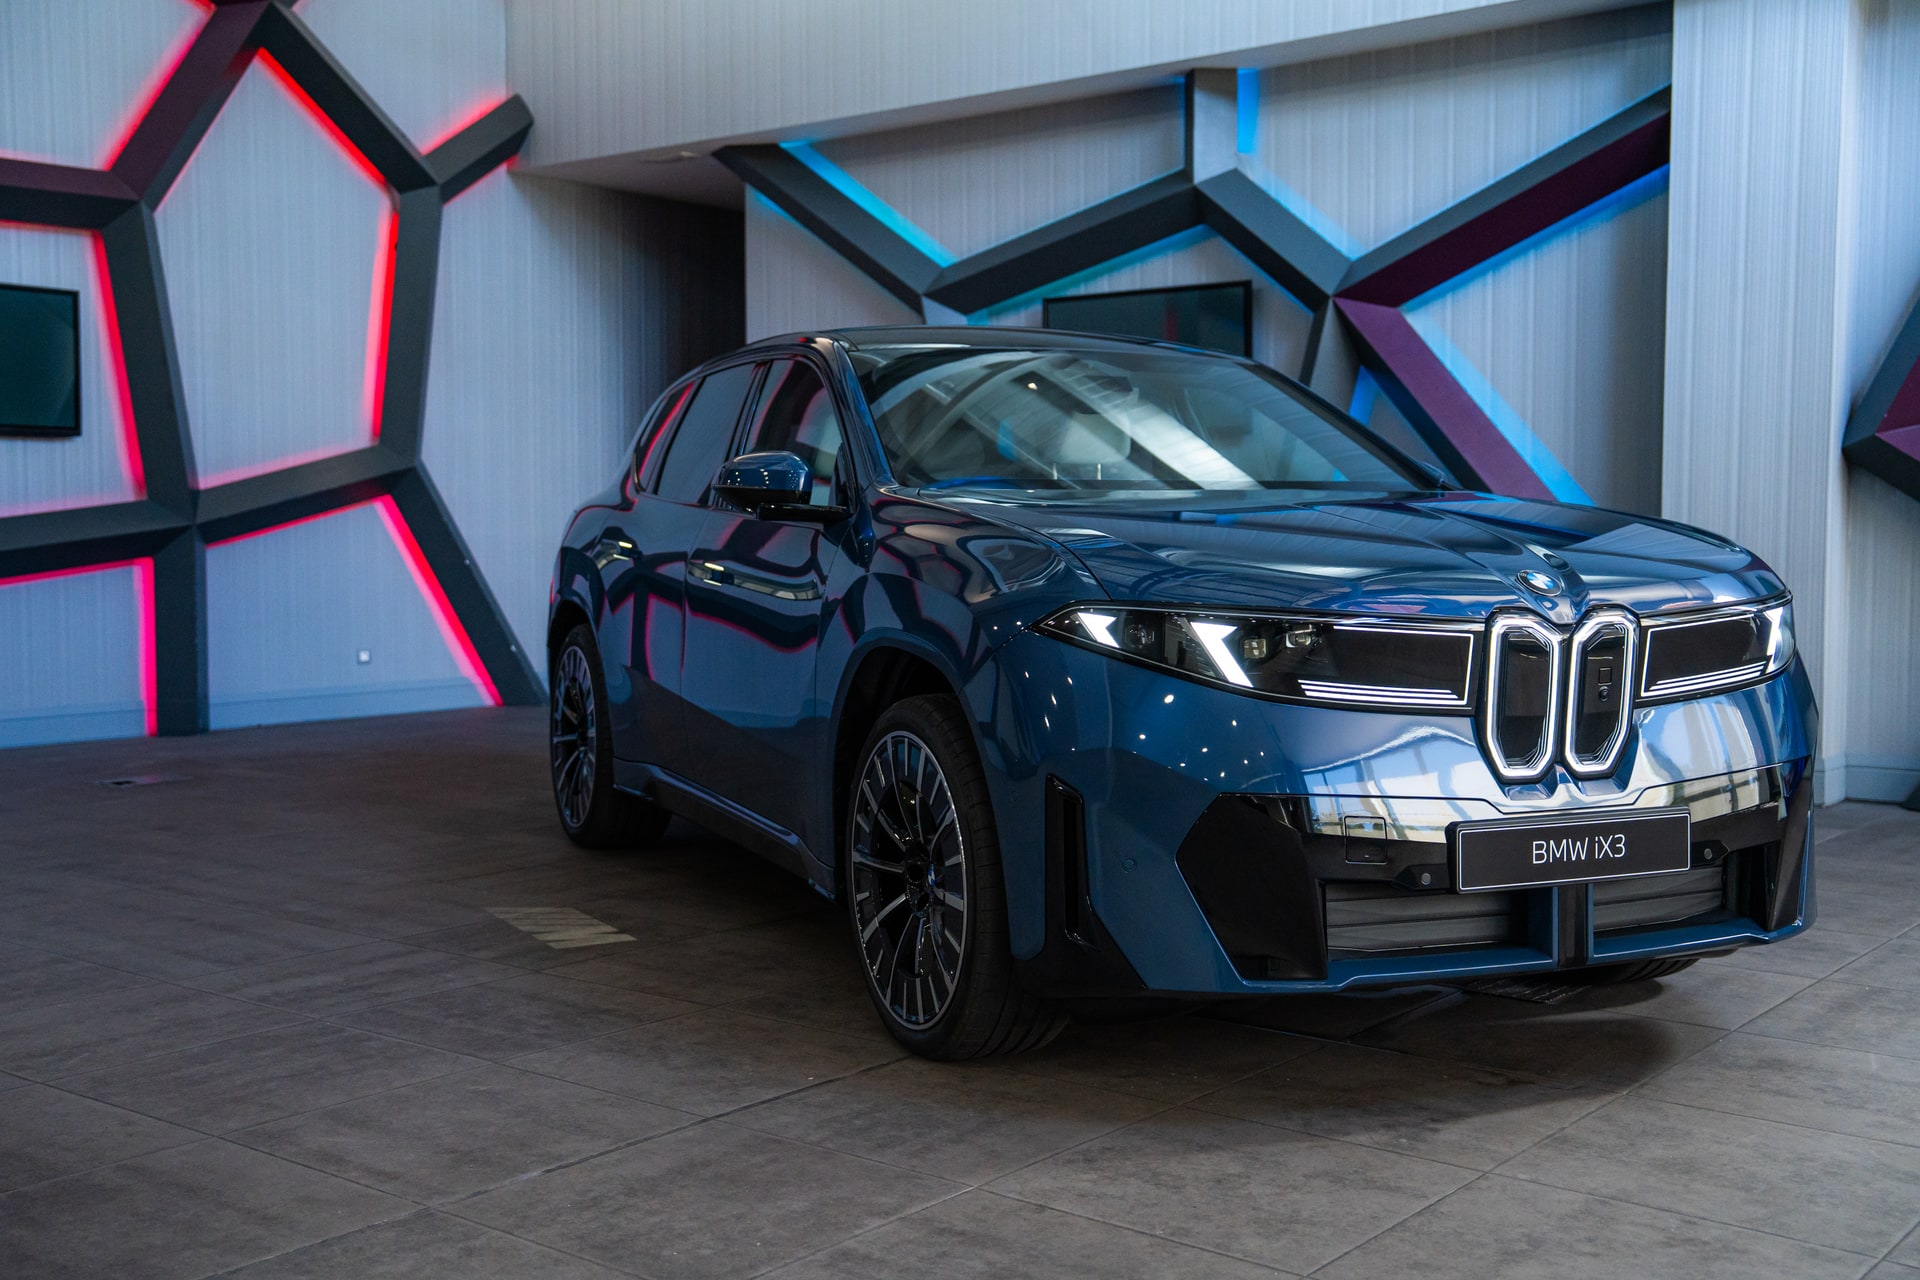
El X3 de referencia aquí es el G45 20i xDrive 208 5p Aut., también microhíbrido gasolina de 48V, etiqueta ECO. Misma categoría fiscal que el Volvo, distinto planteamiento mecánico.
| Potencia kW | Potencia CV | Velocidad máx | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|---|
| 150 kW | 210 CV | 220 km/h | 7 l/100 | ECO | Microhíbrido gasolina |
Desde aproximadamente 65.100 € PVP, unos 8.200 € por encima del XC60. Con BMW Financial Services, cuota tipo a 48 meses con 20% de entrada y VFG ronda los 640-720 €/mes, TAE habitual entre 6,9% y 8,9% según campaña. BMW suele ser menos agresiva en descuento directo, pero compensa con valor futuro garantizado más alto —de ahí que la cuota no se dispare tanto respecto al Volvo pese al PVP superior.
Cuenta a 4 años con financiera de marca: el TCO honesto
Aquí es donde la cosa deja de ser marketing y empieza a ser hoja de cálculo. Simulamos 48 meses, 15.000 km/año, 20% entrada, VFG y financiera de marca. Depreciación estimada a 4 años en segmento SUV-D premium PHEV/MHEV: en torno al 48-52% para el XC60, 42-46% para el X3 (BMW aguanta mejor residual en mercado de segunda mano español, es un hecho verificable en portales de tasación).
| Concepto | Volvo XC60 B5 AWD | BMW X3 20i xDrive |
|---|---|---|
| PVP orientativo | ≈56.900 € | ≈65.100 € |
| Entrada 20% | ≈11.380 € | ≈13.020 € |
| Cuota mensual tipo (48m) | ≈585 € | ≈680 € |
| TAE financiera marca | ≈8,5% | ≈7,9% |
| Coste financiero 48m | ≈39.460 € | ≈45.660 € |
| Valor residual estimado | ≈28.000 € | ≈36.000 € |
| Coste neto propiedad 4 años | ≈22.840 € | ≈22.680 € |
| Puntuación coste real (1-10) | 7,5 | 7,8 |
Sorpresa moderada: la cuenta neta a 4 años queda prácticamente empatada. El XC60 sale más barato en cuota mensual y en desembolso bruto, pero el X3 recupera la diferencia por residual. Si mides "cuánto me sale el coche al mes" el Volvo gana claro. Si mides "cuánto pierdo realmente en 4 años", empate técnico.
Trampas comerciales a vigilar en ambas casas
- Descuento atado a financiera: Volvo suele bajar el descuento entre 2.000 y 3.000 € si pagas al contado. Pide siempre las dos ofertas por escrito.
- TAE real vs nominal: la comisión de apertura (0,5-1%) y los seguros vinculados que empujan como "obligatorios" pueden subir la TAE real 1-1,5 puntos sobre la anunciada.
- VFG con letra pequeña: el valor futuro garantizado se aplica si devuelves el coche en condiciones estrictas (km máximos, estado estético). Pasarte 5.000 km cuesta entre 0,08 y 0,15 €/km según contrato — hasta 750 € que nadie te avisó.
- "Kilómetro cero" premium: mucho X3 y XC60 anunciado como KM0 es matriculación de flota o demo. Verifica en ficha técnica la fecha real y quién fue el primer titular.
Un apunte útil si te decantas por el sueco: hay margen para no pagar el acabado tope. Lo desglosamos en cómo configurar el XC60 sin subir a Ultimate, porque el Essential ya trae ADAS L2 completo de serie.
Momento del año que mueve la aguja
Cierre de trimestre (marzo, junio, septiembre, diciembre) es cuando Volvo suelta más descuento —hemos visto ofertas de 6.000-7.000 € sobre PVP en XC60 stock. BMW es más constante todo el año pero abre la mano en diciembre y en la llegada de restyling. Si el X3 G45 lleva más de 18 meses en mercado sin cambios, empieza a haber margen. Para contexto ampliado del segmento hermano mayor puedes ver la comparativa XC90 vs X5, donde la dinámica es parecida.
Checklist financiera antes de firmar
- Pide dos ofertas paralelas: una con financiera de marca y una al contado. Compara el descuento real, no el porcentaje que te venden.
- Calcula la TAE efectiva incluyendo comisión apertura, seguros vinculados y penalizaciones VFG. Si supera en más de 2 puntos a un préstamo bancario personal, la financiera no compensa.
- Fija km anuales realistas en el contrato VFG. Pasarte cuesta caro; quedarte corto no te devuelven nada.
- Verifica el VFG por escrito y pide el desglose de qué condiciones de devolución activan penalización.
- Negocia en cierre de trimestre con stock en concesionario, no encargo a fábrica. El descuento se dobla.
FAQ
¿Qué SUV sale más barato a 4 años, XC60 o X3, con financiera de marca?
En cuota mensual y desembolso bruto, el Volvo XC60 gana por unos 95 €/mes. En coste neto de propiedad tras restar residual, quedan empatados: el BMW X3 recupera la diferencia por mejor valor de reventa.
¿La financiera oficial siempre es peor que un banco?
No siempre. Si la marca ofrece descuento condicionado de 4.000-6.000 €, absorbe una TAE 2-3 puntos superior a la de un préstamo bancario. Hay que hacer la cuenta caso por caso: descuento ganado vs interés extra pagado.
¿Compensa el X3 pese al PVP más alto?
Compensa si vas a venderlo o entregarlo en 4 años y quieres minimizar pérdida por depreciación. No compensa si buscas la menor cuota mensual posible.
¿Estos precios incluyen Plan Auto+ o descuentos?
No. Son PVP recomendado por el fabricante, sin ayudas públicas, sin descuentos de concesionario y sin campañas puntuales. Al ser microhíbridos con etiqueta ECO, el margen de ayudas oficiales es limitado; el descuento real llegará por vía de negociación con el concesionario.

1 comentario
Pingback: Cómo elegir un SUV PHEV en 2026 si superas los 20.000 km/año: cuándo el diésel o el HEV salen más baratos a 5 años – Compra Coche Inteligente