
La pregunta no es cuál gusta más. La pregunta es cuál te cuesta menos euros después de 60 meses, contando cuota financiera, combustible, impuestos y lo que el mercado esté dispuesto a pagarte cuando lo vendas. Y ahí, la comparativa Volvo XC90 vs BMW X5 no se resuelve con la calculadora del concesionario: se resuelve con una hoja aparte.
Aviso previo: los precios que verás son PVP recomendado por el fabricante, sin descuentos, sin campañas puntuales, sin ayudas a la compra ni promociones de financiera. En cierre de trimestre pueden moverse varios miles de euros. Trátalos como suelo, no como cifra final.
El planteamiento: SUV premium 7 plazas a 5 años
Cinco años, 15.000 km/año, uso mixto familiar con base urbana. Es el escenario típico de comprador de SUV-D premium 7 plazas: familia grande, viajes largos ocasionales, mucho día a día metropolitano. El PHEV tiene sentido si cargas en casa. El gasolina microhíbrido tiene sentido si no cargas nunca. Fuera de esos dos casos, el cálculo cambia.
Volvo XC90 Recharge PHEV desde ≈91.200 €
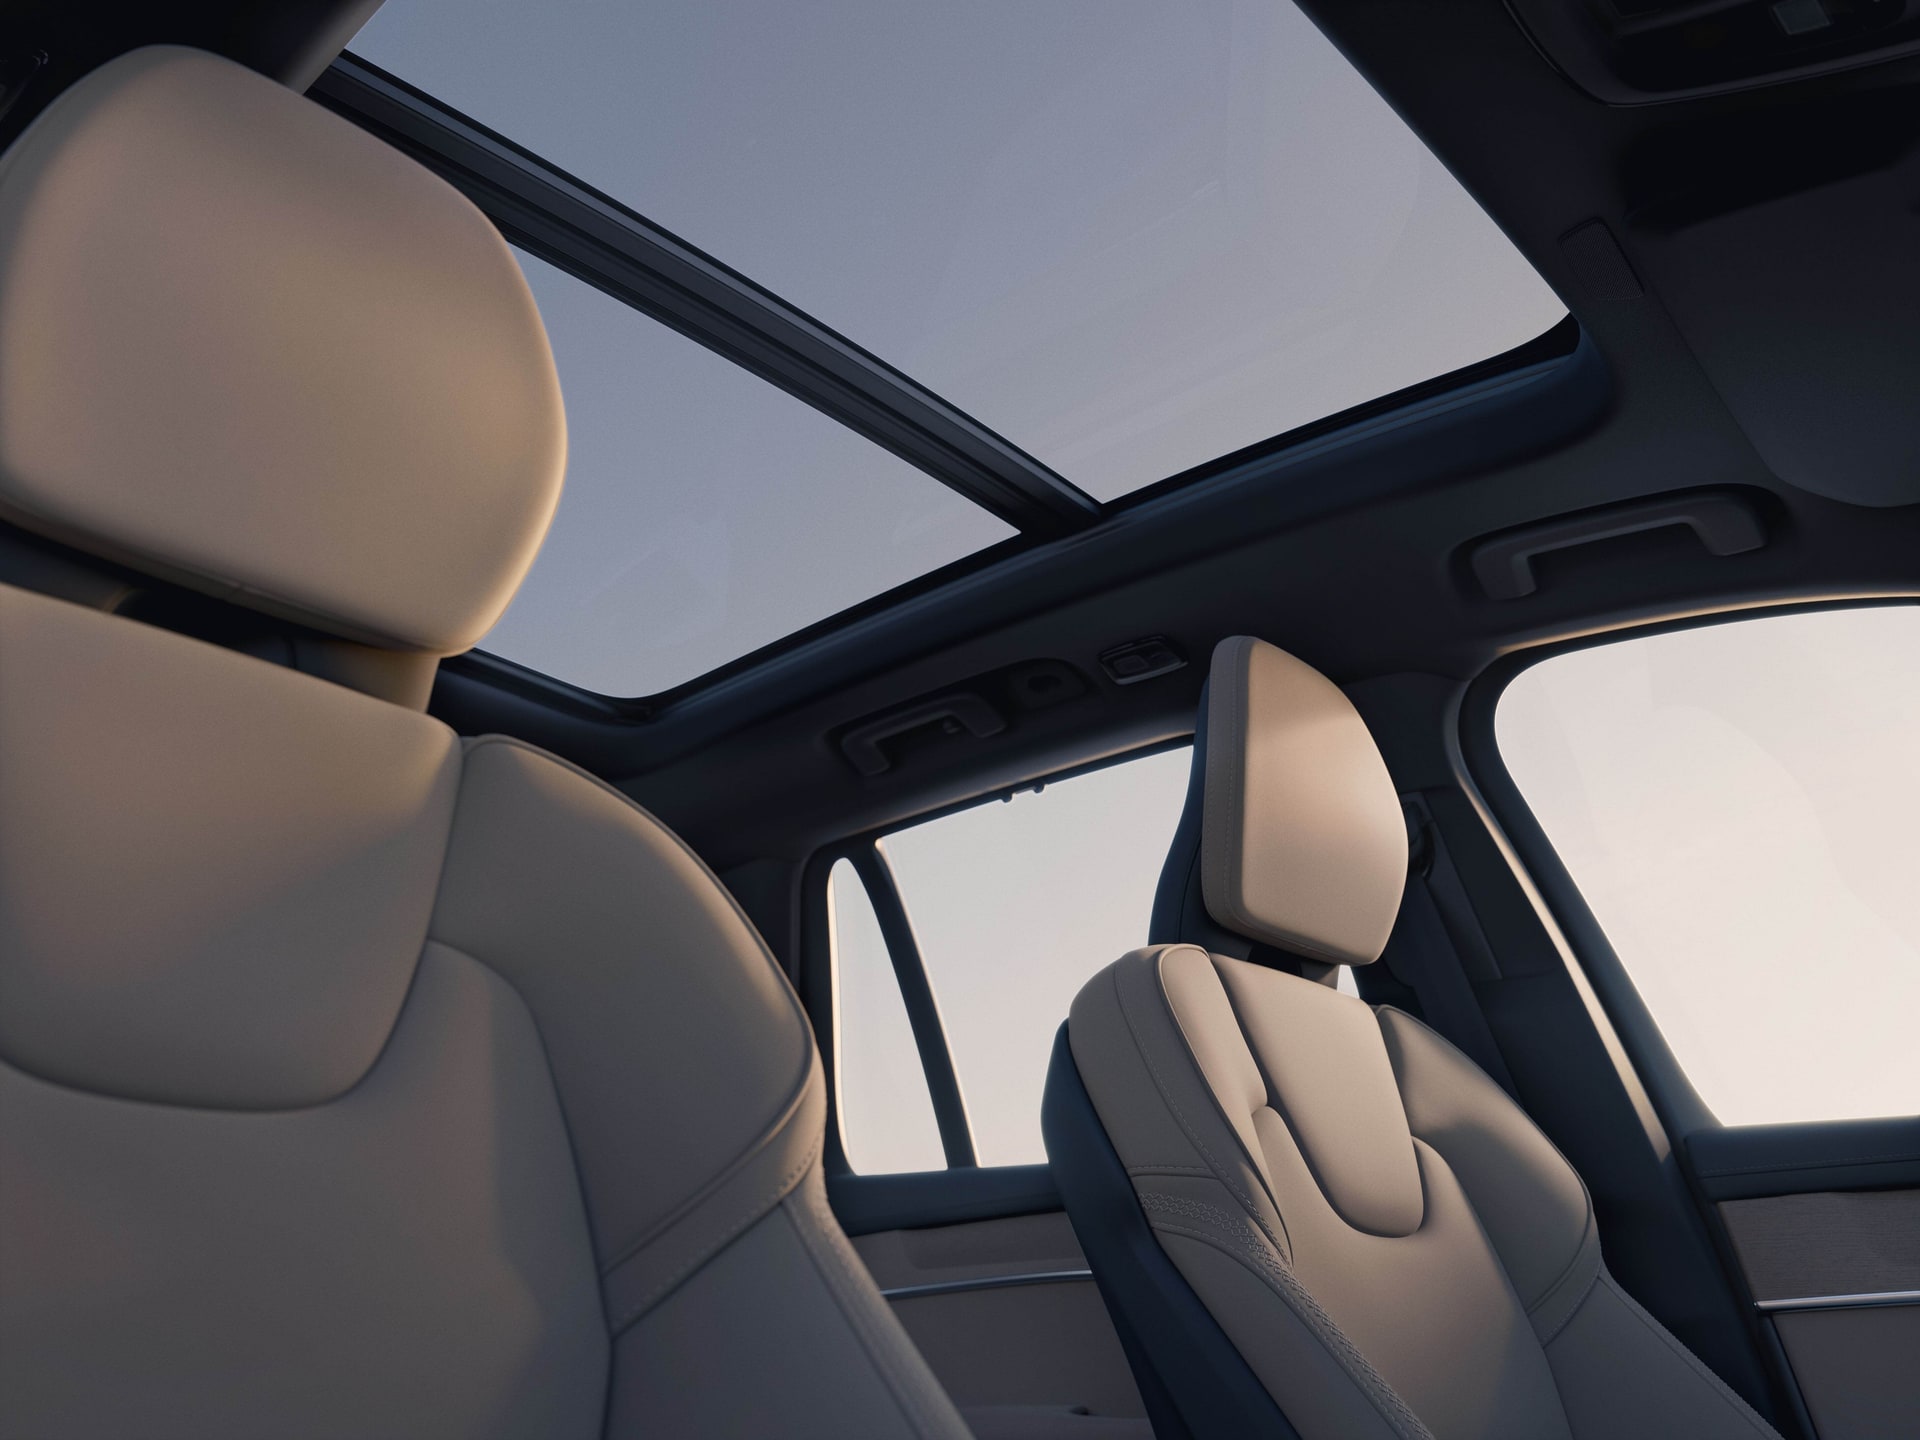
El XC90 vigente en concesionario es el Recharge PHEV T8 de 455 CV con eAWD y siete plazas de serie en acabado Core. Etiqueta CERO, homologación de ≈70 km eléctricos, batería de ≈19 kWh. Sobre el papel es el candidato natural para quien hace 40-50 km diarios enchufados y viajes largos con motor térmico.
| Potencia kW | Potencia CV | Vel. máx. | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|---|---|
| ≈340 kW | ≈460 CV | ≈180 km/h | ≈70 km | ≈1,5 l/100 | CERO | PHEV gasolina |
BMW X5 xDrive40i desde ≈101.000 €
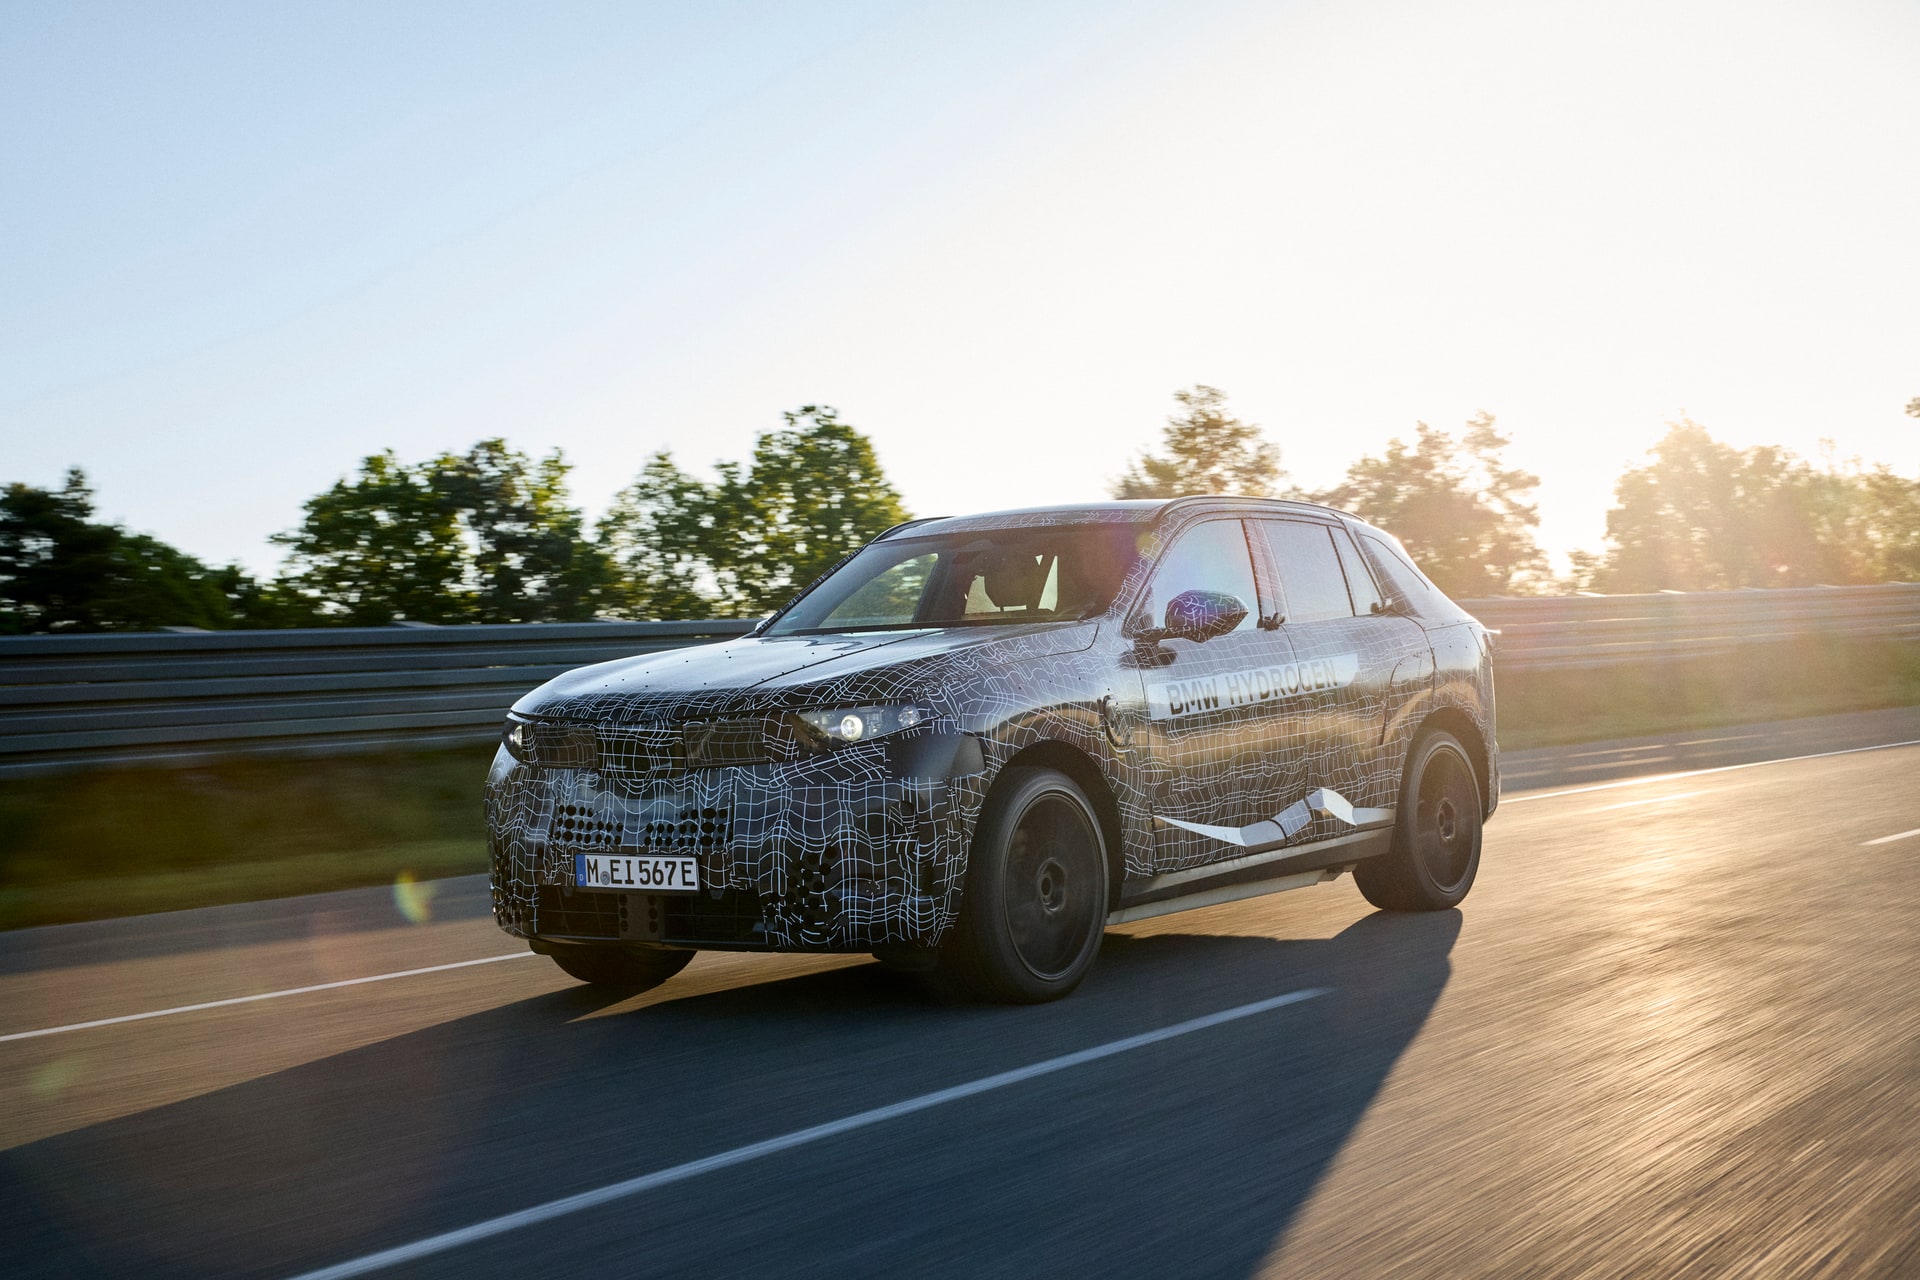
El X5 G05 en versión 40i xDrive de 381 CV es gasolina microhíbrido, etiqueta ECO. Siete plazas van como opción — verifícalo en la configuración antes de firmar, porque en algunos acabados suben el ticket un par de miles largos. Sin enchufe, el consumo homologado ronda los ≈8,5 l/100.
| Potencia kW | Potencia CV | Vel. máx. | Consumo | Emisiones | Etiqueta | Combustible |
|---|---|---|---|---|---|---|
| ≈280 kW | ≈380 CV | ≈250 km/h | ≈8,5 l/100 | ≈190 g/km | ECO | Gasolina MHEV |
Diferencia de PVP: ≈9.800 € a favor del Volvo
Antes de descuentos y sin tocar opciones, el Volvo XC90 arranca casi diez mil euros por debajo del BMW X5 40i. Es la primera palanca del cálculo, y no es menor: sobre 60 meses, esos 10.000 € valen alrededor de 200 €/mes de cuota financiera equivalente.
Financiera de marca: Volvo Car Financial Services vs BMW Bank
Aquí conviene ir con lupa. Volvo Car Financial Services y BMW Bank suelen colgar del PVP un descuento condicionado a financiar un mínimo (habitualmente 15.000-25.000 € a 36-48 meses). El descuento existe, sí, pero la TAE de esa financiación está normalmente entre el 7% y el 9,5% — muy por encima de un préstamo bancario personal con nómina domiciliada, que hoy se mueve en el 6%-7,5% TAE.
Regla útil: si el descuento por financiar es inferior al 4% del PVP, casi siempre te sale mejor coger el préstamo bancario y pagar el coche sin condicionamiento. Por encima del 6% del PVP, hay que sentarse a hacer números en Excel. Nunca lo hagas mentalmente delante del vendedor.
Depreciación estimada a 5 años
En SUV-D premium 7 plazas, el residual a 60 meses/75.000 km ronda el 40-45% del PVP en gasolina y sube al 45-50% en PHEV bien mantenidos con etiqueta CERO todavía vigente fiscalmente. Es una estimación de mercado español — no es garantía contractual.
- Volvo XC90 PHEV: residual estimado ≈45-48% → pierde ≈47.000-50.000 € en 5 años
- BMW X5 40i gasolina: residual estimado ≈42-45% → pierde ≈55.000-59.000 € en 5 años
El X5 parte más caro y deprecia porcentualmente algo peor. Doble golpe.
Cuenta total a 5 años (orientativa)
| Concepto | Volvo XC90 T8 | BMW X5 40i |
|---|---|---|
| PVP orientativo | ≈91.200 € | ≈101.000 € |
| Depreciación 5 años | ≈48.000 € | ≈57.000 € |
| Combustible + luz (15.000 km/año, 50% eléctrico en XC90) | ≈7.500 € | ≈13.500 € |
| Impuesto circulación (etiqueta CERO en muchos municipios bonifica 75%) | ≈250 € | ≈1.000 € |
| Coste financiero 5 años (préstamo bancario 7% TAE) | ≈14.500 € | ≈16.000 € |
| Coste neto estimado 5 años | ≈70.250 € | ≈87.500 € |
La brecha ronda los 17.000 € a favor del Volvo XC90. Y eso asumiendo que cargas el PHEV en casa la mayoría de días. Si no cargas nunca, el consumo real del T8 se dispara por encima de 8 l/100 y la diferencia se estrecha a la mitad — el argumento en ese caso deja de ser económico y pasa a ser fiscal (etiqueta CERO, acceso a ZBE, bonificaciones locales).
Trampas comerciales a vigilar
- "Siete plazas de serie": verifícalo por escrito en la ficha del pedido. En el X5 pueden ser opción de pago.
- Descuento atado a mantenimiento oficial 5 años: suena bien, pero encierra el residual en el canal oficial. Calcula si el paquete de mantenimiento cerrado compensa frente a taller multimarca certificado.
- Kilómetro cero de flota: si te ofrecen un XC90 o X5 con 50-500 km "de demo", exige factura de matriculación. Si es matriculación de la propia marca importadora, la garantía puede empezar antes de que lo recojas.
- PHEV con enchufe que no usas: la etiqueta CERO no compensa el sobrecoste del sistema híbrido si tu wallbox no existe.
Momento del año: cuándo firmar
Cierre de trimestre (marzo, junio, septiembre) y sobre todo cierre de diciembre son la ventana. Los descuentos reales sobre PVP en SUV-D premium 7 plazas se mueven en 6.000-10.000 € en esa franja, sin financiación atada dura, especialmente en el segmento como ya analizamos en el ranking de PHEV bajo 75.000 €. La llegada de un restyling también dispara el descuento del modelo saliente — pregunta siempre por el calendario de facelift.
Renting particular como alternativa
Un XC90 T8 en renting particular a 48 meses/15.000 km/año se mueve orientativamente en 900-1.100 €/mes con seguro todo riesgo, mantenimiento e impuestos incluidos. Multiplica por 48 y suma: 43.200-52.800 €. Sin coche al final. Contra propiedad financiada, es peor economía pura salvo que valores mucho no asumir el riesgo de residual — algo que conviene comparar con rankings de cuota renting del segmento.
Checklist financiera antes de firmar
- Pide el desglose del descuento: cuánto es de campaña libre y cuánto está atado a financiera. Calcula la TAE real de esa financiación con calculadora de amortización, no con la cuota que te enseñan.
- Compara préstamo bancario personal 6,5-7,5% TAE contra la oferta de Volvo Car Financial Services o BMW Bank. Si la diferencia de descuento no supera el 5% del PVP, banco.
- Verifica etiqueta y siete plazas por escrito en el pedido, con fecha de matriculación garantizada antes de fin de año fiscal si te interesa la etiqueta CERO vigente.
- Simula residual a 5 años con dos valoradores independientes. Si un modelo deprecia >55% en tu simulación, revisa el cálculo antes de firmar.
- Si eres autónomo o SL, revisa deducción de IVA y amortización — el PHEV etiqueta CERO tiene tratamiento más favorable en algunos casos.
FAQ
¿El Volvo XC90 Recharge PHEV compensa si no puedo cargar en casa?
No de forma clara. Sin carga nocturna, el consumo real sube por encima de 8 l/100 y pierdes el argumento económico frente al X5. Queda el argumento fiscal (etiqueta CERO, acceso a ZBE), pero pagar el sobrecoste del sistema PHEV solo por la pegatina es cuestionable.
¿Cuánto descuento real es razonable pedir en cierre de trimestre?
En SUV-D premium 7 plazas, un 6-9% sobre PVP sin financiación atada dura es razonable en cierre de trimestre, y hasta 10-12% en cierre de diciembre con stock antiguo. Por debajo del 5% sin condiciones, sigue negociando o cambia de concesionario.
¿La financiera de marca es siempre peor que el banco?
No siempre, pero casi. Si el descuento condicionado a financiar supera el 6% del PVP y la TAE se queda por debajo del 8%, puede compensar. Haz siempre la cuenta con hoja de cálculo, no con la calculadora del vendedor.
¿Qué pasa con la etiqueta CERO del XC90 a 5 años vista?
La normativa vigente mantiene la etiqueta CERO para PHEV con ≥40 km de autonomía eléctrica homologada. El XC90 T8 cumple holgadamente con ≈70 km. Cualquier cambio normativo futuro es incertidumbre a considerar, pero a fecha de compra la etiqueta acompaña.
