
El SUV-D premium híbrido enchufable es, hoy por hoy, el segmento donde más margen tiene el vendedor y donde más disciplina necesita el comprador. Precios de tarifa que rozan o superan los 70.000 €, comisiones jugosas para el concesionario, campañas trimestrales del fabricante y — casi siempre — un bono extra si aceptas la financiera de marca. Ahí es donde se pierde el dinero.
Vamos a lo que importa: qué modelos bajo 75.000 € sueltan más de 6.000 € reales en cierre de trimestre sin que te aten a financiar. Y qué hay que preguntar para que el descuento no venga con hipoteca.
Por qué el cierre de trimestre mueve la aguja en este segmento
Los objetivos comerciales de las marcas premium en España se miden por trimestre natural. Marzo, junio, septiembre y diciembre son los meses en los que el jefe de ventas necesita matricular. No vender: matricular. Esa diferencia es la que abre la puerta a que un SUV-D PHEV de 68.000 € PVP se cierre en 61.000 € o menos.
El PHEV premium acumula además dos presiones extra: stock físico caro de mantener y competencia directa del BEV equivalente, que en algunas marcas ya canibaliza pedidos. Resultado: descuentos de dos dígitos porcentuales en unidades concretas.
Los precios que verás a continuación son PVP recomendado por el fabricante, sin descuentos, campañas puntuales ni Plan Auto+ aplicados. Sirven de ancla para negociar, no como precio final.
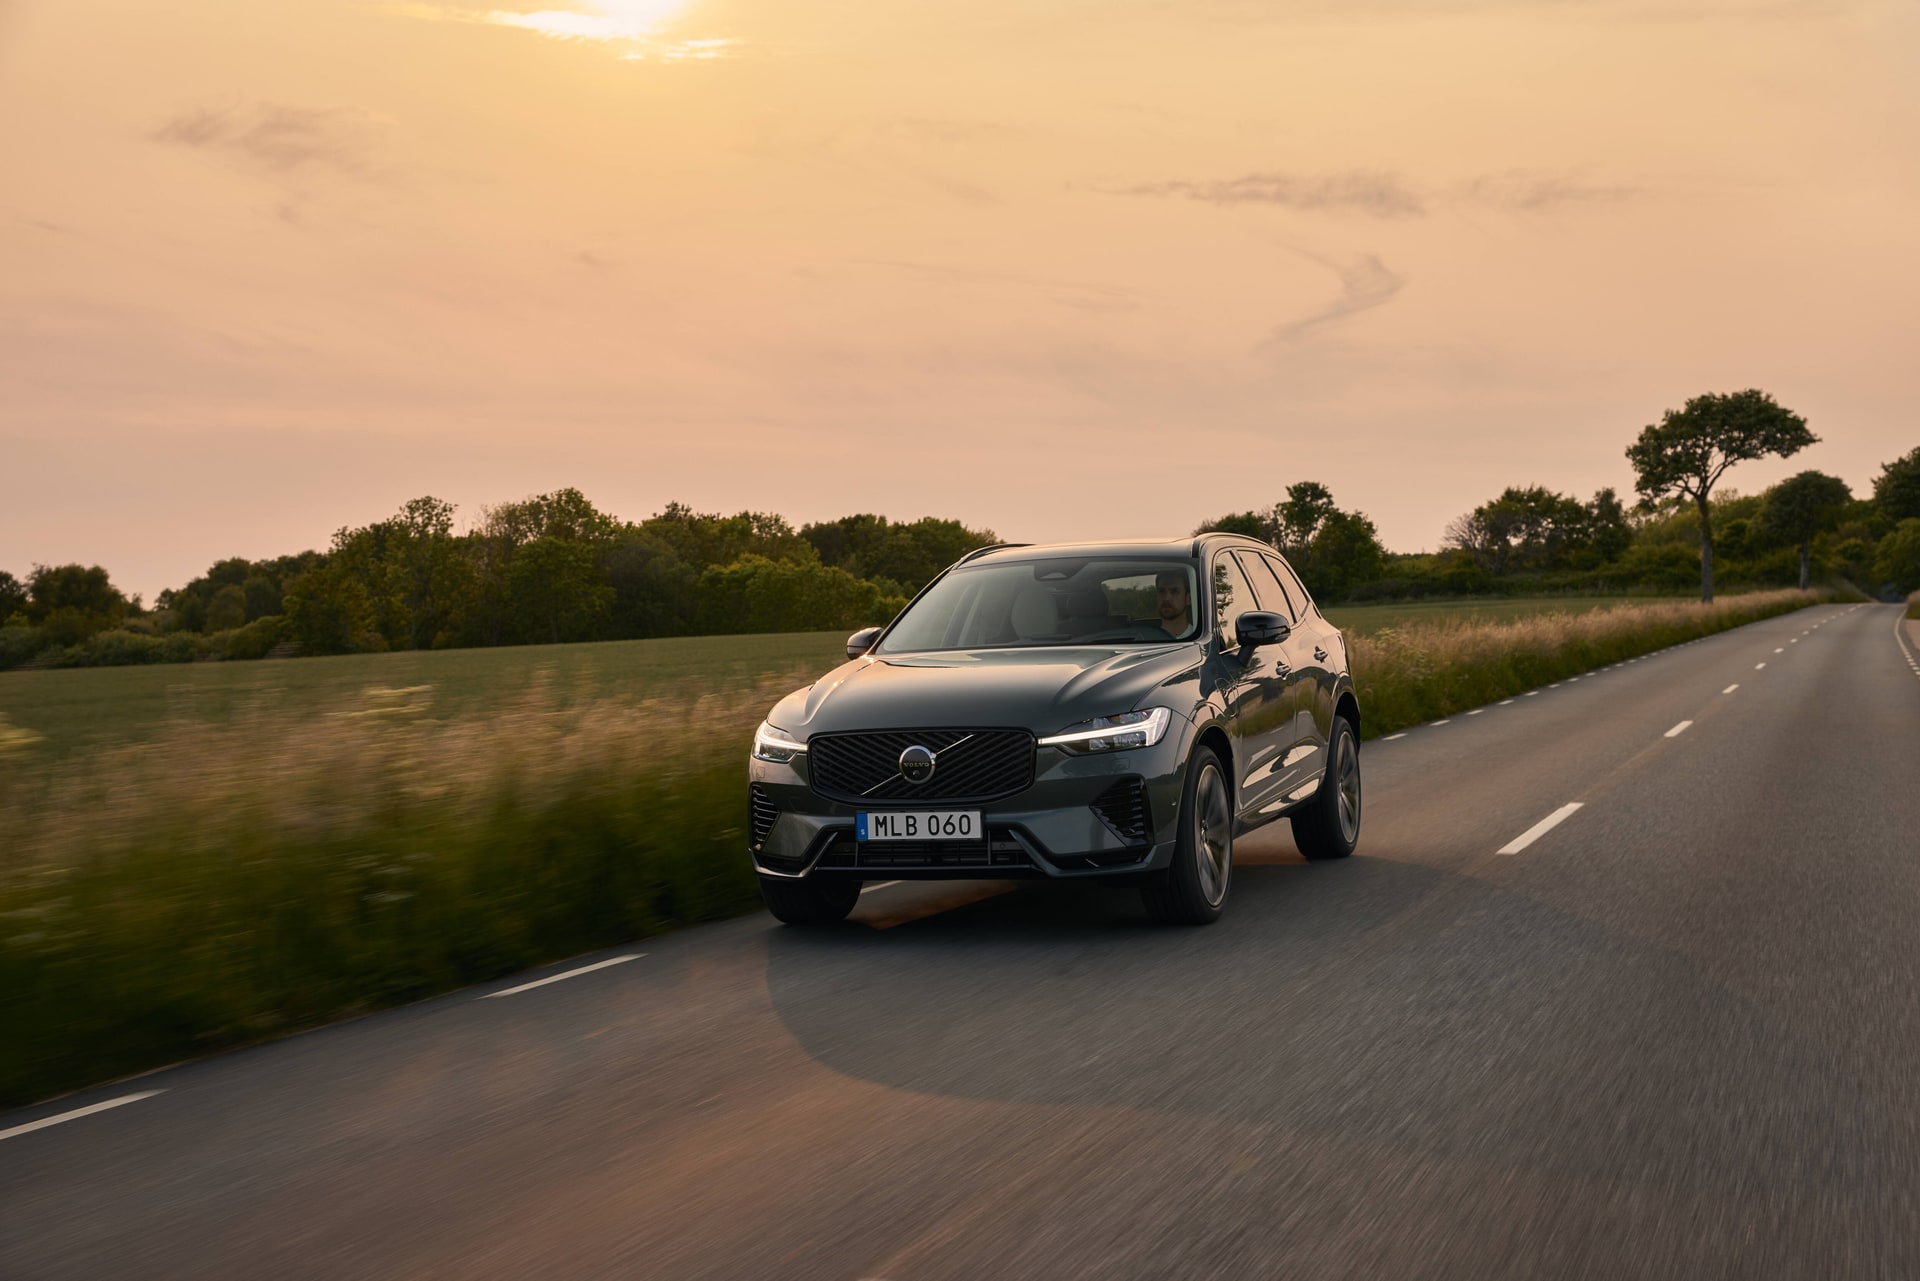
Volvo XC60 Recharge T6 AWD — desde ~68.000 €
Es la referencia obligada del ranking por una razón concreta: Volvo lleva varios trimestres siendo la marca premium con descuento medio más consistente en PHEV, especialmente cuando el stock del año en curso empieza a competir con la llegada del restyling. En cierre de trimestre no cuesta ver rebajas de 7.000-8.000 € sobre PVP en unidades matriculables ya, sin obligación de financiar.
La palanca: pedir la unidad de stock, no configurar. El coche que ya está en el patio del concesionario es el que arrastra bono de fabricante + bono de red + margen del vendedor.
| Combustible | Etiqueta DGT |
|---|---|
| PHEV (gasolina + eléctrico) | 0 emisiones |
Cifras técnicas del XC60 Recharge no incluidas en el bloque oficial de este artículo; los datos de potencia, autonomía EV y consumo deben confirmarse en la ficha vigente del concesionario antes de firmar.
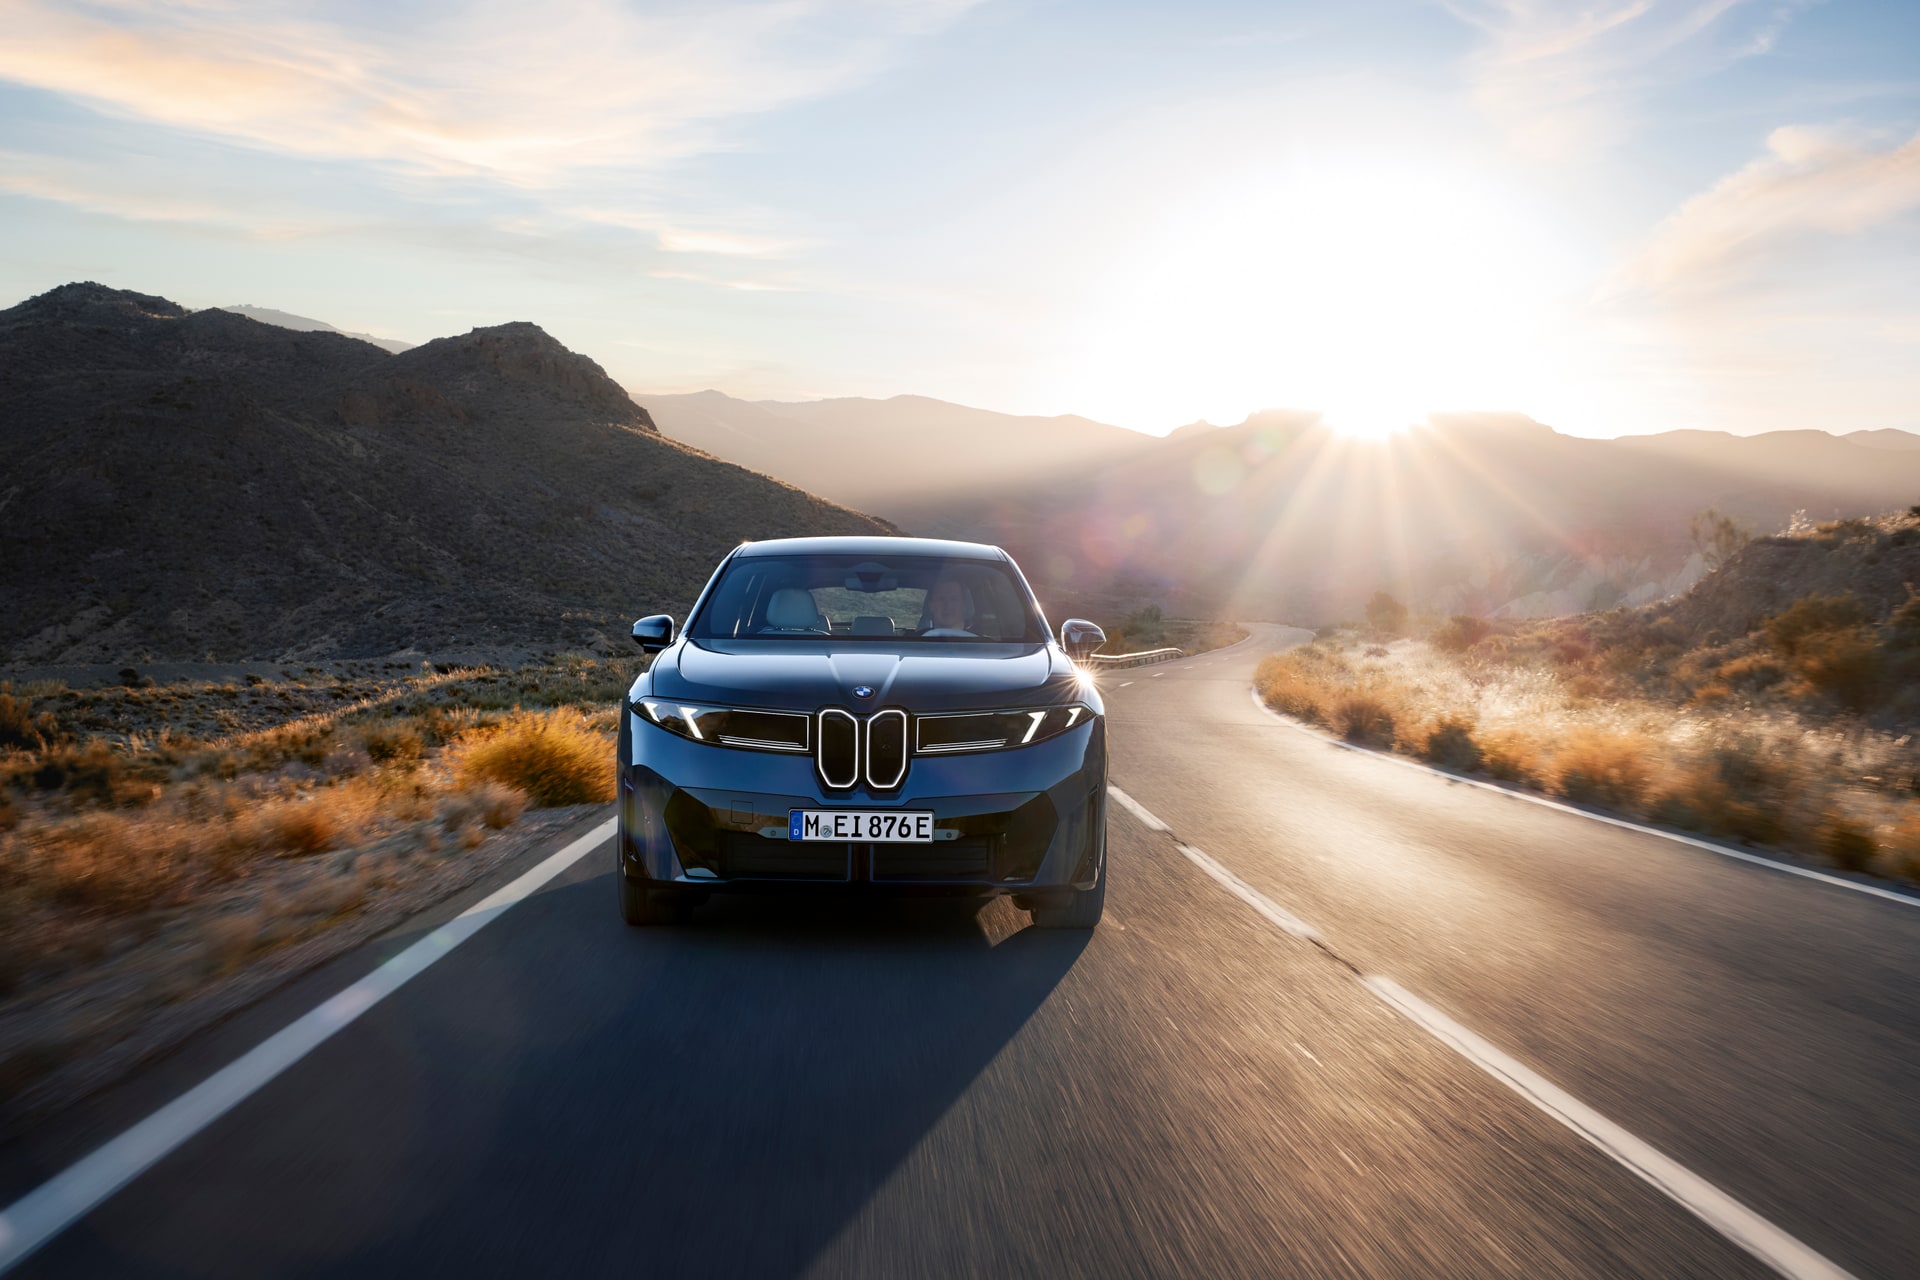
BMW X3 xDrive30e — desde ~72.000 €
El X3 PHEV es negociable, pero con matiz. BMW España tiende a canalizar el descuento vía BMW Bank: te ofrecen 5.000-6.000 € de bono si financias un mínimo (habitualmente 15.000-20.000 €) durante 24-36 meses a una TAE que puede oscilar entre el 6% y el 9%. Si haces la cuenta, buena parte del bono se lo comen los intereses.
Sin financiación atada, el margen negociable en cierre de trimestre baja a la horquilla de 3.500-5.000 €. Sigue mereciendo la pena pedirlo, pero no esperes el mismo número que con Volvo.
Ficha técnica no incluida en el bloque oficial de este artículo.
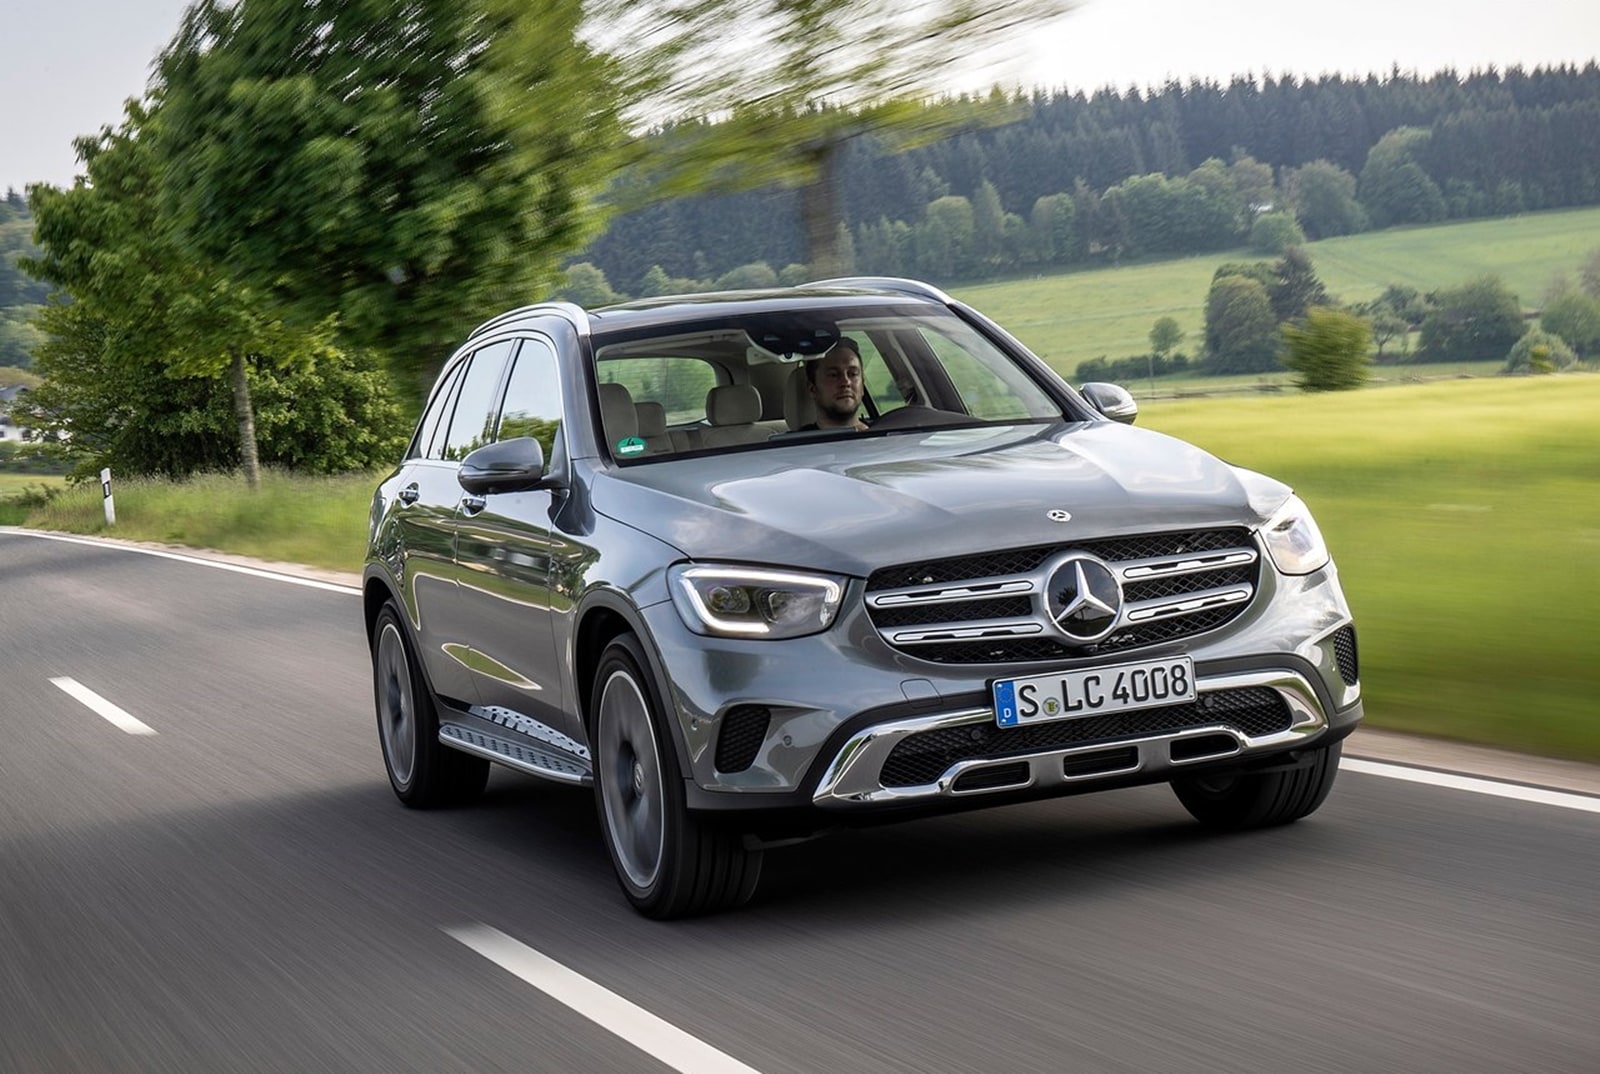
Mercedes-Benz GLC 300e 4MATIC — desde ~74.000 €
Aquí el problema es de precio de partida. El GLC PHEV en acabado razonable roza el techo de los 75.000 €, así que cualquier extra te saca del ranking. Mercedes-Benz Financial suele condicionar los mejores descuentos a un producto tipo "Alternative" (una fórmula de pago con cuota final) que se parece más a un renting encubierto que a una compra. Interesante para algunos perfiles, tramposo para el comprador que quiere el coche en propiedad.
Sin atar financiación, el descuento honesto en cierre de trimestre ronda 4.000-5.500 €. Menos que Volvo, más que Audi en algunos meses.
Ficha técnica no incluida en el bloque oficial de este artículo.
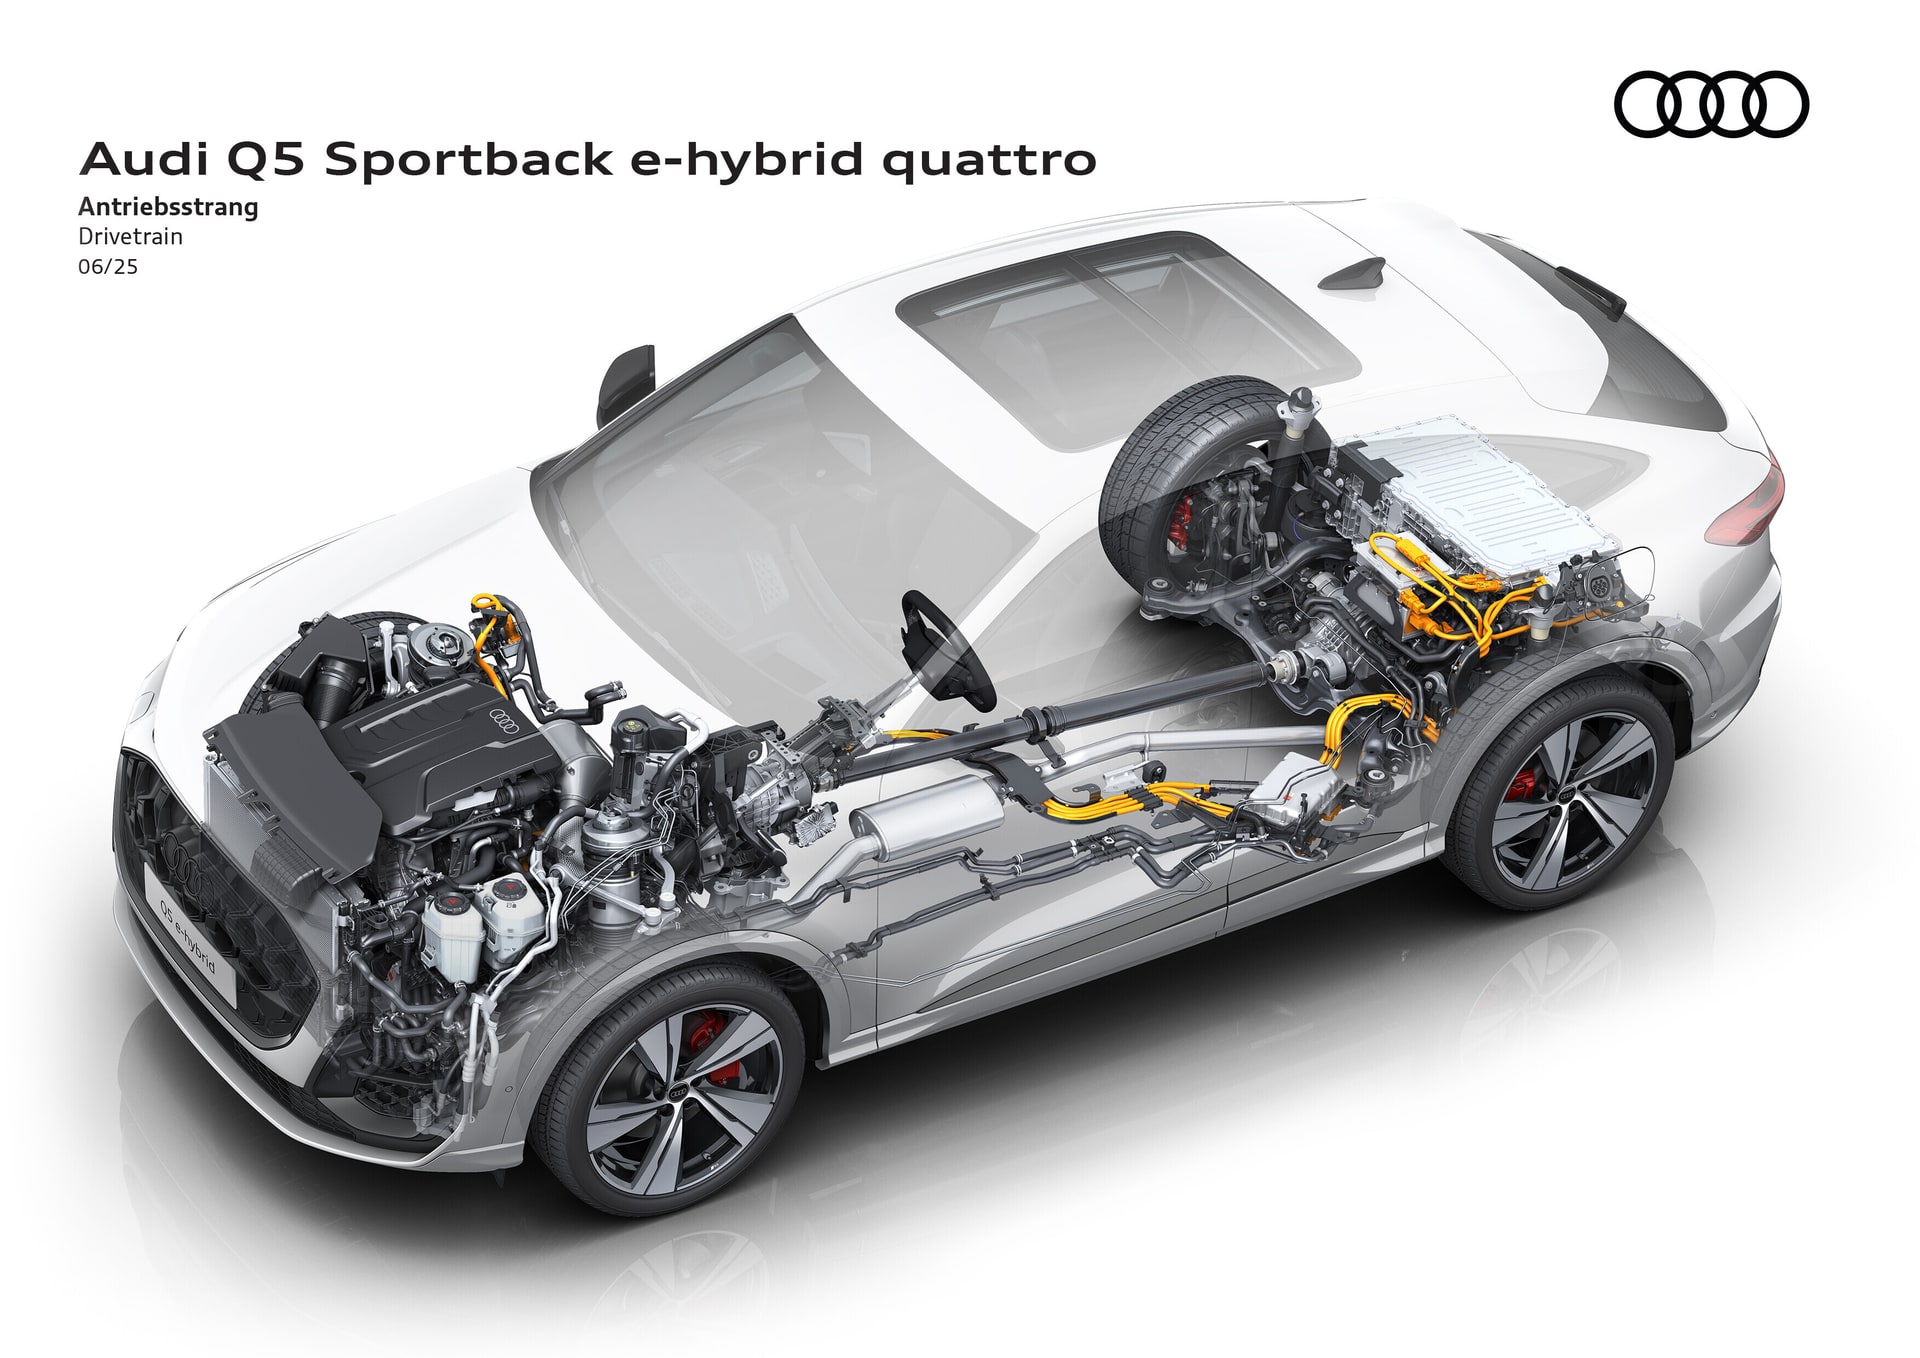
Audi Q5 TFSI e — desde ~70.000 €
El Q5 PHEV está en un momento comercial delicado por el cambio generacional. En cierre de trimestre, unidades de stock del ciclo saliente pueden bajar más de 6.000 € sin financiación atada, especialmente si aceptas colores y acabados que llevan meses en el patio. La trampa clásica: te ofrecen el descuento gordo con "Audi Credit Plus" y una cuota final elevada. Compara TAE contra tu banco antes de firmar.
Ficha técnica no incluida en el bloque oficial de este artículo.
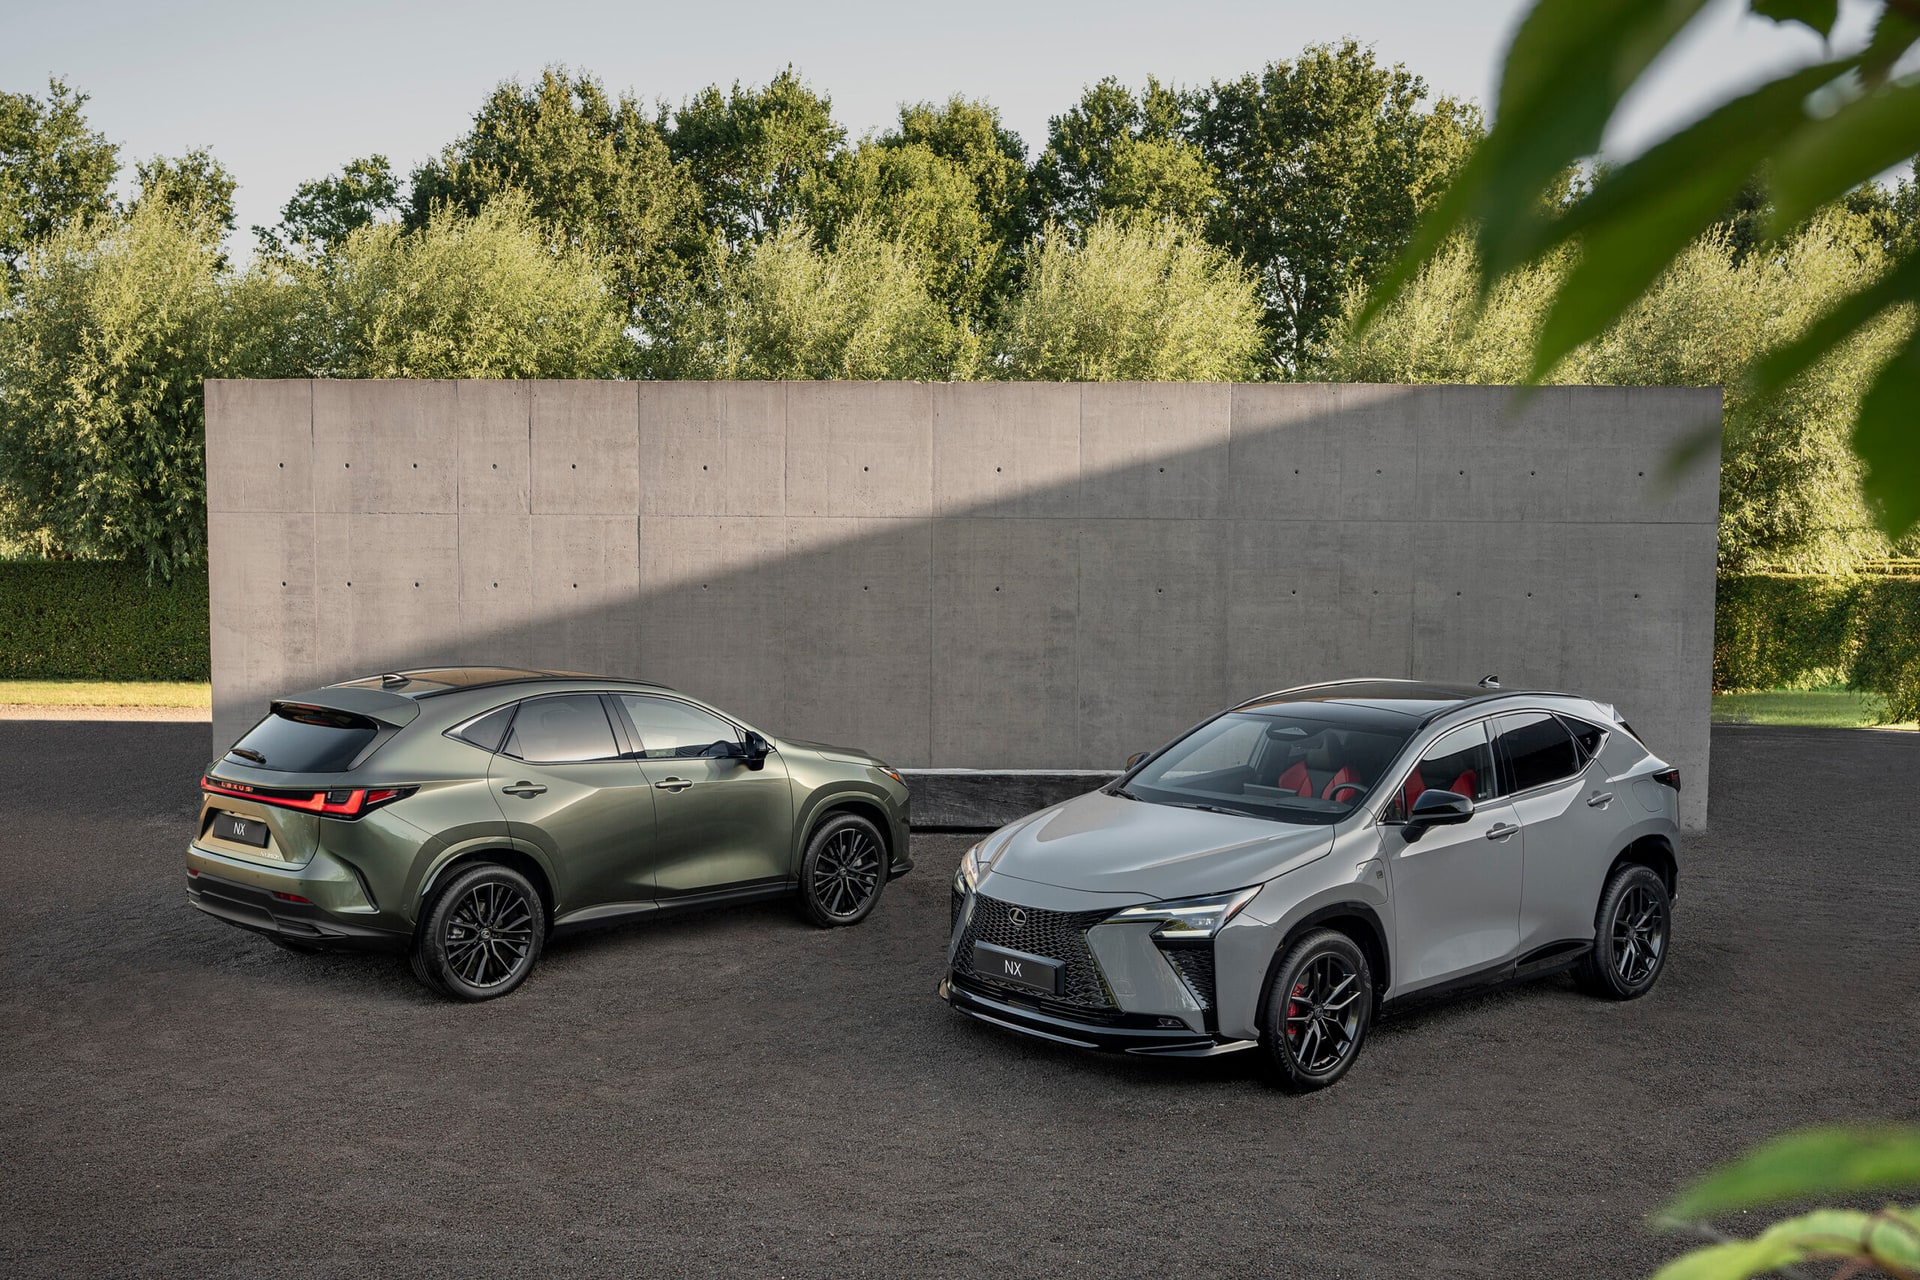
Lexus NX 450h+ — desde ~66.000 €
El outsider del ranking. Lexus negocia menos porcentaje, pero parte de un PVP más bajo y ofrece garantía extendida hasta 10 años vinculada a mantenimiento oficial — un factor que sube el residual. Descuentos honestos en cierre de trimestre: 3.000-4.500 €. No entra en el "más de 6.000 €", pero el TCO a 5 años puede ser el mejor del grupo.
Ficha técnica no incluida en el bloque oficial de este artículo.
¿Y si te sales del PHEV? El puente al BEV de Volvo
Merece la pena mencionarlo porque la aritmética cambia. Si el uso real es urbano y periurbano, con acceso a carga, el Volvo EC40 en su versión Extended Range juega en otra liga de coste operativo, y el Volvo ES90 abre la puerta al segmento superior por debajo del techo de 75.000 € que estamos usando como referencia.
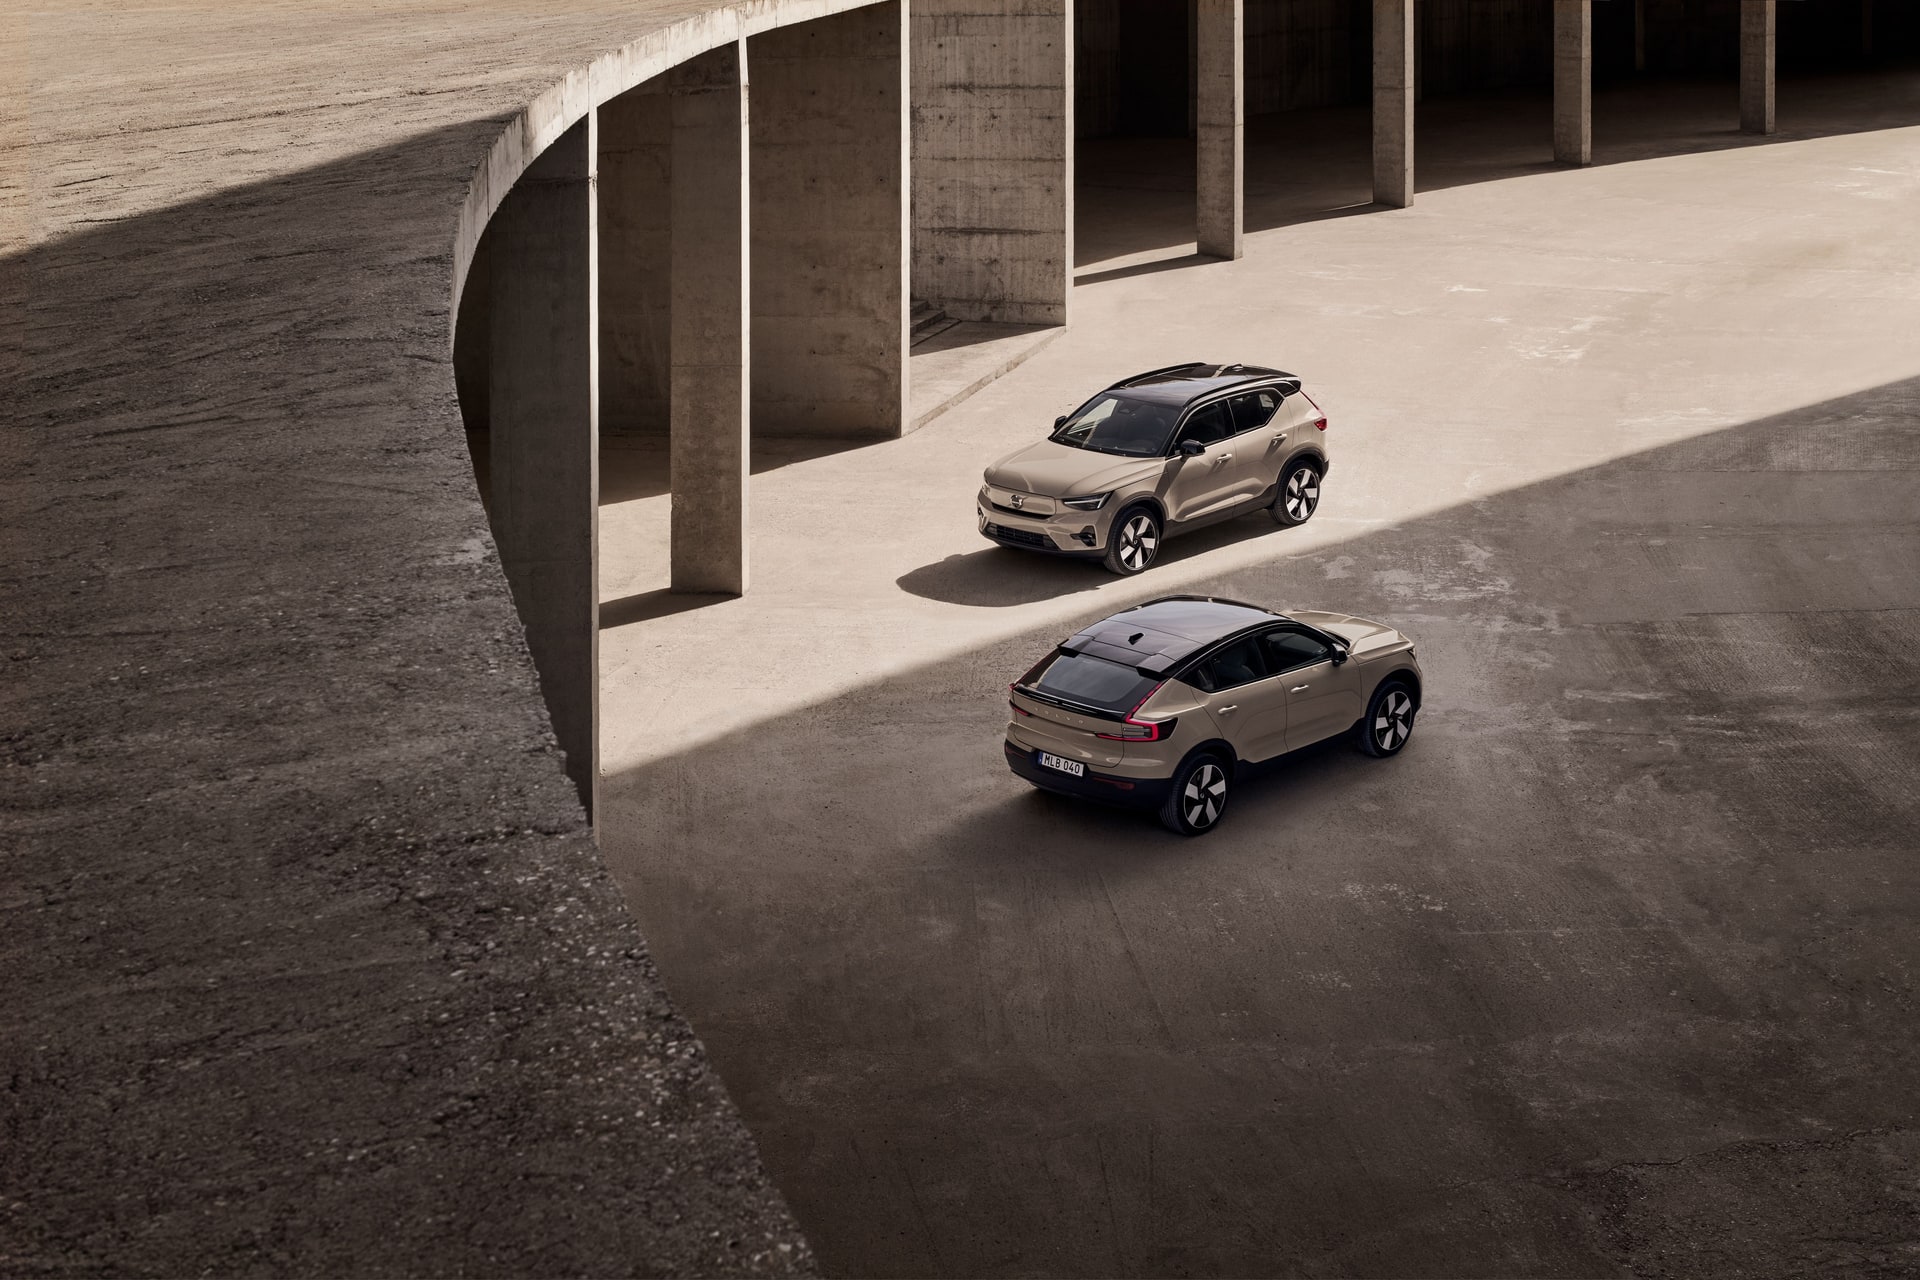
Volvo EC40 Extended Range 252 CV — desde ~52.700 €
| Potencia | Velocidad máx | Autonomía WLTP | Batería | Tracción | Etiqueta | Combustible |
|---|---|---|---|---|---|---|
| 185 kW (252 CV) | 180 km/h | 582 km | 82 kWh | Trasera | 0 emisiones | Eléctrico |
Volvo ES90 Single Motor Extended Range — desde ~72.800 €
| Potencia | Velocidad máx | Autonomía WLTP | Batería | Tracción | Etiqueta | Combustible |
|---|---|---|---|---|---|---|
| 245 kW (333 CV) | 180 km/h | 650 km | 92 kWh | Trasera | 0 emisiones | Eléctrico |
En el caso del ES90, el margen negociable en cierre de trimestre suele ser menor que en un XC60 con stock — es un modelo más nuevo — pero para el comprador que ya tenía en mente Volvo y viene del PHEV, es la comparación honesta.
La trampa de la financiación atada, en números
El patrón se repite: el concesionario anuncia "hasta X € de descuento". La letra pequeña dice "financiando un mínimo de 20.000 € a Y meses". Si esa financiera va a un 8% TAE frente al 6% de tu banco, en 36 meses estás pagando cerca de 600-700 € extra en intereses sobre 20.000 € financiados. Si el bono atado es de 2.000 €, te queda un beneficio real de 1.300-1.400 €. Si es de 4.000 €, la operación sí compensa.
La regla: calcula el coste total de los intereses de la financiera de marca frente a tu banco, y réstalo del bono. Si el saldo es positivo, firma. Si es negativo, paga al contado o con tu banco. Este mismo cálculo se aplica en otros segmentos, como ya analizamos con la financiera de marca en compactos E-GMP.
Plan Auto+ y achatarramiento: cuándo suma en este segmento
El Plan Auto+ aplica al PHEV solo si cumple los requisitos vigentes de emisiones y autonomía eléctrica (consúltalos actualizados en la web oficial antes de negociar). En SUV-D premium, la ayuda con achatarramiento puede sumar unos miles de euros adicionales, pero no es acumulable con todos los descuentos comerciales. Preguntar por escrito: "¿el descuento comercial que me ofrece es compatible con la ayuda del Plan Auto+ con achatarramiento?". Si dudan, ya sabes.
Tabla resumen y puntuación
| Modelo | PVP desde | Descuento cierre trimestre sin financiar | Riesgo de atado | Puntuación /10 |
|---|---|---|---|---|
| Volvo XC60 Recharge T6 AWD | ~68.000 € | 7.000-8.000 € | Bajo | 9 |
| Audi Q5 TFSI e | ~70.000 € | 6.000-7.000 € | Medio | 8 |
| BMW X3 xDrive30e | ~72.000 € | 3.500-5.000 € | Alto | 6,5 |
| Mercedes-Benz GLC 300e | ~74.000 € | 4.000-5.500 € | Alto | 6,5 |
| Lexus NX 450h+ | ~66.000 € | 3.000-4.500 € | Bajo | 7,5 |
Checklist financiera antes de firmar
- Pide oferta en dos escenarios: contado y financiación de marca. Que el vendedor los ponga por escrito, con TAE y comisiones incluidas.
- Calcula el sobrecoste de intereses de la financiera de marca frente a tu banco durante el plazo de permanencia mínima. Réstalo del bono atado.
- Exige por escrito la compatibilidad entre el descuento comercial y el Plan Auto+ con achatarramiento, si vas a usarlo.
- Prioriza stock físico sobre configuración a fábrica en el mes de cierre de trimestre: el margen negociable es entre un 30% y un 50% mayor.
- No firmes el mismo día. Pide 48 horas y compara al menos dos concesionarios distintos de la misma marca — el margen del vendedor no es idéntico entre puntos de venta.
FAQ
¿Qué SUV-D premium PHEV suelta más descuento sin financiación atada en 2026?
Por consistencia trimestral, el Volvo XC60 Recharge es el que suele ofrecer el mejor descuento honesto (7.000-8.000 € en unidades de stock a cierre de trimestre) sin exigir financiera de marca. Audi Q5 TFSI e le sigue de cerca durante el cambio generacional.
¿Compensa aceptar la financiera de marca si me dan más descuento?
Solo si el bono adicional supera el sobrecoste de intereses frente a tu banco durante el plazo mínimo de permanencia. Con TAE de financiera de marca del 7-9% y un mínimo de 20.000 € a 36 meses, el bono debería superar los 1.500-2.000 € netos para compensar. Por debajo, sale mejor pagar con banco propio o al contado.
¿Cuándo es el mejor momento del año para comprar un SUV-D premium PHEV?
Los cierres de trimestre (marzo, junio, septiembre, diciembre) y especialmente diciembre, cuando se suman objetivo trimestral, anual y — habitualmente — llegada de restyling en enero. Septiembre suele ser el segundo mejor mes.
¿El Plan Auto+ es compatible con el descuento comercial del concesionario?
Depende de la marca y de la campaña vigente. Algunas marcas descuentan la ayuda del bono comercial que iban a darte, con lo que el beneficio neto es menor. Exígelo siempre por escrito antes de firmar el pedido, con el desglose de cada partida.

1 comentario
Pingback: Comparativa Volvo XC90 vs BMW X5: qué SUV-D premium 7 plazas sale más barato a 5 años con financiera de marca y depreciación – Compra Coche Inteligente