
Comprar un SUV PHEV pensando en la ayuda pública y en la deducción del IRPF suena a jugada redonda. En la práctica, la mitad de los compradores descubre en el concesionario —o peor, con el gestor cuando presenta la renta— que su coche no cumple alguno de los tres filtros a la vez. Y ahí la operación se tuerce: se pagan 4.000 o 5.000 € que se daban por descontados y no llegan nunca.
Vamos a poner orden.
Los tres filtros que casi nadie cruza a la vez
Un SUV híbrido enchufable, para amortizar fiscalmente lo que promete el vendedor, tiene que cumplir tres cosas de forma simultánea:
- PVP base por debajo de 45.000 € (sin IVA fuera de Canarias, Ceuta y Melilla).
- Autonomía eléctrica WLTP suficiente para que la homologación lo considere elegible como PHEV subvencionable (el listón habitual está en 30 km WLTP mínimo, pero el mercado se mueve ya en 50-80 km reales).
- Compatibilidad con la deducción del 15% en IRPF por adquisición de vehículo enchufable, con el tope de base deducible fijado por la normativa vigente.
El problema es que el PVP que te enseñan en el escaparate es orientativo, sin descuentos ni ofertas del concesionario, y muchas veces está pactado justo por encima de los 45.000 € en el acabado que de verdad quieres.
Trampa nº1: el acabado que se pasa del tope
Un SUV-C PHEV puede empezar en 42.500 € en su versión más pelada y saltar a 47.900 € en cuanto sumas el pack de conducción, el techo panorámico o la pintura metalizada. La ayuda del Plan Auto+ se aplica sobre el PVP recomendado por el fabricante antes de impuestos y antes de descuentos, no sobre el precio negociado. Si el papel del concesionario dice 46.200 €, aunque lo compres por 41.000 € tras negociación, la ayuda no aplica.
Pregunta esto por escrito: "Confírmame el PVP base según ficha oficial del fabricante para el acabado y motorización exactos que voy a matricular."
Trampa nº2: la deducción del 15% en IRPF que no puedes aplicar
La deducción estatal por adquisición de vehículo eléctrico enchufable ronda el 15% sobre una base máxima —el detalle exacto está en la web de la Agencia Tributaria y conviene consultarlo el año fiscal en que compras—. Los requisitos habituales que se caen:
- El vehículo tiene que estar matriculado a tu nombre y no afecto a actividad económica (los autónomos van por otra vía: amortización e IVA proporcional).
- No puede superar el tope de base imponible marcado por la norma.
- Debe estar homologado como enchufable con autonomía eléctrica mínima acorde a la categoría.
Si el coche entra por 46.000 € PVP, la deducción se cae. Si lo has pedido a nombre de tu empresa, se cae. Si la matriculación se demora al ejercicio siguiente, aplicas con las reglas de ese año, no las que te vendieron.
Qué SUV PHEV pasan los tres filtros en 2026
En el segmento C, el listado real de modelos que pasan PVP < 45.000 €** y **autonomía eléctrica WLTP > 60 km en 2026 es más corto de lo que parece. Cupra Formentor e-Hybrid en su versión 204 CV, Peugeot 3008 Hybrid 195, Kia Sportage PHEV en acabado medio, Ford Kuga PHEV y algunos Renault Rafale E-Tech dependiendo del acabado. Muchos SUV-D premium quedan directamente fuera por precio.
Volvo XC60 PHEV, por ejemplo, se sale del tope de 45.000 € en cualquier acabado — es un SUV-D premium y su precio arranca bastante por encima. Ahí ya no hablas de Plan Auto+ ni de deducción con base máxima; hablas de renting particular o de financiera de marca para amortiguar el desembolso, algo que ya tratamos comparando XC60 PHEV frente al BMW X3 30e.
La alternativa 100% eléctrica: ¿compensa saltar de PHEV a BEV?
Aquí entra la pregunta incómoda. Si el SUV PHEV que quieres se sale del tope de 45.000 € y no puedes aplicar deducción ni ayuda, ¿por qué no dar el salto al 100% eléctrico, donde el Plan Auto+ suele ser más generoso en cuantía?
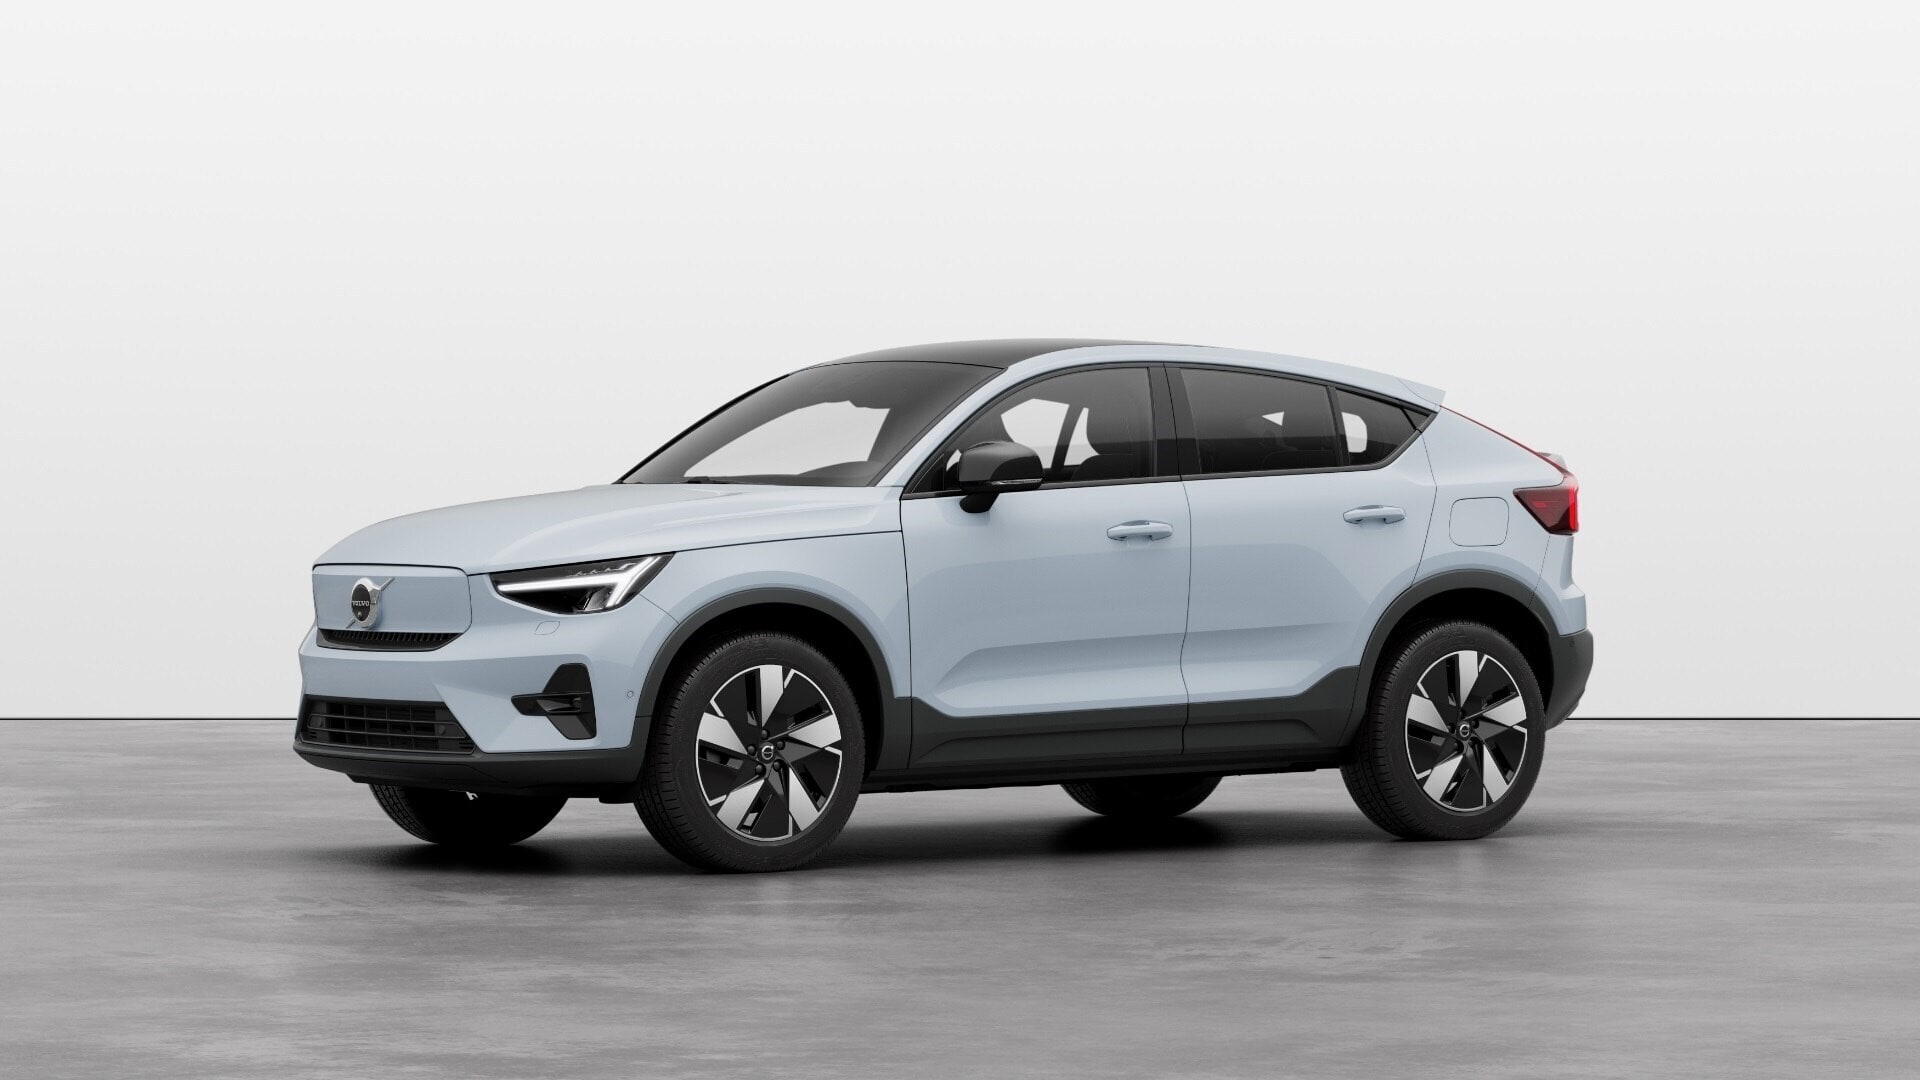
El Volvo EC40, por poner un ejemplo verificable, arranca en su versión de acceso en torno a los 50.200 € PVP base (versión Single 238 CV Core, 487 km WLTP). Cifras que trato como orientativas: son PVP recomendado por el fabricante, sin descuentos ni ayudas del Plan Auto+ aplicadas.
| Versión | Potencia | Autonomía WLTP | Velocidad máx. | Combustible | Etiqueta | PVP desde |
|---|---|---|---|---|---|---|
| EC40 Single 238 Core 69 kWh | 175 kW (238 CV) | 487 km | 180 km/h | Eléctrico | 0 | ~50.200 € |
| EC40 Single ER 252 Core 82 kWh | 185 kW (252 CV) | 582 km | 180 km/h | Eléctrico | 0 | ~52.700 € |
| EC40 Twin 408 Plus AWD 82 kWh | 300 kW (408 CV) | 552 km | 180 km/h | Eléctrico | 0 | ~58.600 € |
Aun con la ayuda del Plan Auto+ (que en BEV suele moverse entre 4.500 y 7.000 € con achatarramiento, según convocatoria vigente), el EC40 se queda por encima del PHEV comparable. La cuenta cambia si haces más de 15.000 km/año, si tienes acceso a wallbox en casa y si cargas a coste marginal — ahí el BEV amortiza rápido. Un debate que ya abrimos en el análisis del salto entre XC90 híbrido y EX90.
Si buscas otro escalón de gama, el Volvo ES90 (hatchback, no SUV) sube a ~72.800 € PVP base con 650 km WLTP y 333 CV: fuera de cualquier planteamiento con tope de 45.000 €.
| Modelo | Potencia | Autonomía WLTP | Velocidad máx. | Combustible | Etiqueta | PVP desde |
|---|---|---|---|---|---|---|
| Volvo ES90 Single Motor ER 333 Core 92 kWh | 245 kW (333 CV) | 650 km | 180 km/h | Eléctrico | 0 | ~72.800 € |
Tabla resumen y ranking
Puntuación 1-10 valorando encaje con el tope de 45.000 €, elegibilidad para deducción IRPF, autonomía eléctrica y coste total orientativo.
| Modelo | Tecnología | PVP desde | ¿Pasa 45.000 €? | Elegible IRPF 15% | Puntuación |
|---|---|---|---|---|---|
| Volvo EC40 Single 238 Core | BEV | ~50.200 € | No (BEV, otra vía) | Sí (BEV) | 8 |
| Volvo ES90 Single ER 333 | BEV | ~72.800 € | No | Base tope superada | 6 |
| Cupra Formentor e-Hybrid 204 | PHEV | ~42.000 € orient. | Sí | Sí | 9 |
| Peugeot 3008 Hybrid 195 | PHEV | ~43.500 € orient. | Ajustado | Sí si acabado base | 8 |
| Kia Sportage PHEV | PHEV | ~41.900 € orient. | Sí | Sí | 9 |
Precios de competidores como orientación de mercado, no como ficha oficial verificada.
Checklist financiera antes de firmar
- Pide el PVP base oficial por escrito del acabado y motorización exactos. Si roza los 45.000 €, exige alternativa dentro del tope.
- Confirma la homologación WLTP eléctrica en la ficha técnica del vehículo. No te fíes del folleto comercial.
- Verifica tu base imponible IRPF del ejercicio de matriculación: si supera el umbral, la deducción del 15% se te cae.
- No mezcles achatarramiento con deducción sin comprobar: son ayudas compatibles pero con requisitos independientes. El vehículo achatarrado debe estar a tu nombre >12 meses y con ITV en vigor.
- Calcula el escenario BEV alternativo (tipo Volvo EC40) con ayuda máxima del Plan Auto+ aplicada: en km altos y con wallbox, puede ganar al PHEV a 4 años pese al mayor PVP.
Preguntas frecuentes
¿El tope de 45.000 € del Plan Auto+ incluye IVA?
El tope se aplica sobre el PVP recomendado por el fabricante antes de impuestos en Península y Baleares. Consulta la web oficial del plan para la letra exacta del año fiscal en curso, porque las condiciones se han ajustado en convocatorias sucesivas.
¿Puedo aplicar la deducción del 15% del IRPF si el coche está a nombre de mi empresa?
No. La deducción del IRPF es para adquisición particular, no afecta a la actividad económica. Los autónomos van por amortización e IVA proporcional al uso profesional, con reglas y topes distintos.
¿Un SUV PHEV con 30 km WLTP eléctricos me da derecho a ayuda?
El listón mínimo histórico ha sido 30 km, pero muchas comunidades y la propia normativa estatal han endurecido criterios. Un PHEV moderno competitivo debería ofrecer al menos 50-60 km WLTP para pasar filtros presentes y futuros sin sobresaltos.
¿Compensa esperar a un BEV como el Volvo EC40 si mi presupuesto está en 45.000 €?
El Volvo EC40 arranca por encima de esa cifra en PVP base (~50.200 €), aunque el Plan Auto+ con achatarramiento lo acerca. Compensa si haces más de 12.000-15.000 km/año, cargas en casa y planeas conservarlo cinco años o más. Por debajo de ese uso, un PHEV bien elegido y dentro del tope sigue siendo la operación financiera más limpia.
