
Comprar un SUV-D premium PHEV siendo autónomo no es lo mismo que comprarlo como particular. Aquí no se trata de qué coche te apetece, sino de cuánto vas a poder deducirte, cuánto pagas de IVA de verdad y qué parte del precio se convierte en gasto fiscal a lo largo de los años. Y en 2026, con precios que casi siempre superan los 60.000 €, la matemática se pone incómoda muy rápido.
Vamos al grano. Los precios que aparecen abajo son PVP recomendado por el fabricante, sin descuentos de concesionario, campañas ni ayudas del Plan Auto+.
El marco fiscal en tres piezas: IVA, amortización y tope de 40.000 €
Un autónomo que compra un turismo se enfrenta a tres puertas fiscales, y ninguna se abre del todo.
IVA soportado. El artículo 95 de la Ley del IVA presume un uso empresarial del 50% en turismos, salvo prueba en contrario. Sobre un SUV-D PHEV de 65.000 € + IVA (unos 78.650 € finales), Hacienda te deja deducir de entrada el 50% del IVA soportado: aproximadamente 6.825 € de los 13.650 € pagados. Para llegar al 100% tienes que probar afectación exclusiva a la actividad, y eso, en la práctica, sólo lo consiguen agentes comerciales, taxistas, autoescuelas, vehículos de servicio 24h y poco más. Si usas el coche también los fines de semana, olvídalo.
Amortización en IRPF. El coche se amortiza como inmovilizado. Tabla simplificada de estimación directa: coeficiente máximo del 16% anual, periodo máximo 14 años. Con la misma regla de afectación parcial del 50%, sólo la mitad de la amortización anual entra como gasto.
El tope de los 40.000 €. Este es el que mata la fiesta premium. En impuesto de sociedades y en IRPF por estimación directa, la Agencia Tributaria considera "vehículo de lujo" a efectos de deducibilidad todo lo que exceda de 40.000 € de base amortizable. En la práctica, si el coche te ha costado 65.000 € sin IVA, tu base amortizable fiscal se recorta a 40.000 €, y el resto se amortiza contablemente pero no reduce tu impuesto. Es una limitación real, no negociable, y aplica sí o sí en SUV-D premium.
Qué significa el tope de 40.000 € con números encima de la mesa
Un ejemplo con un SUV-D PHEV de 65.000 € sin IVA, afectación 50%:
- Amortización contable anual (16% sobre 65.000): 10.400 €
- Amortización fiscalmente deducible (16% sobre 40.000, x 50%): 3.200 €/año
- Ahorro real en cuota IRPF (tipo marginal 37%): 1.184 €/año
Si en lugar de 65.000 € el coche cuesta 45.000 € sin IVA, el tope apenas te toca (40.000 vs 45.000) y aprovechas casi todo. Por encima de 55.000-60.000 €, cada euro extra que pagas es puro consumo personal desde el punto de vista fiscal. Conviene tenerlo muy claro antes de firmar el pedido.
Por qué el PHEV sigue teniendo sentido pese al tope
La etiqueta CERO abre acceso a ZBE, aparcamiento regulado con bonificaciones y, en algunos ayuntamientos, exención parcial del impuesto de circulación. Y si haces trayectos de menos de 60-70 km diarios con recarga nocturna, el consumo real de un PHEV cae por debajo de los 3 l/100 km. Para un autónomo que factura visitas a clientes por ciudad, el ahorro en combustible compensa parte de lo que Hacienda te recorta arriba.
Eso sí — si tu día a día es autopista sin enchufar, el PHEV es la peor compra posible. Ahí un diésel eficiente sigue siendo más racional, aunque hoy suene a herejía.
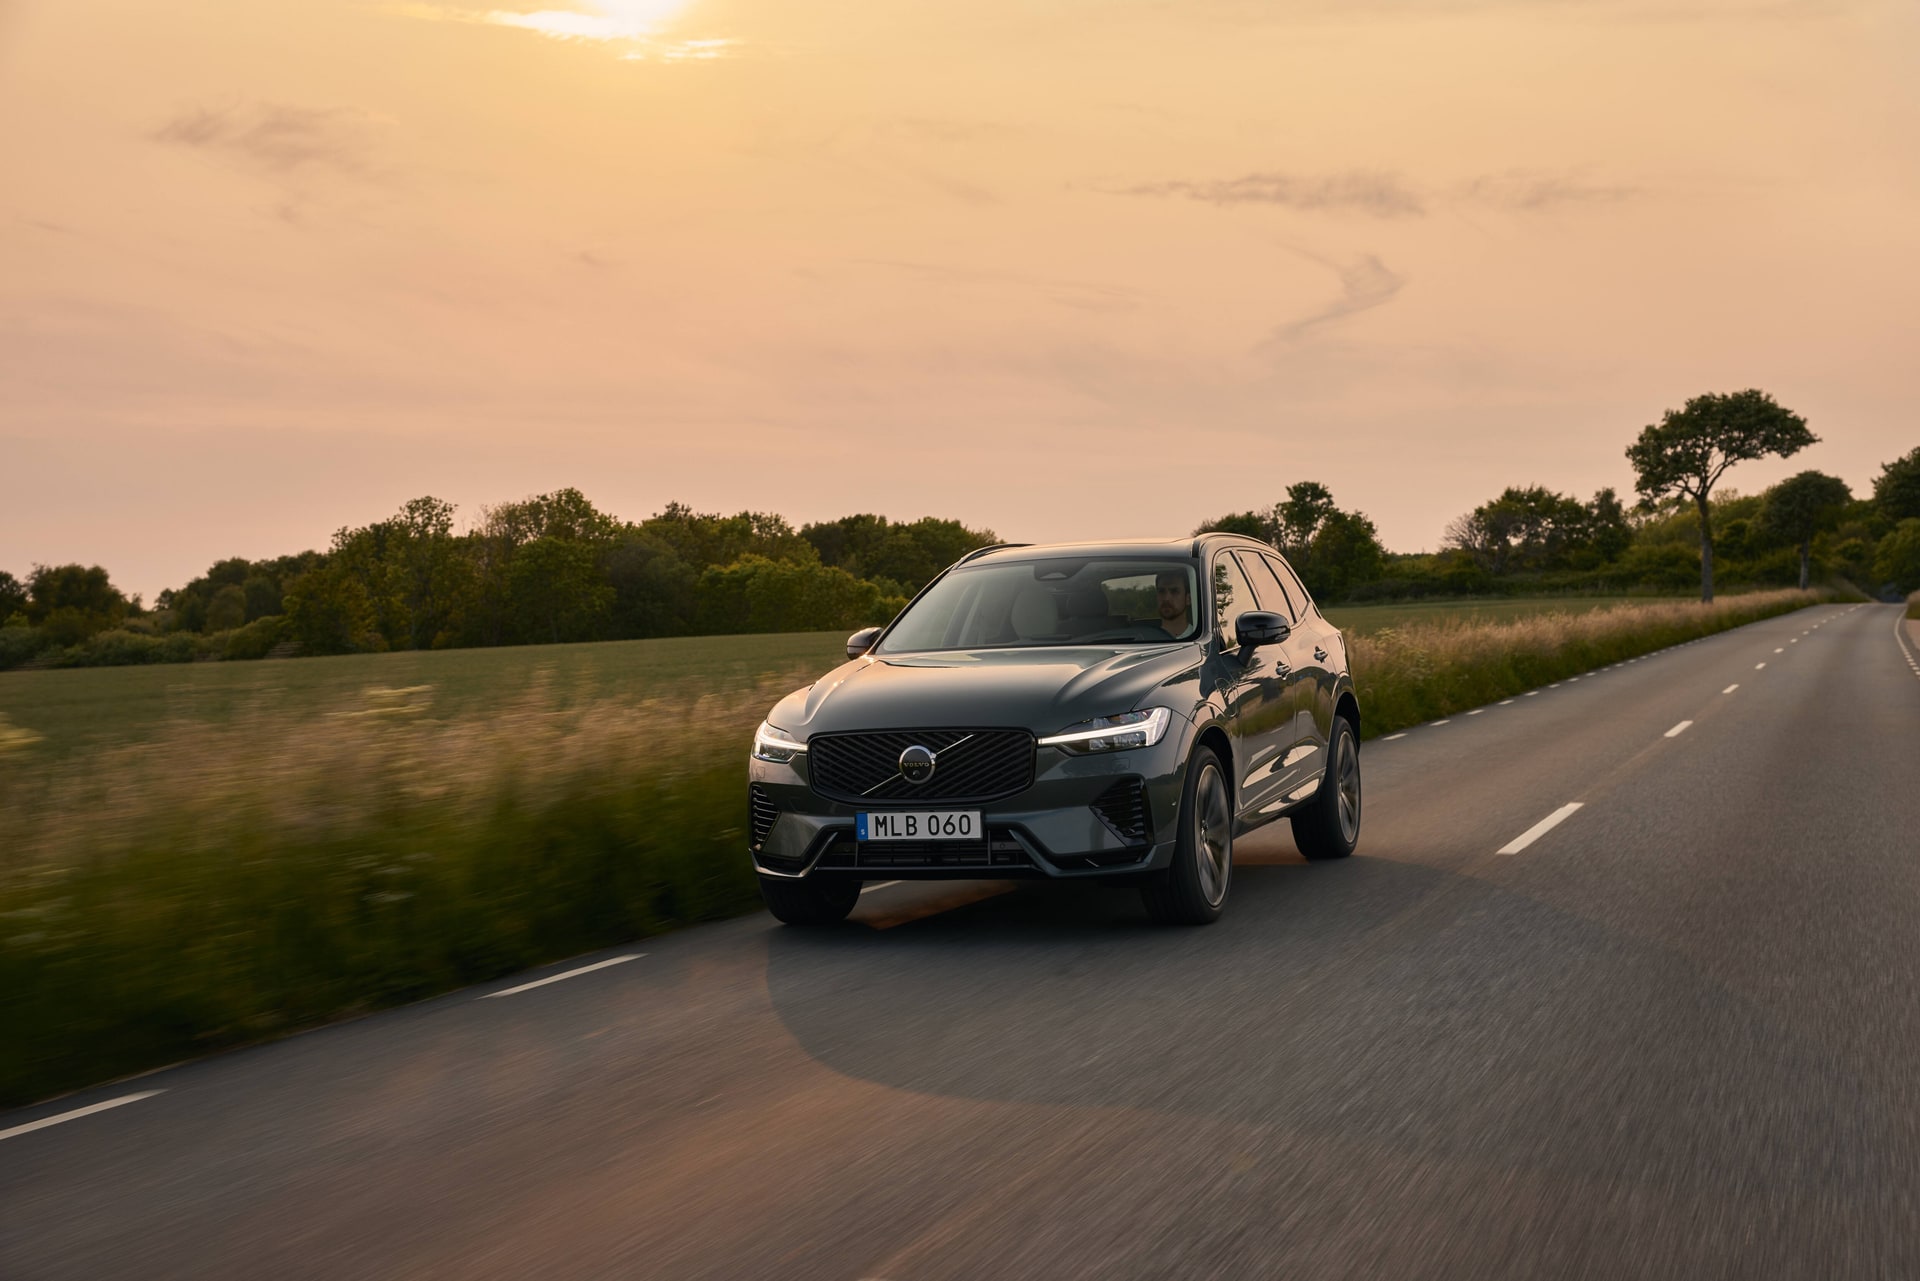
Volvo XC60 Recharge T6 AWD — desde ~72.000 €
El XC60 Recharge es probablemente el SUV-D PHEV con la ecuación fiscal más limpia dentro de los premium europeos: bien equipado desde el acabado Core, con potencia combinada suficiente y autonomía eléctrica homologada por encima de los 80 km WLTP en la versión T6. La marca Volvo ha apostado fuerte por su gama enchufable en España y eso se nota en la disponibilidad de stock y en las campañas de cierre de trimestre, donde no es raro ver descuentos de 5.000-7.000 € sin financiación atada.
Un autónomo que compre el XC60 Recharge a 72.000 € PVP verá el tope de 40.000 € recortarle amortización fiscal, pero el residual a 4 años de Volvo aguanta razonablemente bien, lo que reduce el coste real de propiedad frente a competidores con depreciación más agresiva.
BMW X3 30e xDrive — desde ~68.000 €
El X3 xDrive30e es el rival más directo del XC60 Recharge en cuota de mercado premium. Autonomía eléctrica WLTP algo inferior a la del Volvo en las últimas actualizaciones, pero mejor comportamiento dinámico y una financiera de marca (BMW Bank) con condiciones agresivas a 48 meses cuando aceptas paquete de mantenimiento incluido — ojo aquí, porque el descuento suele ir atado a una TAE que en 2026 ronda el 7-8%, superior a un préstamo bancario normal al 5,5-6%.
Para el autónomo, el X3 30e tiene el mismo problema fiscal que cualquier otro premium: por encima de 40.000 € de base, la deducción se congela.
Mercedes-Benz GLC 300 e 4MATIC — desde ~74.000 €
Autonomía eléctrica WLTP que en la versión enchufable supera los 100 km sobre el papel, lo que a nivel fiscal es indiferente pero en uso real permite que muchos autónomos hagan semanas enteras sin repostar gasolina. Precio de entrada alto y opciones caras — el configurador de Mercedes-Benz se dispara con facilidad por encima de los 85.000 €, y a partir de ahí cada euro es consumo personal fiscalmente hablando.
Audi Q5 TFSI e — desde ~70.000 €
El Q5 en su versión enchufable ofrece una alternativa razonable dentro del grupo VAG, con acabados interiores un escalón por encima de la media y una red de postventa amplia. La autonomía eléctrica se queda algo por detrás del GLC, y en 2026 conviene revisar si Audi mantiene el modelo con la generación actual o si hay restyling en puerta — comprar justo antes de un facelift es la peor jugada de residual posible.
Lexus NX 450h+ — desde ~65.000 €
Es la opción japonesa dentro del segmento y curiosamente la más cercana al umbral de los 40.000 € en su acabado base. La fiabilidad histórica de Lexus reduce el coste de postventa a 5 años, y la garantía de 10 años del sistema híbrido (sujeta a mantenimiento en red oficial) es un argumento sólido para quien piensa amortizar el coche a fondo. A nuestro juicio, es el que menos castigo fiscal recibe del tope, porque su precio de partida es más contenido.
| Modelo | Potencia | Combustible | Etiqueta |
|---|---|---|---|
| Volvo XC60 Recharge T6 AWD | 350 CV | PHEV | 0 |
| BMW X3 xDrive30e | 292 CV | PHEV | 0 |
| Mercedes-Benz GLC 300 e 4MATIC | 313 CV | PHEV | 0 |
| Audi Q5 55 TFSI e | 367 CV | PHEV | 0 |
| Lexus NX 450h+ | 309 CV | PHEV | 0 |
Renting vs compra: qué cambia para el autónomo
En renting, la cuota mensual es 100% gasto deducible en la parte proporcional al uso profesional (de nuevo el 50% por defecto, con posibilidad de justificar más). Sin tope de 40.000 €, sin amortización, sin IVA parcial que gestionar en el momento — el IVA de cada cuota se deduce al 50% mensualmente. Para un SUV-D PHEV premium con cuota de 750-900 €/mes a 48 meses y 15.000 km/año, el autónomo se ahorra el problema del "vehículo de lujo" a efectos de impuesto.
Contrapartida: no hay coche al final. Si tu perfil es 200.000 km en 5 años, sale caro. Si son 60.000 km en 4 años, casi siempre gana el renting.
Tabla comparativa: puntuación fiscal para autónomo
| Modelo | Precio desde | Impacto tope 40.000 € | Residual 4 años estimado | Puntuación fiscal /10 |
|---|---|---|---|---|
| Lexus NX 450h+ | ~65.000 € | Medio | Alto | 8,5 |
| Volvo XC60 Recharge | ~72.000 € | Alto | Medio-alto | 7,5 |
| BMW X3 xDrive30e | ~68.000 € | Alto | Medio-alto | 7,5 |
| Audi Q5 55 TFSI e | ~70.000 € | Alto | Medio | 7 |
| Mercedes-Benz GLC 300 e | ~74.000 € | Muy alto | Medio-alto | 6,5 |
Checklist financiera antes de firmar
- Calcula tu tope real. Precio sin IVA vs 40.000 €. Todo lo que exceda, no desgrava. Si te vas a 25.000 € por encima, asúmelo como consumo personal.
- Pide por escrito la afectación que vas a justificar. Si no puedes probar uso exclusivo, trabaja con el 50% de IVA y amortización. No te fíes del "te lo deduces todo" del comercial.
- Compara renting a 48 meses vs compra con préstamo bancario al 6% para tu perfil de km. Cruza cuota mensual x 48 + valor residual estimado vs cuota renting x 48.
- Nunca aceptes descuento atado a financiera de marca sin calcular la TAE. Un 6.000 € de descuento con TAE al 8,5% suele ser peor que 3.000 € y préstamo bancario al 5,5%.
- Momento del año importa. Cierre de trimestre (marzo, junio, septiembre, diciembre) y llegada de restyling son las dos ventanas donde el descuento real de un premium PHEV se dispara.
FAQ
¿Un autónomo puede deducirse el 100% del IVA de un SUV-D premium PHEV?
Sólo si demuestra afectación exclusiva a la actividad, algo prácticamente imposible salvo profesiones muy concretas (agente comercial, taxi, autoescuela). Por defecto Hacienda admite el 50%.
¿El tope de 40.000 € aplica también al renting?
No de la misma forma. En renting, la cuota mensual es gasto deducible sin ese límite específico, aplicando el porcentaje de afectación (habitualmente 50%). Es una de las razones por las que muchos autónomos optan por renting en gama premium.
¿Compensa un PHEV frente a un diésel para un autónomo que hace autopista?
No. Si tu uso es principalmente autopista sin recargar, el PHEV consume más que un diésel equivalente porque arrastra el peso de la batería. La etiqueta CERO sólo compensa si accedes con frecuencia a ZBE o recargas de verdad.
¿Puedo achatarrar mi coche antiguo para bajar el precio de un SUV premium PHEV?
El Plan Auto+ contempla achatarramiento como palanca de ayuda, pero conviene revisar los topes de PVP vigentes en el año de compra: los premium PHEV suelen quedar por encima del umbral de precio subvencionable, con lo que en muchos casos la ayuda no aplica pese a achatarrar.
