
El compacto eléctrico se ha convertido en el campo de batalla donde renting particular y préstamo tradicional se juegan la pelea. Y la respuesta a cuál compensa no es ideológica: es una cuenta de kilómetros, años y TAE. Vamos a ponerla sobre la mesa.
El marco de decisión: tres variables mandan
Antes de mirar cuotas, hay que fijar tres números tuyos:
- Kilómetros reales al año. No los que te gustaría hacer. Los del cuentakilómetros del coche anterior.
- Horizonte de tenencia. ¿Lo cambias cada 3-4 años o lo exprimes hasta los 10?
- TAE accesible. La del banco al que vas de verdad, no la del escaparate.
Con esas tres variables, el resto es aritmética.
Qué cuesta hoy un préstamo a 60 meses para un BEV compacto
A finales de 2025 y principios de 2026, un préstamo coche en banco tradicional para un eléctrico se mueve entre el 6,5% y el 8,5% TAE según perfil y vinculación. La financiera de marca, cuando ofrece 0% TAE, suele cargarlo en PVP: descuento recortado en 1.500-3.000 €. No es gratis, nunca lo es.
Sobre un capital financiado de 30.000 € a 60 meses al 7% TAE, la cuota mensual ronda los 594 €/mes y pagas unos 5.600 € de intereses. Sumas seguro a todo riesgo (750-1.100 €/año en compacto BEV, perfil estándar), mantenimiento (300-400 €/año) e impuestos. Al final del quinto año el coche es tuyo y puedes venderlo o seguir rodando sin cuota.
Qué cuesta hoy un renting particular 48 meses / 15.000 km/año
El renting particular para compacto BEV en 2026 se mueve entre 380 y 520 €/mes a 48 meses y 15.000 km/año, con seguro a todo riesgo, mantenimiento y neumáticos incluidos. Pagas cuota, usas, devuelves. Sin residual, sin reventa, sin dolor de cabeza — pero sin coche al final.
Eso sí: te atan a kilometraje. Pasarte cuesta entre 0,05 y 0,12 €/km extra. Veinte mil km de más al cierre son 1.000-2.400 € de penalización.
Los candidatos reales del segmento en España
Tesla Model 3 — desde 39.990 €
El referente de residual en BEV compacto. A 4 años conserva en torno al 55-58% del PVP, muy por encima de la media del segmento. Para préstamo largo con intención de conservar, el Model 3 es el mejor aliado porque la depreciación juega a tu favor.
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 208 kW / 283 CV | 513 km | 0 | Eléctrico |
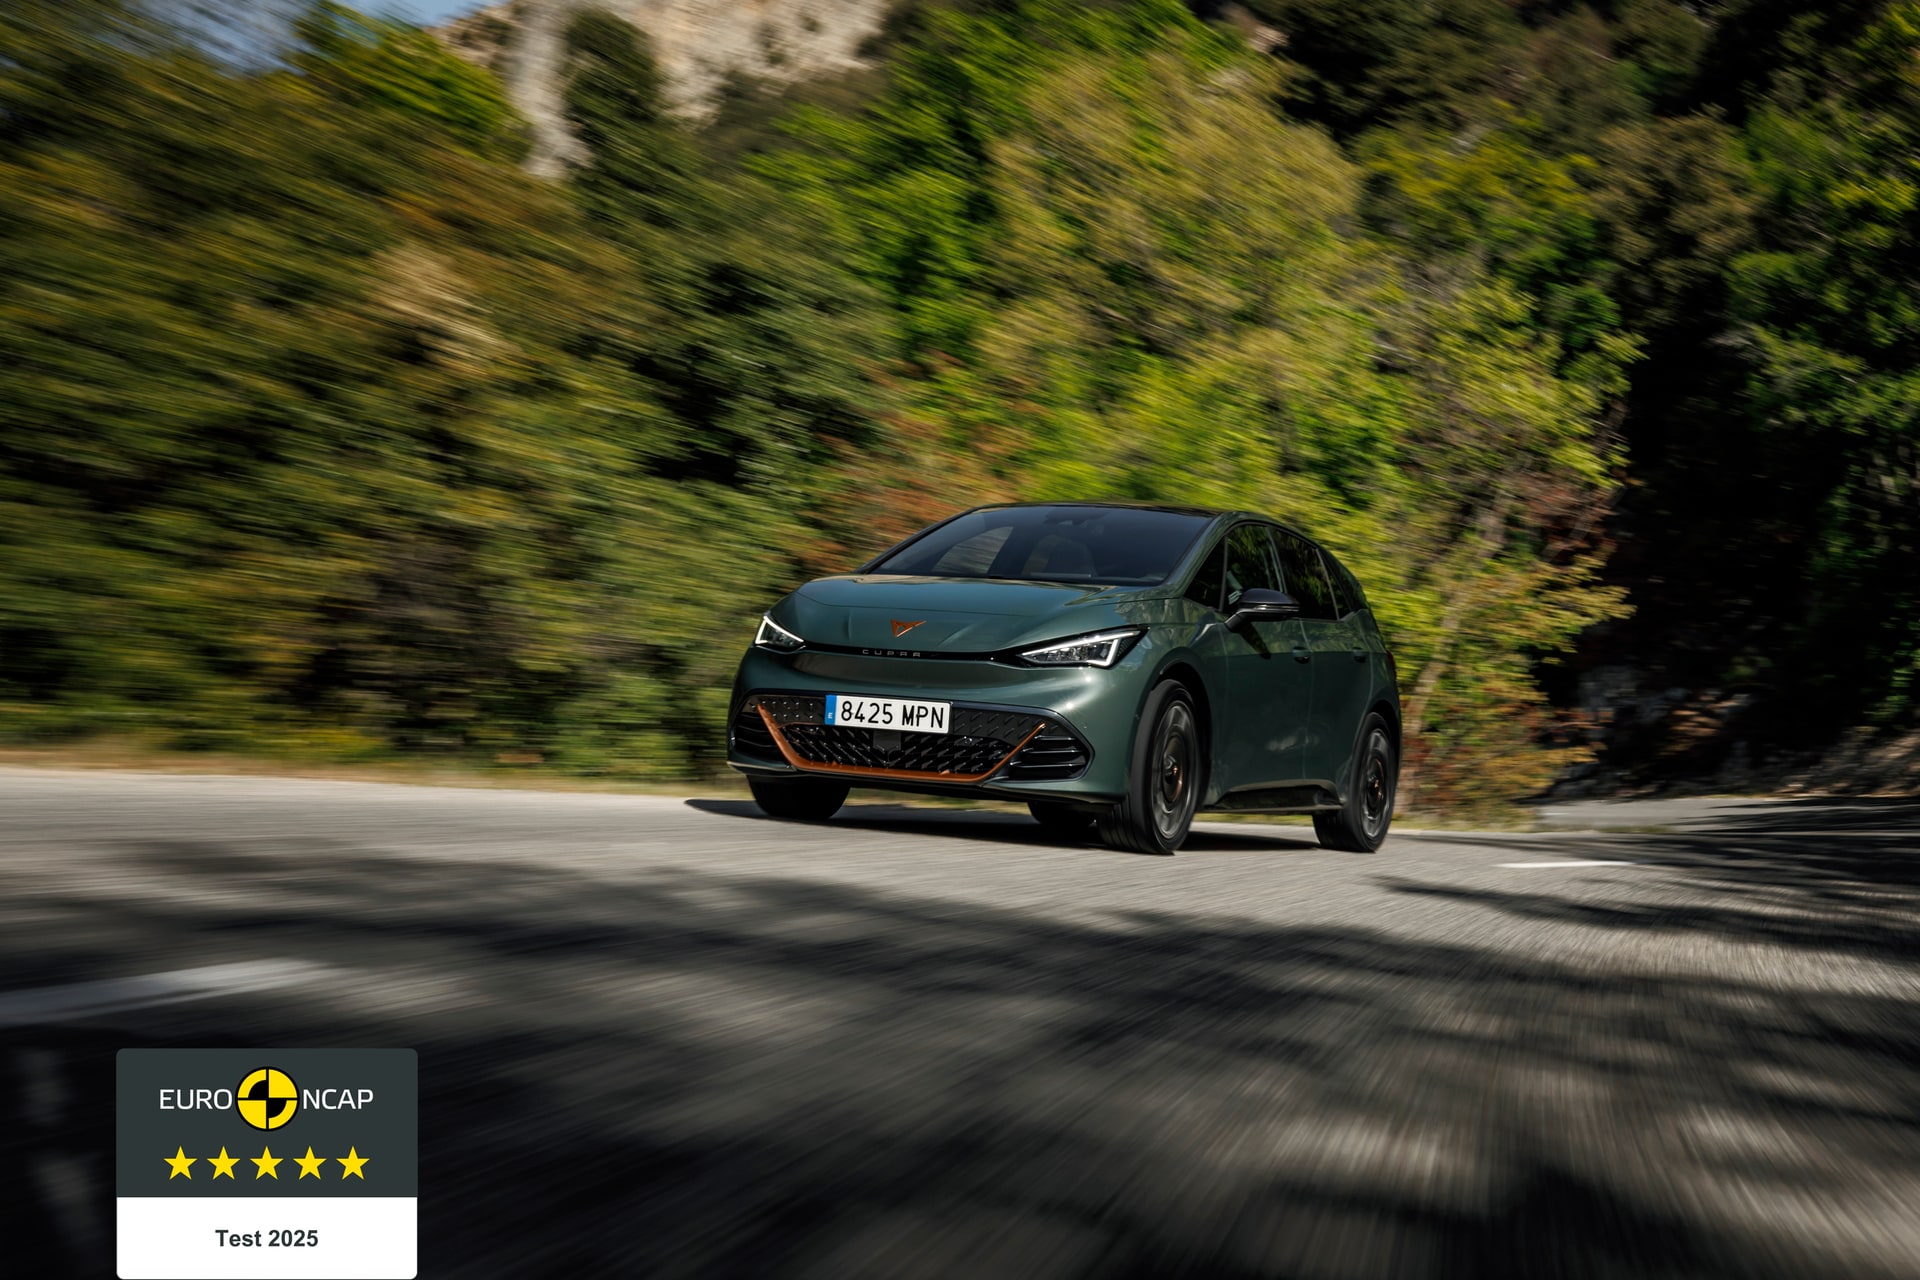
Cupra Born — desde 38.100 €
Hermano técnico del ID.3 con imagen más deportiva y residual algo mejor que el VW gracias al tirón de marca. Cuota de renting particular competitiva, en torno a 430-470 €/mes a 48/15.000.
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 150 kW / 204 CV | 420 km | 0 | Eléctrico |
Volkswagen ID.3 — desde 36.800 €
El clásico MEB. Residual correcto pero no brillante — pierde en torno al 52% a 4 años. En financiera de marca aparecen ofertas 0% TAE puntuales en cierre de trimestre; comprueba si el PVP viene inflado.
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 150 kW / 204 CV | 434 km | 0 | Eléctrico |
Peugeot E-308 — desde 40.100 €
Más berlina que hatchback, con autonomía decente. Depreciación agresiva los dos primeros años, lo que lo convierte en mal candidato para préstamo si piensas revender a 3-4 años; en renting, en cambio, el riesgo lo asume el banco.
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 115 kW / 156 CV | 416 km | 0 | Eléctrico |
Renault Mégane E-Tech — desde 37.500 €
Buen producto, residual regular. Las ofertas de renting Renault bajan de 400 €/mes con frecuencia, lo que lo coloca entre los mejores candidatos a cuota baja. Para préstamo a 60 meses con reventa posterior, no acaba de convencerme.
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 160 kW / 218 CV | 450 km | 0 | Eléctrico |
MG4 — desde 29.990 €
El disruptor por precio. Cuota de renting por debajo de 350 €/mes vista en campañas puntuales. Residual todavía por verificar porque la marca lleva poco rodaje en España — y eso penaliza al comprador que financia a largo.
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 125 kW / 170 CV | 435 km | 0 | Eléctrico |
El punto de equilibrio: la cuenta que decide
Simplificando: renting gana con menos de 15.000 km/año y permanencia inferior a 4 años. Préstamo a 60 meses gana cuando conservas el coche más de 6 años, haces más de 20.000 km/año y el modelo tiene residual estable (Model 3, Born, ID.3 bien negociado).
Entre medias, zona gris. Un conductor de 18.000 km/año que piensa cambiar a los 5 está en empate técnico — y ahí deciden los imponderables: ¿tienes 6.000 € de entrada líquidos sin forzar? ¿Te molesta el riesgo de penalización por kilómetros? ¿Confías en tu propia disciplina para no pasarte?
Trampas que hay que leer con lupa
- Descuento atado a financiación cara: 3.000 € de rebaja si financias con marca al 9% TAE a 72 meses. Haz la cuenta: lo que te ahorran en PVP lo pagas en intereses y tres.
- Renting con permanencia de 48 meses pero kilometraje escaso: 10.000 km/año puede quedarse corto si cambias de trabajo. Pedir siempre simulación a 12.000, 15.000 y 20.000 para ver sensibilidad.
- Valor residual garantizado en la financiera de marca: suena a renting pero no lo es. Lees la letra pequeña y te comen por estado estético al devolver.
- Plan Auto+ aplicado al renting: en renting particular la ayuda la cobra la financiera y la traslada (o no) a la cuota. Pedir desglose por escrito.
Checklist financiera antes de firmar
- Calcula tu coste total a 5 años en los dos escenarios: préstamo (cuota × 60 + intereses + seguro + mantenimiento – valor de reventa estimado) vs renting (cuota × 48 + penalización estimada por km).
- Pide TAE real por escrito al banco y a la financiera de marca, y compara el PVP con y sin financiación cautiva.
- Simula el renting a tres niveles de kilometraje y mira cómo cambia la cuota: si la curva es muy pronunciada, estás apostando contra ti mismo.
- Verifica el residual histórico del modelo en portales de usados (km77, coches.net): si pierde más del 55% a 4 años, préstamo largo con reventa es mala idea.
- Si vas a propiedad, exige garantía de batería de 8 años / 160.000 km por escrito y comprueba el umbral de SoH cubierto (idealmente 70%).
FAQ
¿Cuándo compensa comprar un coche eléctrico frente a hacer renting en España?
Compensa comprar cuando vas a conservar el coche más de 6 años, haces más de 20.000 km/año y eliges un modelo con residual estable (Tesla Model 3, Cupra Born, VW ID.3). Por debajo de 15.000 km/año y con horizonte de tenencia menor a 4 años, el renting particular suele ser más barato en coste total.
¿Qué TAE es razonable aceptar en un préstamo coche eléctrico a 60 meses en 2026?
Entre 6,5% y 7,5% TAE con vinculación moderada en banco tradicional. Por encima del 8,5% conviene revisar si la financiera de marca ofrece 0% TAE sin inflar el PVP más de 2.000 €, en cuyo caso puede salir mejor.
¿Cuál es la cuota de renting particular media para un compacto eléctrico a 48 meses y 15.000 km/año?
Entre 380 y 520 €/mes con seguro, mantenimiento y neumáticos incluidos. MG4 y Renault Mégane E-Tech bajan de 400 €/mes en campañas; Tesla Model 3 y Peugeot E-308 se sitúan en la parte alta del rango.
¿Se puede aplicar el Plan Auto+ a un renting particular?
Sí, pero la ayuda la gestiona la financiera y debería trasladarse a la cuota. Hay que exigir el desglose por escrito porque no siempre se traslada íntegra. Consulta la cuantía vigente en la web oficial, ya que cambia por tramos presupuestarios.
Tabla resumen y puntuación
| Modelo | Precio desde | Autonomía | Mejor para | Residual 4 años | Puntuación |
|---|---|---|---|---|---|
| Tesla Model 3 | 39.990 € | 513 km | Préstamo + conservar | 55-58% | 9/10 |
| Cupra Born | 38.100 € | 420 km | Mixto | 50-53% | 8/10 |
| Volkswagen ID.3 | 36.800 € | 434 km | Préstamo si negocias PVP | 50-52% | 7,5/10 |
| Renault Mégane E-Tech | 37.500 € | 450 km | Renting | 45-48% | 7/10 |
| Peugeot E-308 | 40.100 € | 416 km | Renting | 44-47% | 6,5/10 |
| MG4 | 29.990 € | 435 km | Renting barato | Por verificar | 7/10 |
Si tu caso encaja en renting particular por kilometraje y horizonte, el ranking de compactos eléctricos con mejor coste de recarga pública complementa la decisión por el lado del uso en viaje. Y si dudas con un tamaño mayor, el ejercicio de elegir entre urbano BEV y compacto para uso mixto aplica la misma lógica de umbral.
