
Un SUV eléctrico con "0% TAE" suena a dinero gratis. No lo es. Alguien paga el coste de financiar tu coche durante 36, 48 o 60 meses, y ese alguien, casi siempre, eres tú: solo que en vez de verlo como interés, lo ves como un descuento que no te hacen. Vamos a desmontar el mecanismo con números, usando el Hyundai KONA Eléctrico como referencia del segmento, y a comparar qué pasa cuando pagas al contado frente a cuando firmas la financiera de la marca.
El truco del 0% TAE: cómo se traslada el interés al PVP
Las financieras de marca (Hyundai Capital, Kia Financial Services, PSA Financial Services para Peugeot y Citroën, RCI Banque para Renault, Volkswagen Financial Services) no regalan dinero. Cuando ofrecen 0% TAE, el coste del crédito —que en una financiación normal rondaría un 6-9% TAE para un plazo de 48-60 meses— se absorbe reduciendo el descuento comercial que te aplicarían si pagas al contado o traes financiación externa.
Dicho de otro modo: el PVP que te muestran "con 0% TAE" suele llevar entre 1.500 y 3.000 € menos de descuento que el mismo coche pagado al contado o financiado por tu banco. Es la letra que nadie te lee en voz alta en el concesionario.
Hyundai KONA Eléctrico: caso de referencia del segmento en 2026
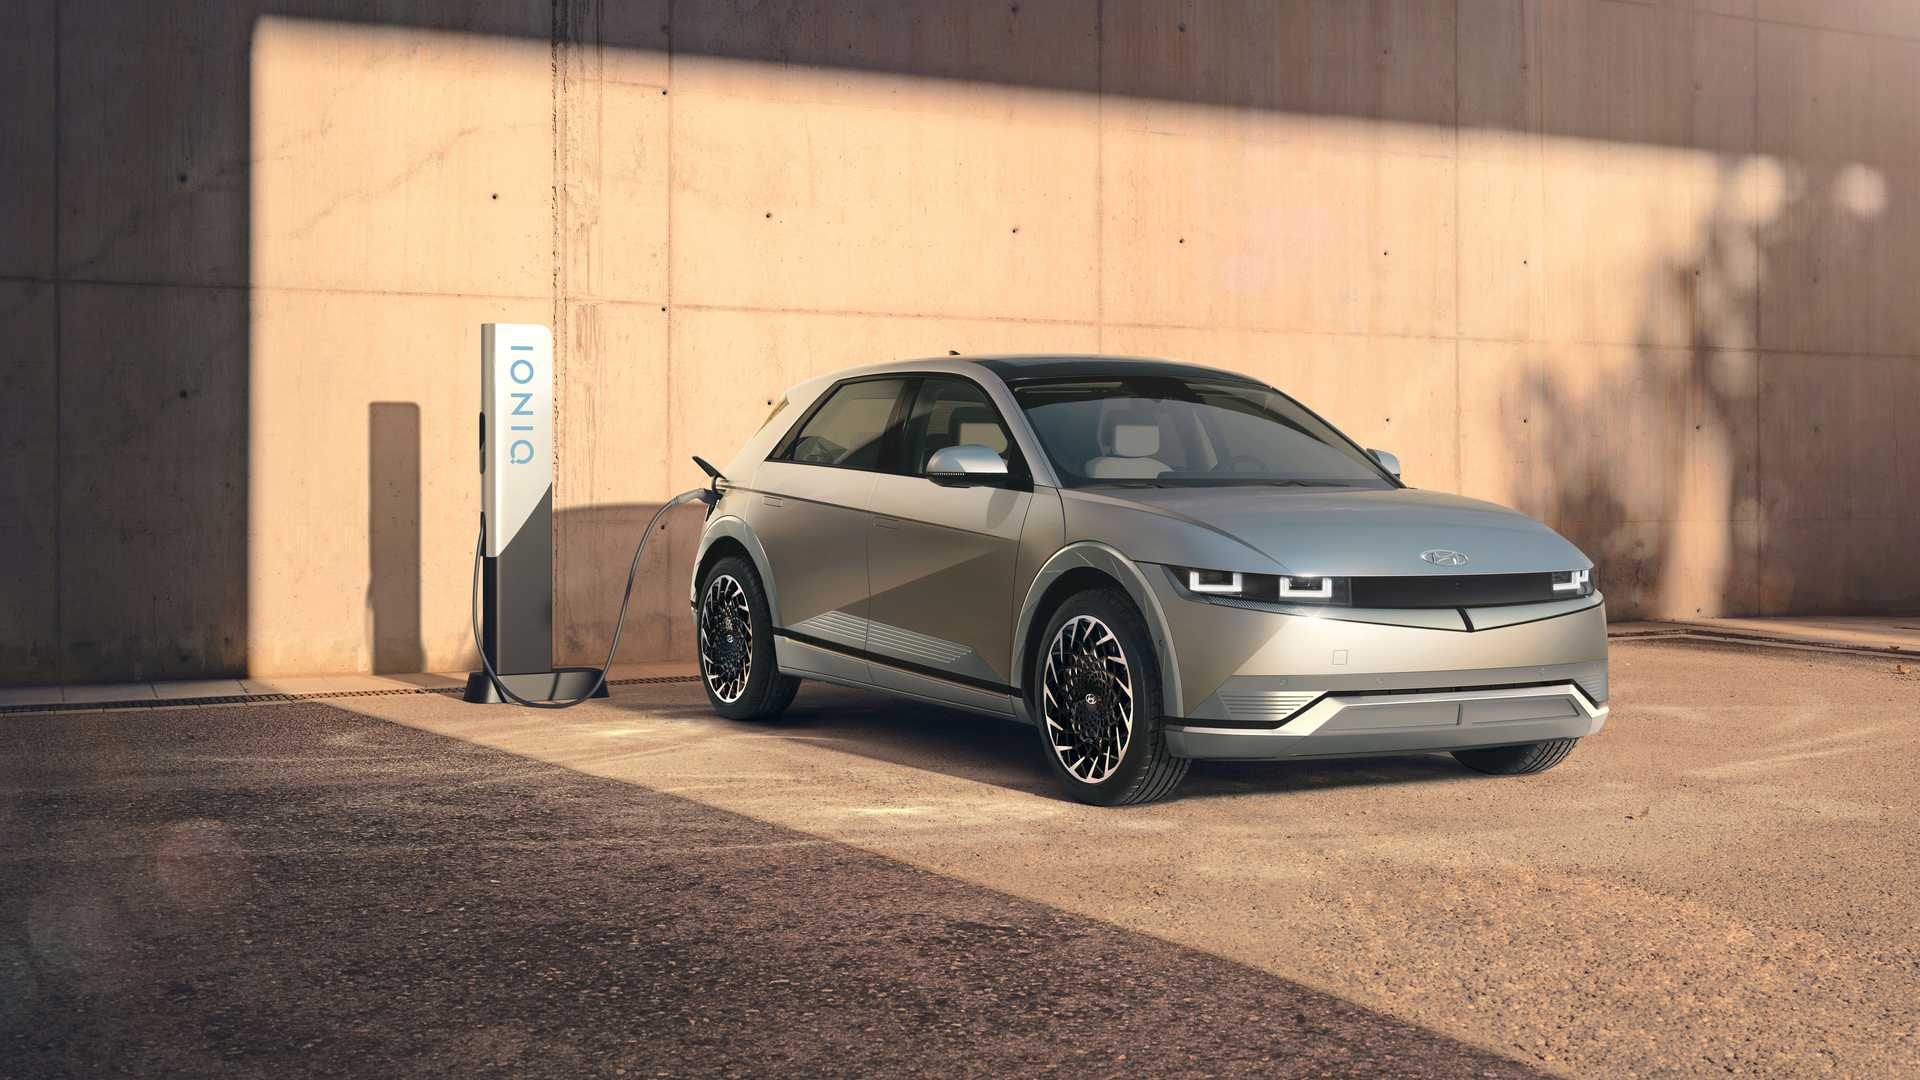
El KONA Eléctrico es uno de los SUV-B/C eléctricos más vendidos en España y un buen termómetro para explicar el mecanismo, precisamente porque su financiera, Hyundai Capital, suele tener campañas de 0% TAE activas buena parte del año. Lo relevante no es su autonomía ni su potencia concreta (eso lo tratamos en otro análisis frente al IONIQ 5), sino la mecánica comercial: cuando la oferta incluye "0% TAE", el concesionario rara vez permite ese mismo descuento si pagas al contado o traes un préstamo bancario externo. Pregúntalo directamente: "¿cuál es el precio si pago al contado, sin financiera de marca?". Si la respuesta es "el mismo", algo no cuadra con el coste real del dinero.
El cálculo que debes hacer antes de firmar
Imagina, solo como ejercicio numérico y sin atarlo a un modelo concreto, un SUV eléctrico con PVP de 40.000 €. Si la financiera ofrece 0% TAE a 48 meses pero el concesionario solo descuenta 1.000 € (frente a los 3.500 € que ofrecería al contado), el coste real del "interés cero" son esos 2.500 € de descuento perdido, repartidos en 48 cuotas: unos 52 € al mes escondidos dentro de una TAE que figura como 0,00% en el contrato.
La forma de comprobarlo es simple: pide el precio al contado por escrito, pide el precio financiado por escrito, y resta. Si la diferencia supera el 3-4% del PVP, el "0%" te está costando más que un préstamo personal con TAE real del 7-8%.
Descuento al contado vs financiado: la cuenta con números
| Modo de pago | PVP de partida | Descuento aplicado | Coste financiero oculto |
|---|---|---|---|
| Contado | 40.000 € | 3.500 € (8,75%) | 0 € |
| Financiera marca 0% TAE, 48 meses | 40.000 € | 1.000 € (2,5%) | ~2.500 € (52 €/mes) |
| Préstamo bancario externo, TAE ~7,5% | 40.000 € | 3.500 € (8,75%) | Interés real, pero negociable con tu banco |
Ejercicio ilustrativo con cifras redondas, no el precio real de ningún modelo. Sirve para ver el patrón: el 0% TAE solo compensa si el descuento perdido es menor que el interés que pagarías en un préstamo externo.
Competidores del segmento: qué otras marcas juegan la misma partida
El mecanismo no es exclusivo de Hyundai. Kia aplica el mismo esquema en el Niro EV a través de Kia Financial Services. Peugeot lo hace con el e-3008 vía PSA Financial Services, igual que Citroën con el ë-C4. Renault repite la jugada en el Megane E-Tech con RCI Banque, y Volkswagen Financial Services ofrece campañas similares en el ID.4. En ninguno de estos casos existe ficha técnica verificable en este artículo para dar cifras de autonomía o potencia, así que los tratamos únicamente por su estructura comercial: todos combinan 0% TAE con un descuento al contado más bajo que el que ofrecen fuera de financiera.
Renting, leasing y la alternativa de no atarse al 0%
Si el "0%" te sale caro, el renting particular puede ser más honesto: cuota fija mensual, mantenimiento incluido, sin sorpresas de residual, aunque con compromiso de permanencia de 36-48 meses y kilometraje limitado. El leasing, pensado más para autónomos y empresas, permite deducir IVA pero exige opción de compra al final. Ninguno sustituye al contado si tienes el dinero: simplemente reparten el coste del uso de otra forma.
Momento del año y Plan Auto+
Cierre de trimestre (marzo, junio, septiembre, diciembre) es cuando los concesionarios más ceden en el descuento al contado, porque necesitan cumplir objetivos de matriculación con la marca. Si además achatarras un coche antiguo que cumpla los requisitos del Plan Auto+, revisa la cuantía vigente en la web oficial del plan: no la des por supuesta, cambia con las convocatorias.
Checklist financiera antes de firmar
- Pide por escrito el precio al contado y el precio con financiera de marca: la diferencia es el coste real del "0%".
- Si esa diferencia supera el 3-4% del PVP, compara con un préstamo bancario externo.
- Pregunta si el descuento se mantiene si cancelas la financiación a los 6 meses (algunas marcas lo penalizan).
- Antes de firmar, calcula si el Plan Auto+ te compensa y si tu coche antiguo cumple los requisitos de achatarramiento.
- Compara siempre la cuota de renting frente al préstamo a 60 meses para el mismo SUV eléctrico antes de decidir modo de adquisición.
Preguntas frecuentes
¿El 0% TAE en un SUV eléctrico es siempre una trampa?
No siempre, pero casi nunca es gratis del todo. El coste suele trasladarse a un descuento comercial menor. Compara el precio al contado contra el financiado antes de firmar.
¿Compensa pagar al contado un Hyundai KONA Eléctrico en vez de financiarlo al 0%?
Depende del descuento real que te ofrezcan en cada vía. Si al contado te dan 3.000-3.500 € más de descuento que con financiera, probablemente compense, salvo que necesites conservar liquidez.
¿Puedo cancelar la financiación de marca después de un tiempo sin perder el descuento?
En muchos casos no: la financiera exige mantener el préstamo un número mínimo de meses, normalmente 12, o recalcula el descuento aplicado. Pregúntalo antes de firmar.
¿El renting particular es mejor que el 0% TAE para un SUV eléctrico?
No es mejor ni peor automáticamente: es otro modelo de uso. Si no quieres preocuparte del residual ni del mantenimiento, el renting puede salir más predecible, aunque normalmente más caro a largo plazo que la propiedad con buen descuento al contado.
