
Diciembre es el mes en que el concesionario necesita vender más de lo que tú necesitas comprar. Las redes comerciales cierran objetivos anuales de matriculación con la marca, y cada unidad que entra en el registro antes del 31 de diciembre cuenta para primas de volumen que pueden superar varios cientos de euros por coche para el propio concesionario. Eso cambia la relación de fuerzas en la mesa de negociación. Y tú, comprador, puedes usarlo.
El 12% de descuento, desglosado: de dónde sale cada punto
No es una cifra que te inventes para presionar. Se compone de cuatro bloques auditables:
- Descuento comercial del concesionario: entre el 4% y el 6% sobre PVP, con margen propio del punto de venta.
- Campaña de marca de cierre de año: entre el 2% y el 4%, visible en la propia web del fabricante como "oferta válida hasta el 31/12".
- Bonus de matriculación: entre el 1% y el 2%, ligado a objetivos trimestrales que en Q4 se disparan.
- Extras incluidos sin coste: alfombrillas, protector de maletero o una ampliación de garantía que, traducidos a euros, suman otro punto o dos.
Sumados, el 12% no es optimismo: es lo mínimo exigible en un SUV-B híbrido sin tocar la financiera de marca. Si el vendedor solo te ofrece el 5% o el 6%, está dejando sobre la mesa las otras tres partidas a propósito.
Qué modelos SUV-B híbridos puedes negociar bajo 30.000 €
Toyota Yaris Cross, desde 24.450 €
El híbrido más vendido del segmento. Fiabilidad acreditada, pero descuento de fábrica corto: Toyota rara vez mueve el precio oficial más allá del 3-4%, así que aquí el peso cae casi todo en el concesionario.
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 85 kW / 116 CV | 4,4 l/100 km | ECO | Híbrido |
Hyundai Kona HEV, desde 27.900 €
Más generoso en campañas de cierre de ejercicio que Toyota. Es habitual ver el 10% ya anunciado en web antes de negociar nada.
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 104 kW / 141 CV | 4,3 l/100 km | ECO | Híbrido |
Renault Captur E-Tech, desde 27.700 €
Francés y con stock que suele acumularse en diciembre por la rotación de pedidos de empresa. Buen terreno para negociar extras de serie, no solo precio.
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 107 kW / 145 CV | 4,3 l/100 km | ECO | Híbrido |
Lo comparamos con detalle frente al Yaris Cross en coste a 5 años, y la foto de reventa cambia bastante según el acabado elegido.
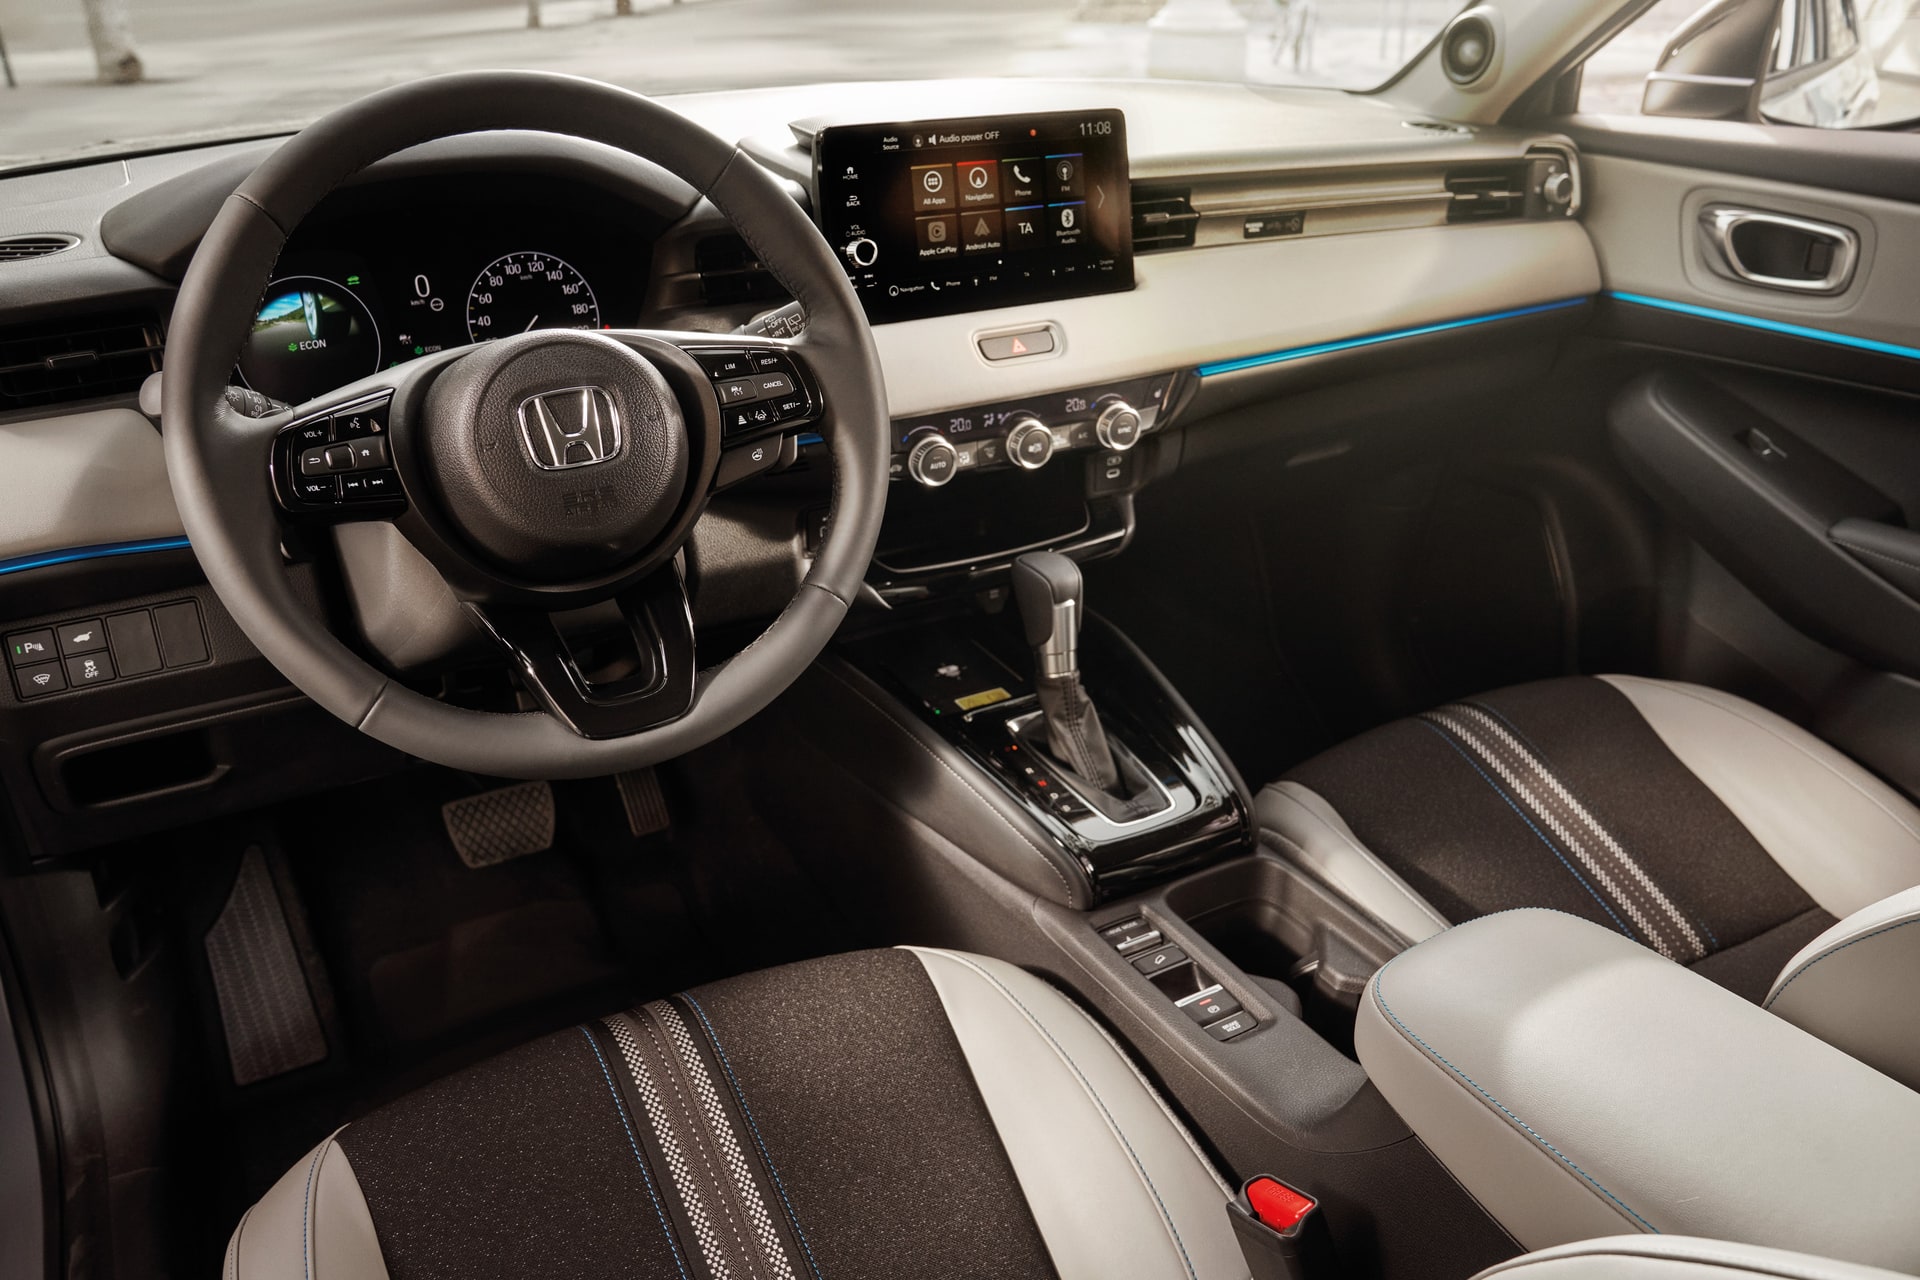
Honda HR-V, desde 29.900 €
El que menos margen suele soltar: Honda vende poco volumen en España y eso le quita presión de objetivo. Aun así, el 12% es defendible si juegas con el cierre de trimestre, no solo de año.
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 96 kW / 131 CV | 5,0 l/100 km | ECO | Híbrido |
Kia Niro, desde 29.835 €
Roza el tope de 30.000 € de serie, así que cualquier extra de acabado te saca del presupuesto. Aquí el 12% no es un lujo, es obligatorio para entrar en rango.
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 104 kW / 141 CV | 4,4 l/100 km | ECO | Híbrido |
Nissan Juke Hybrid, desde 26.700 €
Diseño que divide, pero con uno de los mejores recorridos de precio real del grupo por la presión de venta de la red española.
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 105 kW / 143 CV | 4,9 l/100 km | ECO | Híbrido |
Suzuki Vitara, desde 22.900 €
Ojo: es mild hybrid 48V, no híbrido completo. Consumo más alto que el resto del grupo, pero el PVP de entrada deja más margen bruto para negociar aunque el fabricante aporte menos campaña.
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 95 kW / 129 CV | 5,6 l/100 km | ECO | Híbrido (MHEV) |
Tabla resumen: descuento exigible por modelo
| Modelo | Precio desde | Descuento mínimo exigible | Precio final estimado | Puntuación negociación (1-10) |
|---|---|---|---|---|
| Toyota Yaris Cross | 24.450 € | 8% | 22.494 € | 6 |
| Hyundai Kona HEV | 27.900 € | 12% | 24.552 € | 8 |
| Renault Captur E-Tech | 27.700 € | 12% | 24.376 € | 8 |
| Honda HR-V | 29.900 € | 9% | 27.209 € | 5 |
| Kia Niro | 29.835 € | 12% | 26.255 € | 7 |
| Nissan Juke Hybrid | 26.700 € | 13% | 23.229 € | 9 |
| Suzuki Vitara | 22.900 € | 10% | 20.610 € | 7 |
Cómo evitar la financiera de marca sin perder el descuento
El truco más repetido del sector: el descuento "real" solo aparece si financias con la marca a 36 o 48 meses. Pregunta siempre por escrito cuál es el PVP si pagas al contado o traes financiación de tu banco. Si la diferencia supera el 3%, están inflando el precio de partida para disfrazar el coste del crédito. Ya lo desarrollamos con cifras en la negociación del SUV-B híbrido sin financiera de marca, donde el umbral defendible bajaba al 10% fuera de cierre de año; en diciembre, con la presión de objetivo, sube al 12%.
Contado vs préstamo personal vs financiera de marca: la cuenta real
Sobre un Hyundai Kona HEV de 24.552 € tras descuento:
- Contado: 24.552 € totales, cero intereses, pero inmoviliza capital.
- Préstamo personal bancario, TAE media 7,8% a 5 años: cuota de unos 495 €/mes, coste total aproximado 29.700 €.
- Financiera de marca al "0% TAE": cuota similar, pero el PVP de partida suele subir entre 800 y 1.200 € para compensar el tipo cero. No es gratis, es un descuento camuflado de interés.
El achatarramiento Plan Auto+: cuándo suma puntos extra
Si tu coche actual tiene más de diez años y motor diésel o gasolini pre-Euro 5, achatarrarlo dentro del Plan Auto+ puede sumar una ayuda adicional sobre el precio final, compatible en muchos casos con el descuento comercial negociado. Necesitarás el permiso de circulación, la ficha técnica y el certificado de destrucción del gestor autorizado antes de tramitar la baja. Lo explicamos con tope de PVP aplicable en el caso concreto del SUV-B híbrido con achatarramiento. La cuantía exacta vigente consúltala siempre en la web oficial del plan: cambia por comunidad autónoma y por convocatoria.
Trampas habituales en diciembre
Cuidado con el "kilómetro cero que resulta ser flota": coches matriculados a nombre del propio concesionario con 3.000 o 4.000 km reales de uso comercial, vendidos como nuevos con descuento. Pide el histórico de ITV y el titular anterior en el permiso de circulación. Y desconfía de la garantía "ampliada" que en letra pequeña solo cubre motor y caja, no electrónica ni batería del sistema híbrido.
Checklist financiera antes de firmar
- Exige por escrito el PVP al contado y compáralo con el financiado: la diferencia no debería superar el 3%.
- Suma los cuatro componentes del descuento (comercial, campaña, bonus, extras) y verifica que lleguen al 12%.
- Si achatarras, reúne la documentación del Plan Auto+ antes de pisar el concesionario, no después.
- Comprueba la fecha de primera matriculación del "kilómetro cero": más de 90 días de antigüedad es señal de alerta.
- Pide la TAE real de cualquier financiera de marca, no solo la cuota mensual.
Preguntas frecuentes
¿Por qué diciembre es mejor que otros meses para negociar un SUV-B híbrido?
Porque los concesionarios cierran objetivos anuales de matriculación con la marca y necesitan volumen antes del 31 de diciembre, lo que les da margen extra para ceder descuento.
¿Puedo conseguir el 12% sin financiar con la marca?
Sí. El 12% se compone de descuento comercial, campaña de marca, bonus de matriculación y extras, ninguno de los cuales exige financiación de la marca para aplicarse.
¿El Plan Auto+ es compatible con el descuento comercial del concesionario?
En la mayoría de casos sí, siempre que cumplas los requisitos de achatarramiento y PVP máximo. Verifica la convocatoria vigente en la web oficial.
¿Qué modelo admite más descuento de los analizados?
Según la presión comercial de red, Nissan Juke Hybrid y Renault Captur E-Tech muestran recorrido de hasta el 13% y 12% respectivamente en cierre de año; Honda HR-V es el más rígido, con el 9%.
