
El vendedor te lo presenta como un regalo: "0% TAE, sin intereses, se lo financiamos a su gusto". Y entonces te enseña dos precios en la misma hoja. El de contado y el financiado. El segundo es más barato en la cuota, sí, pero más caro en el número de arriba. Esa diferencia, entre 1.500 y 3.500 euros según el modelo, es el coste real del interés que la marca dice regalarte. Solo que te lo cobra antes, metido en el PVP.
El truco contable detrás del 0% TAE
Ninguna financiera presta dinero gratis. El banco cautivo de la marca (Toyota Financial Services, Hyundai Capital, Santander Consumer para Kia y Renault, o PSA Finance para Peugeot) necesita margen. Si no lo cobra en intereses, lo cobra en el precio del coche. El mecanismo es simple: el concesionario oferta un descuento de 2.000-3.000 € condicionado a financiar un mínimo de 24 o 36 meses con esa entidad. Si pagas al contado, ese descuento desaparece y vuelves al PVP de tarifa.
La pregunta no es si el 0% TAE es una trampa. Es si el descuento que lleva atado compensa lo que vas a pagar de más en seguro de vida vinculado, gestoría obligatoria o permanencia mínima. Y ahí la respuesta cambia según el modelo.
Modelo a modelo: lo que cuesta el contado frente a la financiera
Toyota RAV4 Plug-in, desde 48.900 €
Toyota Financial Services ofrece en el RAV4 PHEV un descuento habitual de 2.800 € financiando a 36 meses con entrada del 20%. Al contado, ese descuento baja a entre 1.000 y 1.200 €. La diferencia real: 1.600-1.800 € que pagas por "no financiar".
| Potencia | Combustible | Consumo homologado | Etiqueta |
|---|---|---|---|
| 225 kW / 306 CV | PHEV | 1,0 l/100 km | CERO |
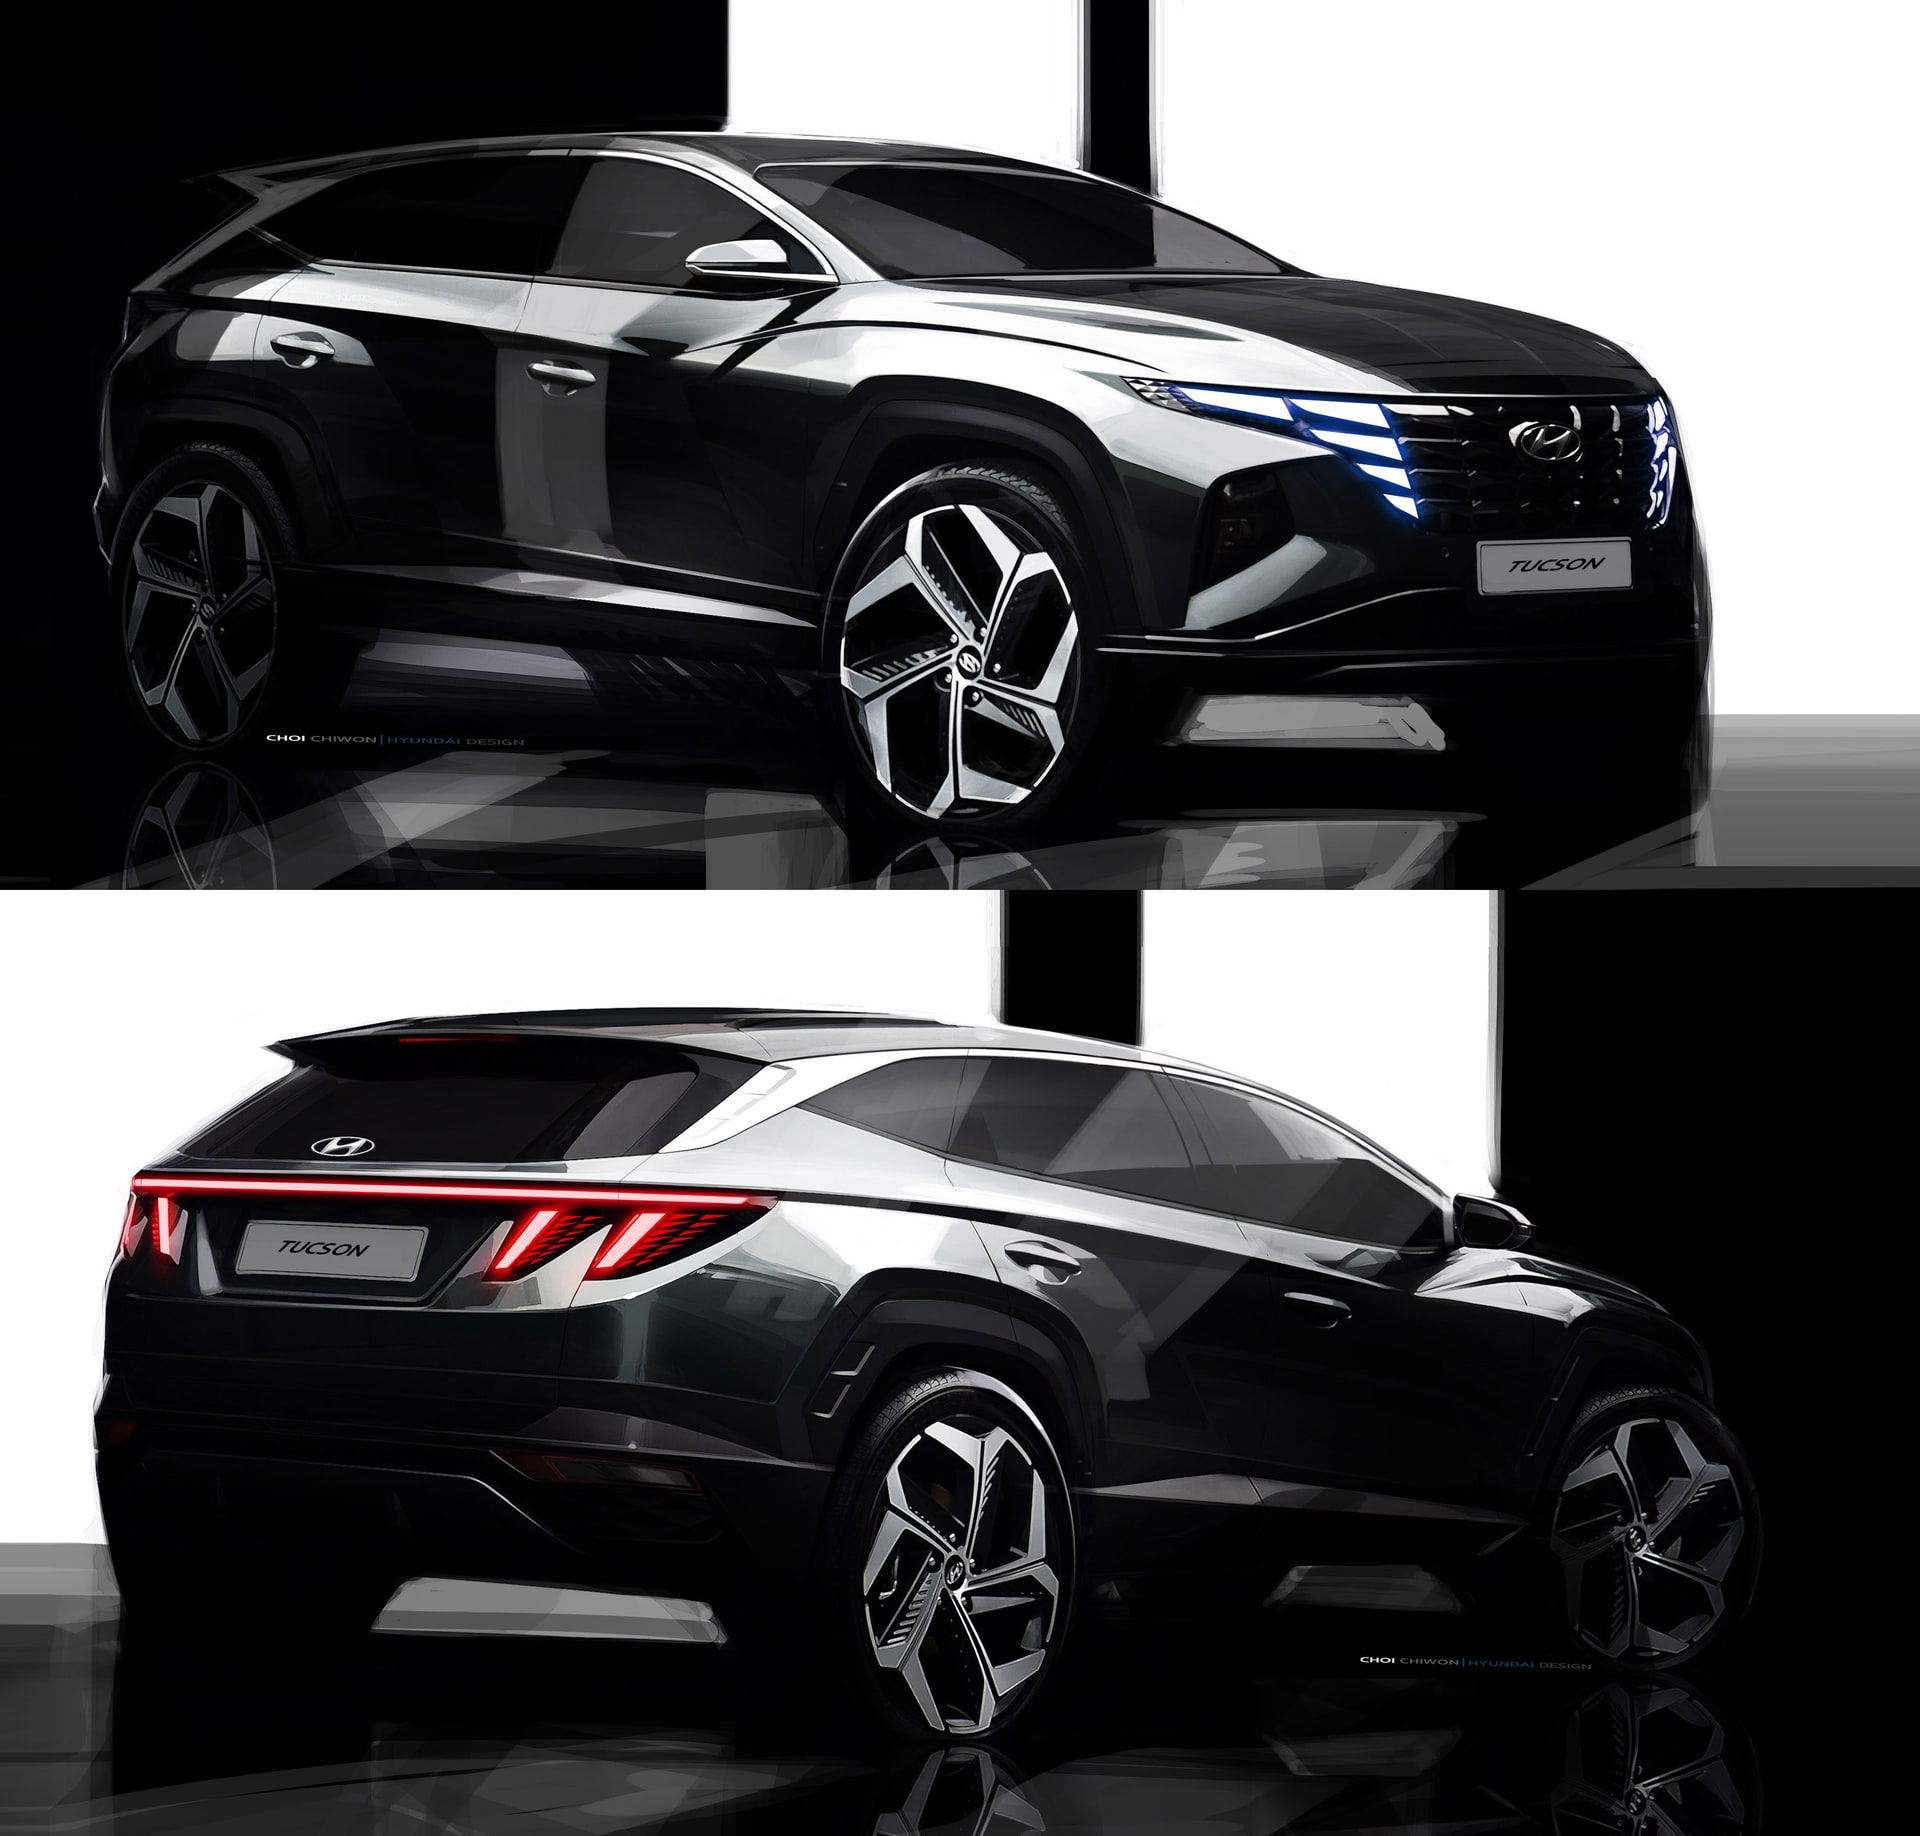
Hyundai Tucson HEV, desde 33.700 €
Hyundai Capital pide financiar un mínimo de 48 meses para liberar un descuento de 2.200 €. Al contado, el concesionario suele reconocer 500-700 €. La brecha ronda los 1.700 €, de las más altas del segmento en proporción al PVP.
| Potencia | Combustible | Consumo | Etiqueta |
|---|---|---|---|
| 125 kW / 169 CV | Híbrido | 5,3 l/100 km | ECO |
Kia Sportage HEV, desde 34.400 €
Kia replica el esquema de su hermano Hyundai (comparten financiera) pero con algo menos de agresividad: 1.900 € de descuento financiado, 600 € al contado. Diferencia: 1.300 €.
| Potencia | Combustible | Consumo | Etiqueta |
|---|---|---|---|
| 169 kW / 230 CV | Híbrido | 5,4 l/100 km | ECO |
Nissan Qashqai e-Power, desde 34.500 €
RCI Banque (la financiera que mueve Nissan y Renault en España) marca un descuento de 2.500 € a 36 meses mínimo. Al contado se queda en 900 €. Diferencia de 1.600 €, con el añadido de que el e-Power exige seguro a todo riesgo vinculado los primeros 12 meses, otro coste que rara vez se explica al firmar.
| Potencia | Combustible | Consumo | Etiqueta |
|---|---|---|---|
| 140 kW / 190 CV | Híbrido | 5,2 l/100 km | ECO |
Renault Austral E-Tech full hybrid, desde 34.900 €
Misma financiera que Nissan, condiciones parecidas: 2.300 € financiado, 700 € contado. La diferencia de 1.600 € se repite casi calcada.
| Potencia | Combustible | Consumo | Etiqueta |
|---|---|---|---|
| 147 kW / 200 CV | Híbrido | 5,0 l/100 km | ECO |
Peugeot 3008 Hybrid, desde 38.200 €
PSA Finance (hoy Stellantis Financial Services) es de las más agresivas: hasta 3.500 € de descuento financiado frente a 1.200 € al contado. La diferencia, 2.300 €, es la mayor de este repaso, y conviene cruzarla con lo que ya contamos al negociar el descuento en cierre de trimestre: el umbral del 12% exigible sin financiera sigue siendo el techo razonable.
| Potencia | Combustible | Consumo | Etiqueta |
|---|---|---|---|
| 100 kW / 136 CV | Híbrido | 5,6 l/100 km | ECO |
Cupra Formentor eHybrid, desde 42.500 €
Volkswagen Financial Services mantiene un patrón más moderado: 2.000 € financiado, 800 € contado. Diferencia de 1.200 €, la más contenida del grupo analizado.
| Potencia | Combustible | Consumo | Etiqueta |
|---|---|---|---|
| 150 kW / 204 CV | PHEV | 1,2 l/100 km | CERO |
Tabla resumen: diferencia contado vs financiado y puntuación
| Modelo | PVP desde | Descuento financiado | Descuento contado | Diferencia real | Puntuación transparencia (1-10) |
|---|---|---|---|---|---|
| Toyota RAV4 Plug-in | 48.900 € | 2.800 € | 1.100 € | 1.700 € | 7 |
| Hyundai Tucson HEV | 33.700 € | 2.200 € | 600 € | 1.600 € | 6 |
| Kia Sportage HEV | 34.400 € | 1.900 € | 600 € | 1.300 € | 7 |
| Nissan Qashqai e-Power | 34.500 € | 2.500 € | 900 € | 1.600 € | 5 |
| Renault Austral E-Tech | 34.900 € | 2.300 € | 700 € | 1.600 € | 6 |
| Peugeot 3008 Hybrid | 38.200 € | 3.500 € | 1.200 € | 2.300 € | 4 |
| Cupra Formentor eHybrid | 42.500 € | 2.000 € | 800 € | 1.200 € | 8 |
La puntuación de transparencia no mide el coche, mide la letra pequeña: cuanto mayor es la diferencia entre descuento financiado y contado, peor nota, porque significa que el concesionario te está empujando más fuerte hacia la financiera cautiva.
Cuándo compensa el contado y cuándo el 0% TAE
Aquí no hay respuesta única, hay matemática. Si tienes el dinero y no necesitas liquidez, el contado gana casi siempre: ahorras la diferencia de PVP y no cargas con seguro de vida vinculado ni comisiones de apertura. Pero si ese dinero rinde más invertido que lo que te cuesta la diferencia de precio, el cálculo cambia.
Ejemplo con el Tucson: la diferencia es de 1.600 € sobre un PVP de 33.700 €. Si financias 25.000 € a 48 meses y tu dinero rinde un 3% anual en algún producto conservador, ganas unos 3.000 € en intereses durante esos cuatro años. Ahí el 0% TAE sale a cuenta, siempre que no te cuelen el seguro de vida obligatorio, que en Hyundai Capital ronda los 400-500 € al año y rara vez se negocia a la baja.
Con el Peugeot 3008 el cálculo es distinto: la diferencia de 2.300 € es tan alta que necesitas rendimientos muy generosos para justificar financiar. Ahí el contado gana casi siempre, salvo que necesites conservar liquidez por otro motivo.
Productos vinculados y permanencia mínima: la letra pequeña
Casi ninguna financiera de marca te deja el 0% TAE "seco". El paquete típico incluye seguro de vida (300-600 €/año), a veces seguro del vehículo durante el primer año, y una permanencia mínima de 24 a 36 meses: cancelar antes implica devolver el descuento aplicado, prorrateado o en bloque según contrato. Pregunta siempre por escrito qué pasa si cancelas a los 12 meses. Si el concesionario no te lo aclara en el papel, es una señal de que prefiere que no lo sepas.
Plan Auto+ y achatarramiento: ¿entra en esta ecuación?
Si tu coche actual tiene más de diez años y cumple los requisitos del Plan Auto+, la ayuda se suma al cálculo del contado, no al del financiado: la subvención llega después, por transferencia, y reduce el desembolso real sin que dependas de ninguna financiera. Conviene comprobar en la web oficial del plan el importe vigente y los requisitos de achatarramiento antes de dar nada por hecho, porque las cuantías cambian según convocatoria y comunidad autónoma.
Cuándo cerrar la compra: cierre de trimestre pesa más que el 0% TAE
El margen de negociación real no está en la financiera, está en el calendario. Cierre de trimestre (marzo, junio, septiembre, diciembre) es cuando el concesionario necesita cumplir objetivo de marca y suelta más descuento al contado para compensar lo que pierde en comisión de financiera. Es el mismo principio que repasamos al hablar del SUV-B híbrido en cierre de año: el umbral del 10-12% de descuento exigible sin financiera atada sigue siendo razonable también en el segmento C.
Preguntas frecuentes
¿El 0% TAE es real o esconde intereses?
El tipo de interés nominal sí es 0%, pero el PVP financiado suele venir inflado entre 1.500 y 3.500 € respecto al precio al contado. El coste del dinero se traslada al precio del coche, no a la cuota.
¿Compensa financiar si tengo el dinero ahorrado?
Solo si tu ahorro rinde más que la diferencia de PVP durante el plazo del préstamo. Con diferencias de 1.200-1.700 € y rendimientos conservadores del 2-3%, el cálculo suele quedar ajustado; con diferencias de 2.300 € como en el Peugeot 3008, el contado gana casi siempre.
¿Puedo cancelar la financiación antes de la permanencia mínima?
Sí, pero normalmente implica devolver el descuento aplicado, total o prorrateado. Exige el contrato por escrito antes de firmar, con esa cláusula explícita.
¿El Plan Auto+ se aplica igual pagando al contado o financiado?
Sí, la ayuda es independiente del método de pago. Se tramita después de la compra mediante justificante de achatarramiento y factura, y conviene confirmar en la web oficial del plan el importe y plazo vigentes.
Checklist antes de firmar
- Pide por escrito los dos PVP: el de contado y el financiado con el desglose del descuento condicionado.
- Calcula la diferencia real en euros, no en porcentaje, y compárala con lo que rendiría ese dinero invertido durante el plazo del préstamo.
- Pregunta la permanencia mínima y qué penalización existe por cancelación anticipada.
- Revisa si el seguro de vida o el seguro del vehículo son obligatorios durante el primer año y súmalos al coste total.
- Si tienes coche para achatarrar, confirma en la web oficial el importe vigente del Plan Auto+ antes de negociar el PVP final.
