
Comprar una van de pasajeros kilómetro cero en 2026 no es coger la unidad "nueva con 15 km" que te enseña el comercial y firmar. Es una operación de arbitraje: el concesionario ya ha cobrado el bonus de matriculación del fabricante, ha engordado la cifra trimestral y ahora necesita sacar ese coche del patio antes de que cumpla seis meses y empiece a sangrar valor. Tu palanca es esa. Y es más grande de lo que te cuentan.
Qué es realmente una van de pasajeros kilómetro cero en 2026
Una van km0 no es una van "casi nueva". Es una unidad ya matriculada por el concesionario (o por una sociedad vinculada) para cumplir objetivos del fabricante. A efectos de Tráfico, tiene un primer titular que no eres tú. A efectos de garantía, el reloj ya corre. Y a efectos de financiación de marca, muchas campañas que verías aplicadas a un coche nuevo no aplican sobre un km0.
Esto importa porque el discurso comercial te vende "lo mismo que nuevo con descuento". Y no lo es.
El descuento mínimo exigible: 14% sobre PVP y por escrito
En vans de pasajeros con rotación alta como el Ford Tourneo Custom, el Volkswagen Multivan/Caravelle o el Mercedes-Benz Vito Tourer, el umbral de descuento que debes exigir sobre una unidad km0 en 2026 es del 14% sobre PVP recomendado, mínimo. Por debajo de ahí, no estás comprando un km0: estás comprando un coche nuevo con la garantía ya mordida.
¿De dónde sale el 14%? De tres bloques acumulados:
- Bonus de matriculación de marca al concesionario: 4-6% del PVP.
- Descuento comercial habitual del concesionario sobre nuevo: 5-7%.
- Compensación por la pérdida de primer titular y consumo de garantía: 2-3%.
Y aquí viene la parte que casi nadie exige: ese descuento tiene que figurar por escrito en la oferta vinculante, desglosado línea a línea, con el PVP de referencia claro y el precio final claro. No vale "precio chollo 38.900 €". Vale "PVP 46.400 €, descuento 7.200 € (15,5%), precio final 39.200 € IVA incluido, matriculación incluida".
Si el comercial se resiste a desglosar, ya sabes dónde está el margen que no te quiere enseñar.
La trampa de la matriculación de flota interna del concesionario
Aquí está la joya que casi nadie te cuenta. Hay dos tipos de km0:
- Autoventa / demo del concesionario (tú pasas a ser segundo titular de una unidad que estuvo a nombre del propio punto de venta).
- Matriculación de flota interna, es decir, el concesionario la matriculó a nombre de una sociedad vinculada —rent a car cautivo, sociedad patrimonial, empresa del grupo— para engordar cifras de flota.
El segundo caso es el más tramposo. En el papel pone "km0", pero la trazabilidad del vehículo pasa por un uso de flota. Consecuencias concretas:
- Algunas campañas de financiera de marca quedan excluidas porque el coche ya se benefició de bonus de flota.
- Determinadas extensiones de garantía pagables aparte no se pueden contratar, o se contratan con asterisco.
- El valor residual a 3-4 años cae un 3-5% adicional respecto a un km0 que viene de autoventa pura, porque cualquier tasador ve dos titulares y un paso por flota.
- Si lo financias y quieres cancelar anticipadamente para venderlo, te comes esa pérdida entera.
Pregunta directa que debes hacer, por escrito: "¿Esta unidad ha estado matriculada a nombre de una sociedad de rent a car, flota o sociedad vinculada al grupo? Facilitadme el historial de titularidades vía informe DGT." Si esquivan la respuesta, pasa a la siguiente unidad.
Ford Tourneo Custom como caso de referencia
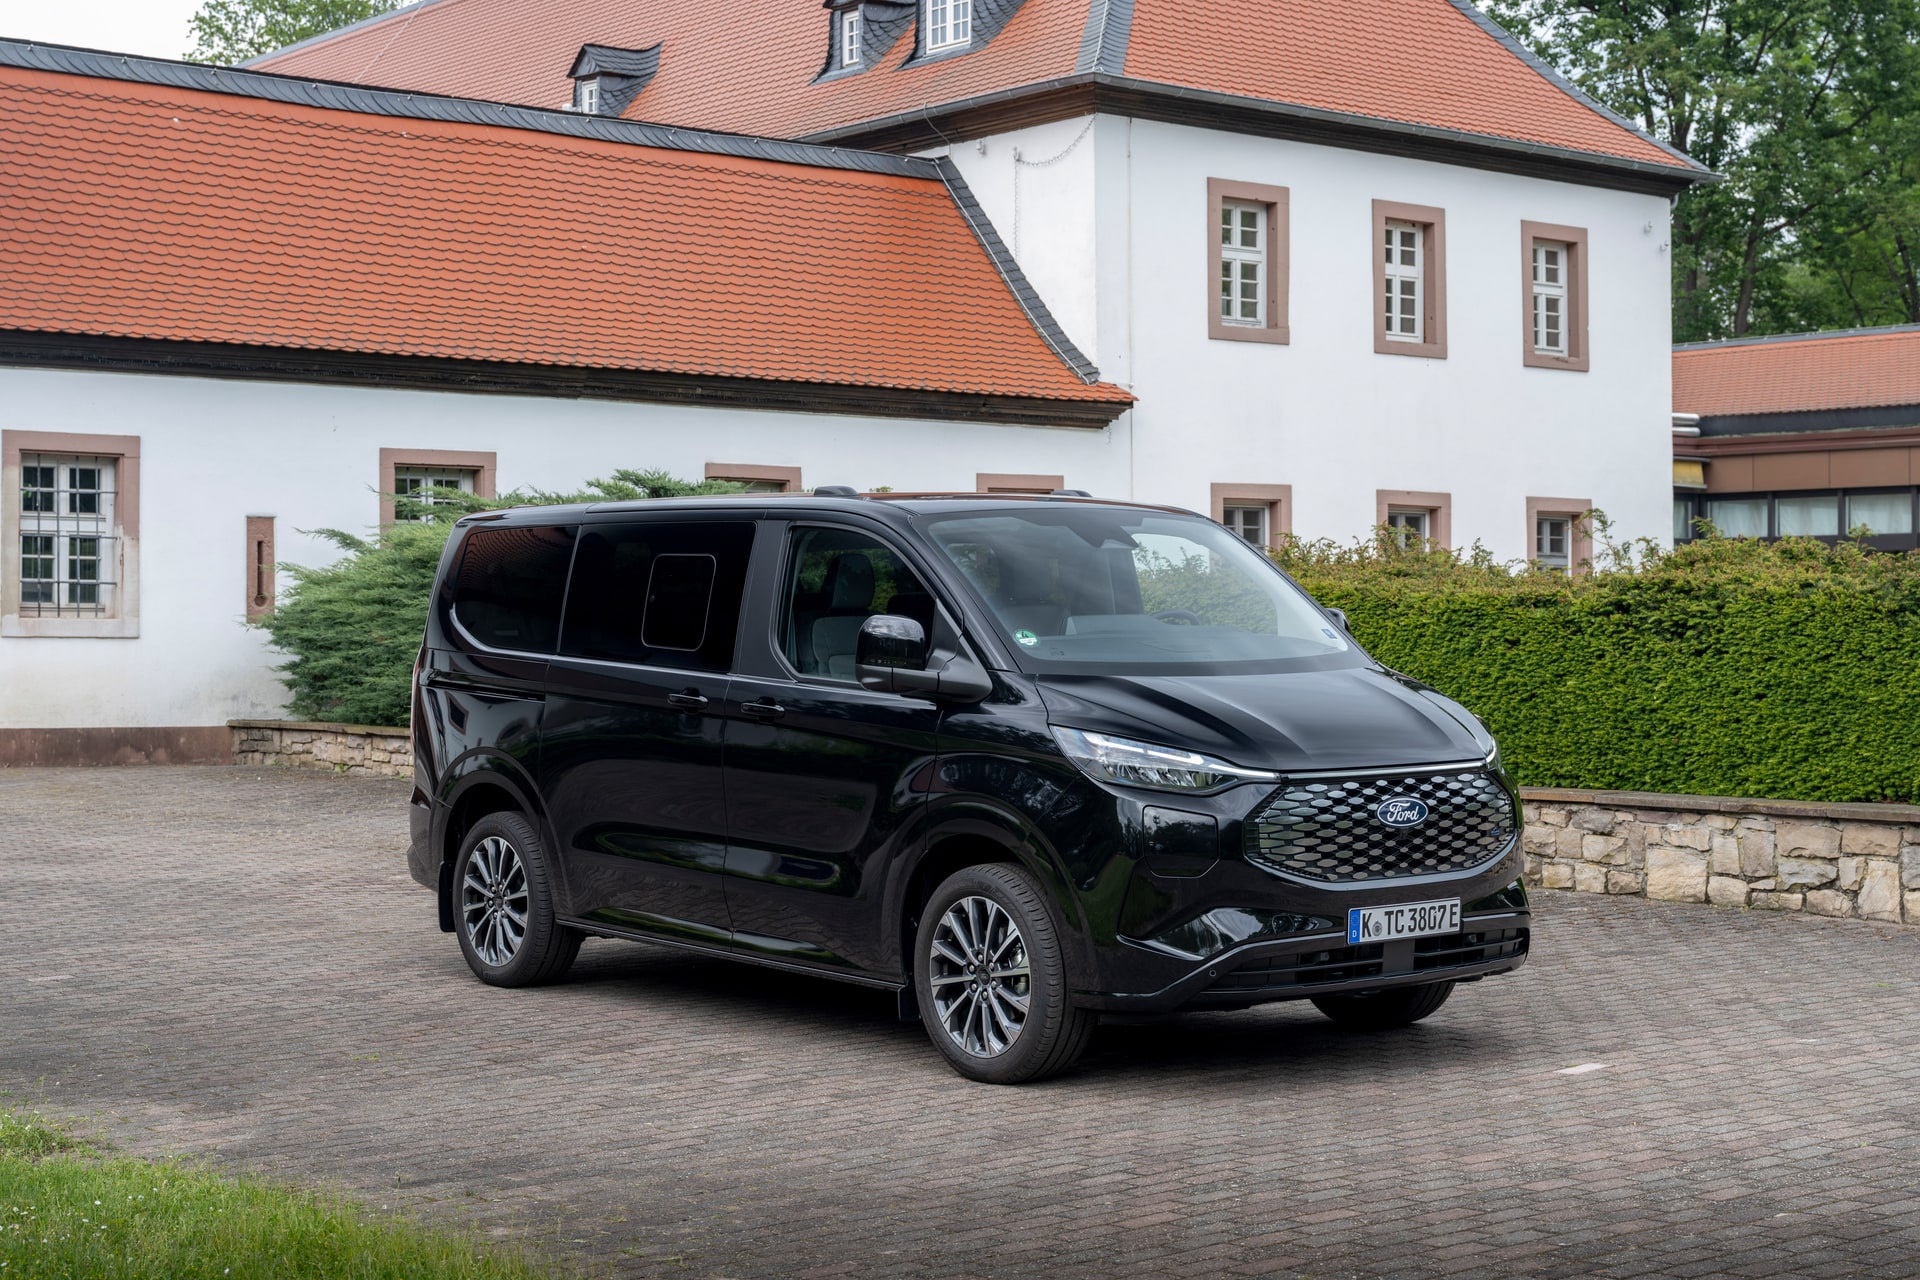
El Tourneo Custom es probablemente la van de pasajeros con más rotación km0 en España. Se matricula en volumen para flotas de VTC, transfer de hotel y servicios discrecionales, y una parte acaba liberándose como km0 a particular con descuentos sustanciales. En cierre de trimestre, ver un Tourneo Custom con 8.000-10.000 € fuera del PVP no es raro, lo que puede situar unidades bien equipadas en el entorno de los 42.000-45.000 € frente a PVP cercanos a 52.000-55.000 €.
Ojo: muchas de esas unidades vienen precisamente del circuito de flota interna. Aplica el filtro anterior.
La propia marca ha ido empujando otros productos de pasajeros y ocio en su gama —el Ford Tourneo Connect para quien no necesita 8-9 plazas, o SUV grandes como el Bronco si se busca algo completamente distinto— pero el Tourneo Custom sigue siendo la referencia de volumen en 9 plazas.
Ford Bronco 2.7 EcoBoost Outer Banks (desde ~73.500 €)
No es una van, es el otro extremo del catálogo Ford y aparece aquí solo como referencia del tipo de producto que no se consigue en km0 con el mismo apalancamiento: fabricación bajo pedido, cupo escaso, descuentos muy inferiores al 14%.
| Potencia | Combustible | Consumo | Vel. máx | Etiqueta |
|---|---|---|---|---|
| 246 kW / 335 CV | Gasolina | 13,7 L/100km | 161 km/h | C |
Ford Capri 286 Rango Extendido Select (desde ~53.200 €)
Mismo razonamiento: eléctrico de lanzamiento reciente, no es territorio km0 relevante en 2026. Se cita para que tengas marco de comparación de PVP dentro de la casa.
| Potencia | Combustible | Autonomía WLTP | Batería | Vel. máx | Etiqueta |
|---|---|---|---|---|---|
| 210 kW / 286 CV | Eléctrico | 627 km | 84 kWh | 180 km/h | Cero |
Momento del año: cuándo el 14% se convierte en 17%
El calendario manda. Cierre de trimestre (marzo, junio, septiembre, diciembre especialmente) es cuando el concesionario tiene que mover stock para cuadrar objetivos. En diciembre, además, se junta el cierre de cuota anual con la amortización fiscal del stock antiguo. En esa ventana, pedir un 17% sobre PVP en una van km0 con 4-6 meses matriculada no es una locura, es negociación razonable.
La peor ventana: febrero y agosto. El concesionario no tiene prisa y el stock se ha vaciado.
Financiación: cuidado con el descuento atado
Casi todos los descuentos agresivos en km0 vienen con asterisco: "descuento condicionado a financiación con marca a 48 meses mínimo". Hagamos la cuenta. Si el extra de descuento por financiar son 2.500 €, pero la TAE de la financiera de marca es del 8,95% frente al 6,50% TAE de un préstamo bancario para 30.000 € a 60 meses, el sobrecoste financiero puede comerse íntegro ese descuento y dejarte en pérdida de 300-600 €.
Regla práctica: pide dos ofertas, una con financiación de marca y otra al contado, con el precio final de cada escenario. Luego lleva la cifra "contado" a tu banco. Si el banco te ofrece TAE por debajo del 7%, suele ganar la combinación banco + precio de contado, aunque pierdas los 2.500 € del gancho.
Plan Auto+ y achatarramiento: cuándo suma y cuándo estorba
En vans de pasajeros, el Plan Auto+ como ayuda a la compra es un comodín útil solo si cumples el perfil exacto: achatarramiento de vehículo con antigüedad mínima, a tu nombre, con seguro y ITV en vigor el tiempo exigido, y compra de vehículo etiqueta ECO o superior. Muchas vans diésel km0 son etiqueta C, lo que las deja fuera. Las versiones híbridas o eléctricas sí entran.
No compres un km0 contando con la ayuda sin leer antes la convocatoria vigente en la web oficial. Y si el concesionario te promete que "él se encarga", exige por escrito qué pasa si la ayuda no se concede: ¿asume él la diferencia o te la comes tú?
Competencia directa que debes tener sobre la mesa
Más allá del Tourneo Custom, para comparar oferta km0 pide presupuesto en paralelo de:
- Volkswagen Multivan / Caravelle: menos oferta km0, descuentos habituales más contenidos (10-12%), mejor residual a 4 años.
- Mercedes-Benz Vito Tourer: oferta km0 relativamente abundante vía red comercial de vehículos industriales, descuentos similares al Tourneo Custom en cierre de trimestre.
- Opel Zafira Life: menor volumen, pero cuando aparece km0 los descuentos pueden rozar el 18% sobre PVP porque la rotación es más lenta.
Los precios son PVP recomendado por el fabricante, sin tener en cuenta ofertas, descuentos del concesionario, campañas puntuales ni ayudas a la compra.
Tabla resumen comparativa
| Modelo | Rol en km0 | Descuento razonable | Riesgo flota interna | Puntuación km0 (1-10) |
|---|---|---|---|---|
| Ford Tourneo Custom | Referencia de volumen | 14-17% | Alto | 9 |
| Volkswagen Multivan / Caravelle | Oferta escasa, residual fuerte | 10-12% | Medio | 7 |
| Mercedes-Benz Vito Tourer | Alta rotación en red industrial | 13-16% | Alto | 8 |
| Opel Zafira Life | Rotación lenta, descuento alto | 15-18% | Medio | 7 |
| Ford Bronco Outer Banks | Prácticamente sin km0 | <5% | Bajo | 3 |
| Ford Capri Select | Lanzamiento reciente, km0 marginal | 6-9% | Bajo | 5 |
Checklist financiera antes de firmar
- Exige la oferta vinculante por escrito con PVP de referencia, descuento desglosado en euros y porcentaje, y precio final. Sin eso, no hay negociación, hay cuento.
- Pide informe DGT del vehículo antes de firmar: titularidades, matriculación original y clasificación. Si hubo paso por sociedad vinculada o rent a car, descuenta 3-5% adicional o cambia de unidad.
- Calcula el escenario contado vs financiera de marca con TAE real y coste total. No decidas por la cuota mensual, decide por el coste total de la operación a 60 meses.
- Verifica el estado de la garantía: fecha exacta de matriculación, meses restantes, si cubre toda la cadena cinemática o solo partes, y si hay extensión contratable y a qué precio.
- No condiciones la compra al Plan Auto+ sin leer la convocatoria vigente y confirmar que la unidad concreta cumple requisitos de etiqueta y que tu vehículo a achatarrar cumple antigüedad, titularidad y seguro.
FAQ
¿Cuánto descuento mínimo debo exigir en una van de pasajeros km0 en 2026?
El umbral razonable es el 14% sobre PVP recomendado, reflejado por escrito en la oferta vinculante y desglosado. En cierre de trimestre, especialmente diciembre, es defendible pedir hasta el 17%. Por debajo del 14% no hay compensación real por consumir garantía y perder la condición de primer titular.
¿Cómo detecto si una van km0 viene de matriculación de flota interna del concesionario?
Pide el informe DGT de titularidades del vehículo antes de firmar. Si figura una sociedad de rent a car, flota o patrimonial vinculada al grupo comercial, estás ante una matriculación de flota interna. Esto afecta a campañas de financiera, extensión de garantía y valor residual a 3-4 años.
¿Compensa aceptar el descuento extra si me obligan a financiar con la marca?
Solo si la TAE de la financiera de marca es competitiva frente a tu banco. Con 30.000 € a 60 meses, una diferencia de 2 puntos de TAE puede suponer 1.500-2.000 € más de intereses, suficiente para anular un gancho de 2.500 € de descuento condicionado. Calcula siempre el coste total, no la cuota.
¿El Plan Auto+ aplica a cualquier van de pasajeros km0?
No. Depende de la etiqueta medioambiental (muchas vans diésel son C y quedan fuera), del cumplimiento del achatarramiento con antigüedad, titularidad y seguro exigidos, y de la convocatoria vigente. Consulta siempre la web oficial del plan antes de contar con la ayuda y nunca firmes condicionando el precio final a una subvención no concedida.
