
El SUV-C premium gasolina mild hybrid es, hoy por hoy, el segmento donde el concesionario tiene más margen y menos ganas de defender el PVP. Motores de 1.5 a 2.0 con 48 V, etiqueta ECO, precios de tarifa entre 45.000 y 58.000 € y stocks que se acumulan porque todo el mundo pregunta por el PHEV o el eléctrico. Resultado: descuentos reales de 5.000 a 8.000 € en cierre de trimestre si sabes dónde apretar — y sobre todo, si no muerdes el anzuelo de la financiación atada.
Vamos al grano.
Por qué el SUV-C premium MHEV descuenta tanto a cierre de trimestre
El concesionario premium cobra por objetivo trimestral de matriculaciones, no solo por margen unitario. Marzo, junio, septiembre y diciembre son los meses en los que un gestor firma lo que haga falta para cerrar cupo. En el caso del mild hybrid gasolina, la presión es doble: ni atrae al comprador fiscal (que quiere etiqueta 0 para empresa) ni al comprador que piensa en 2035. Es un coche de uso real, pensado para quien hace 15.000 km/año y no quiere complicarse con enchufes.
Esa debilidad comercial se traduce en descuento. Un X1 sDrive18i con PVP de 46.500 € se está firmando en 40.800 € sin financiación atada en cierre de trimestre. Un Q3 35 TFSI parte de tarifa 44.900 € y hemos visto operaciones cerradas en 39.200 €. Son 5.700 € de margen que el concesionario entrega para cumplir objetivo.
La trampa del descuento atado a financiera de marca
Antes de cantar victoria: casi todas las marcas premium ofrecen un descuento adicional de 1.500 a 3.000 € si financias con su entidad. Suena bien hasta que lees la TAE: entre el 7,9% y el 9,5% en la mayoría de casos, con permanencia mínima de 24-36 meses antes de poder cancelar sin penalización.
Haz la cuenta: 3.000 € de descuento extra contra 40.000 € financiados al 8% TAE durante 3 años mínimo. Los intereses pagados en esos 36 meses superan con holgura los 3.000 € ahorrados. Un préstamo bancario preconcedido al 6,2% TAE sale más barato aunque pierdas el descuento condicionado. La única excepción real: campañas puntuales al 0% TAE sin sobreprecio en PVP, que existen pero hay que verificar que no hayan inflado el precio base para cubrir el coste financiero.
Regla: pide siempre el precio sin financiar por escrito antes de hablar de cuotas. Si el gestor se niega, ya sabes lo que estás comprando.
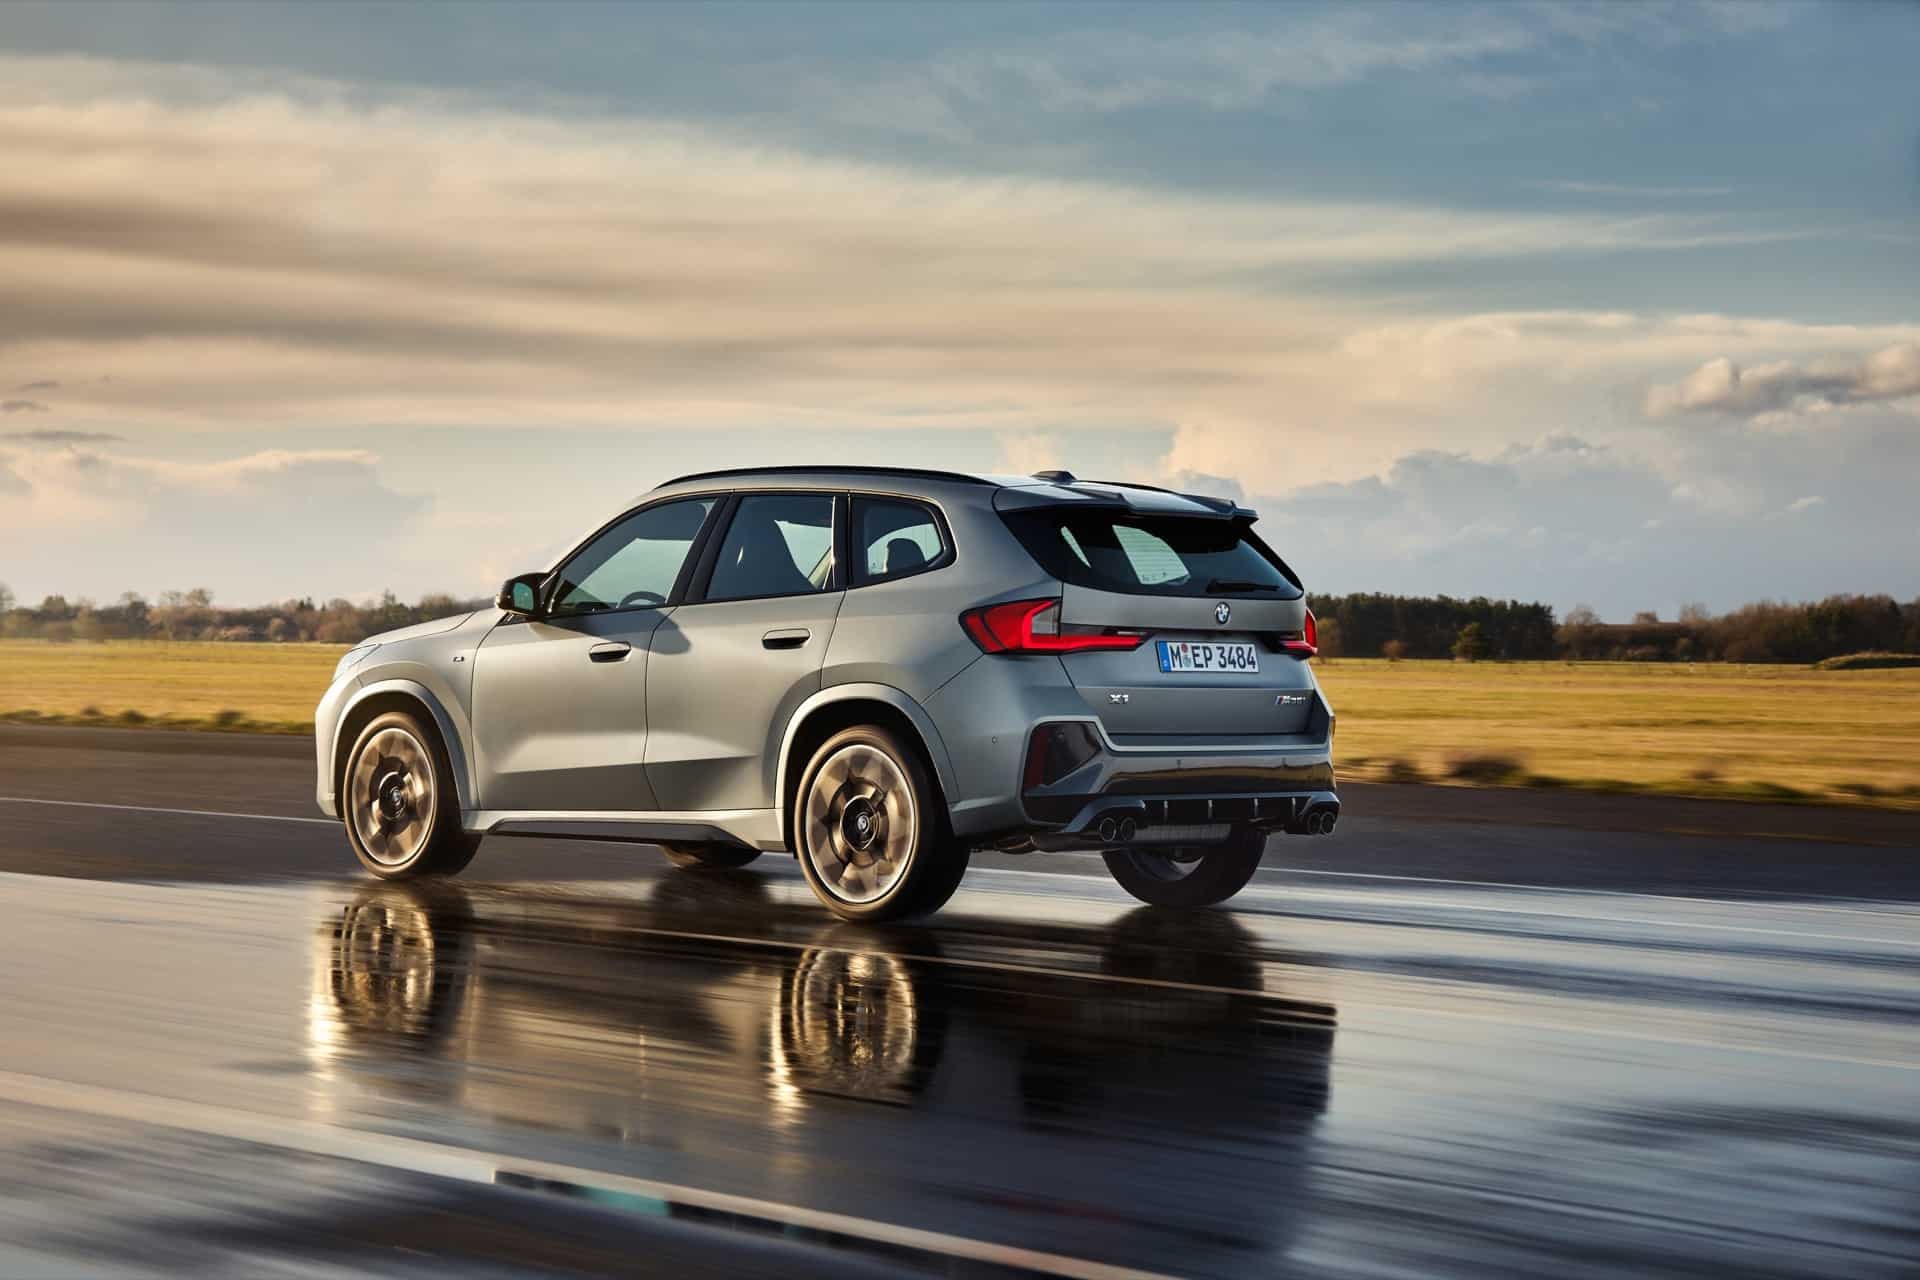
BMW X1 sDrive18i — desde 40.800 € tras descuento
El X1 de generación U11 es, a nuestro juicio, el que mejor negocia del grupo. 136 CV de bloque 1.5 tricilíndrico con microhibridación 48 V, cambio DCT de 7 marchas y un interior que sí se siente premium. En cierre de trimestre hemos documentado operaciones con 5.700 € de descuento sobre un sDrive18i Pack M bien equipado.
| Potencia kW | Potencia CV | Combustible | Etiqueta |
|---|---|---|---|
| 100 kW | 136 CV | Gasolina MHEV | ECO |
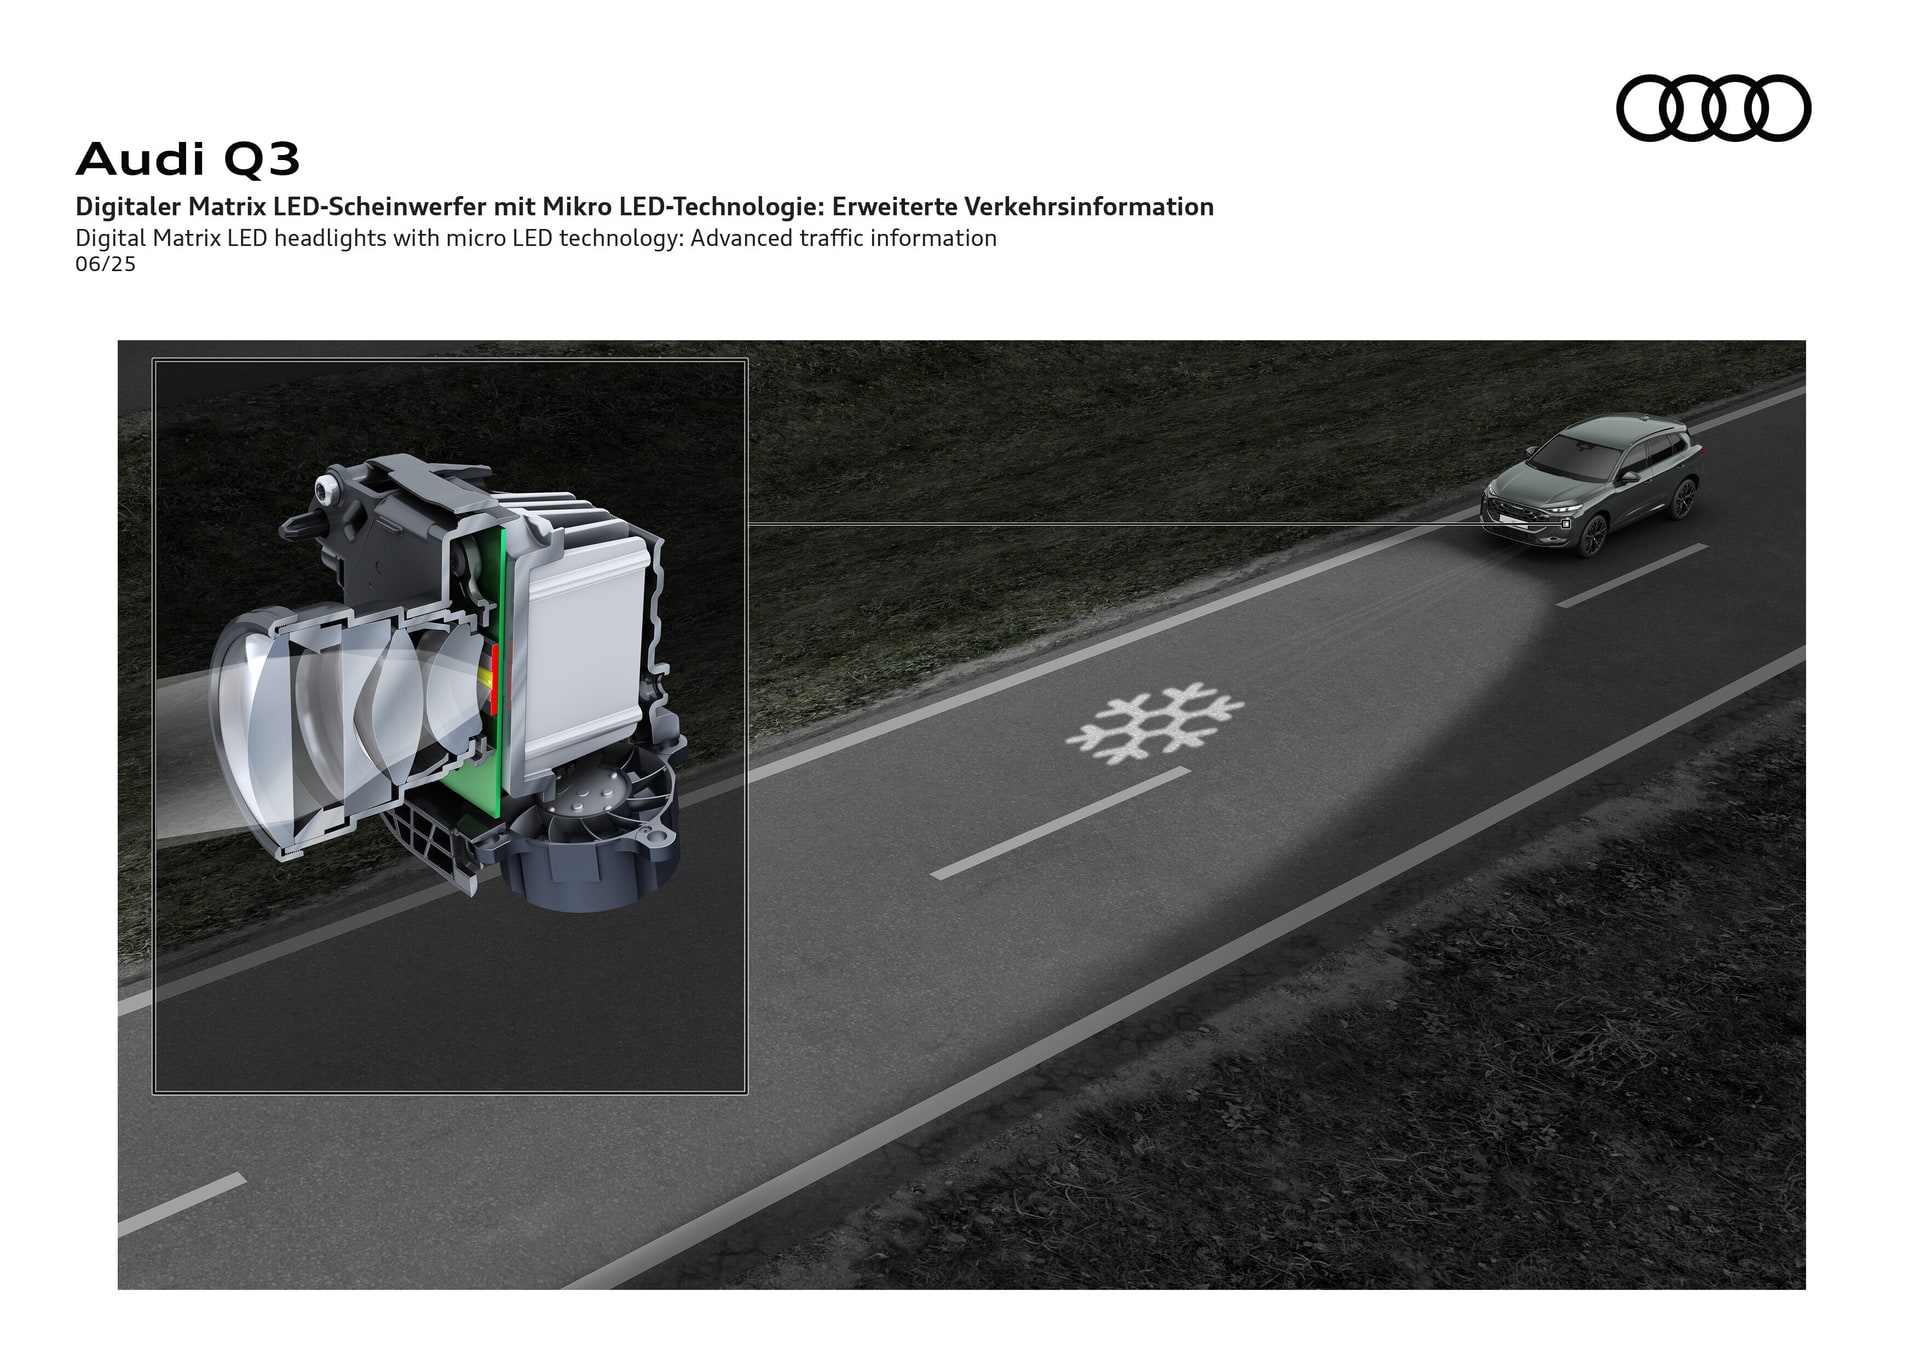
Audi Q3 35 TFSI — desde 39.200 € tras descuento
El Q3 vive el momento más dulce para negociar: la generación actual lleva ciclo largo y el restyling profundo está anunciado. Stock antiguo = descuento. 1.5 TFSI de 150 CV con desconexión de cilindros y mild hybrid 12 V (ojo, aquí Audi es más modesta que BMW en la hibridación). Operaciones vistas en 39.200 € sobre PVP 44.900 € en acabado Advanced.
| Potencia kW | Potencia CV | Combustible | Etiqueta |
|---|---|---|---|
| 110 kW | 150 CV | Gasolina MHEV | ECO |
Mercedes GLA 200 — desde 41.500 € tras descuento
El GLA 200 es el que menos suelta de los tres alemanes. Mercedes defiende precio y rara vez verás descuentos por encima de 5.000 €. 1.3 turbo de 163 CV con integrated starter generator 48 V, caja 7G-DCT. PVP 46.800 €, cerrado en 41.500 € empujando a cierre de junio con pago al contado. Para mi gusto, el que peor relación descuento/precio ofrece del trío premium alemán.
| Potencia kW | Potencia CV | Combustible | Etiqueta |
|---|---|---|---|
| 120 kW | 163 CV | Gasolina MHEV | ECO |
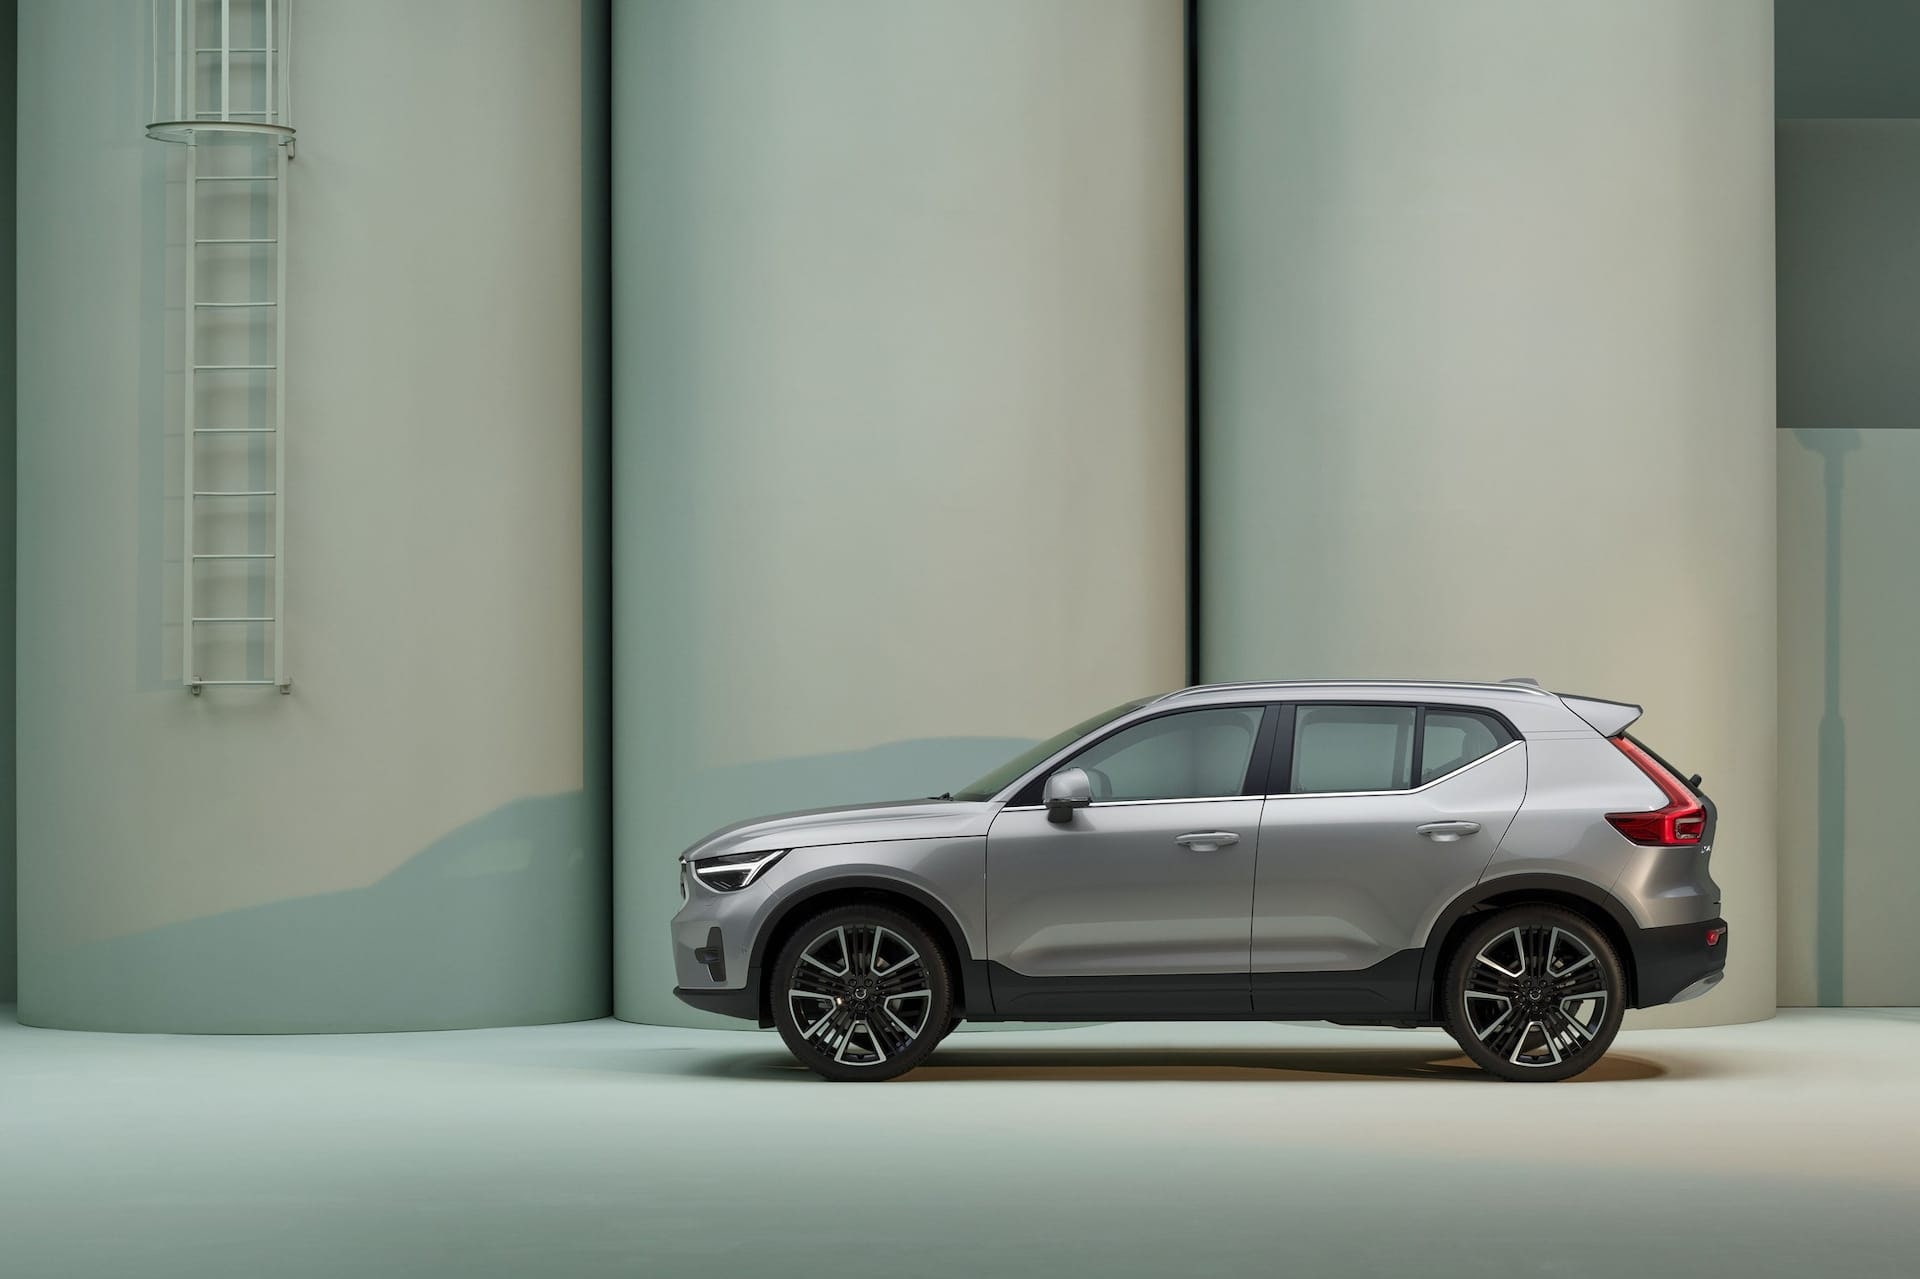
Volvo XC40 B3 — desde 38.900 € tras descuento
Aquí está la sorpresa. El XC40 B3 con 163 CV mild hybrid parte de 44.200 € y Volvo España está siendo muy agresiva para no perder cuota frente al eléctrico EX40. Descuentos de 5.300 € en cierre de trimestre son habituales, y la marca no suele atar tanto a la financiera como las alemanas. Eso sí: el interior empieza a notar los años de la plataforma.
| Potencia kW | Potencia CV | Combustible | Etiqueta |
|---|---|---|---|
| 120 kW | 163 CV | Gasolina MHEV | ECO |
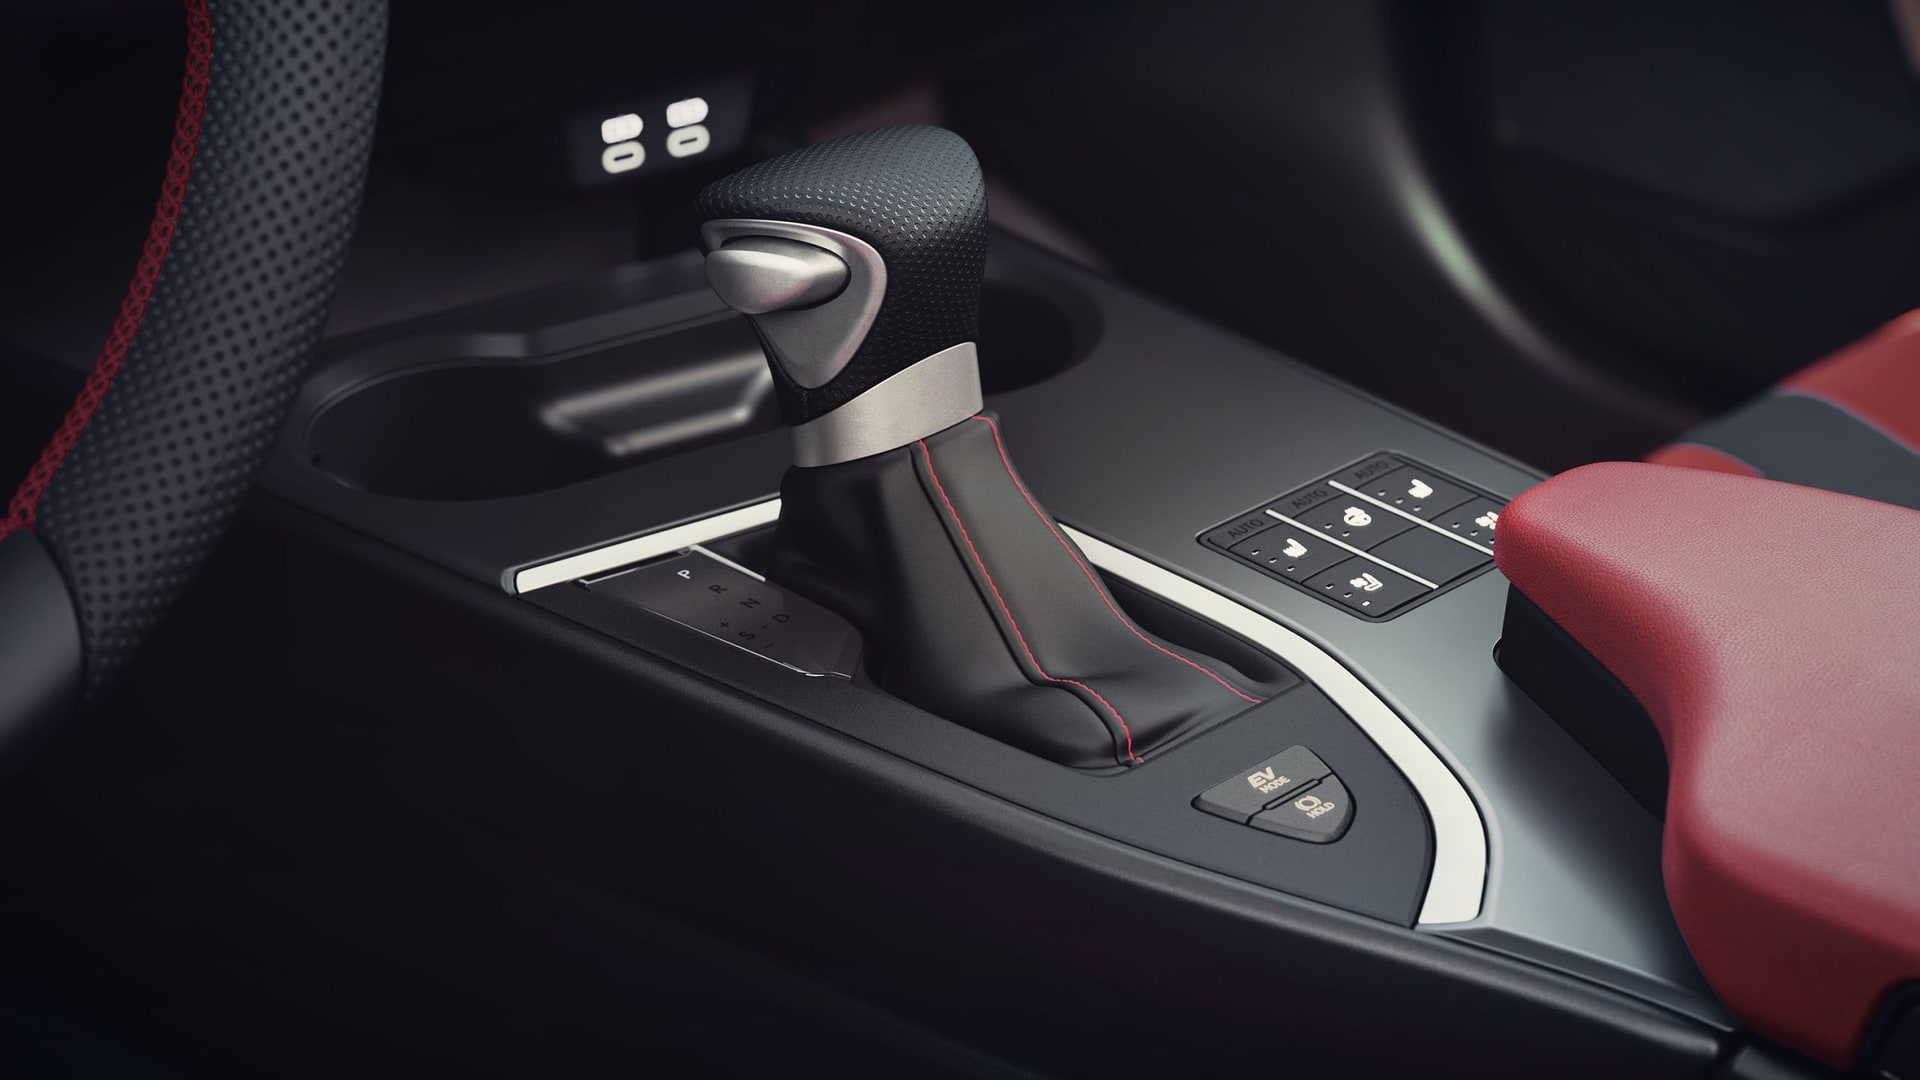
Lexus UX 300h — desde 42.500 € tras descuento
Pequeño matiz técnico: el UX 300h es híbrido completo (HEV), no mild hybrid. Lo incluimos porque compite directo en precio y segmento, y porque Lexus apenas descuenta — rara vez verás más de 3.500 € de rebaja. Si lo que buscas es el descuento gordo del trimestre, no es tu coche. Si lo que buscas es consumo real contenido y residual sólido a 4 años, entra en la ecuación.
| Potencia kW | Potencia CV | Combustible | Etiqueta |
|---|---|---|---|
| 146 kW | 199 CV | Gasolina HEV | ECO |
Range Rover Evoque P200 MHEV — desde 47.800 € tras descuento
El Evoque es el que más margen tiene sobre papel y el que más necesita colocar stock. P200 de 200 CV con mild hybrid 48 V. PVP 54.500 €, operaciones vistas en 47.800 € a cierre de trimestre. Dicho esto: fiabilidad y coste de mantenimiento son el talón de Aquiles. El descuento compensa la primera factura, no las siguientes.
| Potencia kW | Potencia CV | Combustible | Etiqueta |
|---|---|---|---|
| 147 kW | 200 CV | Gasolina MHEV | ECO |
Ranking resumen con puntuación financiera
Puntuación de 1 a 10 valorando: descuento real, no obligatoriedad de financiera, coste operativo esperado y residual.
| Modelo | PVP | Precio tras descuento | Ahorro | Puntuación |
|---|---|---|---|---|
| Volvo XC40 B3 | 44.200 € | 38.900 € | 5.300 € | 8,5 |
| BMW X1 sDrive18i | 46.500 € | 40.800 € | 5.700 € | 8,5 |
| Audi Q3 35 TFSI | 44.900 € | 39.200 € | 5.700 € | 8,0 |
| Range Rover Evoque P200 | 54.500 € | 47.800 € | 6.700 € | 6,5 |
| Mercedes GLA 200 | 46.800 € | 41.500 € | 5.300 € | 7,0 |
| Lexus UX 300h | 46.000 € | 42.500 € | 3.500 € | 7,5 |
Checklist financiera antes de firmar
- Pide por escrito el precio al contado sin financiación. Si el descuento cae más de 2.000 € al quitar la financiera, calcula la TAE real: casi seguro no compensa.
- Negocia en los últimos 10 días del trimestre. Marzo, junio, septiembre, diciembre. Fuera de ventana el margen cae a la mitad.
- Compara TAE bancaria preconcedida vs financiera de marca. Si tu banco te da 6,2% y la marca ofrece 8,5% con 2.500 € extra de descuento, en 36 meses pierdes dinero.
- Verifica si el coche es stock físico o pedido a fábrica. El stock antiguo es donde está el descuento gordo; el pedido nuevo apenas se mueve de tarifa.
- Revisa el valor residual a 4 años antes de decidir. Un Lexus con menos descuento puede salir más barato que un Evoque con 6.700 € de rebaja si pierdes 8.000 € más en reventa.
FAQ
¿Qué SUV-C premium gasolina mild hybrid descuenta más en cierre de trimestre en España?
El Range Rover Evoque P200 MHEV es el que suelta más euros absolutos (hasta 6.700 €), seguido del BMW X1 sDrive18i y el Audi Q3 35 TFSI con unos 5.700 €. En porcentaje sobre PVP, el Volvo XC40 B3 es el más agresivo.
¿Se puede conseguir el descuento sin pasar por la financiera de marca?
Sí, pero perderás entre 1.500 y 3.000 € de descuento condicionado. Compensa si tu banco te da una TAE por debajo del 6,5% en préstamo preconcedido; no compensa si vas a financiar al 8-9% TAE de la marca.
¿Cuándo es el mejor momento para firmar?
Los últimos 10 días de marzo, junio, septiembre y diciembre. El gestor necesita cerrar objetivo trimestral y acepta márgenes que en enero o febrero rechazaría de plano.
¿Compensa un kilómetro cero premium frente a un nuevo con descuento?
Solo si el descuento sobre el PVP del km 0 supera el 15% y verificas que no es matriculación de flota del importador. Con 5.700 € de rebaja sobre un nuevo, la diferencia con un km 0 bien negociado suele ser menor de lo que parece.
