
El 0% TAE es el gancho más eficaz que tiene una marca para meterte en su financiera. Suena a regalo. En la mayoría de los casos, no lo es. Lo que la marca no te cobra en intereses te lo cobra en otro sitio: subiendo el PVP de partida, retirando el descuento de contado, obligándote a contratar seguro y mantenimiento, o metiéndote una permanencia de 36 meses que impide amortización anticipada sin penalización.
Vamos al grano. En el segmento SUV-C PHEV 2026 hay marcas que juegan limpio con el 0% TAE y otras que no. Este ranking separa unas de otras con criterios verificables.
Qué significa realmente "0% TAE" en la financiera de marca
TAE cero significa que el coste financiero anunciado del préstamo es cero. Nada más. No implica que el precio final sea el mismo que pagando al contado. En la práctica, el fabricante subvenciona el tipo de interés al banco cautivo (Volvo Car Financial Services, BMW Bank, Mercedes-Benz Financial Services, Volkswagen Financial Services, etc.), y el coste de esa subvención se traslada a algún lugar de la operación.
Los tres sitios donde suele aparecer el sobrecoste:
- PVP inflado: la versión ofertada con 0% TAE es una guarnición concreta, más cara que el equivalente en descuento de contado.
- Descuento retirado: si financias, pierdes la campaña comercial vigente (que puede ser un 8-12% en el segmento).
- Productos vinculados: seguro de la marca, mantenimiento programado, seguro de protección de pagos. Ninguno gratis.
Mecánica del truco: cómo se compensa el interés subvencionado
Un ejemplo simplificado. SUV-C PHEV con PVP 48.000 €. Descuento de contado ofrecido: 5.500 €. Precio al contado real: 42.500 €.
Si eliges 0% TAE a 48 meses, el descuento se reduce a 1.500 € y se te "regala" el mantenimiento de 3 años (valor 900 €). Precio financiado: 46.500 €. Diferencia frente a contado: 4.000 €. Ese es el interés que estás pagando sin verlo. La TAE efectiva de la operación —comparando escenarios— ronda el 4-5% real, no el 0%.
Regla de oro: siempre pide oferta al contado por escrito antes de mirar la financiación. Sin ese ancla, no sabes lo que estás pagando.
Criterios del ranking
- PVP base sin recargo por elegir 0% TAE (misma versión, mismo precio).
- Permanencia del descuento comercial al financiar.
- Ausencia de obligación de contratar seguro o mantenimiento de la marca.
- Sin cuota final obligatoria elevada (nada de "0% pero con VFG del 40%").
- Posibilidad de amortización anticipada sin penalización.
Aviso previo: los precios que se citan son PVP recomendado por el fabricante, sin descuentos de concesionario, campañas puntuales ni ayudas Plan Auto+. Sirven para comparar entre modelos, no para cerrar operación.
1. Volvo XC40 Recharge PHEV — desde ~46.000 € PVP
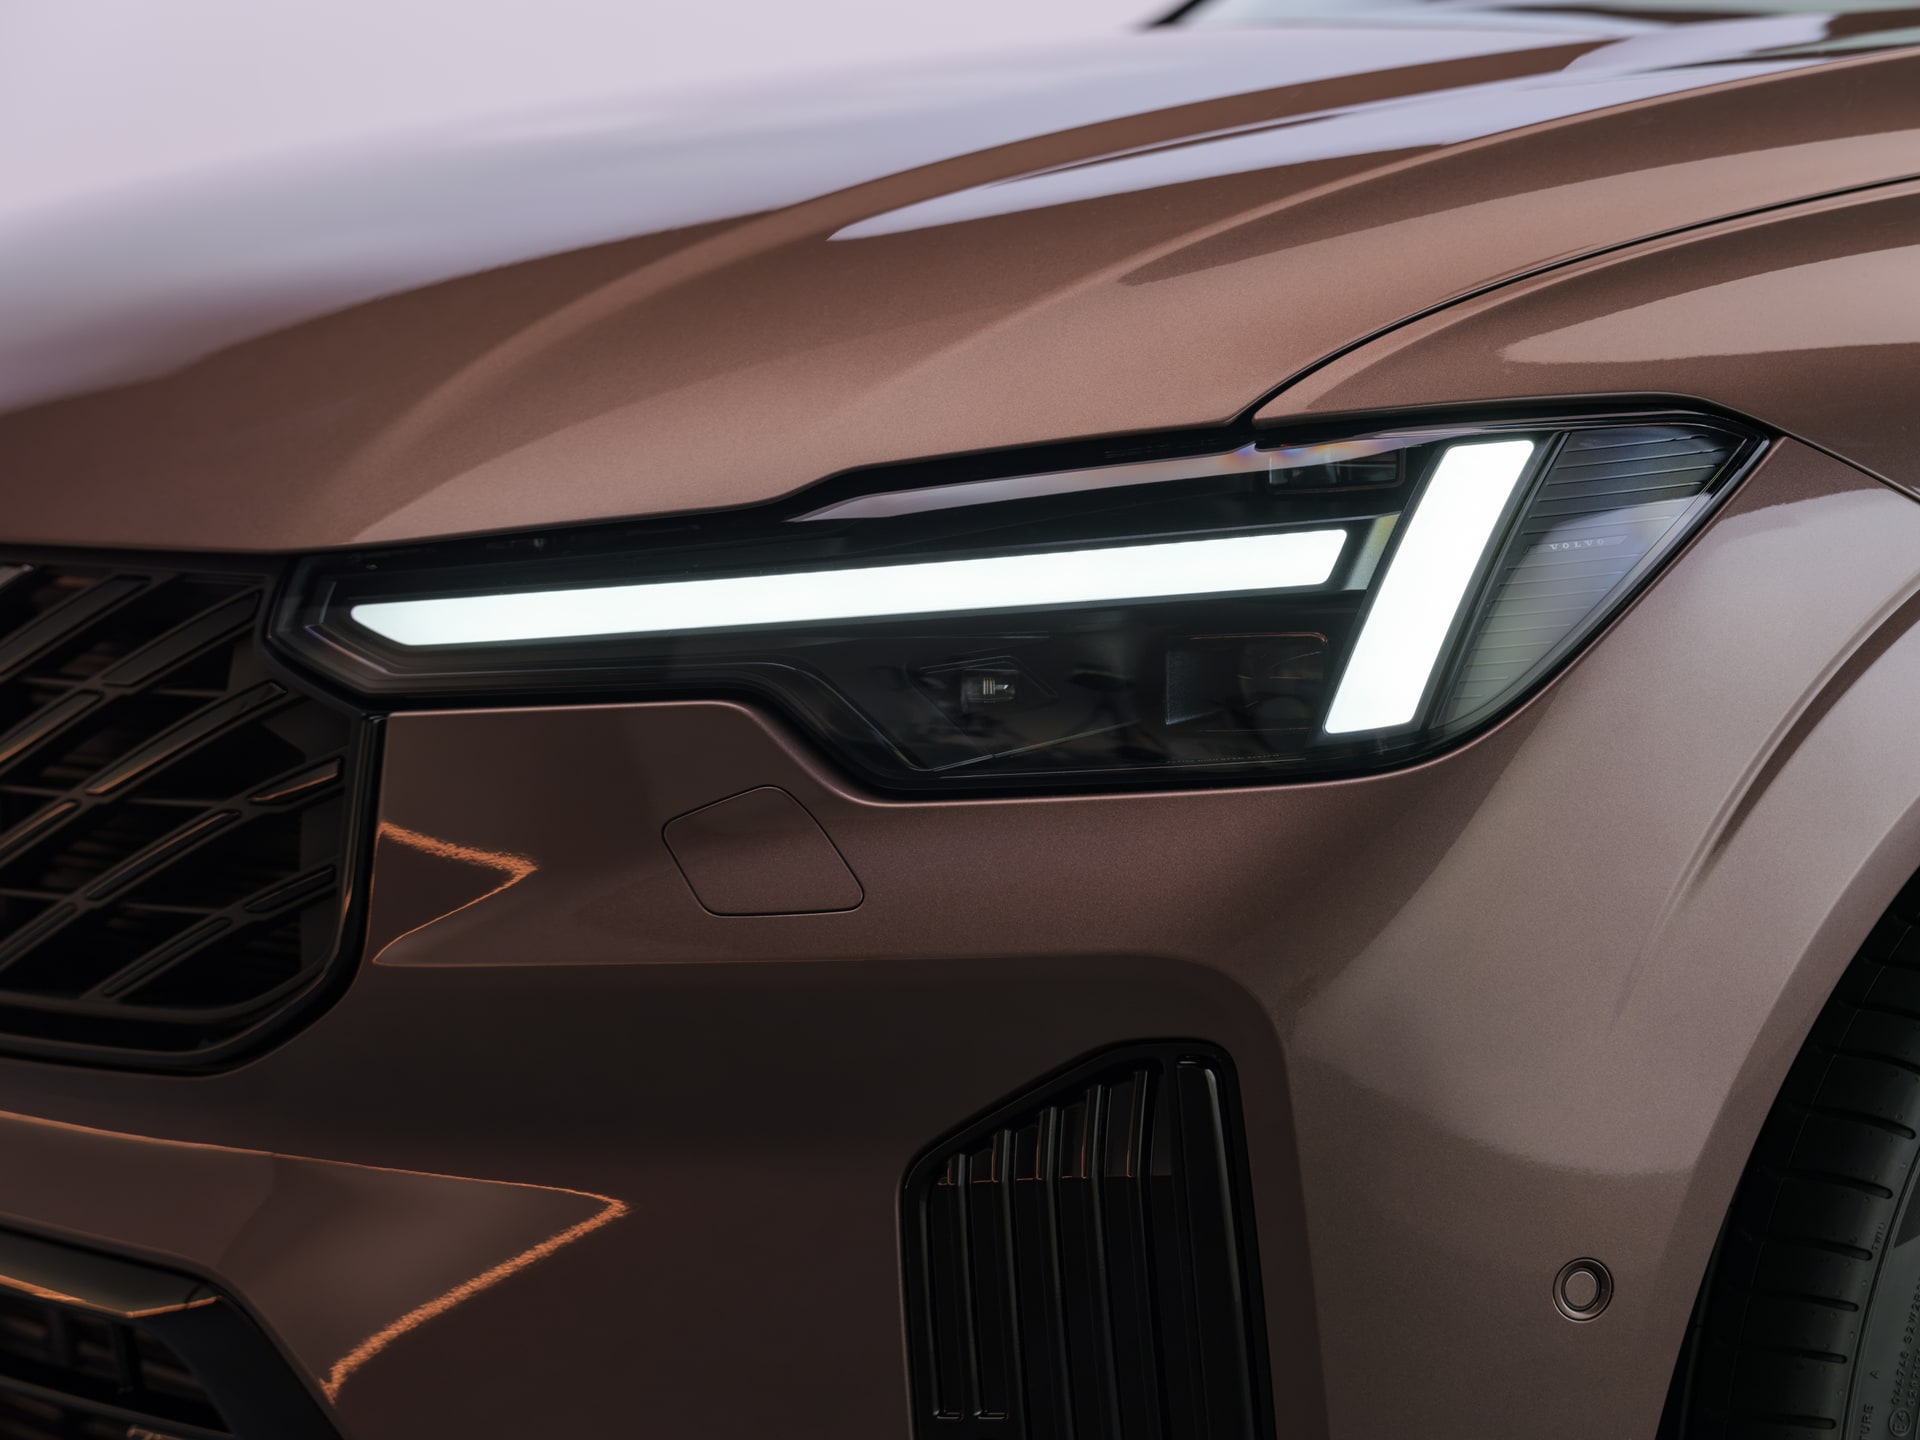
Volvo Car Financial Services es, a nuestro juicio, la financiera de marca más transparente del segmento premium accesible. Cuando ofrece 0% TAE en el XC40 Recharge PHEV, mantiene el descuento comercial de campaña sin forzar seguro Volvo. La permanencia habitual es de 24 meses en la parte subvencionada, con amortización anticipada permitida.
El XC40 PHEV monta el T5 con etiqueta 0 y en torno a 45 km de autonomía eléctrica WLTP. No es el rey del segmento en km eléctricos, pero la financiación no infla el PVP: la versión Core con 0% TAE se factura al mismo precio que al contado, restando el descuento comercial vigente. Eso es lo que buscamos.
En electrificación pura, si el uso es urbano y ya te has planteado el salto al BEV, la comparativa entre EX40 y EC40 ayuda a decidir sin quedarte a medias con el PHEV.
Puntuación transparencia 0% TAE: 9/10.
2. BMW X1 xDrive30e — desde ~52.000 € PVP
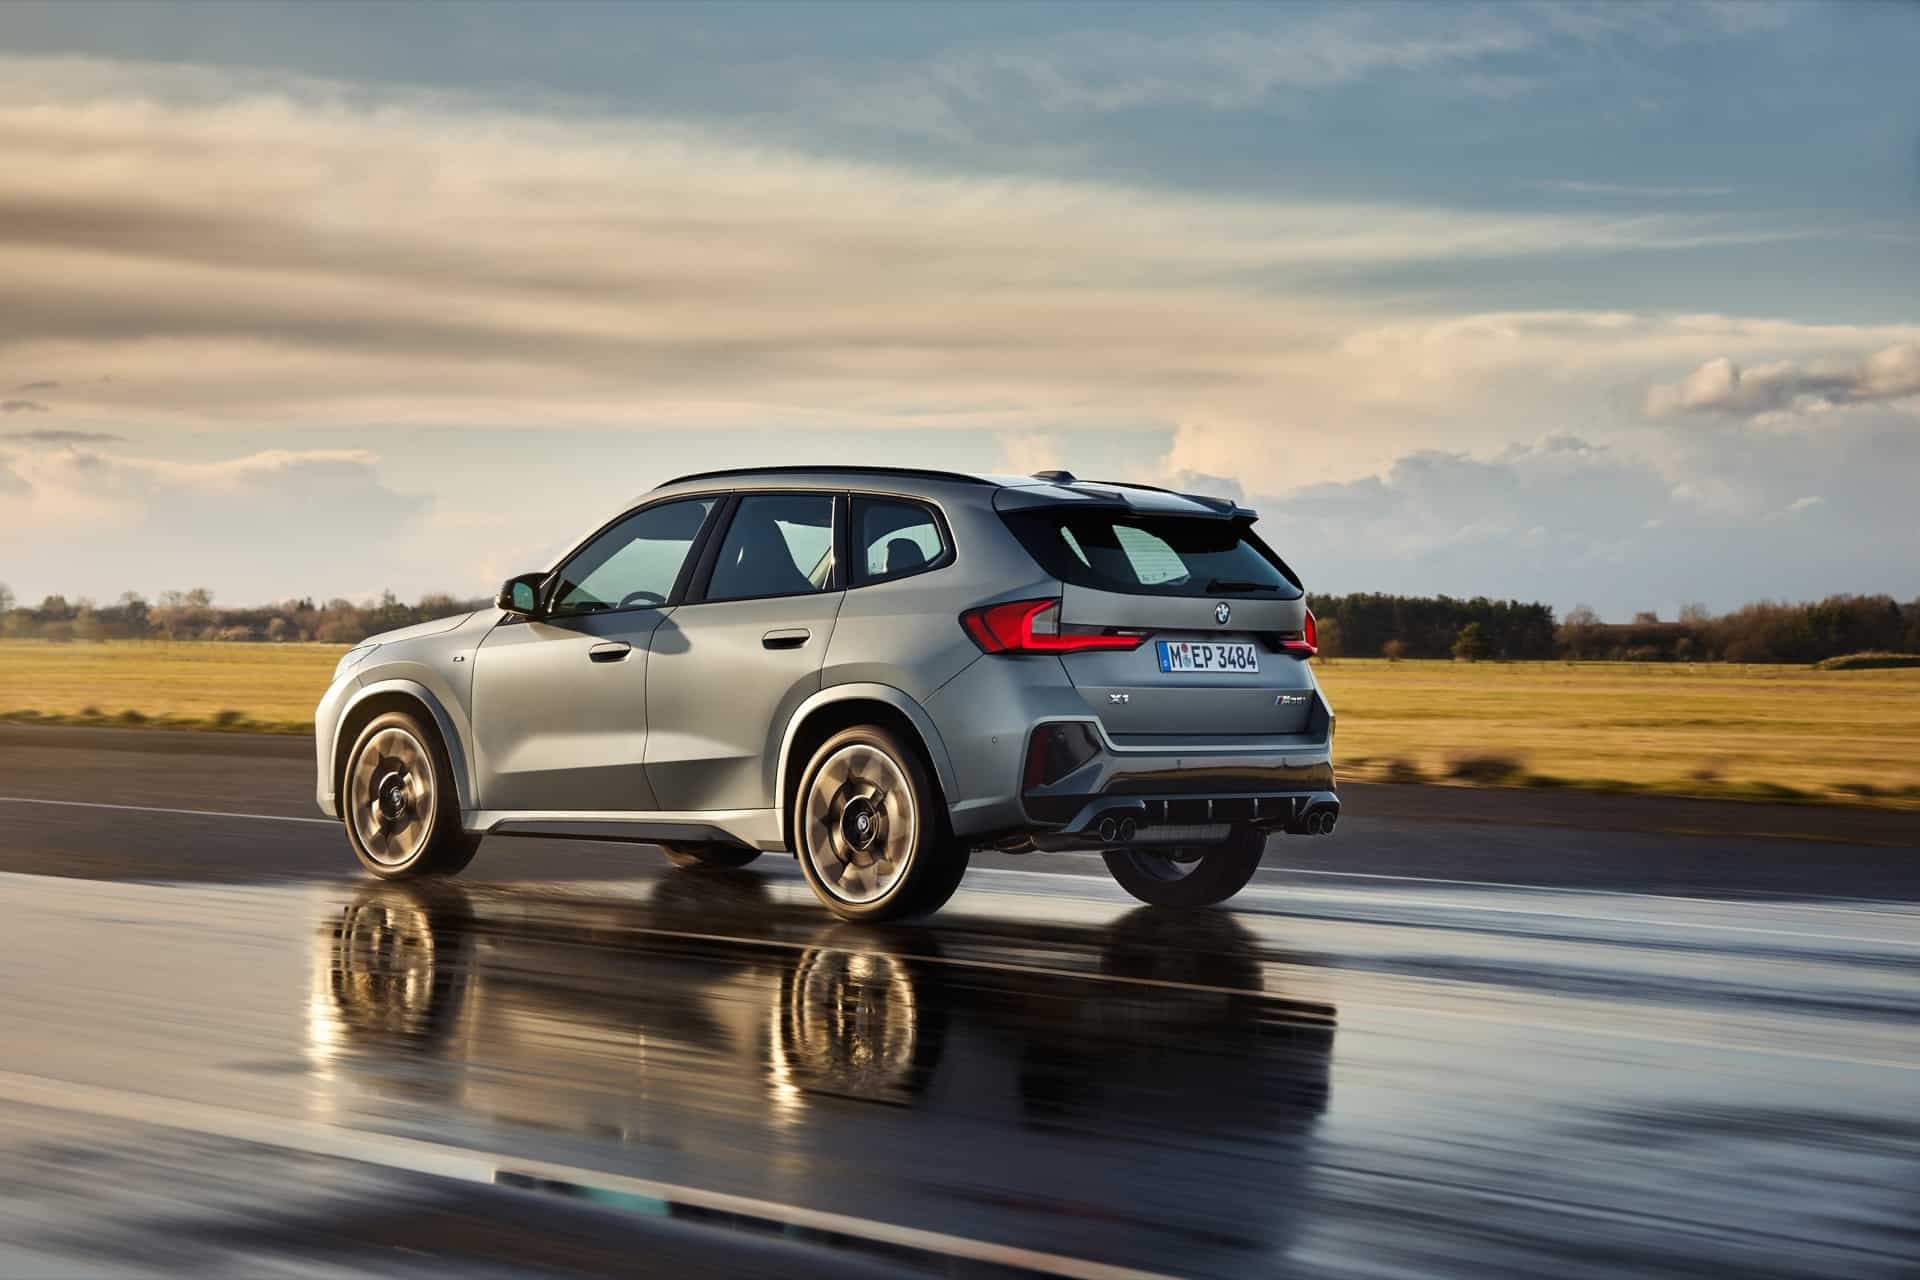
BMW Bank ofrece campañas de 0% TAE puntuales sobre el X1 xDrive30e, pero con matices. El descuento de campaña se reduce cuando eliges 0% TAE frente al escenario de contado con financiación libre. Y la operación suele ir asociada a un producto llamado "Select" con cuota final elevada, que no es un préstamo clásico sino un renting encubierto.
En la práctica, el X1 xDrive30e —326 CV combinados, ~80 km WLTP eléctricos— tiene mejor autonomía enchufable que el XC40, pero la financiación al 0% "puro" solo aplica a un rango de versiones concretas. Fuera de ellas, el tipo se dispara. Léelo con lupa antes de firmar.
Puntuación transparencia: 6/10.
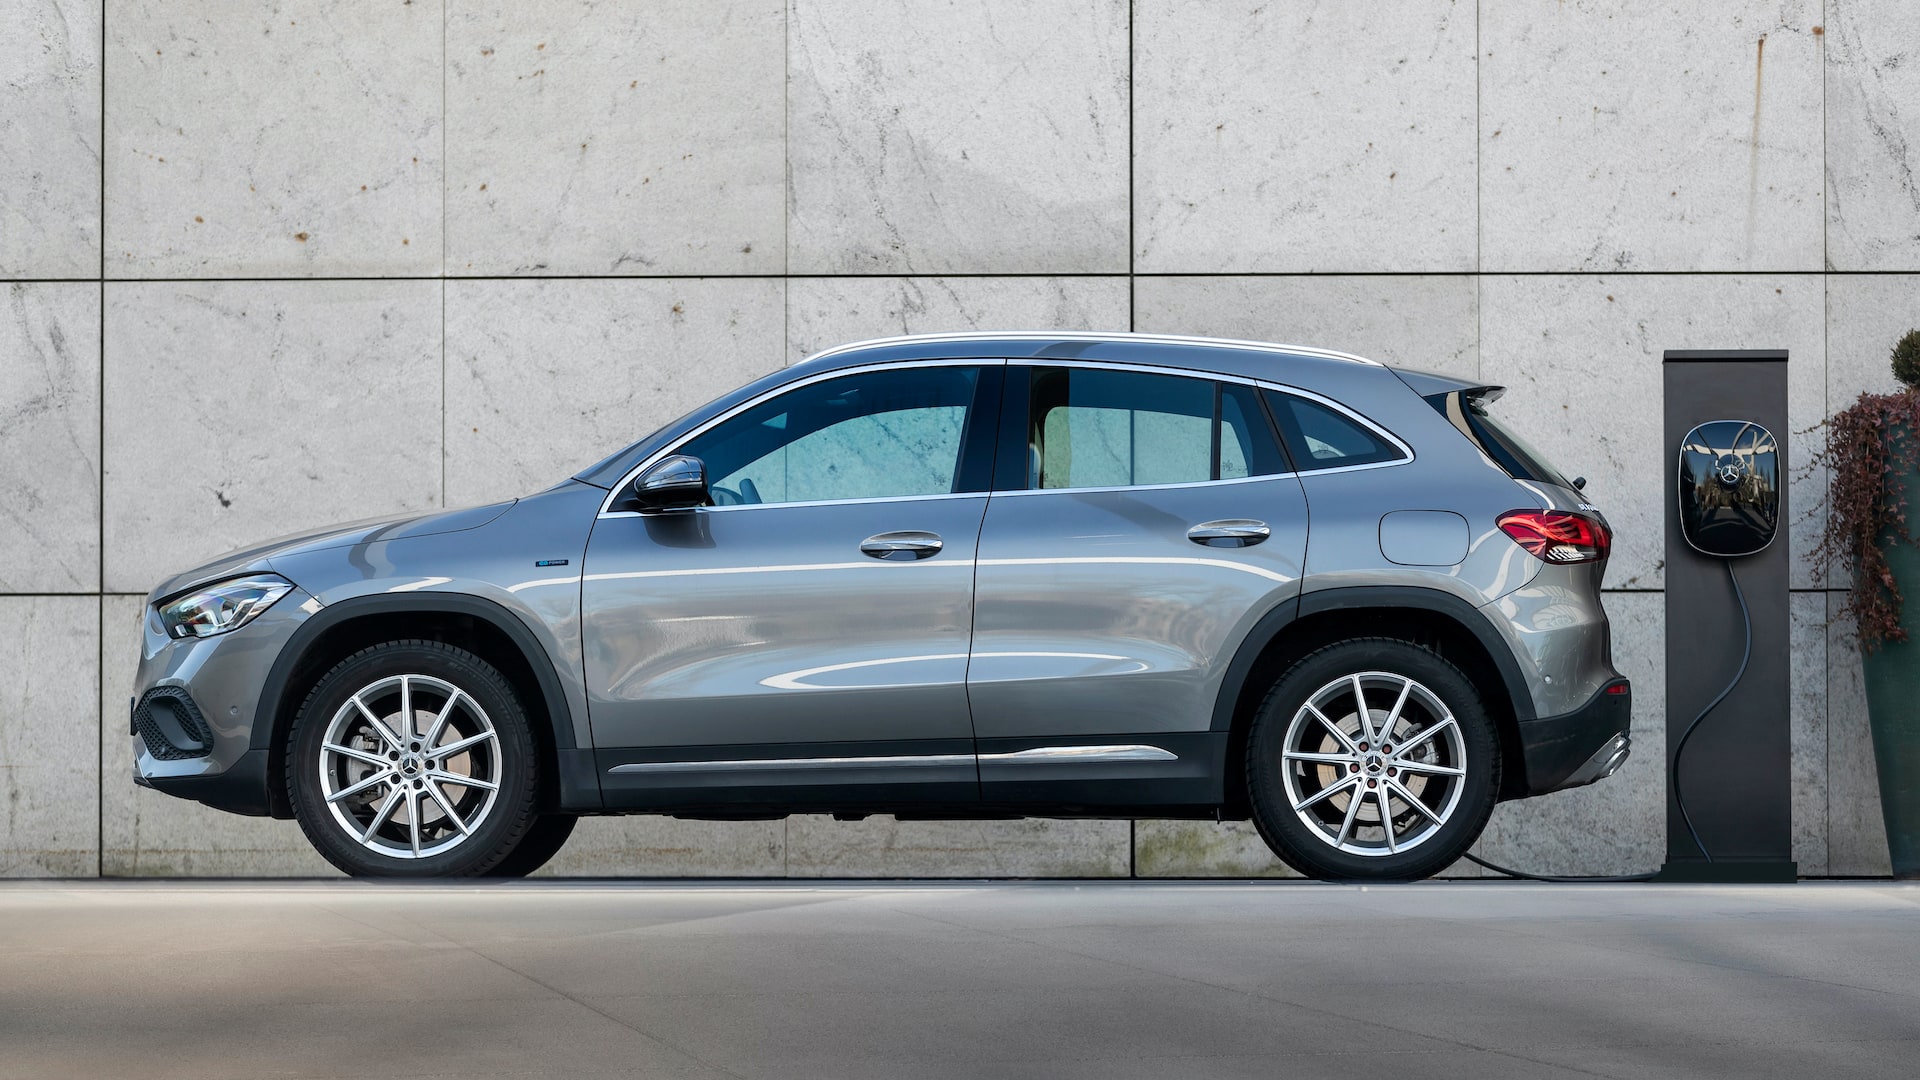
3. Mercedes-Benz GLA 250e — desde ~50.500 € PVP
Mercedes-Benz Financial Services es la más agresiva en marketing de tipos bajos, pero rara vez el 0% TAE es limpio. El GLA 250e ofrece unos 70 km WLTP eléctricos y 218 CV combinados. Cuando aparece campaña 0% TAE, casi siempre exige contratar el seguro Mercedes-Benz Insurance y el mantenimiento StarService prepagado. Súmalo: entre 1.800 y 2.400 € adicionales en tres años.
¿Compensa? Depende de si ese seguro sería tu elección de todos modos. Para el 80% de los compradores, no lo es.
Puntuación transparencia: 5/10.
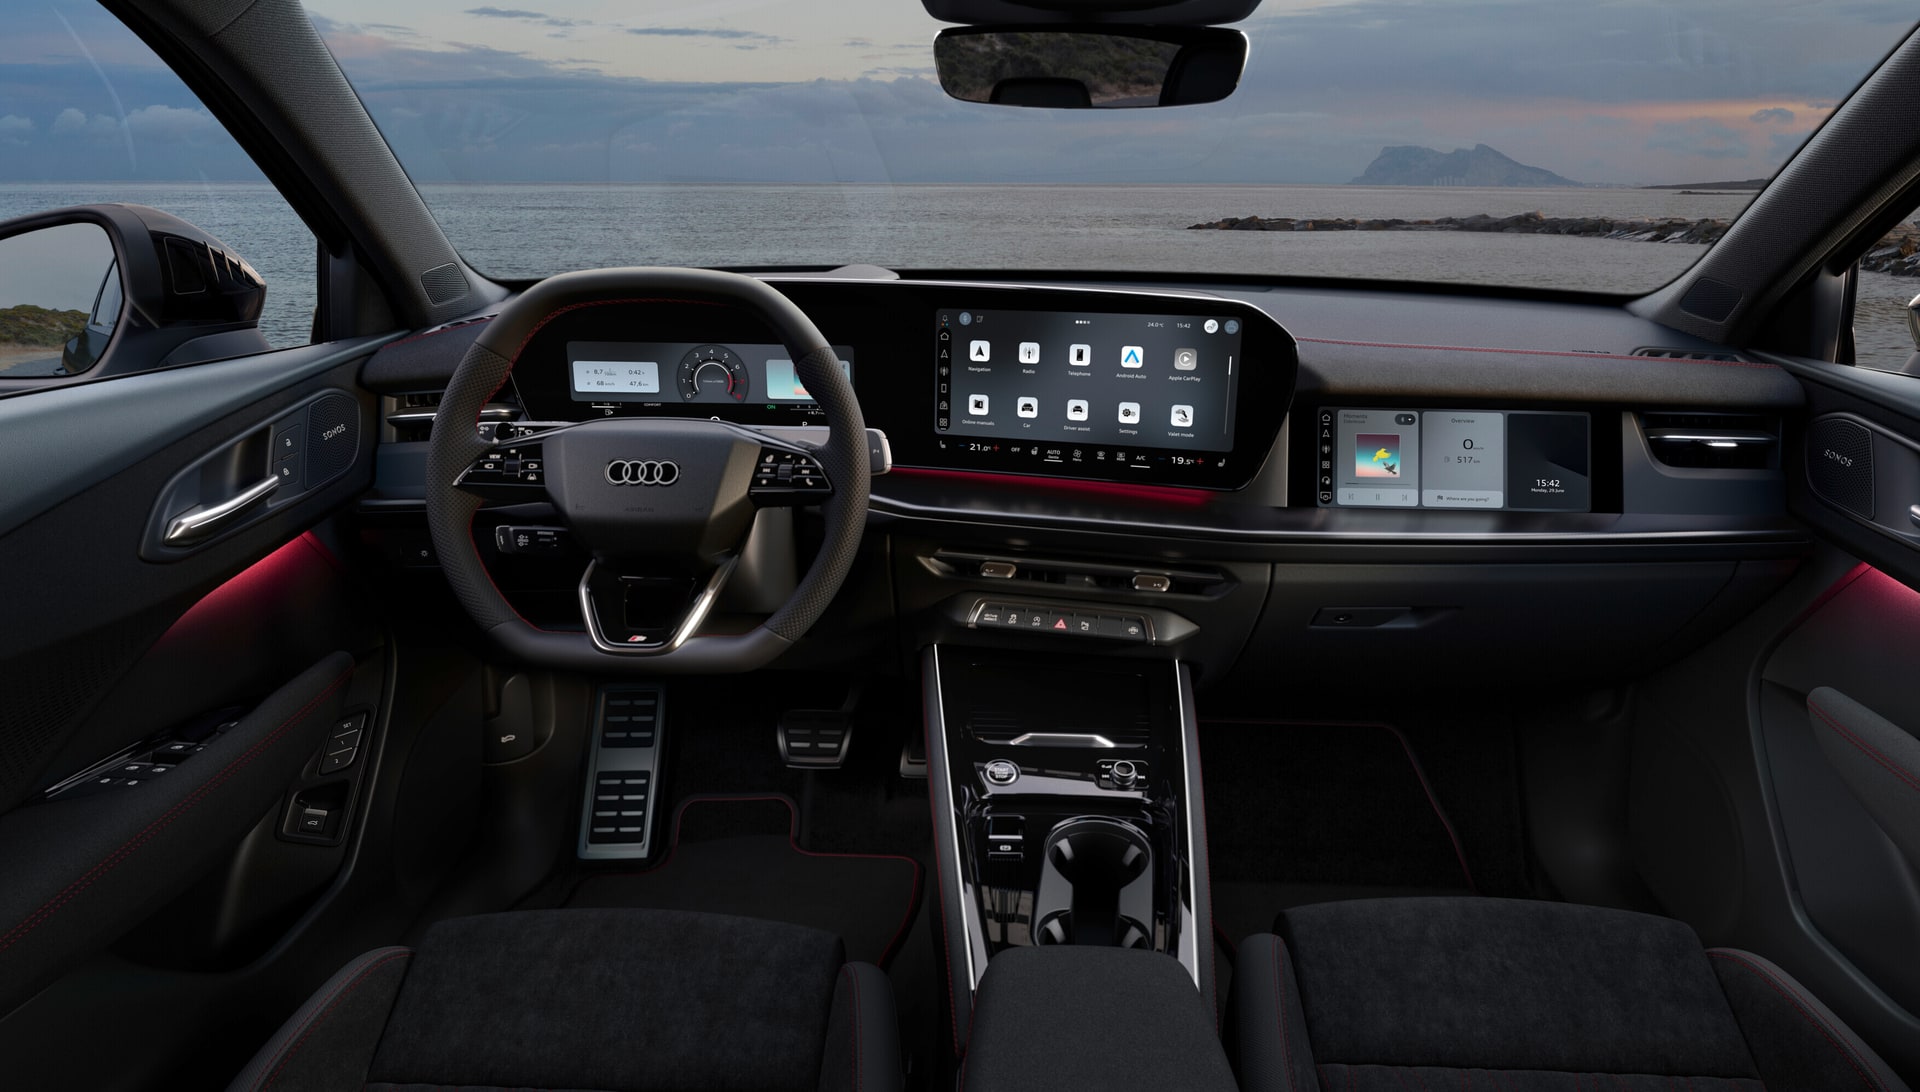
4. Audi Q3 TFSI e — desde ~48.000 € PVP
Volkswagen Financial Services aplica al Q3 TFSI e una fórmula similar a la de BMW: 0% TAE existe, pero suele estar reservado a modelos de stock ya matriculados o en preserie. Es decir, aparece con más fuerza en cierres de trimestre. Si negocias en marzo, junio, septiembre o diciembre, la probabilidad de conseguir 0% TAE sin recorte de descuento sube claramente.
El Q3 TFSI e ronda los 245 CV combinados y unos 60 km eléctricos WLTP. Sin ser el más eficiente del segmento, la operación limpia es posible si aciertas el momento. Fuera de cierre de trimestre, el 0% TAE se paga en PVP.
Puntuación transparencia: 6/10.
5. Peugeot 3008 Hybrid — desde ~42.000 € PVP
Stellantis Financial Services es, en el segmento generalista, quien más recurre al 0% TAE como reclamo de escaparate. El Peugeot 3008 Hybrid (versión enchufable PHEV) puede aparecer con 0% TAE a 36 meses, pero exige entrada mínima del 25-30% y cuota final por encima del 35%. No es un préstamo tradicional. Es un PCP disfrazado.
Sobre el papel, el 3008 PHEV es de los más asequibles del segmento y con unos 80 km eléctricos WLTP declarados. La letra pequeña financiera es la que penaliza.
Puntuación transparencia: 4/10.
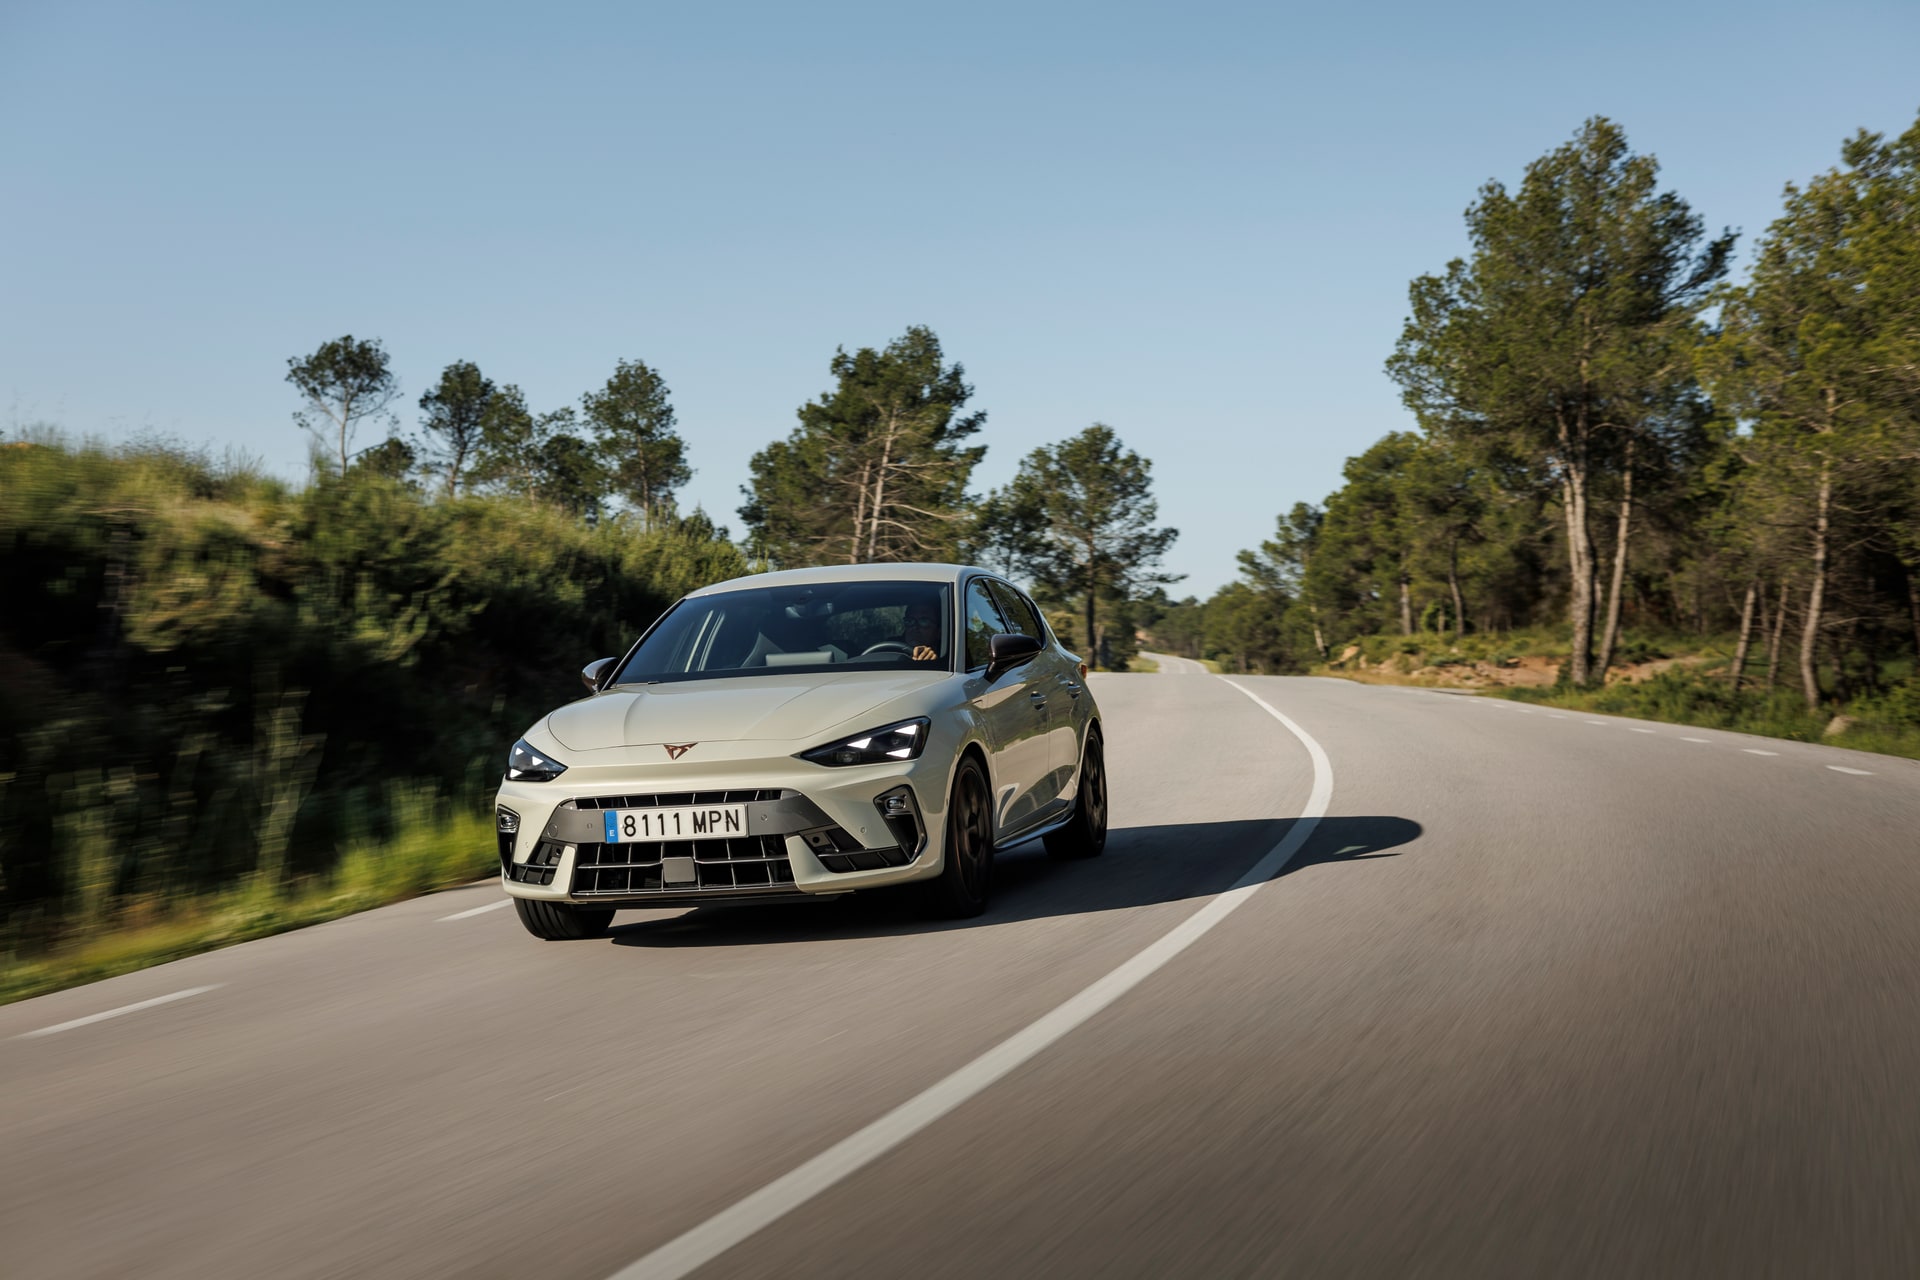
6. Cupra Formentor e-Hybrid — desde ~44.500 € PVP
Cupra, dentro del grupo Volkswagen, comparte financiera con SEAT. Las campañas de 0% TAE en el Formentor e-Hybrid tienden a ser limpias en la parte del PVP —no inflan el precio de la versión— pero suelen atarse a mantenimiento programado obligatorio de 4 años. Coste implícito: entre 800 y 1.200 €.
El Formentor e-Hybrid da 204 o 272 CV según acabado y unos 55 km eléctricos WLTP. La financiación es transparente en PVP, algo turbia en servicios asociados.
Puntuación transparencia: 7/10.
Tabla resumen del ranking
| Modelo | PVP orientativo | Autonomía eléctrica WLTP | Etiqueta | Transparencia 0% TAE |
|---|---|---|---|---|
| Volvo XC40 Recharge PHEV | ~46.000 € | ~45 km | 0 | 9/10 |
| Cupra Formentor e-Hybrid | ~44.500 € | ~55 km | 0 | 7/10 |
| BMW X1 xDrive30e | ~52.000 € | ~80 km | 0 | 6/10 |
| Audi Q3 TFSI e | ~48.000 € | ~60 km | 0 | 6/10 |
| Mercedes-Benz GLA 250e | ~50.500 € | ~70 km | 0 | 5/10 |
| Peugeot 3008 Hybrid PHEV | ~42.000 € | ~80 km | 0 | 4/10 |
Momento del año: cuándo el 0% TAE es más limpio
Cierres de trimestre (marzo, junio, septiembre, diciembre) y cierre de año fiscal del concesionario son las ventanas donde el 0% TAE llega sin retirar descuento comercial. Es el momento donde el importador presiona al concesionario, y el concesionario acepta operaciones que en enero rechazaría. Fuera de esas ventanas, el 0% TAE casi siempre se paga en otro lado.
Si además el modelo tiene restyling anunciado en 6-12 meses, la marca acelera stock del actual: 0% TAE limpio + descuento de campaña + mantenimiento a coste. Es cuando toca comprar.
Checklist financiera antes de firmar
- Pide oferta al contado por escrito antes de mirar la financiación. Sin ancla no hay comparación.
- Compara el PVP de la versión ofertada al 0% TAE con la misma versión sin financiación. Si sube, la TAE real no es cero.
- Calcula el coste total del préstamo: cuotas × meses + entrada + cuota final + productos vinculados. Réstalo del precio de contado. Esa diferencia es tu interés efectivo.
- Verifica permanencia y penalización por amortización anticipada. Un 0% TAE con permanencia de 48 meses es mucho más caro de lo que parece si necesitas cancelar.
- Exige por escrito que el descuento de campaña se mantiene al elegir 0% TAE. Si el vendedor duda, ya sabes la respuesta.
FAQ
¿El 0% TAE de la financiera de marca es siempre más barato que un préstamo bancario?
No. Solo lo es si el PVP no se infla y el descuento de campaña se mantiene. Un préstamo bancario al 6-7% TAE sobre un precio de contado con 10% de descuento puede salir más barato que un 0% TAE sobre PVP sin descuento. Haz siempre el cálculo total, no compares tipos.
¿Puedo negociar mantener el 0% TAE y a la vez el descuento máximo de contado?
En cierre de trimestre, con stock del concesionario y modelo próximo a restyling, sí. Fuera de esas condiciones, casi nunca. La marca reserva el 0% TAE como alternativa al descuento, no como suma.
¿Qué diferencia hay entre 0% TAE clásico y una oferta tipo PCP o "Select"?
El préstamo clásico se amortiza en cuotas iguales hasta liquidar el capital. El PCP mantiene una cuota final elevada (30-45% del PVP) que decides pagar, refinanciar o devolver el coche al final. El 0% TAE aplicado a PCP no cubre esa cuota final: si la refinancias, el tipo salta a mercado.
¿Merece la pena esperar al Plan Auto+ para comprar un SUV-C PHEV en 2026?
Solo si el modelo cumple los requisitos vigentes del plan (PVP máximo y autonomía eléctrica mínima) y si vas a achatarrar un vehículo elegible. Consulta la web oficial para importe y condiciones actualizados, porque cambian. Sin achatarramiento, la ayuda cae y el 0% TAE bien negociado suele batir el ahorro fiscal residual.
