
Comprar un SUV PHEV mirando solo el PVP es la manera más rápida de equivocarse. Dos coches que se anuncian por 43.000 € pueden separarse más de 8.000 € a cinco años cuando metes en la hoja de cálculo la luz doméstica, la gasolina 95, la prima del seguro a todo riesgo y la depreciación real al revender. Este ranking va de eso: dinero fuera del bolsillo a 60 meses, no folleto.
Aviso: los precios que verás son PVP recomendado por el fabricante, sin descuentos de concesionario, campañas puntuales ni ayudas a la compra. El Plan Auto+ puede bajar la cifra final si cumples requisitos, pero no lo damos por descontado en el cálculo.
Metodología del coste total a 5 años
Partimos de un perfil realista: 15.000 km/año, 70% urbano/interurbano recargando en casa y 30% en carretera con motor de gasolina. Cinco variables entran en el TCO:
- Luz doméstica: tarifa valle a 0,10 €/kWh, wallbox de 3,7 kW o enchufe de 2,3 kW según capacidad del coche.
- Gasolina 95: consumo real cuando la batería se agota, entre 6,8 y 8,2 l/100 km según modelo, a 1,55 €/l.
- Seguro a todo riesgo con franquicia 300 €: horquilla 720-1.150 €/año según segmento y potencia declarada.
- Depreciación: valor residual estimado a 5 años y 75.000 km, contrastado con datos de mercado de ocasión.
- Mantenimiento oficial: entre 1.400 y 2.100 € al total de los 5 años.
El PVP no entra directo en el ranking, pero sí condiciona la depreciación absoluta: perder el 50% de 48.000 € duele más que perder el 55% de 40.000 €.
Qué separa un buen PHEV de uno malo en TCO
La autonomía eléctrica WLTP importa menos de lo que parece. Lo que mueve la aguja es el consumo del motor de gasolina cuando arrastra la batería vacía, algo que castiga a los PHEV pesados con motores pequeños y sobrealimentados. Un 1.6 turbo tirando de 1.900 kg pasa fácil de 8 l/100 km reales. Un 2.0 atmosférico bien dimensionado se queda en 7.
Y luego la depreciación. Aquí el segmento premium tiene ventaja estructural: un Volvo XC40 Recharge PHEV pierde en torno al 48-52% a 5 años, mientras que ciertos generalistas se van al 58-62%. La diferencia se come el ahorro en combustible con creces.
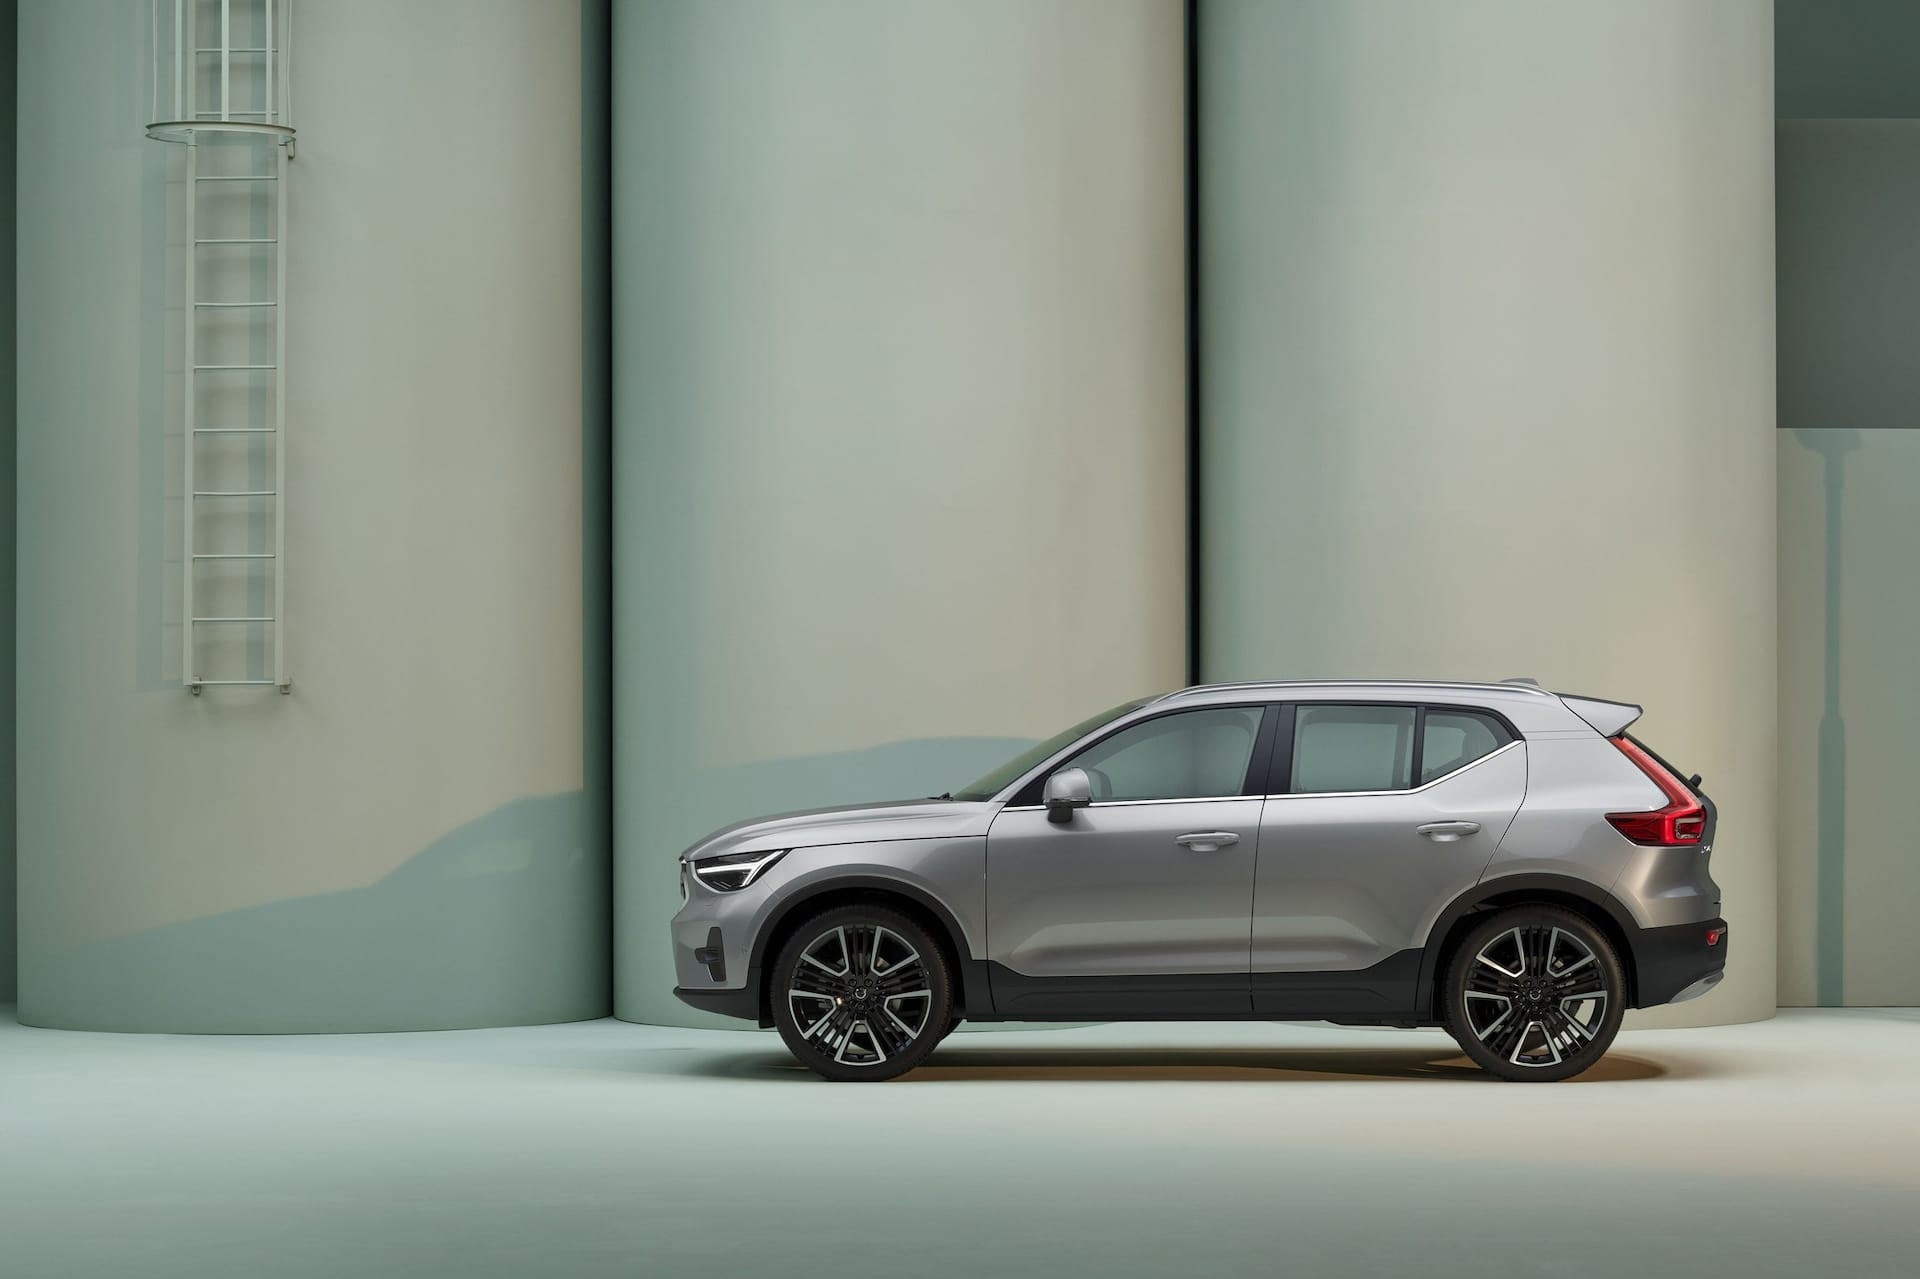
Volvo XC40 Recharge PHEV — desde ~49.900 €
Roza el techo de los 50.000 €, pero es el candidato serio del segmento premium dentro del umbral. La marca sueca sostiene bien el residual y su ecosistema conecta con la transición natural al eléctrico puro dentro de la misma casa —quien pruebe el PHEV hoy probablemente mire un EC40 o EX40 en la renovación. El seguro es el más caro del ranking (~1.100 €/año) y el mantenimiento oficial de Volvo tampoco es barato, pero la retención de valor lo compensa. A nuestro juicio, la compra racional si no vas a bajar del acabado Core.
Como referencia dentro del ecosistema Volvo, el salto al EC40 100% eléctrico se plantea así en ficha oficial:
| Modelo | Potencia | Vel. máx | Autonomía | Batería | Etiqueta | Combustible |
|---|---|---|---|---|---|---|
| Volvo EC40 Single 238 Core | 175 kW (238 CV) | 180 km/h | 487 km WLTP | 69 kWh | 0 | Eléctrico |
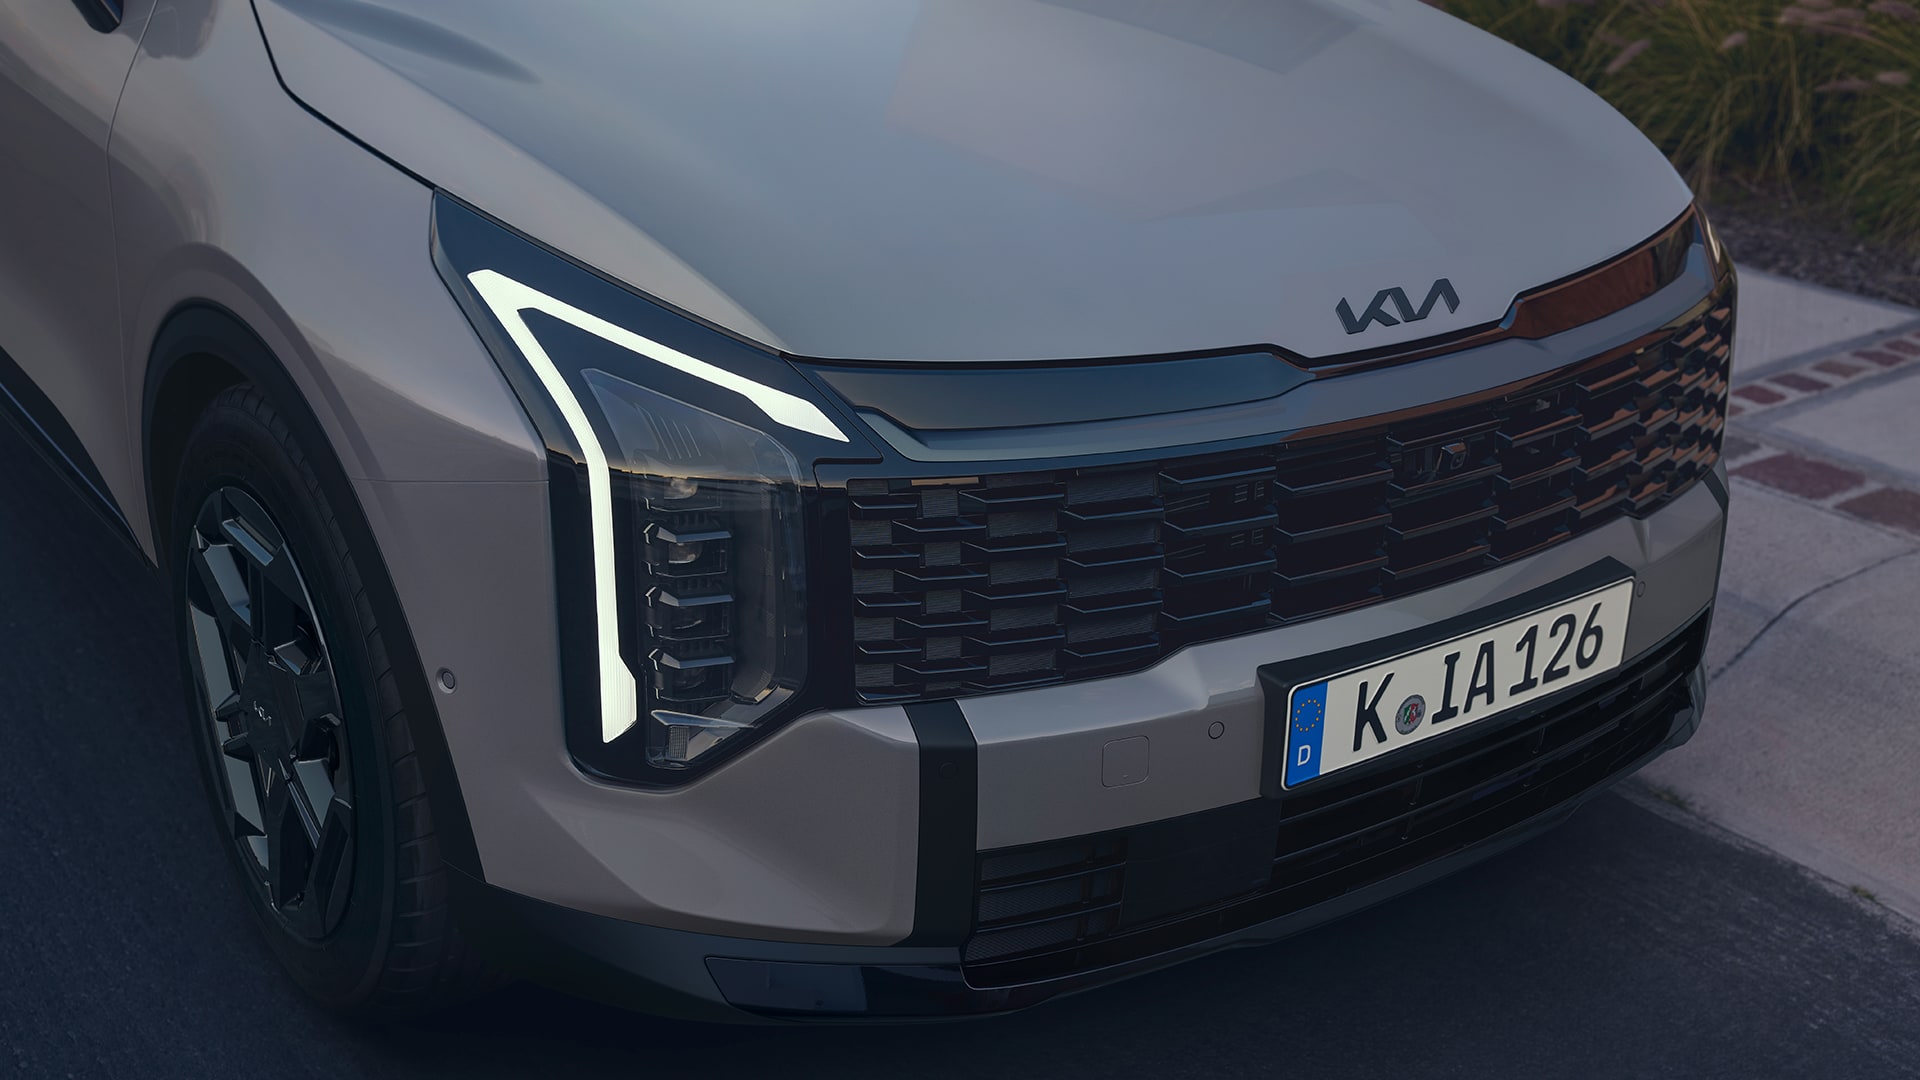
Kia Sportage PHEV — desde ~42.500 €
El equilibrio racional del ranking. Consumo real razonable con la batería vacía (7,2 l/100 km medidos por la prensa especializada), seguro contenido (~820 €/año) y la garantía de 7 años que Kia mantiene, incluida la batería de tracción bajo condiciones. Depreciación en torno al 55%. Su punto flaco es la potencia de carga en AC: se conforma con 3,3 kW, así que el wallbox de 7,4 kW no te ahorra un euro si tu enchufe doméstico ya da 2,3 kW.
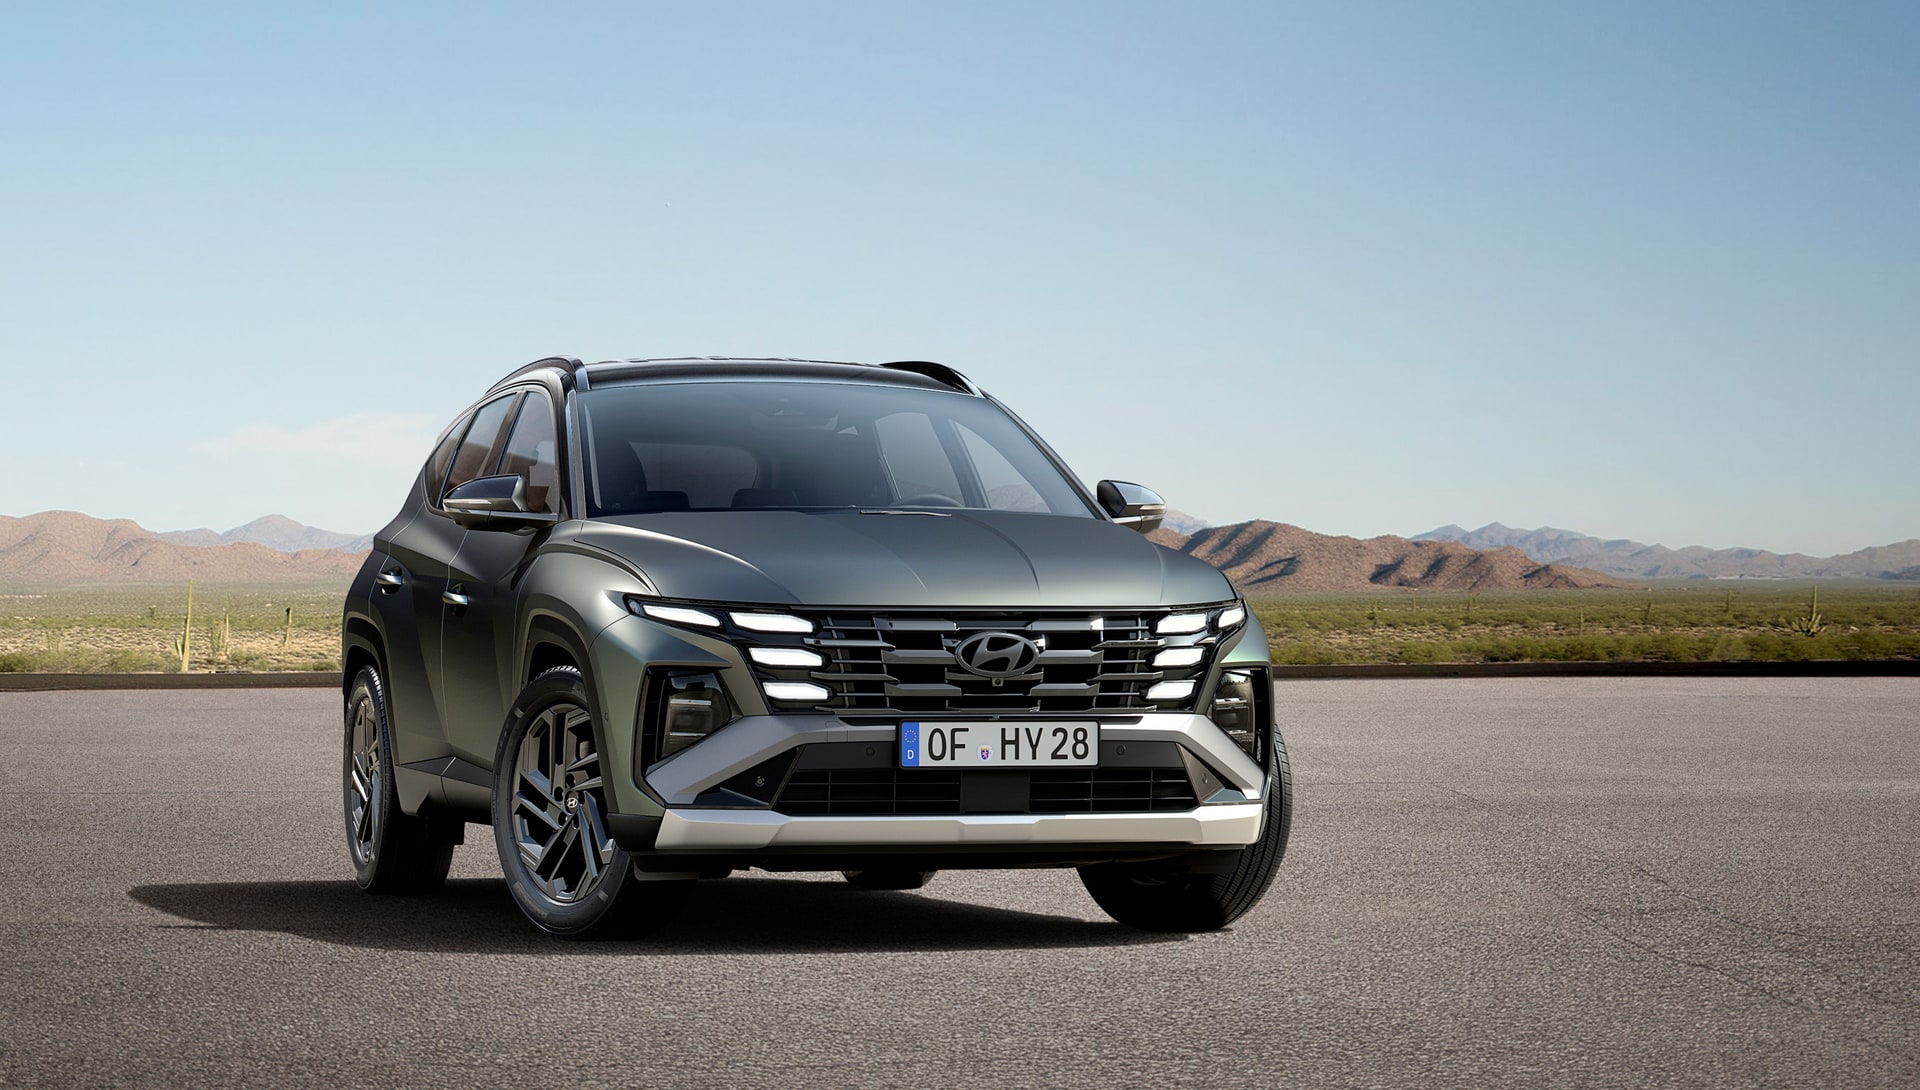
Hyundai Tucson PHEV — desde ~43.900 €
Prima gemela del Sportage con matices. Autonomía eléctrica declarada similar (62 km WLTP), consumo térmico calcado y garantía de 5 años del fabricante. Sale ligeramente peor en depreciación (57%) porque la marca mueve más volumen y el mercado de ocasión tiene más oferta. Aun así, si negocias bien el cierre de trimestre puedes arañar 3.500-4.500 € del PVP y el TCO se equipara.
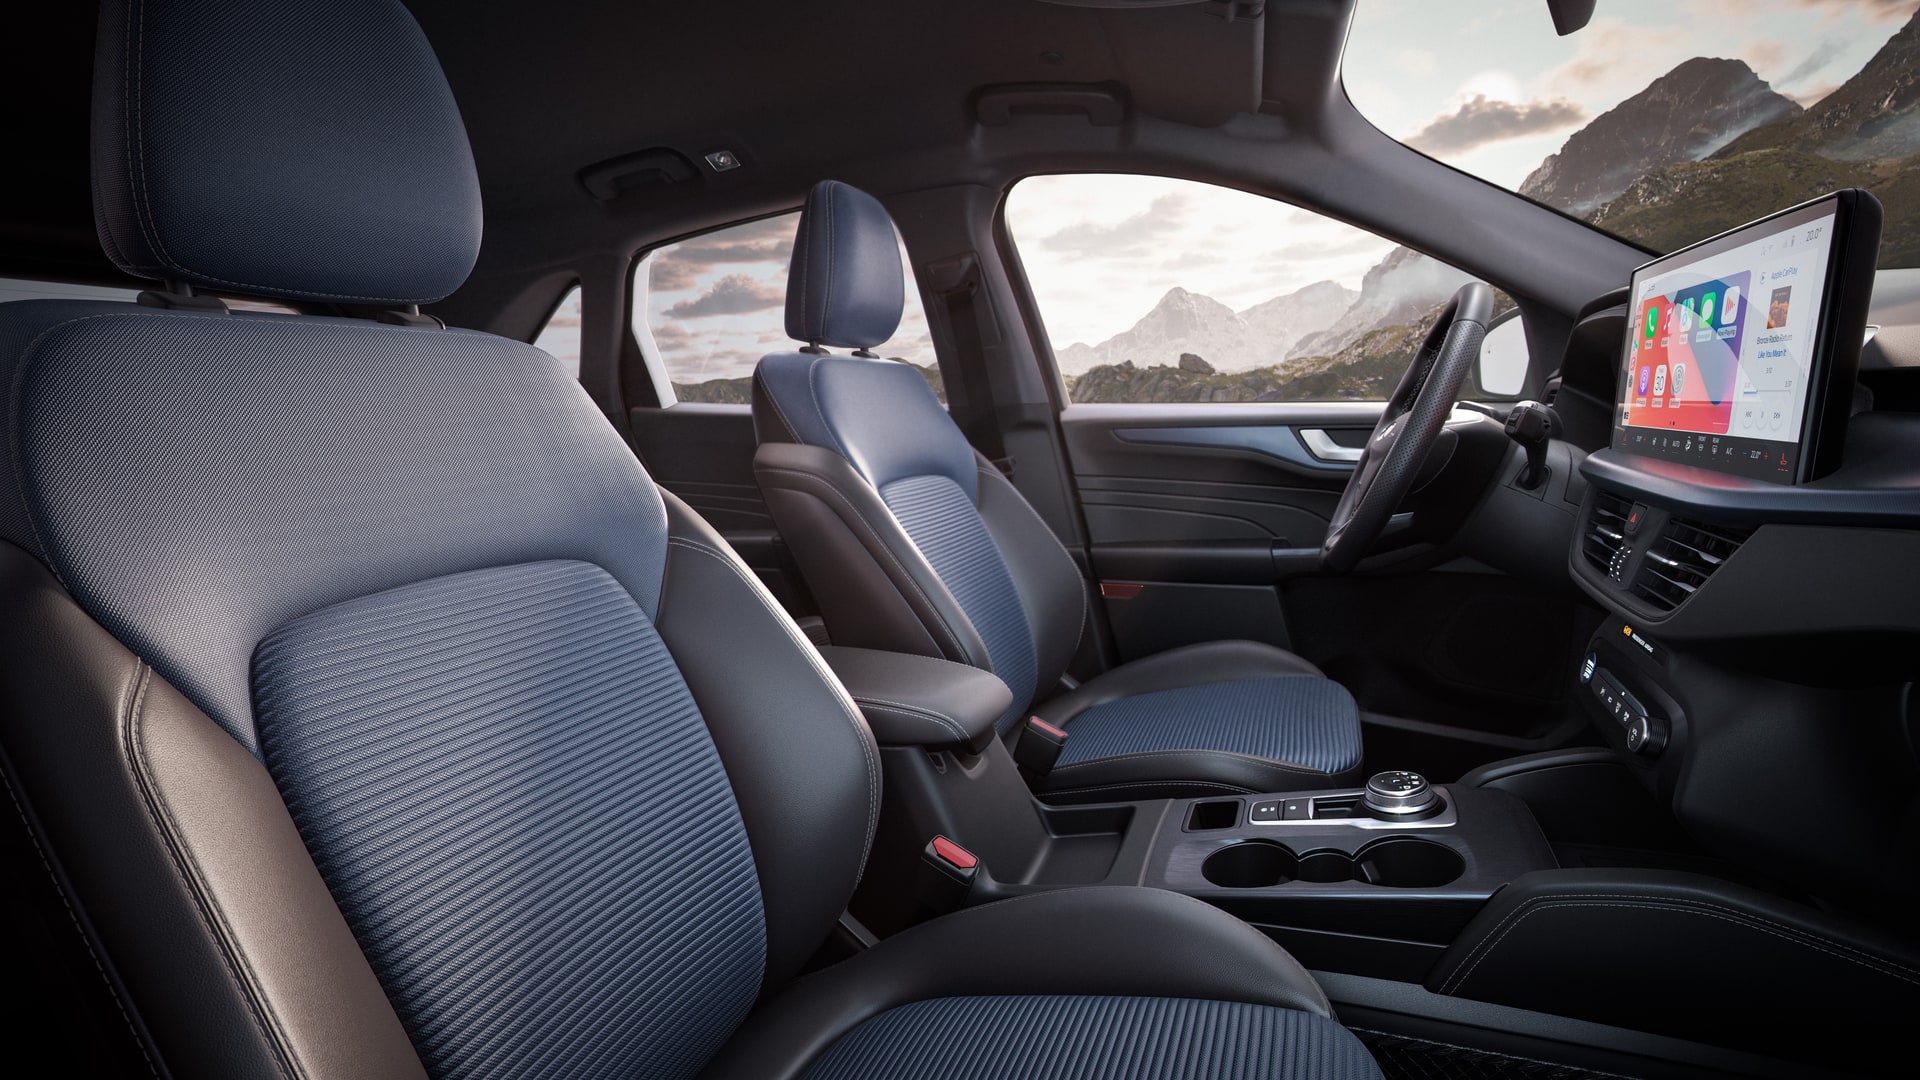
Ford Kuga PHEV — desde ~41.200 €
El más barato de acceso del bloque generalista y, sobre el papel, tentador. Consumo térmico real algo más alto (7,8 l/100 km) por peso y aerodinámica, seguro medio (~880 €/año). El problema es el residual: Ford arrastra depreciaciones del 60% a cinco años en sus PHEV, lo que arruina buena parte del ahorro inicial. Solo compensa si negocias descuento fuerte —a partir de 5.000 € reales, sin financiación atada a TAE superior al 8%.
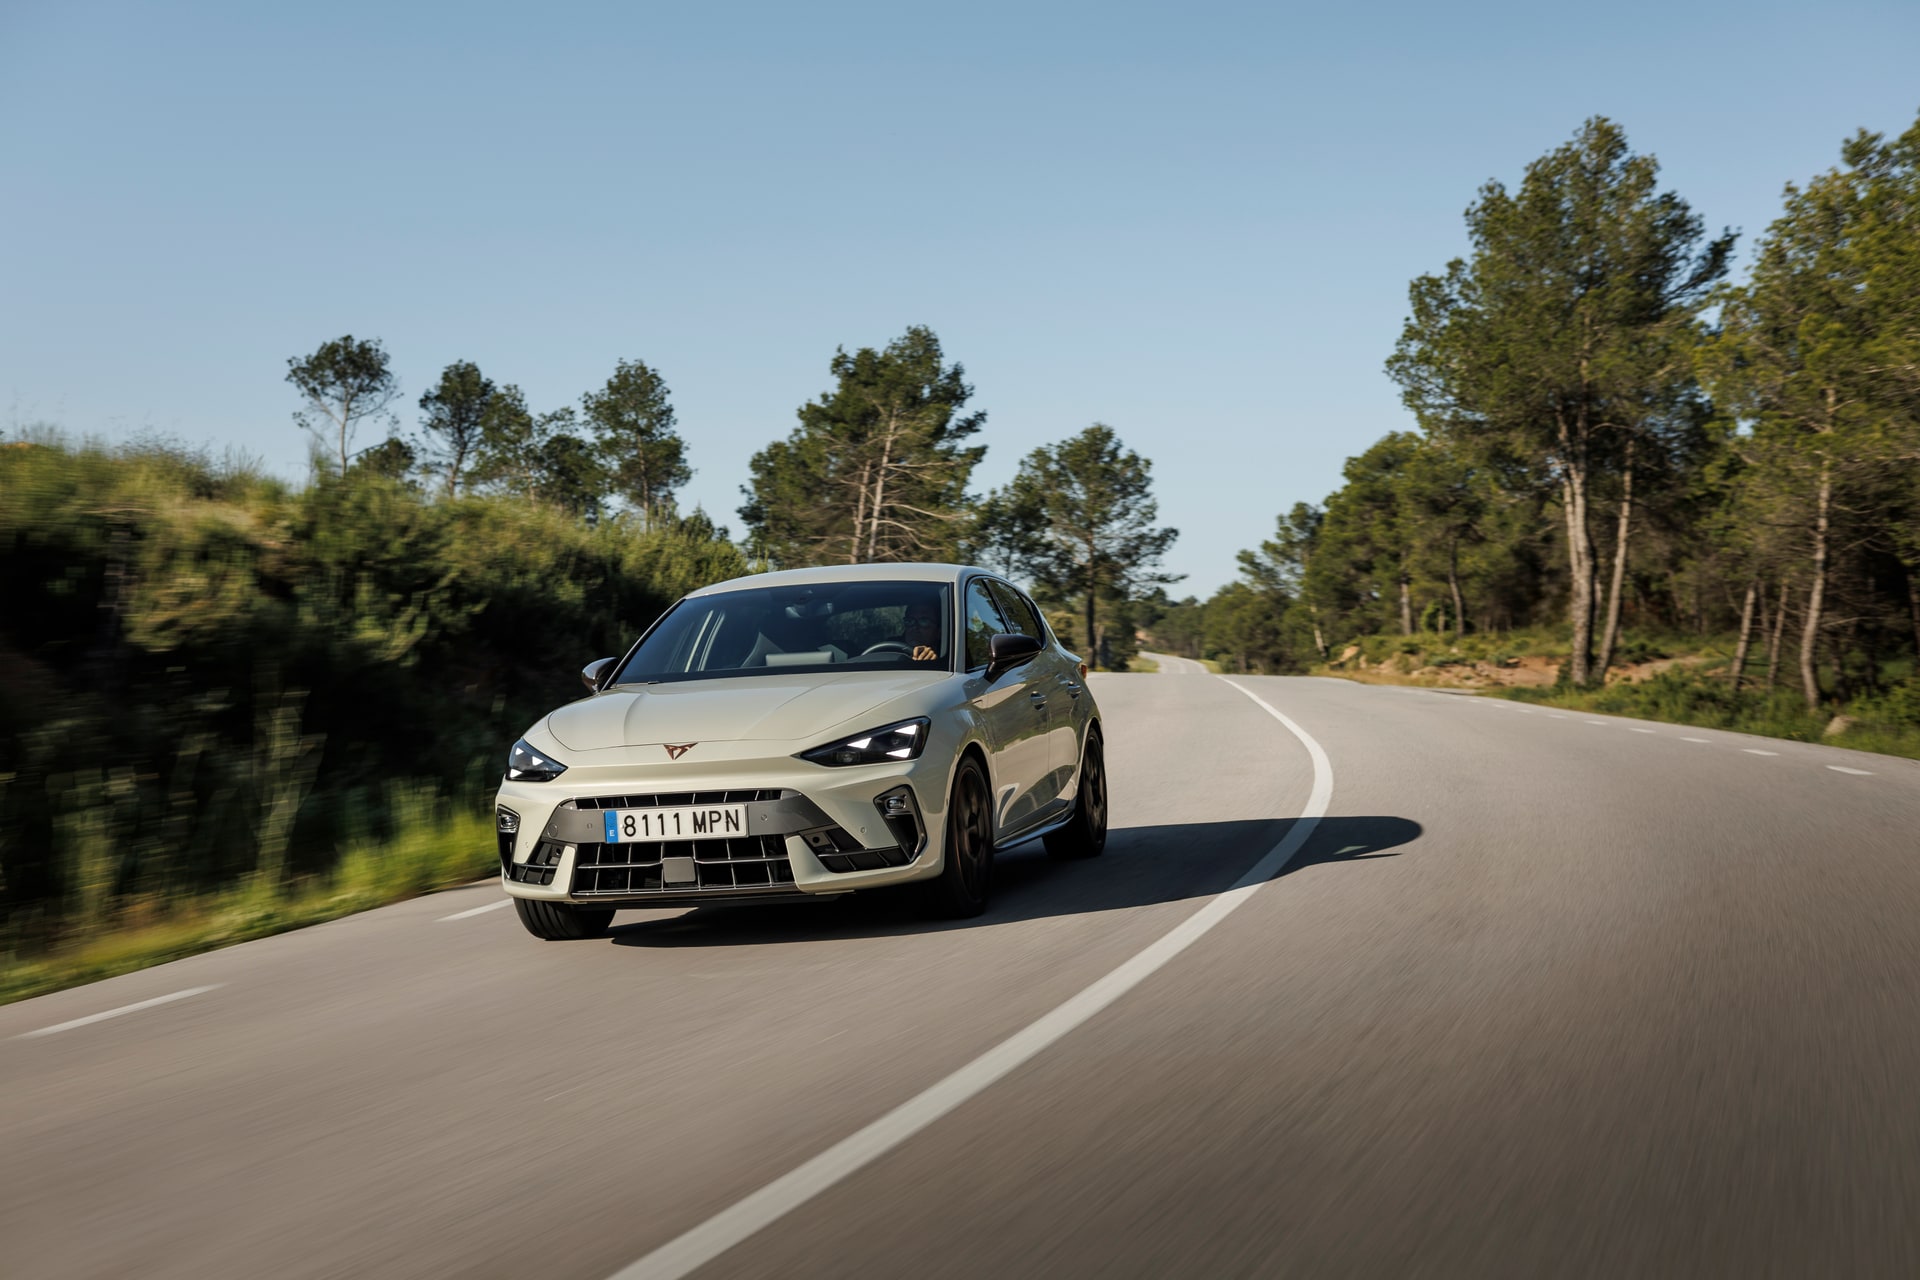
Cupra Formentor e-Hybrid — desde ~44.800 €
Es rápido, sí, pero no se disfruta como un TCO ganador. Consumo térmico alto para el segmento (8,2 l/100 km reales en conducción normal), seguro caro por potencia declarada (~1.050 €/año en versión 245 CV) y depreciación media-alta. Tiene su público, pero no es la compra financiera lógica si buscas minimizar coste a 5 años.
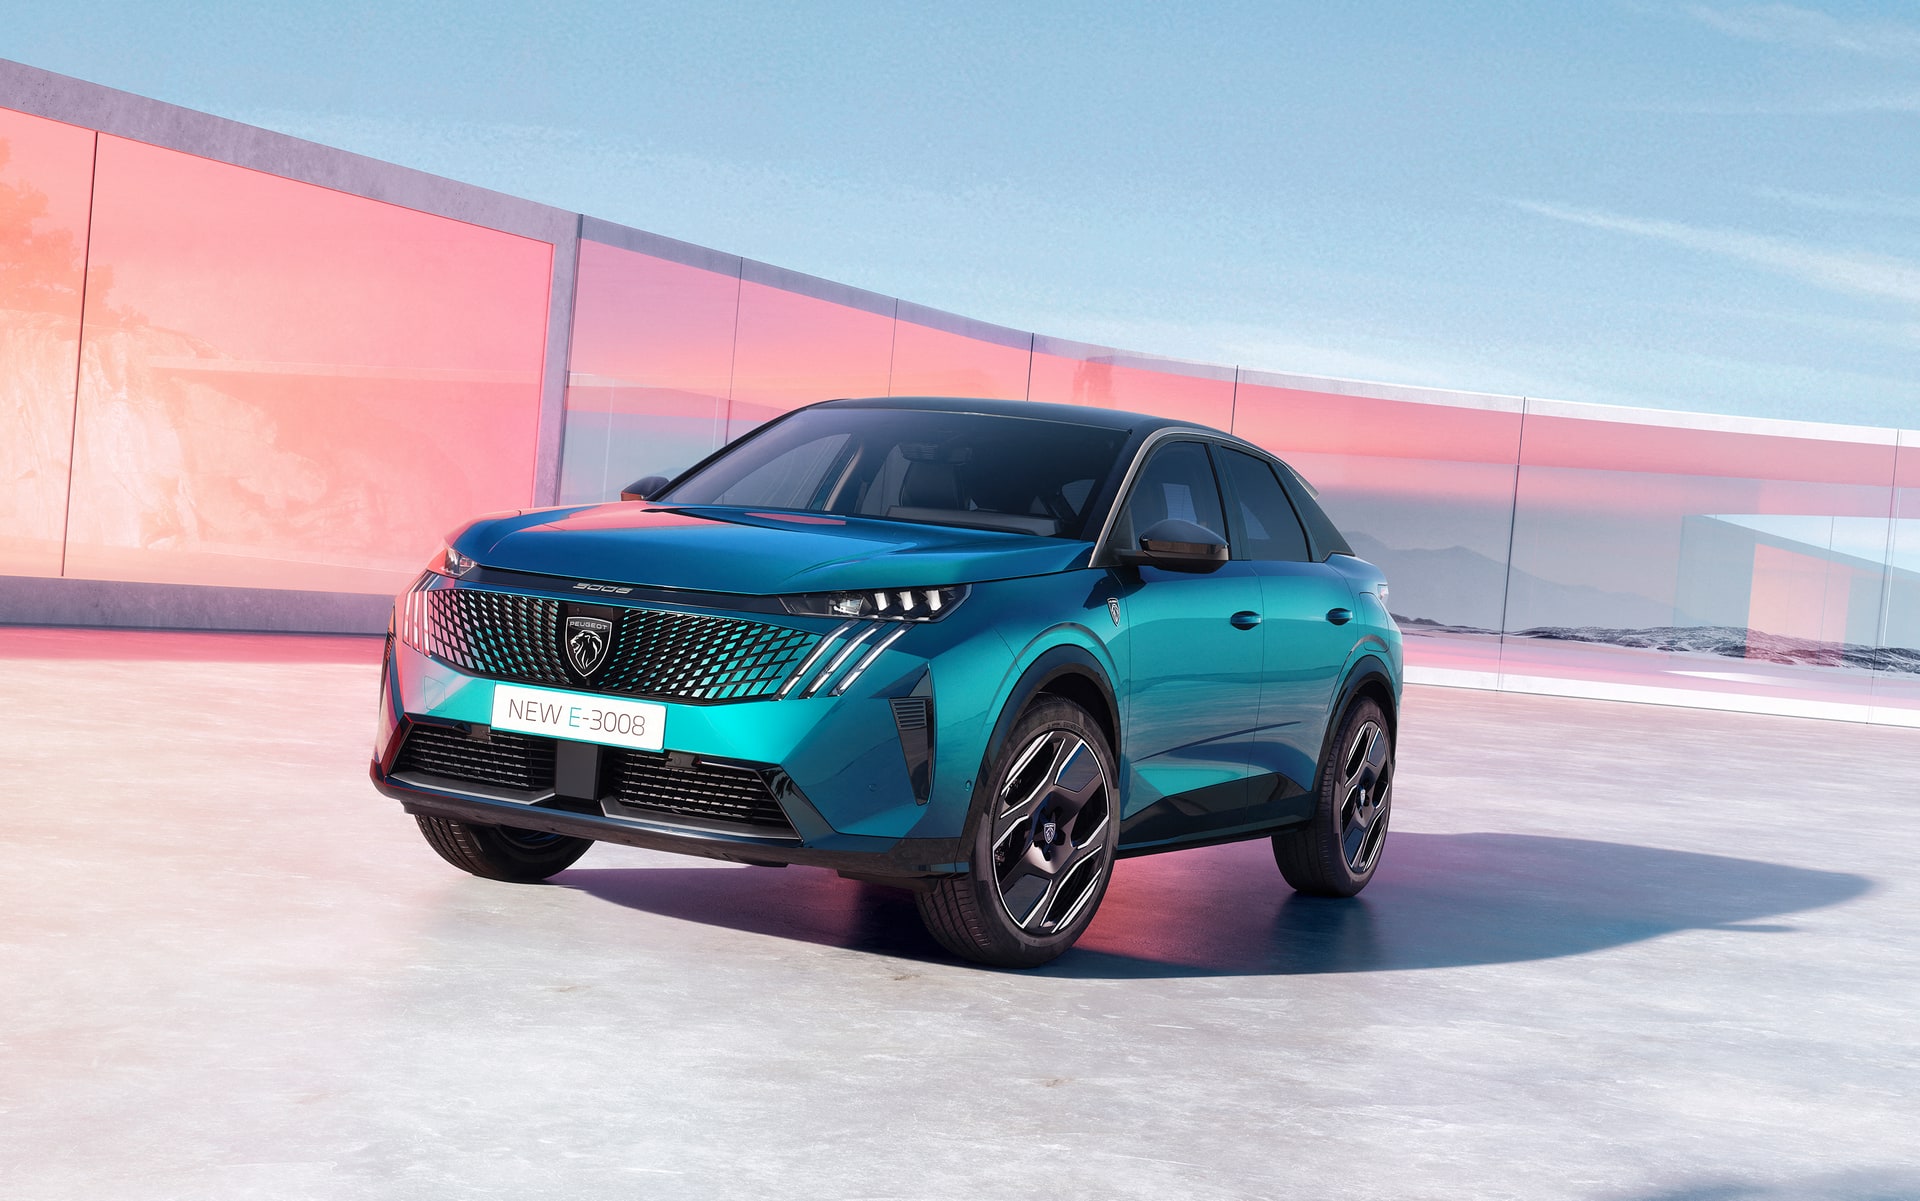
Peugeot 3008 Hybrid — desde ~46.500 €
El restyling y la nueva generación han complicado el residual del anterior 3008 PHEV, que perdió valor rápido. La versión vigente se comporta mejor en consumo térmico (7,1 l/100 km) y tiene una autonomía eléctrica competitiva. Seguro en torno a 900 €/año. Compensa esperar a cierre de trimestre: Stellantis suele soltar 4.000-5.500 € en el 3008 sin exigir financiera de marca.
Mazda CX-60 PHEV — desde ~48.900 €
El intruso interesante. Motor 2.5 atmosférico + eléctrico, 327 CV, consumo térmico contenido (7,3 l/100 km) para un coche pesado. Depreciación mejor que la media generalista (53%) porque Mazda vende poco volumen y la oferta usada es limitada. Seguro alto por potencia (1.080 €/año). Buen candidato si encuentras stock de restyling anterior con descuento.
Ranking final por TCO a 5 años
| Modelo | PVP desde | Coste 5 años estimado | Depreciación | Puntuación TCO |
|---|---|---|---|---|
| Kia Sportage PHEV | ~42.500 € | ~34.800 € | ~55% | 9,0 |
| Volvo XC40 Recharge PHEV | ~49.900 € | ~36.200 € | ~50% | 8,7 |
| Mazda CX-60 PHEV | ~48.900 € | ~36.900 € | ~53% | 8,3 |
| Hyundai Tucson PHEV | ~43.900 € | ~37.400 € | ~57% | 8,0 |
| Peugeot 3008 Hybrid | ~46.500 € | ~38.100 € | ~58% | 7,6 |
| Ford Kuga PHEV | ~41.200 € | ~38.400 € | ~60% | 7,2 |
| Cupra Formentor e-Hybrid | ~44.800 € | ~39.600 € | ~58% | 6,8 |
Trampas comerciales frecuentes en PHEV
- Descuento atado a financiera de marca al 8,95% TAE: si el descuento son 4.000 € pero pagas 3.200 € de intereses extra frente a un préstamo bancario al 6,5% TAE, has ganado 800 €, no 4.000.
- Achatarramiento Plan Auto+ que no cumples: el vehículo a achatarrar debe estar a tu nombre con antigüedad mínima. Si es de un familiar, no cuenta.
- Wallbox "de regalo" sin instalación: la instalación real ronda 800-1.400 €. Pídelo por escrito y con potencia coherente al cargador AC del coche —si el PHEV carga a 3,3 kW, el wallbox de 7,4 kW no te ahorra un euro.
- Garantía de batería con asterisco: los 7 años de Kia o los planes de Volvo tienen letra pequeña sobre SoH mínimo y ciclos.
Checklist financiera antes de firmar
- Pide oferta de contado y oferta con financiera de marca por separado: calcula el coste total de cada escenario, no solo la cuota.
- Exige por escrito el consumo real de gasolina cuando la batería está vacía: si el concesionario no lo tiene, tienes margen para negociar.
- Verifica la potencia de carga AC del coche: si son 3,3 kW, olvida el wallbox rápido y ahórrate la instalación cara.
- Contrasta el residual estimado con dos fuentes de tasación online: si difieren más del 5%, replantea el modelo.
- Cierre de trimestre (marzo, junio, septiembre, diciembre): descuento mínimo negociable de 3.500 € en generalistas, 2.500 € en premium sin financiación atada.
Preguntas frecuentes
¿Merece la pena un PHEV si no puedo cargar en casa?
No. El coste real del PHEV sin recarga doméstica se dispara: acabas moviendo 200-250 kg de batería con el motor de gasolina y tu consumo real sube por encima del 8 l/100 km. Un HEV puro sale más barato en TCO.
¿Qué autonomía eléctrica mínima debo exigir en un PHEV de 2026?
Para justificar la etiqueta 0 y el sobrecoste sobre un HEV, busca 60 km WLTP reales como suelo, que equivalen a unos 45-50 km efectivos en invierno. Por debajo de esa cifra, el PHEV pierde sentido financiero.
¿Cuánto se puede negociar en un SUV PHEV en cierre de trimestre?
Entre 3.500 y 6.000 € en generalistas con stock antiguo, y 2.500-4.500 € en premium sin exigir financiera de marca. Si atan el descuento a financiación superior al 8% TAE, recalcula: probablemente pierdes.
¿El Plan Auto+ compensa siempre en un PHEV bajo 50.000 €?
Solo si cumples los requisitos: vehículo a achatarrar a tu nombre con antigüedad, PVP dentro del tope vigente y trámite gestionado correctamente. La cuantía y condiciones se actualizan; consulta la web oficial antes de contar con ella en tu cálculo.
