
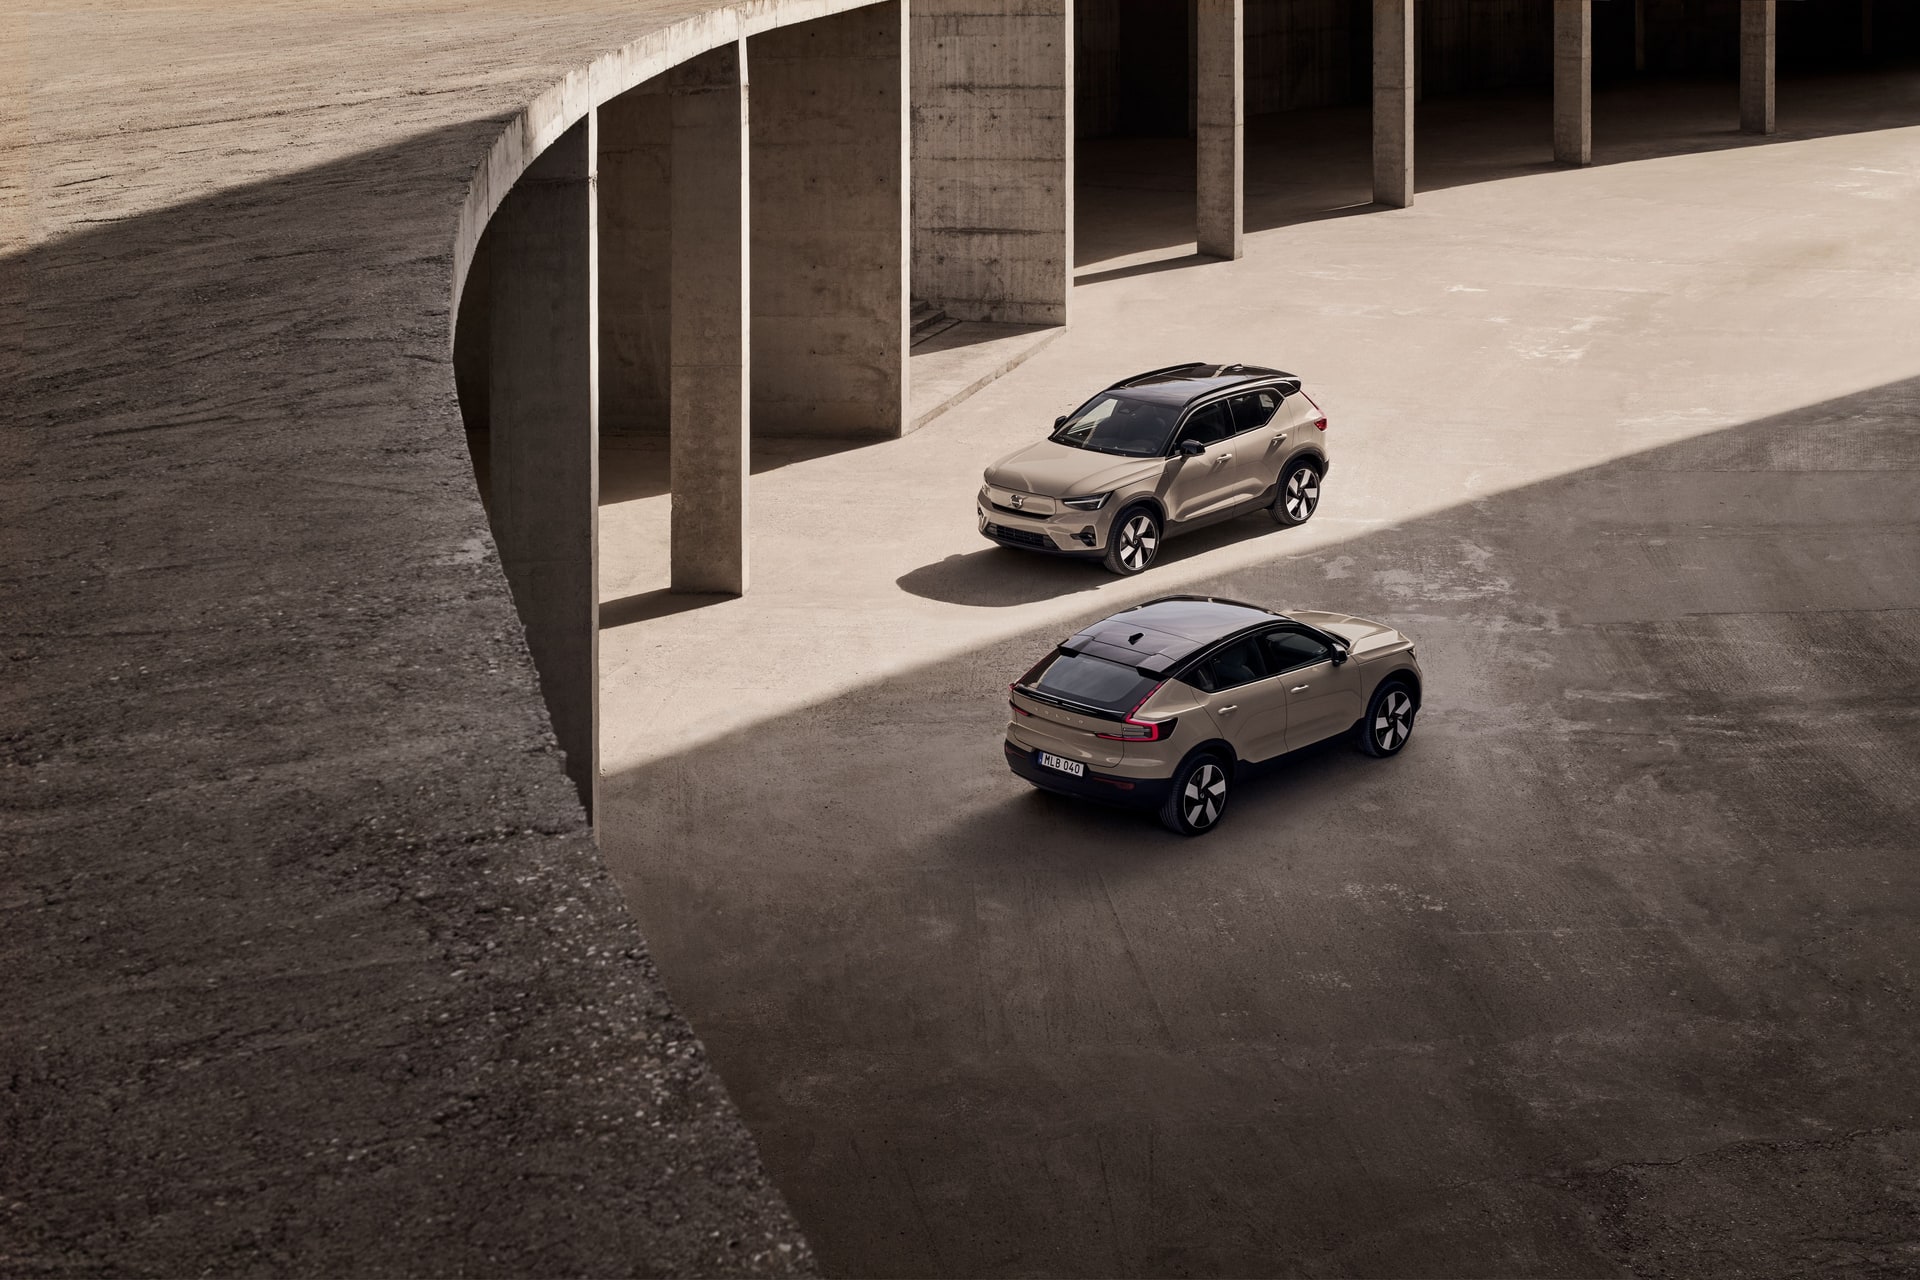
La pregunta parece tonta hasta que la haces con calculadora: entre el Volvo EX40 y el Volvo EC40, ¿cuál sale realmente más barato a cuatro años si tiras de financiera de marca? Los dos comparten plataforma, batería, motor y prácticamente el mismo salpicadero. Cambia la carrocería, el ángulo del portón y unos 3.200 € de PVP de salida. Suena poco. En 48 meses, no lo es tanto.
Vamos a las cuentas frías, sin poesía de folleto.
Los dos coches, en cristiano
Estamos ante el mismo coche con dos vestidos. El EX40 es el SUV-C clásico de Volvo, portón vertical, maletero cuadrado, silueta de familiar. El EC40 es la versión coupé, techo caído, algo menos de altura útil detrás, algo más de autonomía homologada por aerodinámica. Mismo motor trasero de 238 CV, misma batería en torno a 70 kWh, misma etiqueta 0 de la DGT.
Volvo EX40 (desde ≈47.000 €)
| Potencia kW | Potencia CV | Velocidad máx | Autonomía | Batería | Etiqueta | Combustible |
|---|---|---|---|---|---|---|
| ≈180 kW | ≈240 CV | ≈180 km/h | ≈480 km | ≈70 kWh | 0 | Eléctrico |
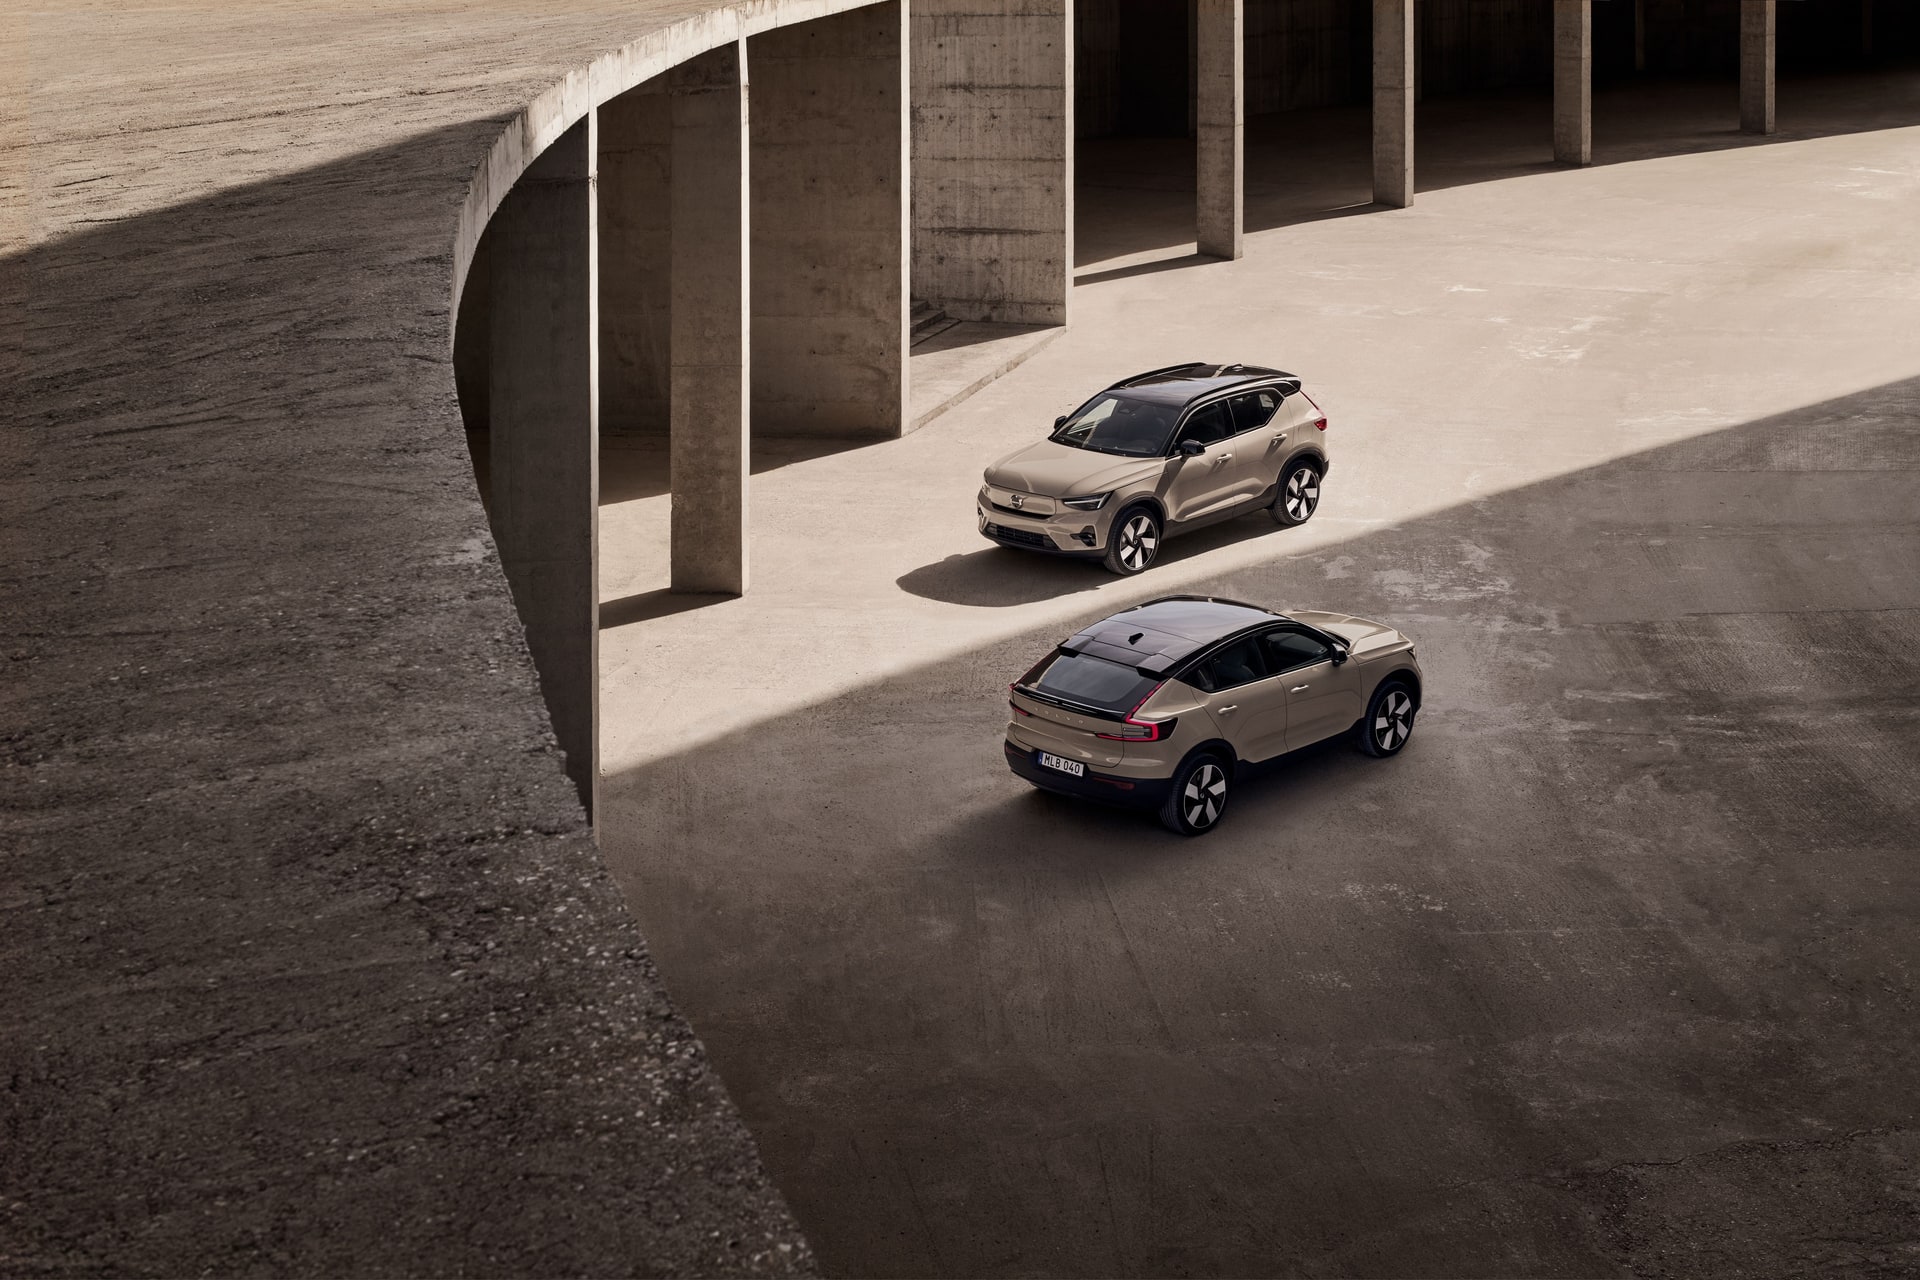
Volvo EC40 (desde ≈50.200 €)
| Potencia kW | Potencia CV | Velocidad máx | Autonomía | Batería | Etiqueta | Combustible |
|---|---|---|---|---|---|---|
| ≈180 kW | ≈240 CV | ≈180 km/h | ≈490 km | ≈69 kWh | 0 | Eléctrico |
Aviso: son PVP recomendados por fabricante, sin campañas del concesionario, sin descuento por financiación ni Plan Auto+ aplicado. Para el cálculo a 4 años usaremos estas cifras como suelo y añadiremos escenarios.
Cómo trabaja Volvo Car Financial Services
La financiera de marca de Volvo funciona con la lógica clásica del premium: TAE de partida por encima del banco de la esquina — habitualmente en horquilla del 7% al 9% para eléctricos a 48 meses, según campaña vigente —, pero con descuento adicional sobre PVP si aceptas financiar un mínimo (típicamente 15.000–20.000 €) y mantener el crédito 24-36 meses sin cancelar.
Ese descuento por financiar suele moverse entre 2.000 € y 4.000 € en un SUV-C eléctrico premium. Aquí está la primera trampa: el descuento por financiar solo compensa si la TAE que pagas no se come el ahorro. Un descuento de 3.000 € atado a una TAE del 9% sobre 25.000 € a 4 años son unos 4.900 € de intereses. Cuentas claras.
Escenario base: 48 meses, 20% entrada, cuota final del 35%
Trabajamos con supuestos comparables: entrada del 20% del PVP, cuota final (VFG) del 35%, plazo 48 meses, TAE 8% de referencia con financiera de marca. Sin descuentos aún.
| Concepto | Volvo EX40 | Volvo EC40 |
|---|---|---|
| PVP orientativo | 47.000 € | 50.200 € |
| Entrada (20%) | 9.400 € | 10.040 € |
| VFG (35%) | 16.450 € | 17.570 € |
| Capital financiado | 21.150 € | 22.590 € |
| Cuota mensual aprox. | ≈565 € | ≈605 € |
| Intereses totales aprox. | ≈4.150 € | ≈4.440 € |
| Desembolso a 48 meses | ≈52.970 € | ≈56.610 € |
Diferencia bruta a favor del EX40: unos 3.640 €. Coherente con el gap de PVP más el arrastre de intereses sobre esa base mayor.
Depreciación: aquí el coupé aguanta algo mejor
En eléctricos premium de esta plataforma, la depreciación a 3-4 años se está moviendo en el 45-55% del PVP. El EC40, por ser variante más deseada en mercado de ocasión y menor volumen, tiende a retener 2-3 puntos más de valor residual que el EX40 según fleetdata europeo reciente. Traducido: si al mes 48 devuelves o vendes, el EC40 puede recuperar entre 800 € y 1.500 € más.
Eso reduce la brecha real. Sale así:
| Escenario a 48 meses | Volvo EX40 | Volvo EC40 |
|---|---|---|
| Desembolso financiado | ≈52.970 € | ≈56.610 € |
| Valor residual estimado (mercado) | ≈17.500 € | ≈19.000 € |
| Coste neto de uso 4 años | ≈35.470 € | ≈37.610 € |
El EX40 sigue ganando, pero por unos 2.140 € netos. Menos de 45 €/mes de diferencia. Para algunos, el coupé lo vale; para otros, es dinero tirado por 12 cm menos de altura de portón.
Plan Auto+ y achatarramiento: quién se lo lleva
Ambos son elegibles como eléctricos puros. Si achatarras un vehículo que cumpla requisitos (titularidad mínima, ITV, baja definitiva en trafico) la ayuda tumba varios miles de euros del PVP. El importe vigente conviene consultarlo en la web oficial porque cambia por convocatoria.
Truco de compra: exige que el descuento comercial del concesionario NO se reduzca al aplicar Plan Auto+. Algunos comerciales "absorben" la ayuda bajando el descuento propio. Se pide por escrito, con dos ofertas separadas: una con ayuda, otra sin ella. Si la diferencia entre las dos no es el importe íntegro de la subvención, te la están comiendo.
Renting particular vs financiera de marca
A 48 meses y 15.000 km/año, las cuotas de renting particular para este segmento se están viendo entre 620 € y 780 €/mes según campaña, todo incluido (seguro a todo riesgo, mantenimiento, impuestos). Tiene lógica compararlo con la cuota financiada de ≈565–605 € que sacamos arriba, porque a esa cuota hay que sumarle seguro (≈900 €/año en premium eléctrico) y mantenimiento oficial. Cuando se suman, la propiedad financiada con VFG y el renting acaban a tiro de piedra — con la diferencia de que en renting no hay VFG que asumir ni coche que revender. Para quien no quiere gestionar residual, el renting puede batir al préstamo bancario en escenarios muy concretos.
El momento de compra importa
Cierre de trimestre (marzo, junio, septiembre, diciembre) es cuando la red Volvo suelta más margen. Se han visto descuentos adicionales de 2.500–4.000 € en EX40 y EC40 en cierres fuertes, sumables al descuento por financiar. Llegada de restyling también ablanda stock: cuando aparezca la próxima actualización de gama, el modelo saliente cae otro escalón. Preguntar por matrículas de mes anterior en stock nunca ha sido mala idea.
Resumen comparativo y puntuación
| Variable | Volvo EX40 | Volvo EC40 |
|---|---|---|
| PVP desde | ≈47.000 € | ≈50.200 € |
| Autonomía WLTP | ≈480 km | ≈490 km |
| Cuota financiada 48m (base) | ≈565 € | ≈605 € |
| Coste neto 4 años estimado | ≈35.470 € | ≈37.610 € |
| Practicidad familiar (1-10) | 8 | 6,5 |
| Retención de valor (1-10) | 7 | 7,5 |
| Coste total 4 años (1-10, más alto = mejor) | 8 | 7 |
| Puntuación global compra inteligente | 7,7 | 7,0 |
Checklist financiera antes de firmar
- Pide dos ofertas por escrito: una al contado y otra con financiera Volvo Car Financial Services, con TAE, comisión de apertura y cuadro de amortización desglosado.
- Calcula el ahorro real por financiar: descuento por financiar menos intereses totales. Si sale negativo, financia por fuera con tu banco.
- Exige Plan Auto+ sumado, no absorbido: dos presupuestos, con y sin ayuda, y que la diferencia sea el importe íntegro de la subvención.
- Negocia el mes de matriculación: coche del mes anterior o cierre de trimestre = 2.000–4.000 € extra realistas en este segmento.
- Simula el escenario a mes 48: qué haces con la VFG, qué residual real tiene el coche en portales de ocasión, y si te compensa devolver, refinanciar o vender por libre.
FAQ
¿Cuál sale más barato a 4 años financiado con Volvo Car Financial Services, el EX40 o el EC40?
En escenario base a 48 meses con 20% entrada, TAE 8% y VFG del 35%, el Volvo EX40 sale unos 3.600 € más barato en desembolso total y unos 2.100 € más barato en coste neto una vez considerado el valor residual estimado.
¿Compensa pagar el sobreprecio del EC40 por su diseño coupé?
Estrictamente en números, no: el EC40 cuesta más de salida, más en cuota y solo compensa parte del gap vía mayor retención de valor. Si valoras el diseño y no necesitas al 100% la altura del maletero, el sobrecoste efectivo se queda en unos 45 €/mes.
¿Qué TAE es razonable esperar con la financiera de marca de Volvo para un EX40 o EC40?
Depende de campaña, pero en 2025-2026 la horquilla habitual en eléctricos premium a 48 meses se ha movido entre el 7% y el 9% TAE, con descuentos por financiar de 2.000–4.000 € condicionados a permanencia mínima del crédito.
¿Se puede combinar el descuento por financiar de Volvo con el Plan Auto+?
Sí, son compatibles, pero hay que pedirlo por escrito y verificar que el descuento comercial del concesionario no se reduce al aplicar la ayuda pública. La forma de comprobarlo es pedir dos ofertas paralelas, con y sin ayuda, y confirmar que la diferencia entre ambas equivale al importe íntegro de la subvención.

1 comentario
Pingback: Ranking SUV PHEV 2026 con mejor coste real a 5 años bajo 50.000 €: luz doméstica, gasolina, seguro y depreciación combinadas – Compra Coche Inteligente