
El renting particular se ha convertido en la vía por defecto para meter en el garaje un SUV eléctrico premium sin descapitalizarse. Pero no siempre gana. Hay escenarios donde un préstamo bancario a 48 meses sale claramente mejor, y otros donde la cuota mensual del renting es imbatible una vez metes seguro, mantenimiento y —sobre todo— el riesgo de valor residual del BEV. Vamos al detalle con el catálogo Volvo como caso base.
Por qué el SUV eléctrico premium es el segmento donde el renting particular más aprieta
El eléctrico premium concentra tres factores que juegan a favor del renting: PVP alto (más IVA que financiar), incertidumbre sobre el residual a 4 años y coste de seguro elevado. Cuando la financiera de marca desconoce a qué precio venderá tu coche en 2030, te traslada ese riesgo… o lo asume ella vía renting. Ahí está la clave.
El Volvo EC40 Recharge como caso base: versiones, autonomías y PVP orientativo
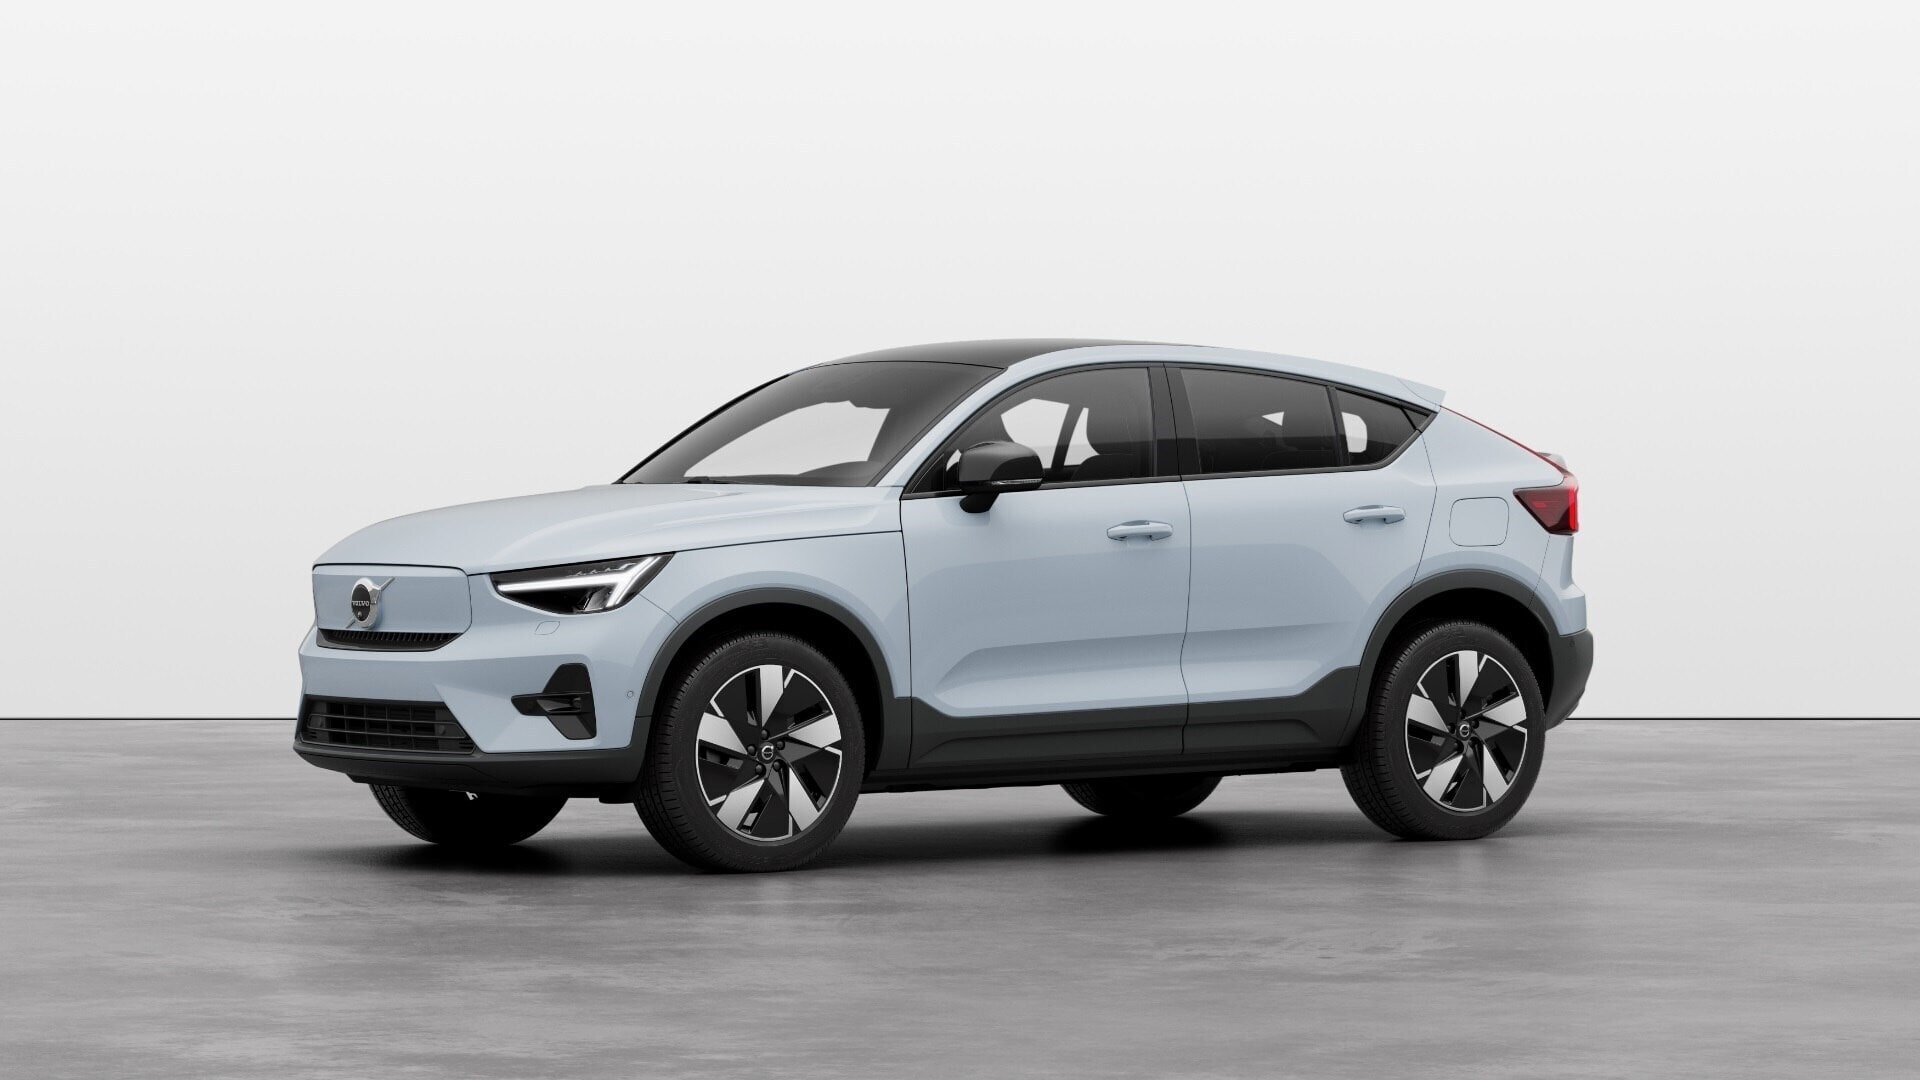
El EC40 (heredero del XC40 Recharge tras el rebranding) llega en tres arquitecturas mecánicas: Single Motor 238 CV con batería de 69 kWh, Single Motor Extended Range 252 CV con 82 kWh, y Twin Motor 408 CV con tracción total y la misma batería de 82 kWh. Los PVP base orientativos van desde ~50.200 € (Core 238) hasta ~62.000 € (Twin Ultra), siempre sin descuentos de concesionario ni campañas.
| Versión | Potencia | Autonomía WLTP | Batería | Etiqueta | Combustible | PVP desde |
|---|---|---|---|---|---|---|
| EC40 Single 238 Core 69 kWh | 175 kW / 238 CV | 487 km | 69 kWh | 0 | Eléctrico | ~50.200 € |
| EC40 Single Extended Range 252 Core 82 kWh | 185 kW / 252 CV | 582 km | 82 kWh | 0 | Eléctrico | ~52.700 € |
| EC40 Twin 408 Plus eAWD 82 kWh | 300 kW / 408 CV | 552 km | 82 kWh | 0 | Eléctrico | ~58.600 € |
A nuestro juicio, la Single Extended Range Core es el sweet spot: 582 km WLTP por ~52.700 €, sin pagar el acabado tope. La Twin 408 es rápida, sí, pero se paga en autonomía (552 km) y en cuota.
Renting particular vs préstamo a 48 meses: la cuenta que nadie te hace bien
Un préstamo bancario para un EC40 Single Extended Range de 52.700 € con 15% de entrada (7.900 €) y 48 meses, a una TAE del 8-9% que ofrecen hoy los bancos generalistas para eléctricos, deja cuota mensual en el entorno de 1.100 €/mes. La financiera de marca puede bajar al 6-7% TAE si aceptas condiciones (seguro, mantenimiento atado), pero ojo con el descuento condicionado: te sueltan 3.000-4.000 € solo si financias con ellos un mínimo (habitualmente 20.000 € a 36 meses).
El renting particular equivalente a 48 meses y 15.000 km/año para un EC40 de este segmento se mueve en horquillas de 750 a 950 €/mes con seguro a todo riesgo, mantenimiento e impuestos incluidos. La cuota parece más baja, pero no compras nada: al mes 49 devuelves el coche.
Cuándo gana el renting particular
Gana cuando cumples tres condiciones simultáneas: (1) haces menos de 20.000 km/año y respetas el kilometraje contratado; (2) piensas cambiar de coche cada 3-4 años sí o sí; (3) no puedes deducir IVA. El renting te blinda contra la depreciación —feroz en BEV premium, entre el 45% y el 55% a 4 años según datos que ya vimos en otros compactos eléctricos— y te evita el marrón de vender un usado eléctrico en un mercado incierto.
Cuándo gana el préstamo a 48 meses
Gana si haces más de 20.000 km/año (te penalizarían en renting), si piensas quedarte el coche 6-8 años, o si tu banco te ofrece TAE por debajo del 6% sin condiciones atadas. El coste financiero total del préstamo a 48 meses, con TAE del 6%, ronda los 6.700 € de intereses sobre 44.800 € financiados. En renting, cuatro años a 850 €/mes son 40.800 € que no recuperas.
Alternativas premium reales en el mercado español
Nadie compra un EC40 sin mirar el resto del segmento. El BMW iX1 xDrive30 arranca por encima de los 55.000 € con autonomías WLTP en el entorno de 440 km. El Audi Q4 e-tron 45 se mueve en cifras parecidas, con más volumen interior. El Mercedes EQA es la alternativa más discreta y también la de autonomías más justas. Y luego está el Tesla Model Y, que juega solo en precio/prestaciones pero con acabado interior que se siente un escalón por debajo del Volvo.
En cuota de renting particular, los cuatro se mueven en la misma franja de 750-950 €/mes a 48 meses y 15.000 km/año. La diferencia real la marca la campaña vigente y el cierre de trimestre. Si comparas cuotas, exige desglose de seguro incluido: no es lo mismo un todo riesgo con franquicia 600 € que uno sin franquicia.
El hermano mayor: Volvo ES90 como referencia de segmento superior
Para quien busca berlina eléctrica premium con más autonomía y no SUV, el ES90 Single Motor Extended Range 333 CV con batería de 92 kWh homologa 650 km WLTP y arranca desde ~72.800 €. Otro perfil de comprador, otra cuota de renting, pero misma lógica financiera.
| Modelo | Potencia | Autonomía WLTP | Batería | Etiqueta | Combustible | PVP desde |
|---|---|---|---|---|---|---|
| Volvo ES90 Single Motor Extended Range Core | 245 kW / 333 CV | 650 km | 92 kWh | 0 | Eléctrico | ~72.800 € |
Trampas del renting particular que debes cazar antes de firmar
Cuota "desde" que no incluye matriculación ni entrega. Kilometraje contratado justo (12.000 km/año) que revientas y te cobran a 0,08-0,12 €/km extra. Penalización por rescisión anticipada equivalente al 50% de las cuotas pendientes. Servicios "premium" facturados aparte (neumáticos de invierno, coche de sustitución sin límite de días).
Tabla resumen y puntuación
| Modelo | Autonomía | PVP desde | Encaje renting particular | Puntuación /10 |
|---|---|---|---|---|
| Volvo EC40 Single Extended Range Core | 582 km | ~52.700 € | Muy alto | 8,5 |
| Volvo EC40 Twin 408 Plus | 552 km | ~58.600 € | Alto (cuota más tensa) | 7,5 |
| Volvo ES90 Single Extended Range Core | 650 km | ~72.800 € | Alto | 8 |
| BMW iX1 xDrive30 | ~440 km | ~55.000 € | Alto | 7,5 |
| Audi Q4 e-tron 45 | ~530 km | ~55.000 € | Alto | 7,5 |
| Mercedes EQA 250+ | ~560 km | ~52.000 € | Medio | 7 |
| Tesla Model Y RWD | ~455 km | ~45.000 € | Medio (mejor comprar) | 7 |
Precios PVP recomendados por el fabricante, sin descuentos, campañas comerciales, ofertas de concesionario ni Plan Auto+.
Checklist financiera antes de firmar
- Pide TAE del préstamo bancario sin condiciones atadas y compara con la TAE que sale de imputar todo el coste del renting (cuota × meses + entrada – valor residual estimado).
- Verifica el kilometraje contratado y calcula tu km real de los últimos 24 meses: si superas el contratado, penalización asegurada.
- Exige por escrito el desglose de servicios incluidos en la cuota (seguro TR con o sin franquicia, mantenimiento, sustitución, neumáticos).
- Pregunta si el descuento del EC40 depende de financiar con Volvo Car Financial Services y compara TAE ofrecida frente a tu banco: a veces regalar 3.000 € de descuento cuesta 5.000 € en intereses.
- Cierra la comparativa en cierre de trimestre (marzo, junio, septiembre, diciembre): tanto renting como préstamo con descuento sueltan más ese mes.
FAQ
¿Es mejor renting particular o préstamo a 48 meses para un Volvo EC40?
Depende del kilometraje y del horizonte. Bajo 20.000 km/año y con cambio de coche cada 3-4 años, el renting particular suele ganar. Sobre 20.000 km/año o intención de quedarse el coche 6+ años, el préstamo bancario a 48 meses con TAE bajo el 7% sale más barato en coste total.
¿Qué versión del Volvo EC40 tiene mejor relación autonomía/precio?
La Single Motor Extended Range 252 CV en acabado Core, con 582 km WLTP desde ~52.700 €. Es la que ofrece más km por euro sin subir a Ultra ni pagar el sobrecoste del Twin 408.
¿El renting particular incluye siempre seguro a todo riesgo?
No siempre. Muchas cuotas "desde" incluyen solo terceros ampliado o todo riesgo con franquicia alta (600-1.000 €). Exige desglose por escrito antes de comparar cuotas entre marcas.
¿Se puede combinar el Plan Auto+ con el renting particular de un Volvo eléctrico?
El Plan Auto+ aplica normalmente a compra o financiación en propiedad. En renting particular la ayuda suele quedarse en la compañía de renting, no en el cliente final. Confirma con el concesionario si la cuota mensual refleja la ayuda o si la absorbe la financiera.

3 comentarios
Pingback: Ranking SUV-C PHEV 2026 con mejor descuento en cierre de trimestre bajo 45.000 €: cuáles sueltan más de 6.000 € sin financiación atada – Compra Coche Inteligente
Pingback: Cómo elegir entre SUV eléctrico urbano y compacto BEV para uso mixto ciudad-vacaciones en 2026: umbral de km/año que justifica pagar el sobrecoste – Compra Coche Inteligente
Pingback: Comparativa Volvo EX40 vs Volvo EC40: qué SUV-C eléctrico familiar sale más barato a 4 años con financiera de marca – Compra Coche Inteligente