
El SUV PHEV se vende a la empresa como el atajo fiscal perfecto: etiqueta 0, uso mixto, deducción de IVA, amortización acelerada. Sobre el papel, un traje a medida. En la práctica, la mitad de las compras terminan mal — el IVA que te deduces no es el 100%, el tope de 40.000 € recorta la amortización de golpe y el "uso mixto" tiene que aguantar una inspección. Vamos al detalle.
Antes de nada, un aviso: todos los precios que aparecen aquí son PVP recomendado por el fabricante, sin descuentos de concesionario, campañas puntuales ni ayudas del Plan Auto+. Trátalos como orientativos.
Por qué un PHEV como coche de empresa en 2026 sigue teniendo sentido fiscal
La lógica es simple: etiqueta 0 (o ECO según autonomía eléctrica homologada), acceso a ZBE sin complicarte, y una fiscalidad que —bien planteada— reduce el coste real un 20-30% frente a un diésel equivalente en la misma flota. Eso sí, solo si cumples los requisitos. Si tu empresa lo compra "por si acaso" y luego lo usa el gerente el fin de semana sin justificar nada, Hacienda hace su trabajo.
Deducción de IVA: el 50% de partida y cuándo puedes llegar al 100%
La regla general para vehículos de turismo en empresa es deducción del 50% del IVA soportado. Es la presunción del artículo 95 de la Ley del IVA cuando el coche se afecta parcialmente a la actividad. Para llegar al 100% tienes que probar afectación exclusiva: vehículos comerciales, de representantes con ruta documentada, autoescuelas, alquiler, transporte de pasajeros. Un SUV PHEV genérico para el director comercial casi nunca cumple — te quedas en el 50%.
Sobre un PHEV de 55.000 € (base ~45.455 €, IVA ~9.545 €), la deducción parcial son unos 4.770 € que recuperas vía IVA. Nada mal, pero no es "IVA cero".
Amortización acelerada por electrificación: cómo acelerar el gasto deducible
Los vehículos nuevos FCEV, BEV y PHEV afectos a actividad económica pueden amortizarse aplicando el doble del coeficiente lineal máximo según tablas (16% habitual pasa a 32% efectivo). En castellano: en lugar de repartir el gasto en 6-7 años, lo comprimes en 3-4. Para una empresa que tributa al 25%, adelantar 20.000-30.000 € de gasto fiscal en los primeros ejercicios vale dinero real: entre 5.000 y 7.500 € de impuestos diferidos que se quedan en caja trabajando.
Es la palanca más infravalorada del PHEV de empresa. Y no requiere que el coche cueste poco — requiere que sea electrificado y que esté correctamente afecto.
El tope de 40.000 € para uso mixto: dónde te corta la amortización
Aquí llega la trampa que la mayoría no ve venir. Cuando el vehículo se afecta parcialmente (uso mixto empresa-privado), la base amortizable se limita al valor proporcional al porcentaje de afectación. Y para vehículos de turismo, la norma fiscal tradicionalmente ha considerado como referencia una base máxima en el entorno de los 40.000 € para determinar el gasto deducible por amortización cuando la afectación no es plena.
Traducido: si compras un SUV PHEV de 65.000 € con afectación del 50%, tu base amortizable no es 32.500 €. Es sensiblemente menor porque el tope opera antes de aplicar el porcentaje. El coche de 55.000 € y el de 75.000 € terminan amortizando parecido. Pagas más por el segundo sin recuperar más vía impuestos.
Consecuencia práctica: si tu perfil es uso mixto, el sweet spot fiscal está entre 40.000 y 50.000 € PVP. Por encima, tiras dinero al fisco. Por debajo, sacrificas coche.
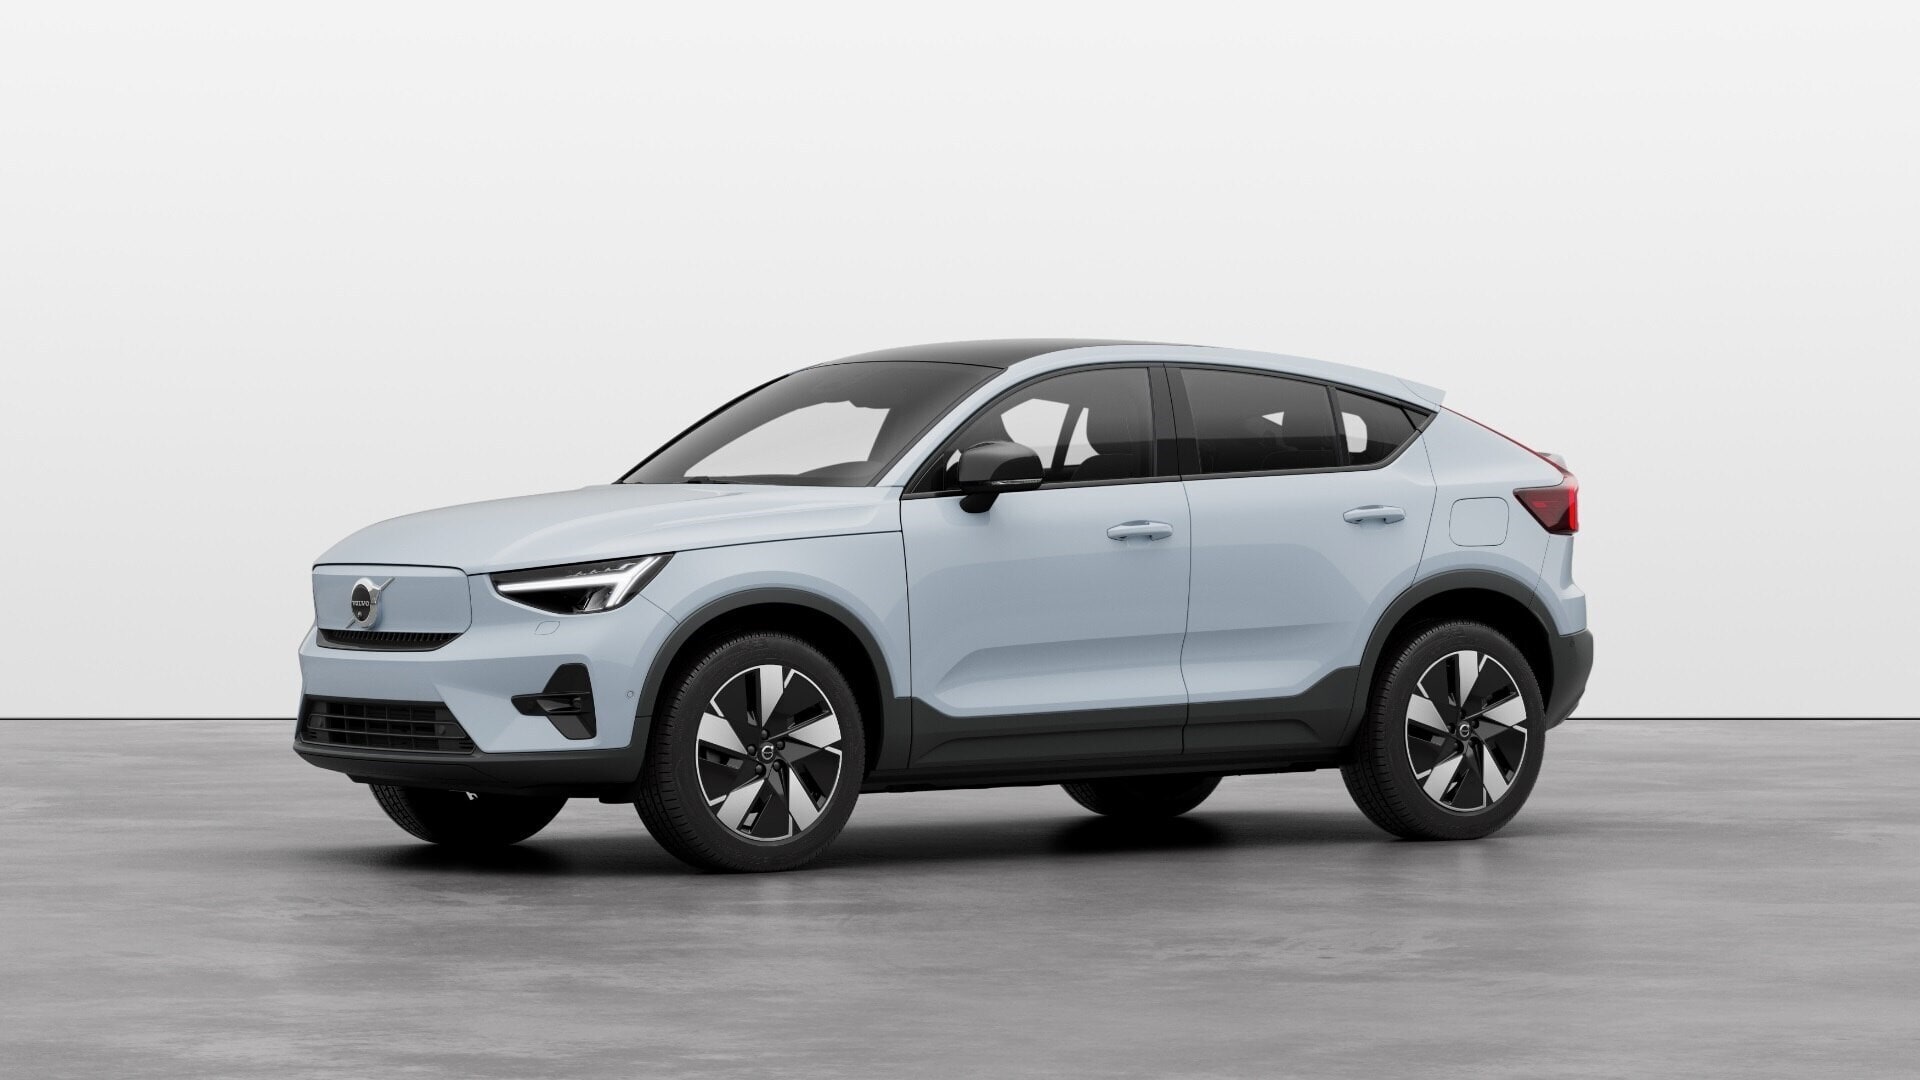
Volvo EC40 desde ~50.200 €: la referencia electrificada aunque no sea PHEV
Volvo ya no vende el XC40 PHEV en el catálogo actual español para nueva matriculación; su apuesta compacta electrificada es el EC40 100% eléctrico. Para una empresa con rutas mayoritariamente urbanas y regionales cortas, el EC40 es la comparativa obligada frente a cualquier SUV PHEV: mismo tratamiento de amortización acelerada, misma etiqueta 0, IVA parcialmente deducible bajo idénticas reglas, y sin la pega de tener que enchufarlo cada 60 km para que la etiqueta signifique algo.
| Potencia kW | Potencia CV | Vel. máx | Autonomía WLTP | Batería | Etiqueta | Combustible |
|---|---|---|---|---|---|---|
| 175 kW | 238 CV | 180 km/h | 487 km | 69 kWh | 0 | Eléctrico |
Volvo ES90 desde ~72.800 €: el caso donde el tope de 40.000 € duele
El ES90 es la berlina/hatchback grande eléctrica del catálogo Volvo. Lo traigo aquí como ejemplo de lo que no encaja fiscalmente si tu afectación es mixta: precio de partida en torno a 72.800 €, base amortizable topada, mucho coche pagado que no descontarás. Si el ES90 lo va a usar un consejero delegado con afectación 100% probada (agenda, kilometraje, rutas), la cuenta cambia. Con uso mixto, el fisco no te sigue el ritmo.
| Potencia kW | Potencia CV | Vel. máx | Autonomía WLTP | Batería | Etiqueta | Combustible |
|---|---|---|---|---|---|---|
| 245 kW | 333 CV | 180 km/h | 650 km | 92 kWh | 0 | Eléctrico |
BMW X1 xDrive30e desde ~55.000 € orientativos: PHEV compacto premium en el rango correcto
El X1 enchufable se mueve justo en la banda donde el tope fiscal deja de morder. PVP habitual en torno a 55.000 €, autonomía eléctrica homologada suficiente para etiqueta 0, y una red de postventa amplia. No listo cifras técnicas cerradas porque el modelo no está en las fichas oficiales de este artículo. Para una empresa que hace 20.000-30.000 km/año con trayectos diarios cortos, es un candidato serio.
Mercedes GLC 300e desde ~65.000 € orientativos: cuidado con el techo de precio
El GLC PHEV va sobrado de autonomía eléctrica homologada, pero su PVP se acerca a un rango donde el tope de amortización empieza a comerte la ventaja fiscal. A nuestro juicio, solo compensa si la afectación es alta (>75%) y documentada. Sin datos técnicos cerrados de ficha oficial en este artículo, la mención queda en plano conceptual.
Peugeot 3008 Hybrid 195 desde ~42.000 € orientativos: el que encaja en el tope
Aquí sí que la cuenta cierra. PVP dentro del tope de 40.000 € o muy cerca según acabado, PHEV etiqueta 0, categoría SUV-C con espacio suficiente para uso comercial. Si el criterio es "extraer el máximo de amortización acelerada sin que el tope me recorte", es de los que mejor casan. Ficha técnica no cerrada en el bloque oficial del artículo.
Cupra Formentor VZ e-Hybrid desde ~48.000 € orientativos: alternativa nacional
Formentor PHEV entra en el rango 45.000-50.000 €, con potencia combinada holgada. Fabricación nacional, red SEAT/Cupra amplia. Como referencia comparativa frente a los premium alemanes, ofrece etiqueta 0 y afectación deducible en las mismas condiciones — sin la prima de marca.
Tabla resumen con puntuación fiscal (1-10) para empresa con uso mixto
| Modelo | PVP orientativo | Encaje tope 40.000 € | Etiqueta | Puntuación fiscal empresa |
|---|---|---|---|---|
| Peugeot 3008 Hybrid 195 | ~42.000 € | Muy bueno | 0 | 9 |
| Cupra Formentor VZ e-Hybrid | ~48.000 € | Bueno | 0 | 8 |
| Volvo EC40 Core RWD | ~50.200 € | Bueno (BEV, amort. acelerada) | 0 | 8 |
| BMW X1 xDrive30e | ~55.000 € | Aceptable | 0 | 7 |
| Mercedes GLC 300e | ~65.000 € | Limitado por tope | 0 | 6 |
| Volvo ES90 Core | ~72.800 € | Malo con uso mixto | 0 | 5 |
Renting vs compra en empresa: cuándo la cuota mensual gana
El renting a 48 meses / 15.000 km sobre un PHEV premium se mueve entre 700 y 950 €/mes. La cuota es 100% gasto deducible en la parte proporcional a la afectación, y el IVA se recupera al mismo 50% (o 100% si la afectación es exclusiva y probada). Ventaja: te olvidas del tope de amortización, porque no amortizas — pagas cuota. Desventaja: en 4 años no tienes activo. Para flotas con rotación cada 3-4 años y uso mixto, suele salir mejor renting; para empresas patrimonialistas que quieren el coche en balance y baja rotación, la compra con amortización acelerada aguanta la comparativa. Un cálculo parecido apareció al hablar del renting particular de Volvo eléctrico frente al préstamo bancario, y los umbrales se replican en clave empresa.
Documentación que Hacienda te pedirá si te inspeccionan
Cuaderno de kilometraje o app de gestión de flota, contrato laboral del usuario habitual con cláusula de vehículo, política interna de uso, facturas de repostaje/recarga a nombre de la empresa, y justificación del porcentaje de afectación. Sin esto, el 50% se cae al 0% y te reclaman todo con intereses.
Checklist financiera antes de firmar
- Calcula el tope: divide tu PVP entre el porcentaje de afectación real. Si supera 40.000 €, revisa si ese sobrecoste lo amortizarás vía uso o lo pierdes.
- Pide al concesionario el desglose IVA: cuánto vas a deducir realmente (50% o 100%) y con qué respaldo documental.
- Compara amortización acelerada vs cuota de renting a 48 meses sobre el mismo modelo: pide simulación numérica al asesor fiscal, no al vendedor.
- Verifica etiqueta 0 por autonomía eléctrica homologada — algunos PHEV se quedan en ECO y pierden acceso a ZBE.
- Documenta la afectación desde el día 1: sin cuaderno de km ni política de uso, la deducción del 50% es papel mojado en inspección.
FAQ
¿Puedo deducir el 100% del IVA de un SUV PHEV comprado por mi empresa?
Solo si demuestras afectación exclusiva a la actividad económica (comercial de ruta, transporte, alquiler, etc.). Para un vehículo de dirección o uso mixto, la presunción legal es del 50% y Hacienda rara vez acepta más sin prueba robusta.
¿La amortización acelerada del 32% se aplica también a los PHEV o solo a eléctricos puros?
Aplica a vehículos nuevos FCEV, BEV y PHEV afectos a la actividad. El PHEV entra siempre que cumpla los requisitos de electrificación y afectación empresarial.
¿Qué pasa si compro un SUV PHEV de 70.000 € para uso mixto?
La parte que exceda del tope fiscal (referencia habitual en el entorno de 40.000 € para vehículos de turismo con afectación parcial) no genera gasto amortizable adicional. Pagas más coche pero no recuperas la diferencia vía impuestos.
¿Sale más rentable renting o compra en empresa para un SUV PHEV en 2026?
Depende de la rotación y la afectación. Con rotación cada 3-4 años y uso mixto, el renting suele ganar por simplicidad fiscal y ausencia de tope de amortización. En compra con afectación exclusiva y baja rotación, la amortización acelerada puede batir al renting.
