
Un SUV-B híbrido con etiqueta ECO no es un capricho urbanita. Es una calculadora con ruedas: si haces trayectos mixtos (ciudad entre semana, alguna escapada de fin de semana a la carretera), el ahorro de combustible frente a un gasolina equivalente ronda entre 1,5 y 2 litros cada 100 km. Multiplícalo por 15.000 km anuales y por un precio de gasolina de 1,65 €/litro, y hablamos de entre 370 y 500 € al año solo en depósito. A eso hay que sumarle la etiqueta ECO de la DGT, que en Madrid, Barcelona o Valencia te libra de restricciones y, en algunos municipios, de parte del IVTM.
El problema es que el sector ha convertido ese ahorro en excusa para subir el PVP. Por eso esta guía no habla de qué coche "gusta más", sino de qué coche rinde más por cada euro bajo el tope de 30.000 €.
Qué exige realmente la etiqueta ECO en 2026
La etiqueta ECO de la DGT se concede a híbridos convencionales (HEV), híbridos enchufables con menos de 40 km de autonomía eléctrica y vehículos de gas. No hace falta electrificación enchufable para tenerla: un HEV normal, sin cable, ya la obtiene. Esto es clave porque descarta el argumento comercial de "paga más por el PHEV para tener la pegatina": en el segmento B, el HEV la consigue igual, cuesta menos y no necesita wallbox.
Consumo objetivo: 5-6 l/100 km en uso mixto real
El dato de homologación WLTP de estos SUV-B híbridos suele rondar los 4,3-4,9 l/100 km. En uso mixto real, con clima variable y algo de autovía a 120 km/h, el consumo sube. El umbral razonable que debes exigir en la ficha técnica y comprobar en las primeras 1.000 km es de 5 a 6 l/100 km. Si el concesionario te promete menos de 4,5 l/100 km en carretera, desconfía: ese dato solo se sostiene en ciudad con mucha frenada regenerativa.
Equipamiento mínimo rentable: lo que pagas y lo que no necesitas
No todo el equipamiento de un acabado alto se traduce en ahorro o seguridad real. Lo mínimo exigible en un SUV-B híbrido de este precio:
- Control de crucero adaptativo (de serie en casi todos desde el acabado intermedio)
- Climatizador automático, no manual
- Cámara trasera y sensores delanteros y traseros
- Llantas de aleación de 16-17 pulgadas (las de 18 suben el consumo y el precio del neumático)
- Android Auto / Apple CarPlay inalámbrico
- Asistente de mantenimiento de carril y frenada de emergencia autónoma (de serie por normativa europea desde 2024)
Todo lo demás (asientos ventilados, techo panorámico, sonido premium) es sobreprecio de confort, no de rentabilidad. Pagar 1.500-2.000 € más por ello solo compensa si vas a conservar el coche más de 6 años.
Seis modelos reales bajo 30.000 €
Toyota Yaris Cross HEV, desde 24.950 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 85 kW / 116 CV | 4,2-4,5 l/100 km | ECO | Híbrido |
El más eficiente del grupo en ciudad, aunque en autovía se queda corto de empuje para adelantamientos largos.
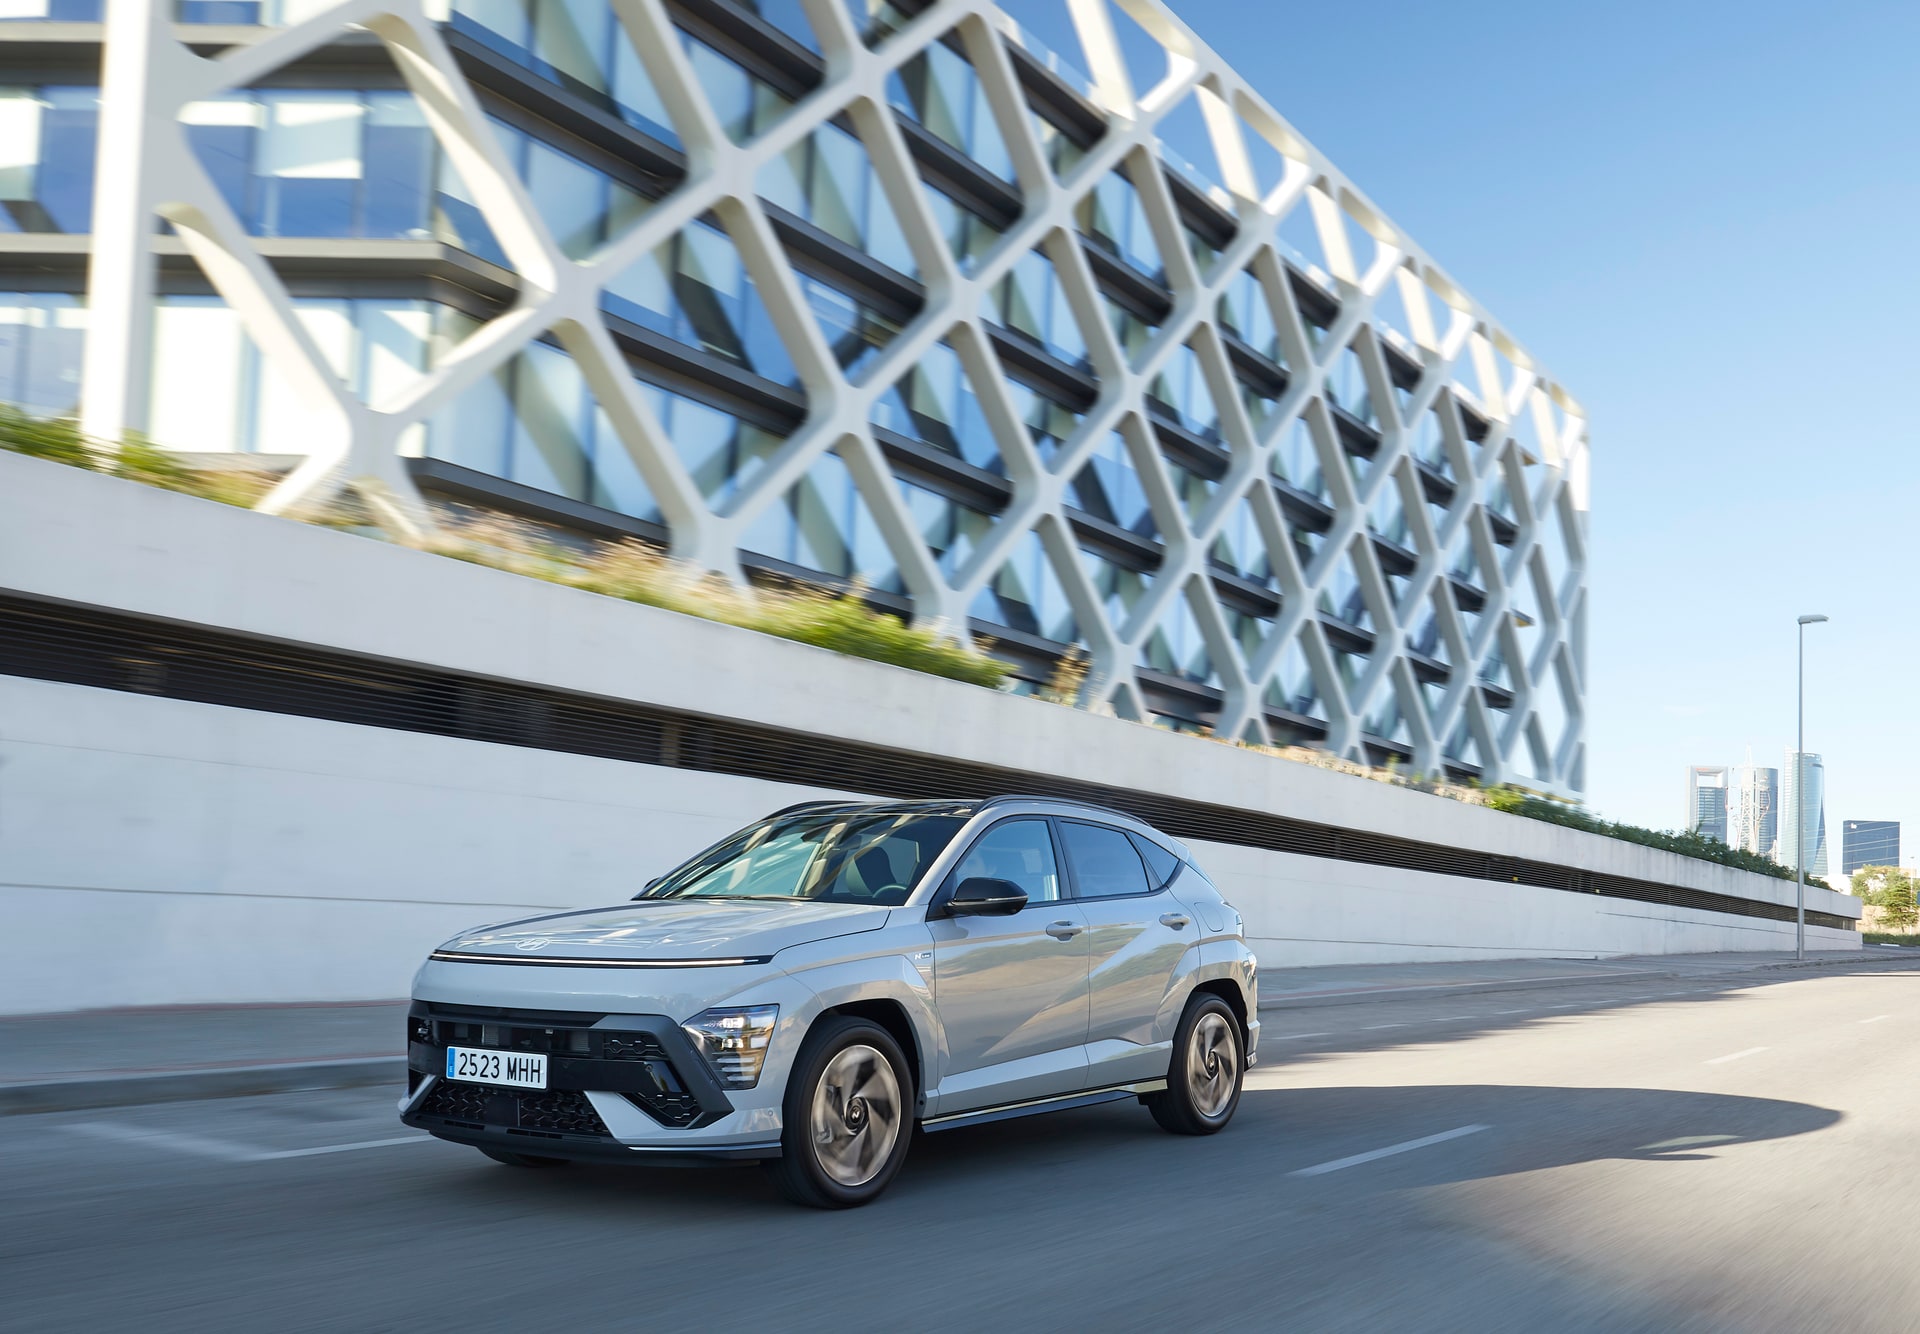
Hyundai Kona HEV, desde 27.900 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 104 kW / 141 CV | 4,3-4,9 l/100 km | ECO | Híbrido |
Más potencia que el Yaris Cross, útil para carretera, pero su maletero (hasta 466 litros) no es el punto fuerte frente al Captur.
Kia Niro HEV, desde 29.500 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 104 kW / 141 CV | 4,4 l/100 km | ECO | Híbrido |
Pega el techo del presupuesto. Solo entra en el acabado básico, así que cualquier extra lo saca del rango de 30.000 €.
Renault Captur E-Tech full hybrid, desde 27.700 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 107 kW / 145 CV | 4,3-4,6 l/100 km | ECO | Híbrido |
Maletero de 422-536 litros gracias al asiento trasero deslizante, el más versátil para uso mixto con equipaje.
Nissan Juke Hybrid, desde 26.800 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 105 kW / 143 CV | 4,8-5,0 l/100 km | ECO | Híbrido |
El diseño vende, el maletero (354 litros) no acompaña igual de bien en viajes largos.
Honda HR-V e:HEV, desde 29.900 €
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 96 kW / 131 CV | 5,0-5,4 l/100 km | ECO | Híbrido |
El acabado de entrada ya roza el tope de presupuesto; cualquier extra te saca del segmento objetivo.
Tabla resumen y puntuación
| Modelo | Precio desde | Consumo mixto real | Equipamiento/precio | Puntuación (1-10) |
|---|---|---|---|---|
| Toyota Yaris Cross | 24.950 € | 5,0 l/100 km | 8,5 | 8,5 |
| Renault Captur E-Tech | 27.700 € | 5,2 l/100 km | 8 | 8 |
| Nissan Juke Hybrid | 26.800 € | 5,6 l/100 km | 7 | 7 |
| Hyundai Kona HEV | 27.900 € | 5,4 l/100 km | 7,5 | 7,5 |
| Honda HR-V e:HEV | 29.900 € | 5,8 l/100 km | 6 | 6 |
| Kia Niro HEV | 29.500 € | 5,3 l/100 km | 6,5 | 6,5 |
El Yaris Cross gana por ajuste precio-consumo, pero si necesitas maletero flexible, el Captur compensa su medio punto menos de eficiencia.
Descuento exigible bajo 30.000 €: 12-18% sobre PVP
En un SUV-B híbrido de este rango, el margen comercial real del concesionario oscila entre el 10% y el 14% del PVP, más incentivos de marca que no siempre se comunican. Eso significa que un descuento del 12% debería ser el mínimo de partida en cualquier negociación de cierre de mes, y del 15-18% si coincide con cierre de trimestre o con la llegada inminente de un restyling (como el que prepara el Kona para 2027, que ya empieza a dejar stock del modelo actual con descuentos más agresivos en concesión).
Ojo con el descuento "atado": muchos de esos 3.000-4.500 € de rebaja solo se aplican si financias con la financiera de la marca, normalmente a un TAE de entre el 7,9% y el 9,5%. Si pagas al contado o con un préstamo bancario al 6,5% TAE, exige el mismo descuento sin condición de financiación. Como explicamos al negociar un SUV-B híbrido sin pasar por la financiera de marca, el umbral mínimo defendible es del 10%, y en 2026, con stock más holgado, ese suelo sube.
Financiación, renting o contado: la cuenta real
Para un Captur E-Tech de 27.700 €, con entrada de 5.000 €, un préstamo bancario a 60 meses al 7% TAE deja una cuota de unos 460 €/mes y un coste total de intereses cercano a 4.800 €. La financiera de marca, con el PVP ya inflado en ese mismo importe de descuento perdido, puede ofrecer una cuota similar pero sin ahorro real neto. El renting particular para este segmento ronda los 330-370 €/mes a 48 meses y 15.000 km/año, sin entrada, pero sin opción de compra y con el kilometraje como techo rígido: pasarte de 15.000 km cuesta entre 0,08 y 0,12 €/km extra.
Plan Auto+ y achatarramiento: cuándo compensa
El Plan Auto+ sigue vivo como marco de ayuda a la compra de híbridos y eléctricos en España, con cuantías variables según comunidad autónoma y si se achatarra un vehículo antiguo. Achatarrar compensa si tu coche actual tiene más de 10 años, no supera los 3.000-4.000 € de valor de mercado y no te sirve como parte de pago en otra operación. Necesitas el permiso de circulación, la ficha técnica y el certificado de destrucción del centro autorizado; sin esos tres documentos, el concesionario no tramita la ayuda, por mucho que la publicite en el escaparate. Repasamos esta variable con detalle al hablar de qué coche antiguo compensa achatarrar para un SUV-B híbrido bajo 30.000 €, y la conclusión no cambia: sin esos papeles en regla, la ayuda es papel mojado.
Preguntas frecuentes
¿Qué SUV-B híbrido con etiqueta ECO es el más barato en España en 2026?
El Toyota Yaris Cross HEV, desde 24.950 €, es el que parte con el PVP más bajo manteniendo consumo real bajo 5 l/100 km y etiqueta ECO de serie.
¿Necesito un PHEV para tener etiqueta ECO?
No. Cualquier híbrido convencional (HEV) la obtiene sin necesidad de enchufe, y en el segmento B cuesta entre 2.000 y 4.000 € menos que un enchufable equivalente.
¿Qué descuento debo exigir en el concesionario?
Entre el 12% y el 18% sobre PVP según el momento del año, sin que ese descuento quede condicionado a financiar con la financiera de la marca.
¿Compensa achatarrar mi coche antiguo con el Plan Auto+?
Solo si tiene más de 10 años y un valor de mercado bajo; si vale más de 4.000 €, suele compensar más venderlo por separado que achatarrarlo.
Checklist financiera antes de firmar
- Pide por escrito el descuento sin condición de financiera: mínimo 12% en cierre de mes, 15-18% en cierre de trimestre.
- Exige el consumo real en carretera (no solo WLTP) antes de las primeras 1.000 km, umbral aceptable 5-6 l/100 km.
- Compara la cuota de renting (330-370 €/mes aprox. en este segmento) contra el préstamo bancario al 6,5-7% TAE antes de aceptar la financiera de marca.
- Reúne permiso de circulación, ficha técnica y certificado de destrucción antes de pedir el Plan Auto+ por achatarramiento.
- Revisa si el acabado elegido mete extras de confort que no bajan el consumo ni suben la seguridad: ese sobreprecio no es rentabilidad, es gusto.
