
El seguro a todo riesgo suele ser la partida invisible al firmar el pedido. Se mira la cuota del préstamo, la financiera de marca, el descuento por achatarramiento con Plan Auto+… y se olvida que el todo riesgo de un SUV-C PHEV puede irse tranquilamente a 1.100-1.300 €/año si el modelo tiene recambios caros, batería de tracción con valor asegurado alto o red de talleres escasa. Sobre 5 años de tenencia, hablamos de 1.500-2.000 € de diferencia entre elegir un modelo caro de asegurar y uno barato. No es calderilla.
Este ranking deja fuera deliberadamente a BYD y a Nissan. No es una crítica a su producto: sencillamente, en el filtro que hemos aplicado —SUV-C PHEV comercializado en España en 2026, por debajo de 45.000 €, con datos de siniestralidad y coste de reparación consolidados—, otros candidatos encajan mejor en los parámetros del análisis. Preferimos rigor a notoriedad.
Metodología: qué es un "perfil estándar" y qué entra en el cálculo
Cuando decimos "perfil estándar" nos referimos a: conductor titular de entre 35 y 45 años, más de 10 años de carnet, sin siniestros con culpa en los últimos 5, uso particular, provincia de siniestralidad media (pensemos Valladolid, Zaragoza o Murcia, no Madrid centro ni Barcelona ciudad), garaje declarado y kilometraje 15.000 km/año. Con ese perfil, un comparador serio (Rastreator, Acierto, Arpem) devuelve horquillas realistas de todo riesgo con franquicia de 300 € para SUV-C PHEV nuevos matriculados en 2026.
Los factores que mueven la prima al alza en un PHEV, más allá del perfil, son cuatro: valor asegurado (a mayor PVP, mayor prima), coste medio del recambio de piezas de carrocería y faros LED matriciales, coste de intervención sobre la batería de tracción (aunque rara vez se toque en un siniestro estándar) y densidad de la red de talleres oficiales en tu provincia.
Ranking por coste anual de todo riesgo (perfil estándar, franquicia 300 €)
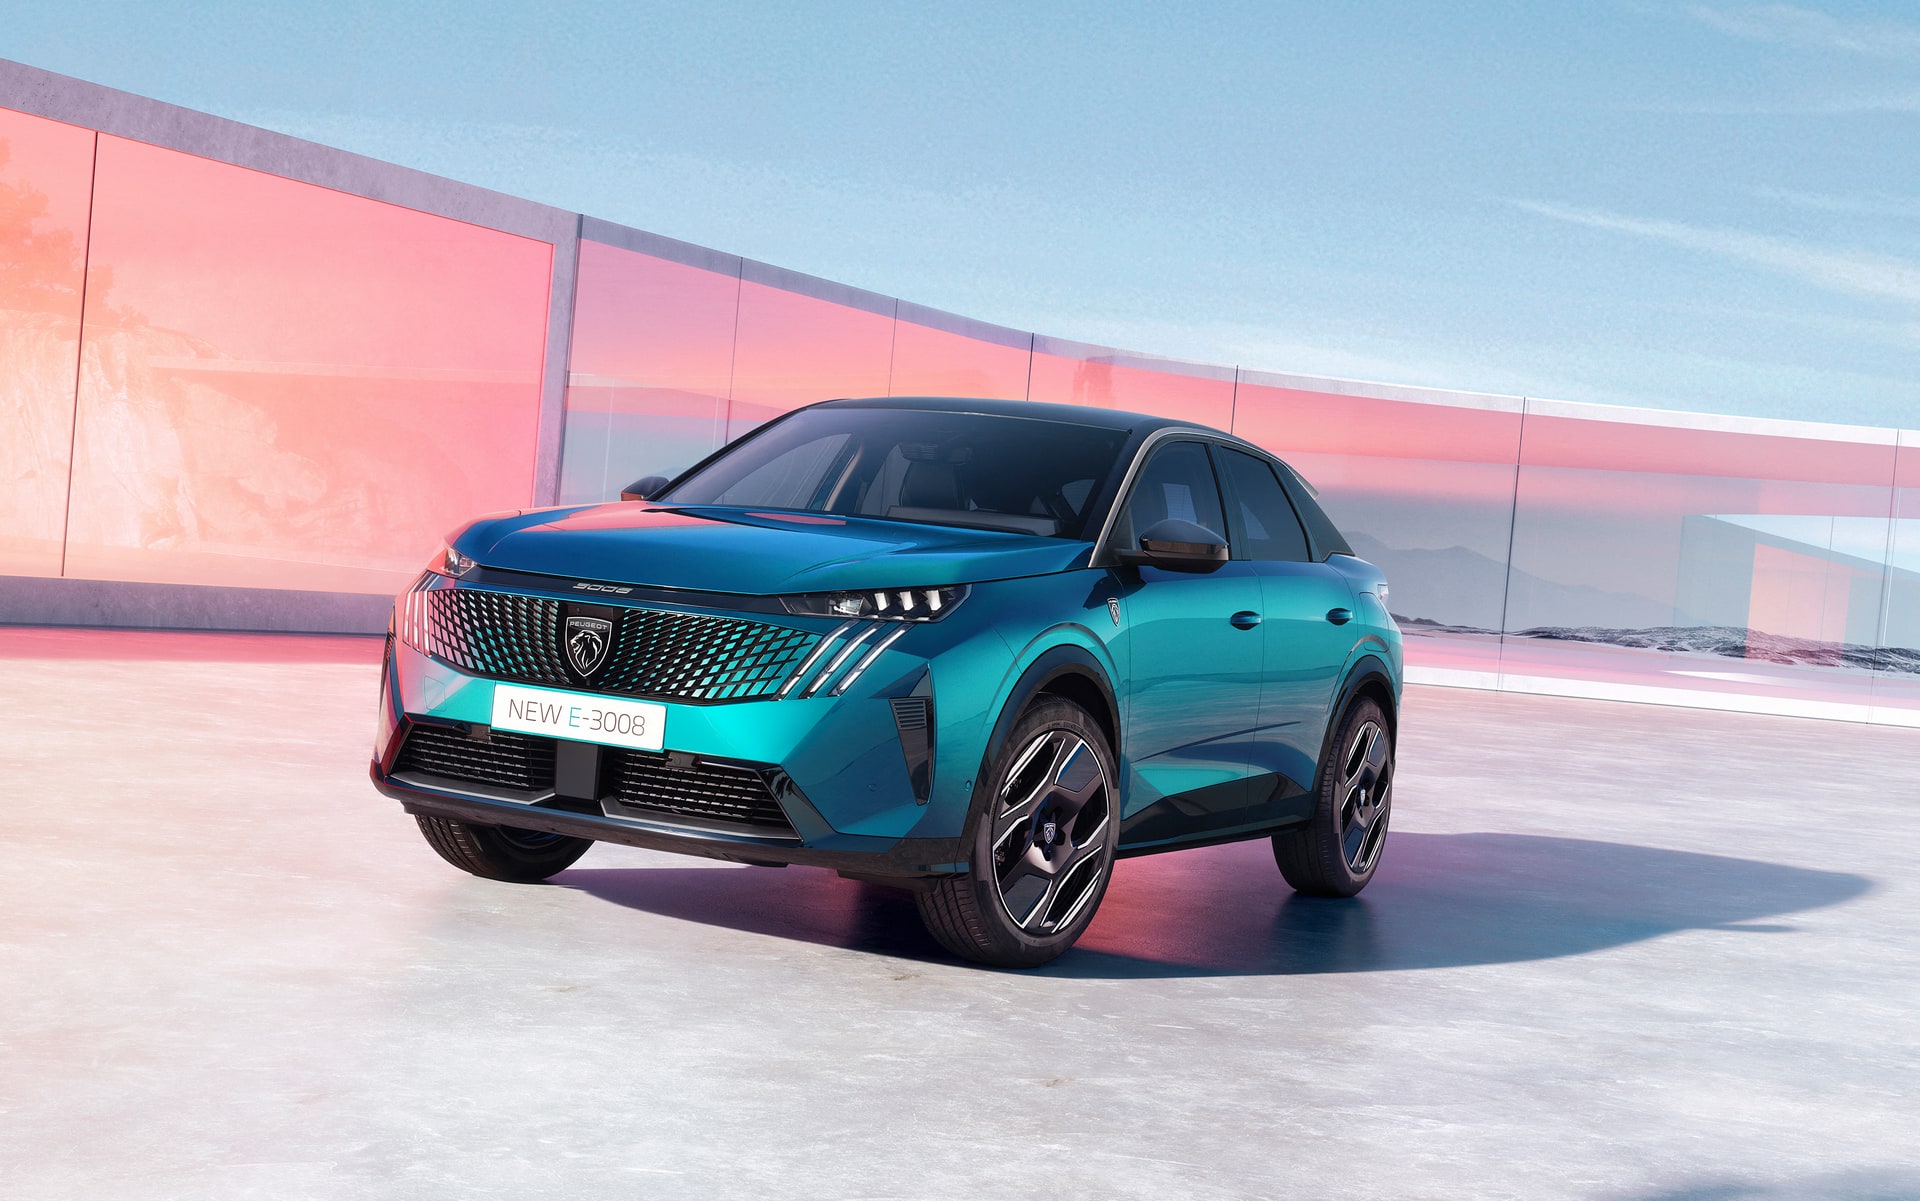
Peugeot 3008 Hybrid 195 — desde 41.900 €
El nuevo 3008 con mecánica PHEV de 195 CV se mueve en horquillas de 820-880 €/año de todo riesgo con perfil estándar. Ayuda que Stellantis tiene una red de talleres muy capilar en España, que los recambios de chapa del 3008 llevan años estandarizados y que el valor asegurado no dispara la prima. Para mi gusto es el mejor equilibrio prima/coche del ranking.
| Potencia | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 195 CV (143 kW) | 85 km WLTP | 1,3 l/100 km WLTP | 0 | PHEV |
Kia Sportage PHEV — desde 42.500 €
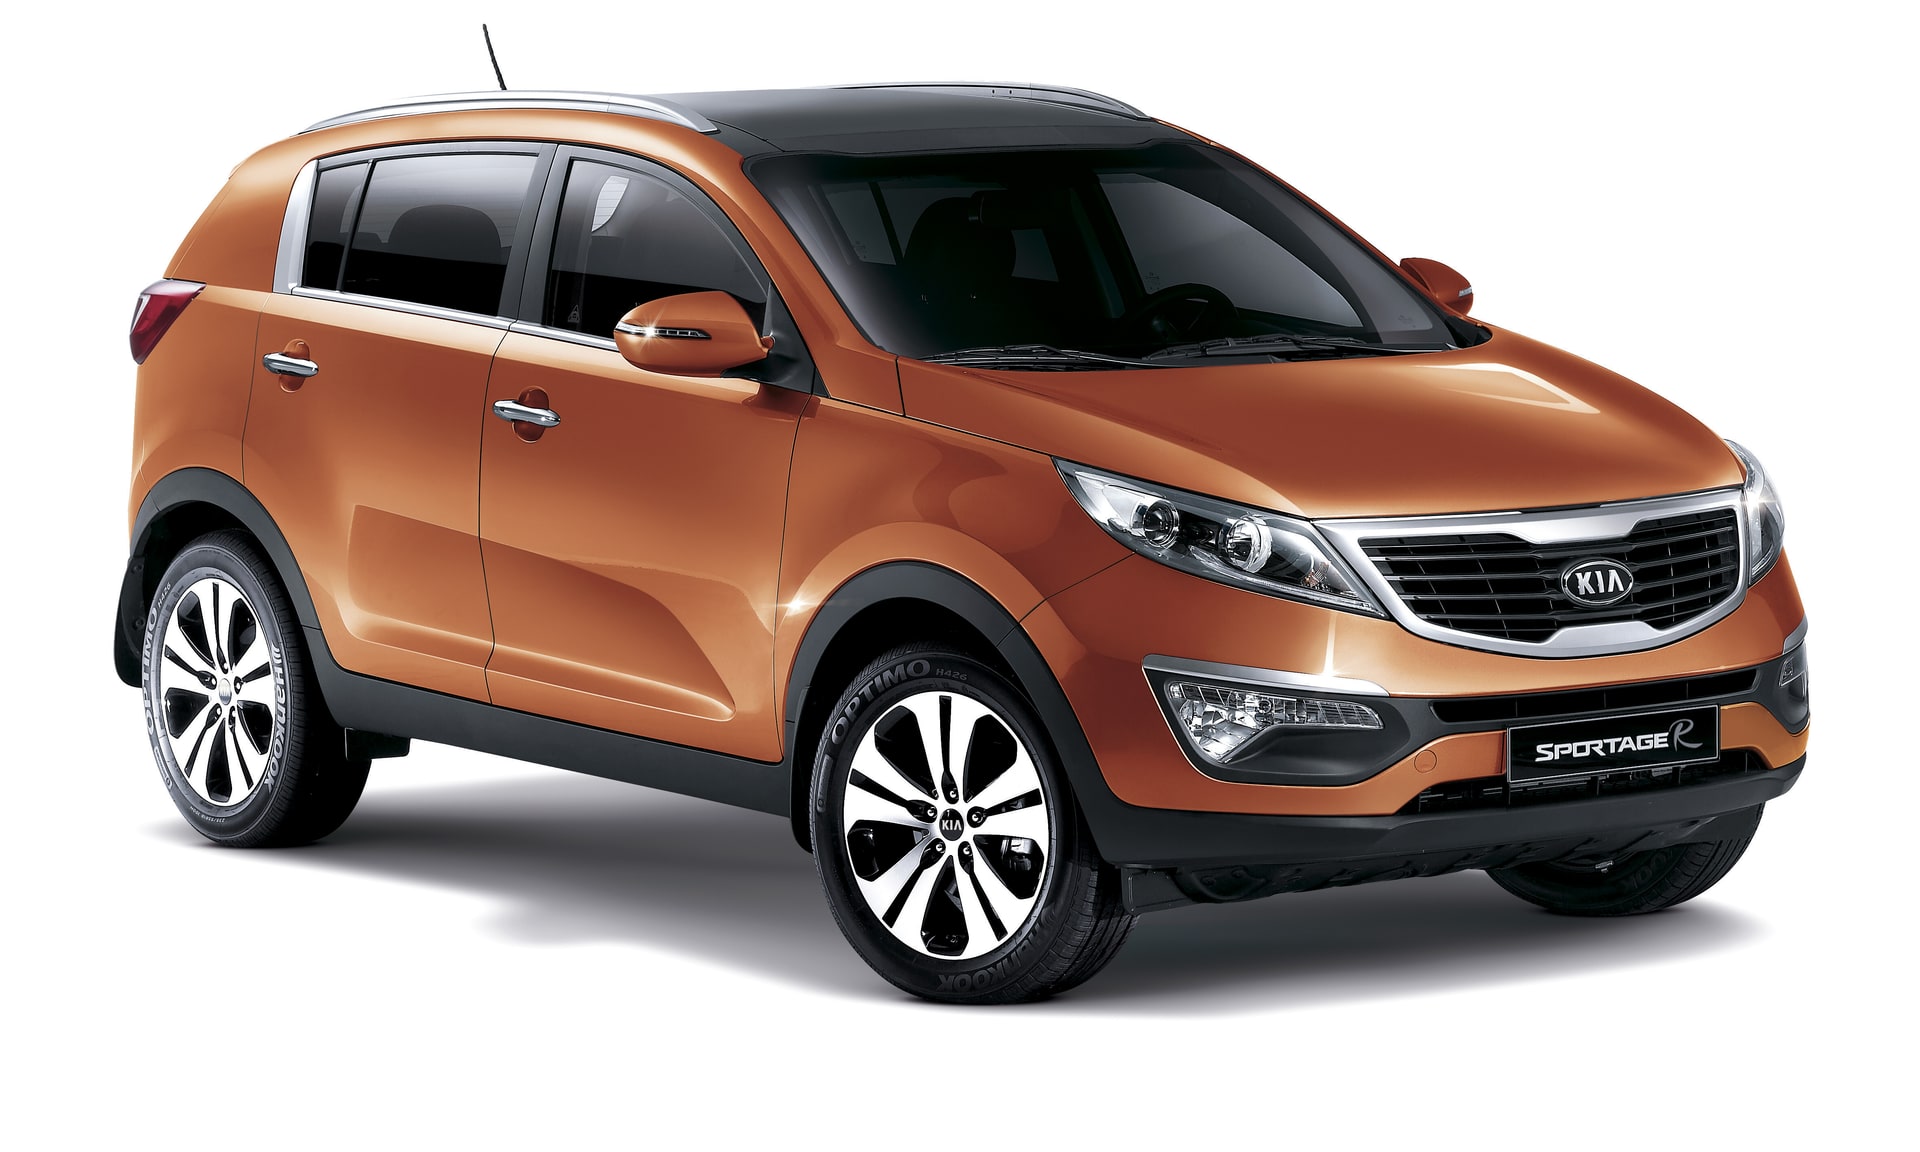
El Sportage enchufable ronda los 840-900 €/año. La red Kia en España es densa, la garantía de 7 años reduce la percepción de riesgo del asegurador y el coste medio de reparación de chapa está por debajo de la media del segmento. Punto flojo: los faros LED del acabado alto son caros de sustituir, y eso pesa si el todo riesgo lleva lunas ampliadas.
| Potencia | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 265 CV (195 kW) | 70 km WLTP | 1,1 l/100 km WLTP | 0 | PHEV |
Hyundai Tucson PHEV — desde 43.200 €
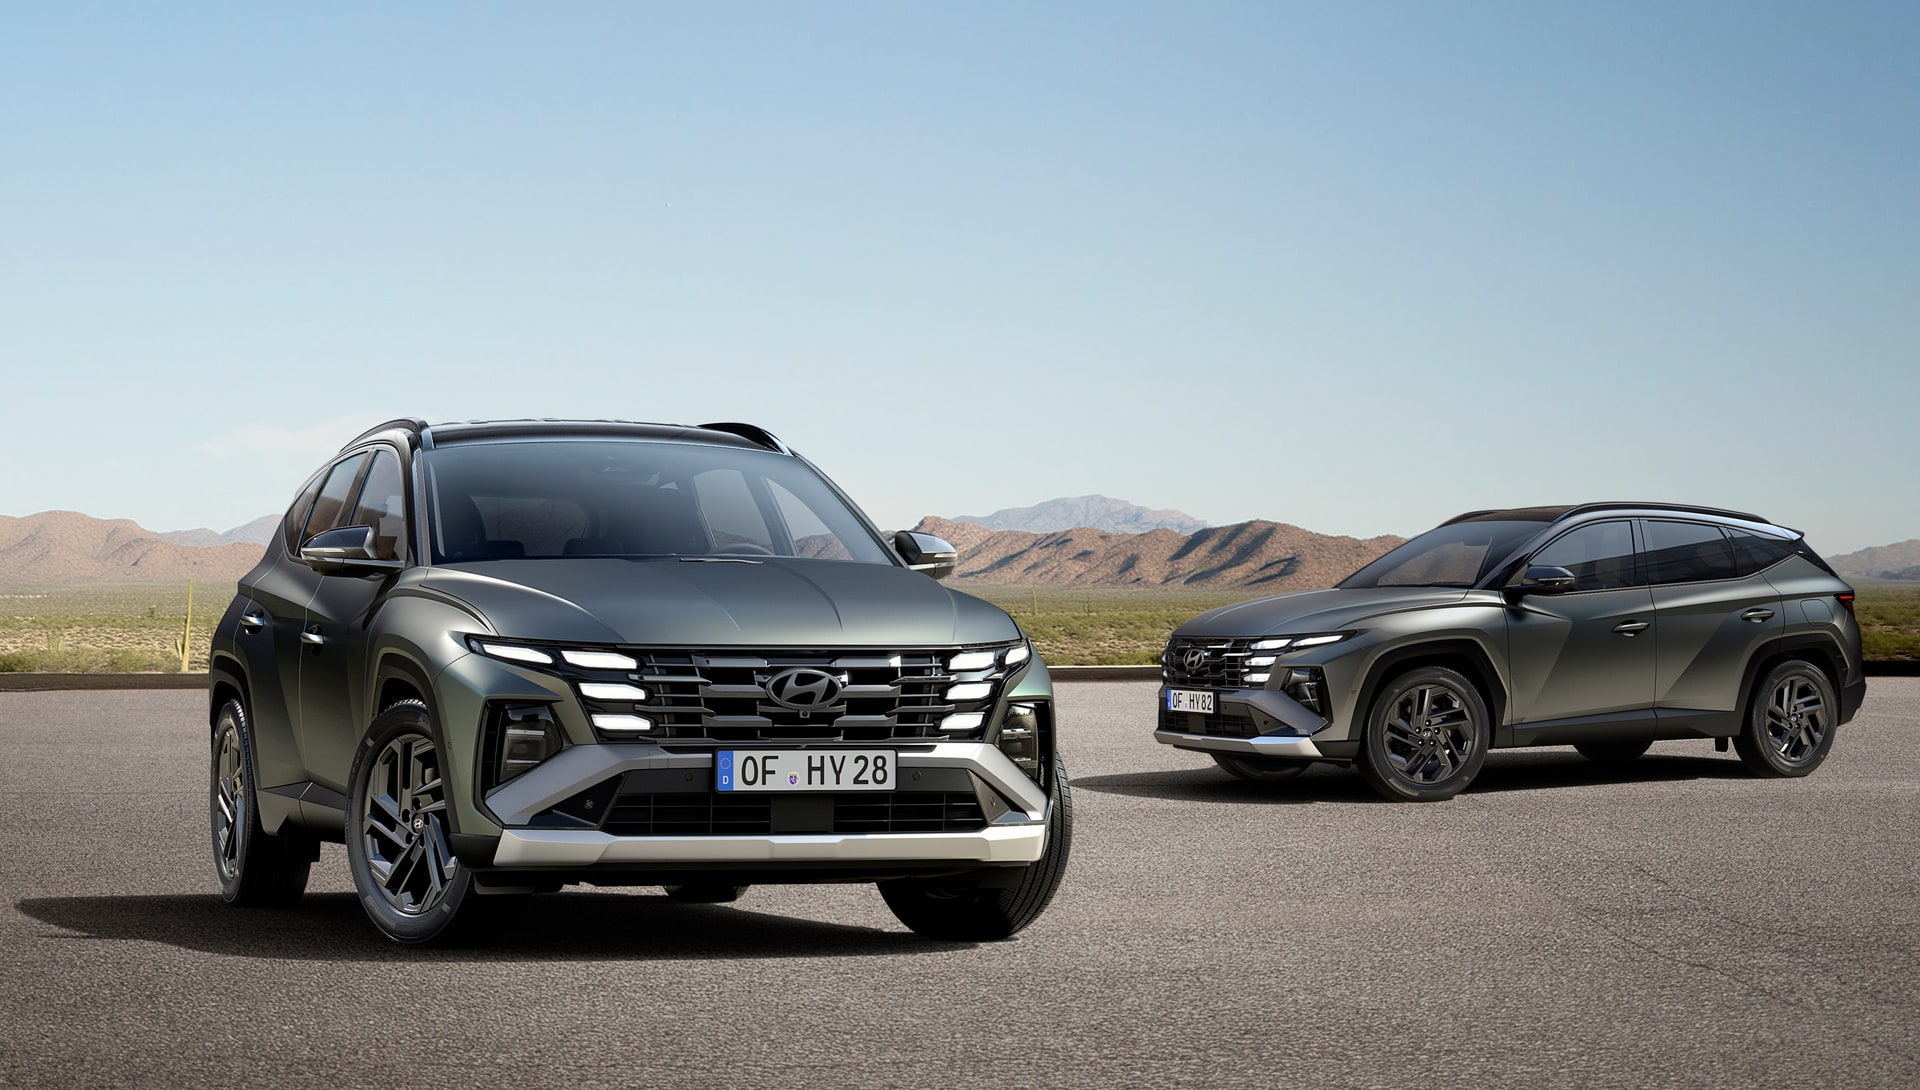
Comparte plataforma y mecánica con el Sportage, y la prima se comporta de forma casi calcada: 850-910 €/año. La diferencia real la marca el concesionario: si tu Hyundai local tiene mejor peritaje que el Kia de al lado, mejor Tucson. Suena tonto, pero el 15% del asegurado depende de la relación taller-perito.
| Potencia | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 265 CV (195 kW) | 70 km WLTP | 1,4 l/100 km WLTP | 0 | PHEV |
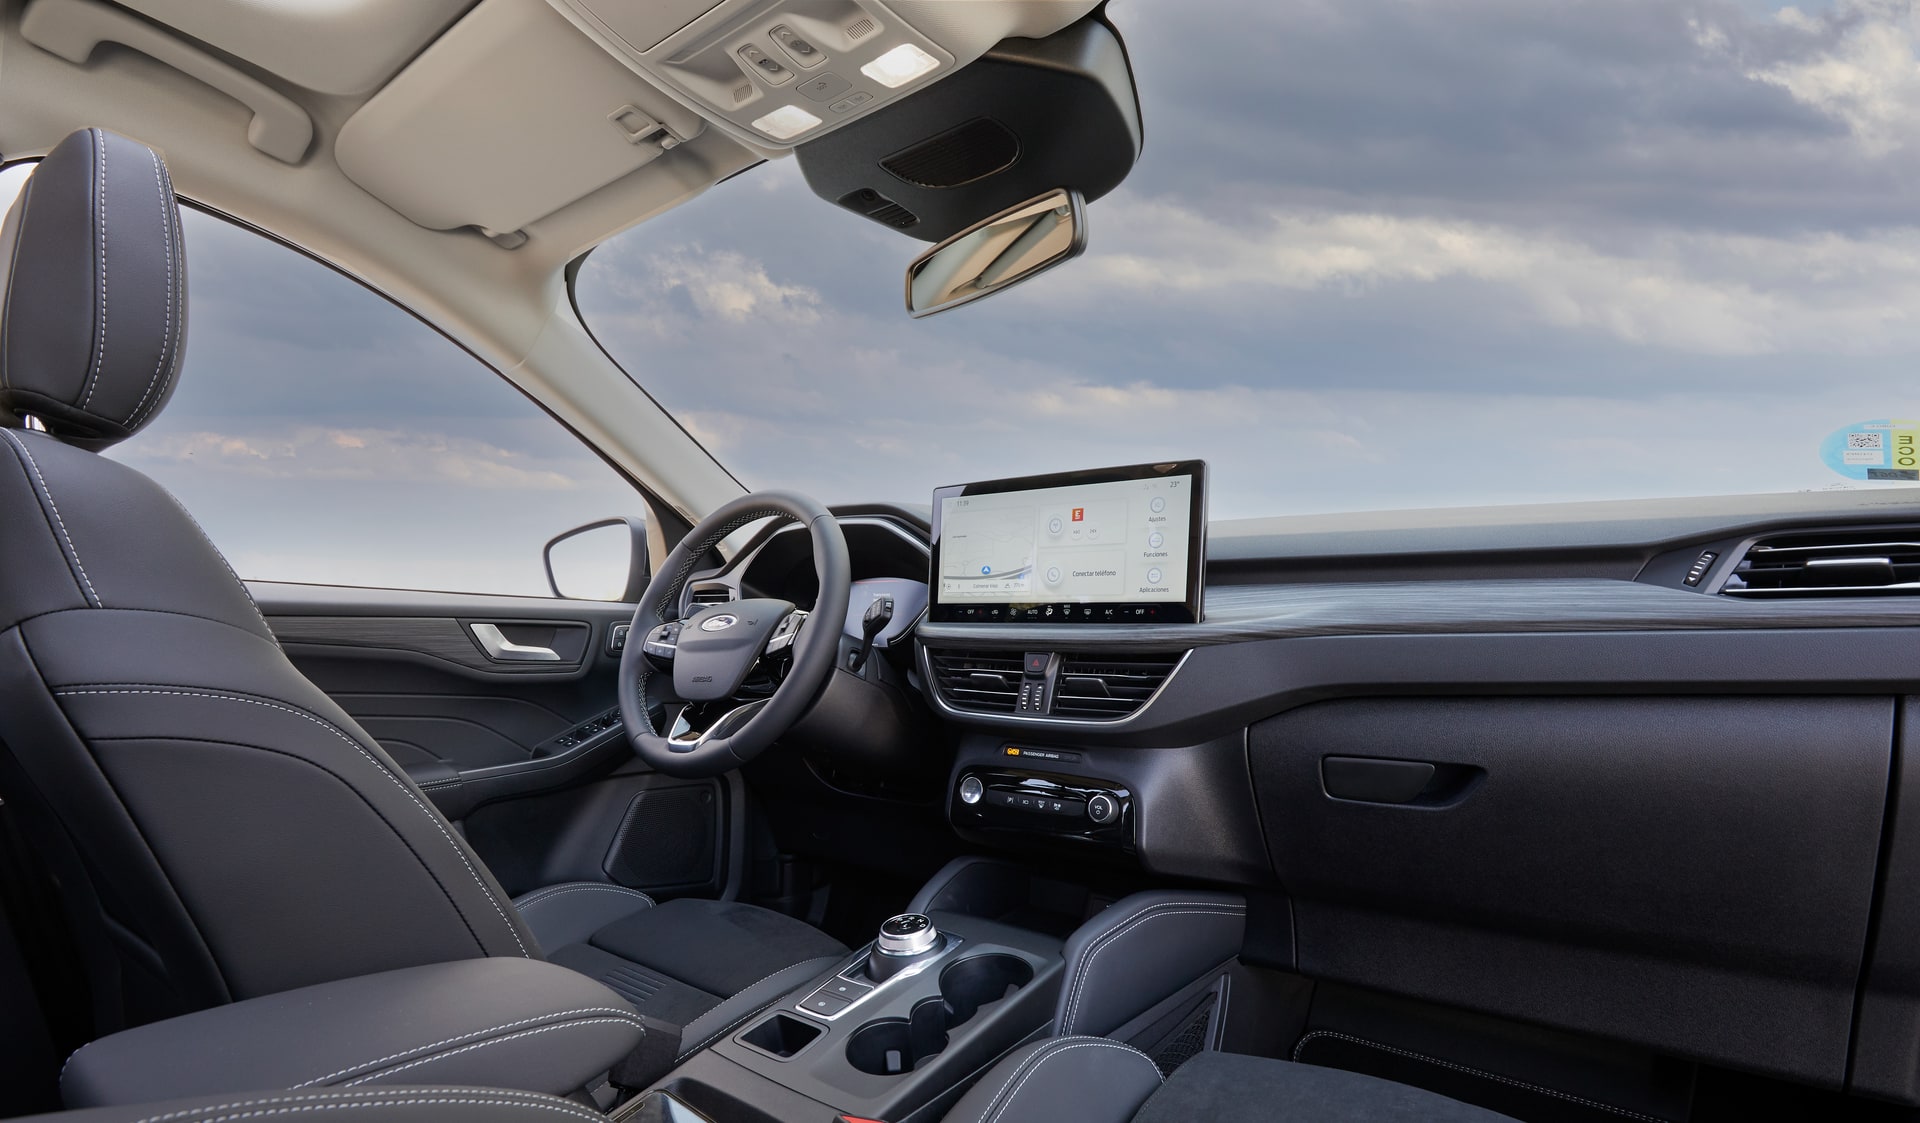
Ford Kuga PHEV — desde 39.800 €
El Kuga PHEV es el más barato de asegurar del ranking: 780-850 €/año con perfil estándar. Tres razones: PVP contenido (arrastra el valor asegurado hacia abajo), recambios abundantes por el volumen de Kuga circulando y mecánica PHEV veterana con siniestralidad conocida. Eso sí, la depreciación del Kuga es mayor que la de sus rivales coreanos, y eso se paga en otra factura. El seguro barato no salva un residual malo.
| Potencia | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 243 CV (178 kW) | 69 km WLTP | 1,2 l/100 km WLTP | 0 | PHEV |
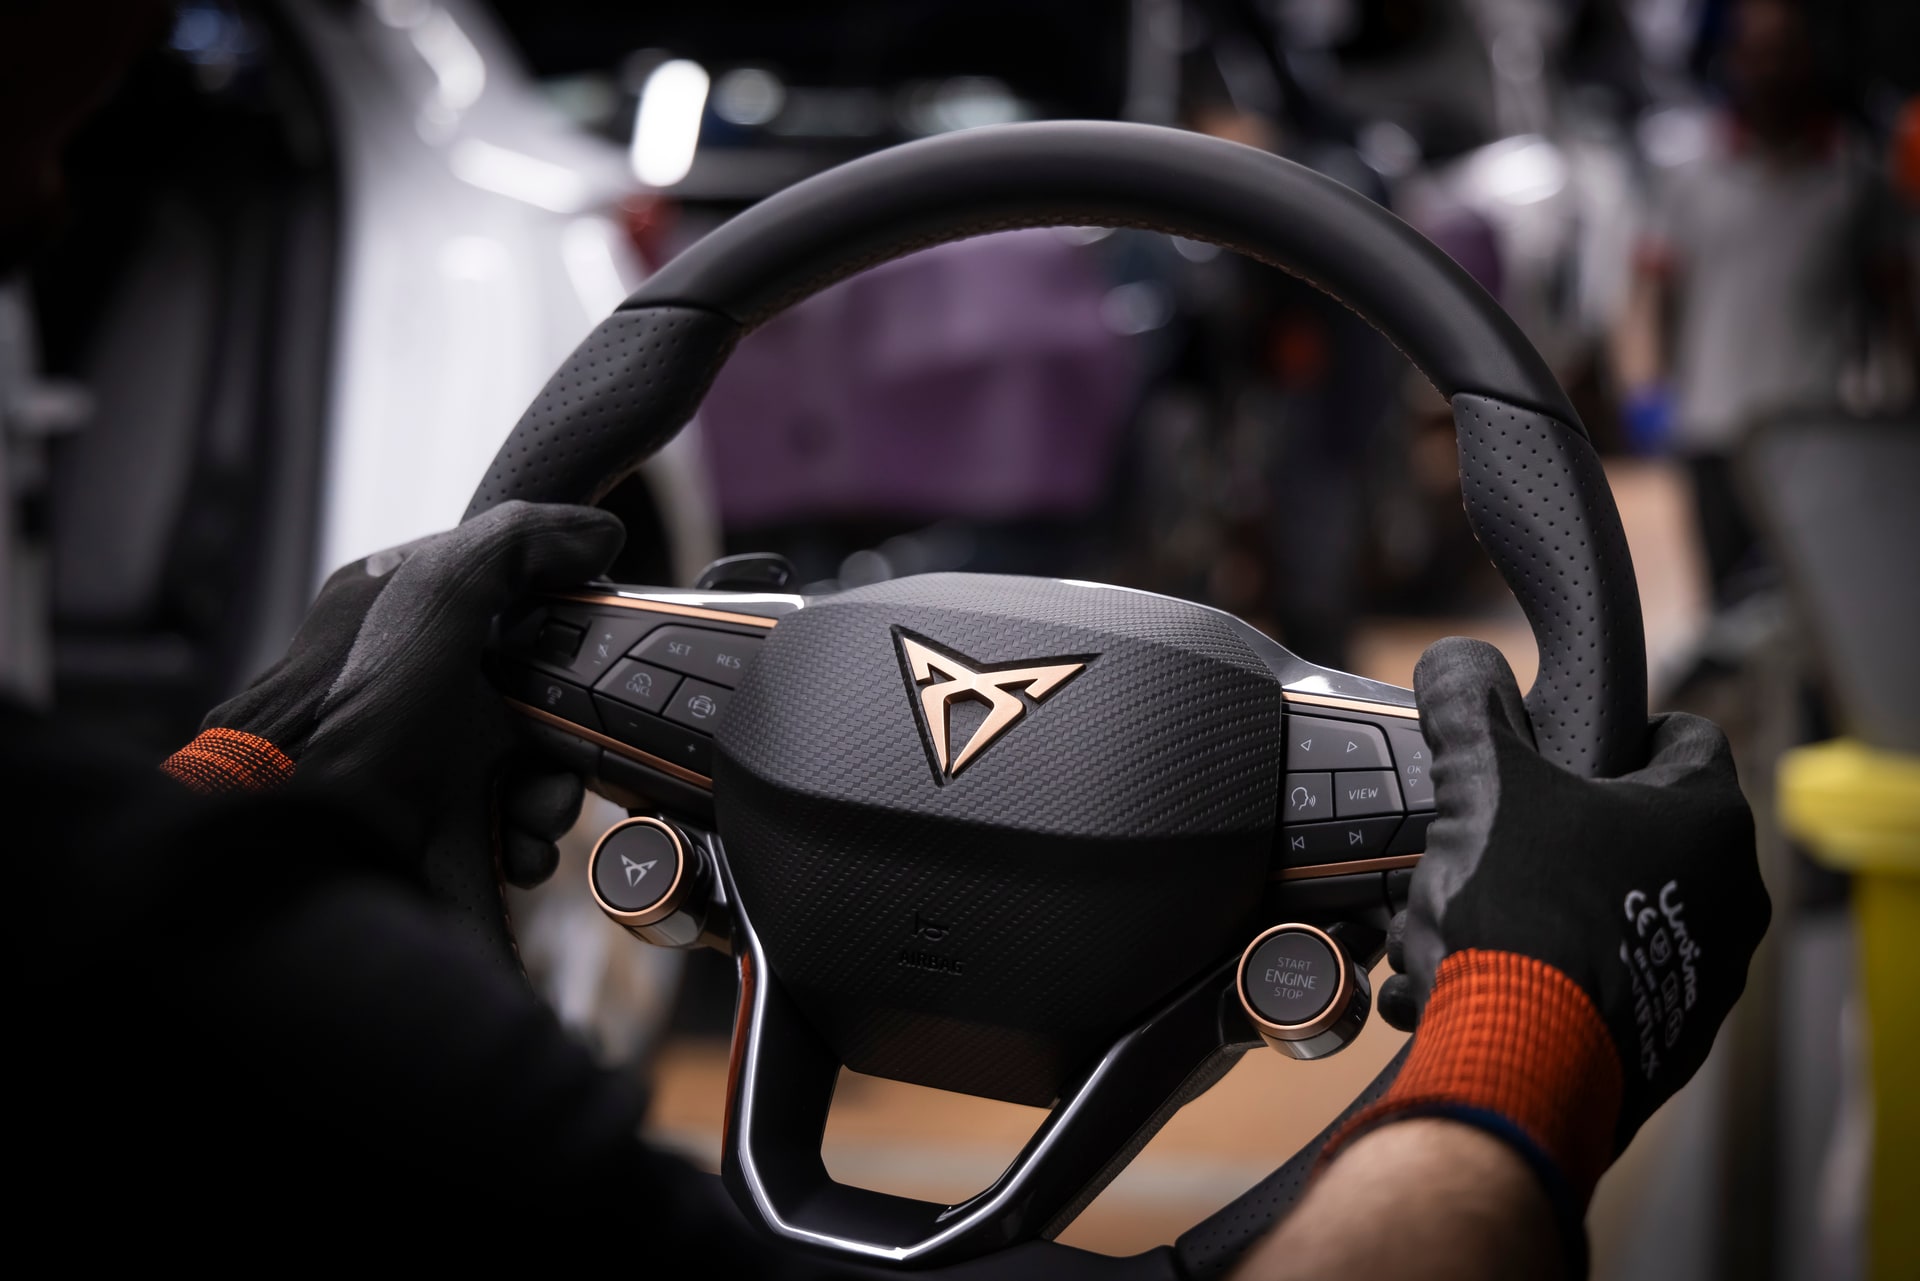
Cupra Formentor e-Hybrid — desde 44.500 €
Aquí ya nos vamos a 950-1.050 €/año. La razón: perfil de conductor Cupra sesgado hacia siniestralidad más alta que el asegurador extrapola al modelo, faros matriciales caros y llantas de 19-20" de serie que encarecen las reparaciones cosméticas. No baja de 900 € ni con calzador.
| Potencia | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 272 CV (200 kW) | 120 km WLTP | 0,4 l/100 km WLTP | 0 | PHEV |
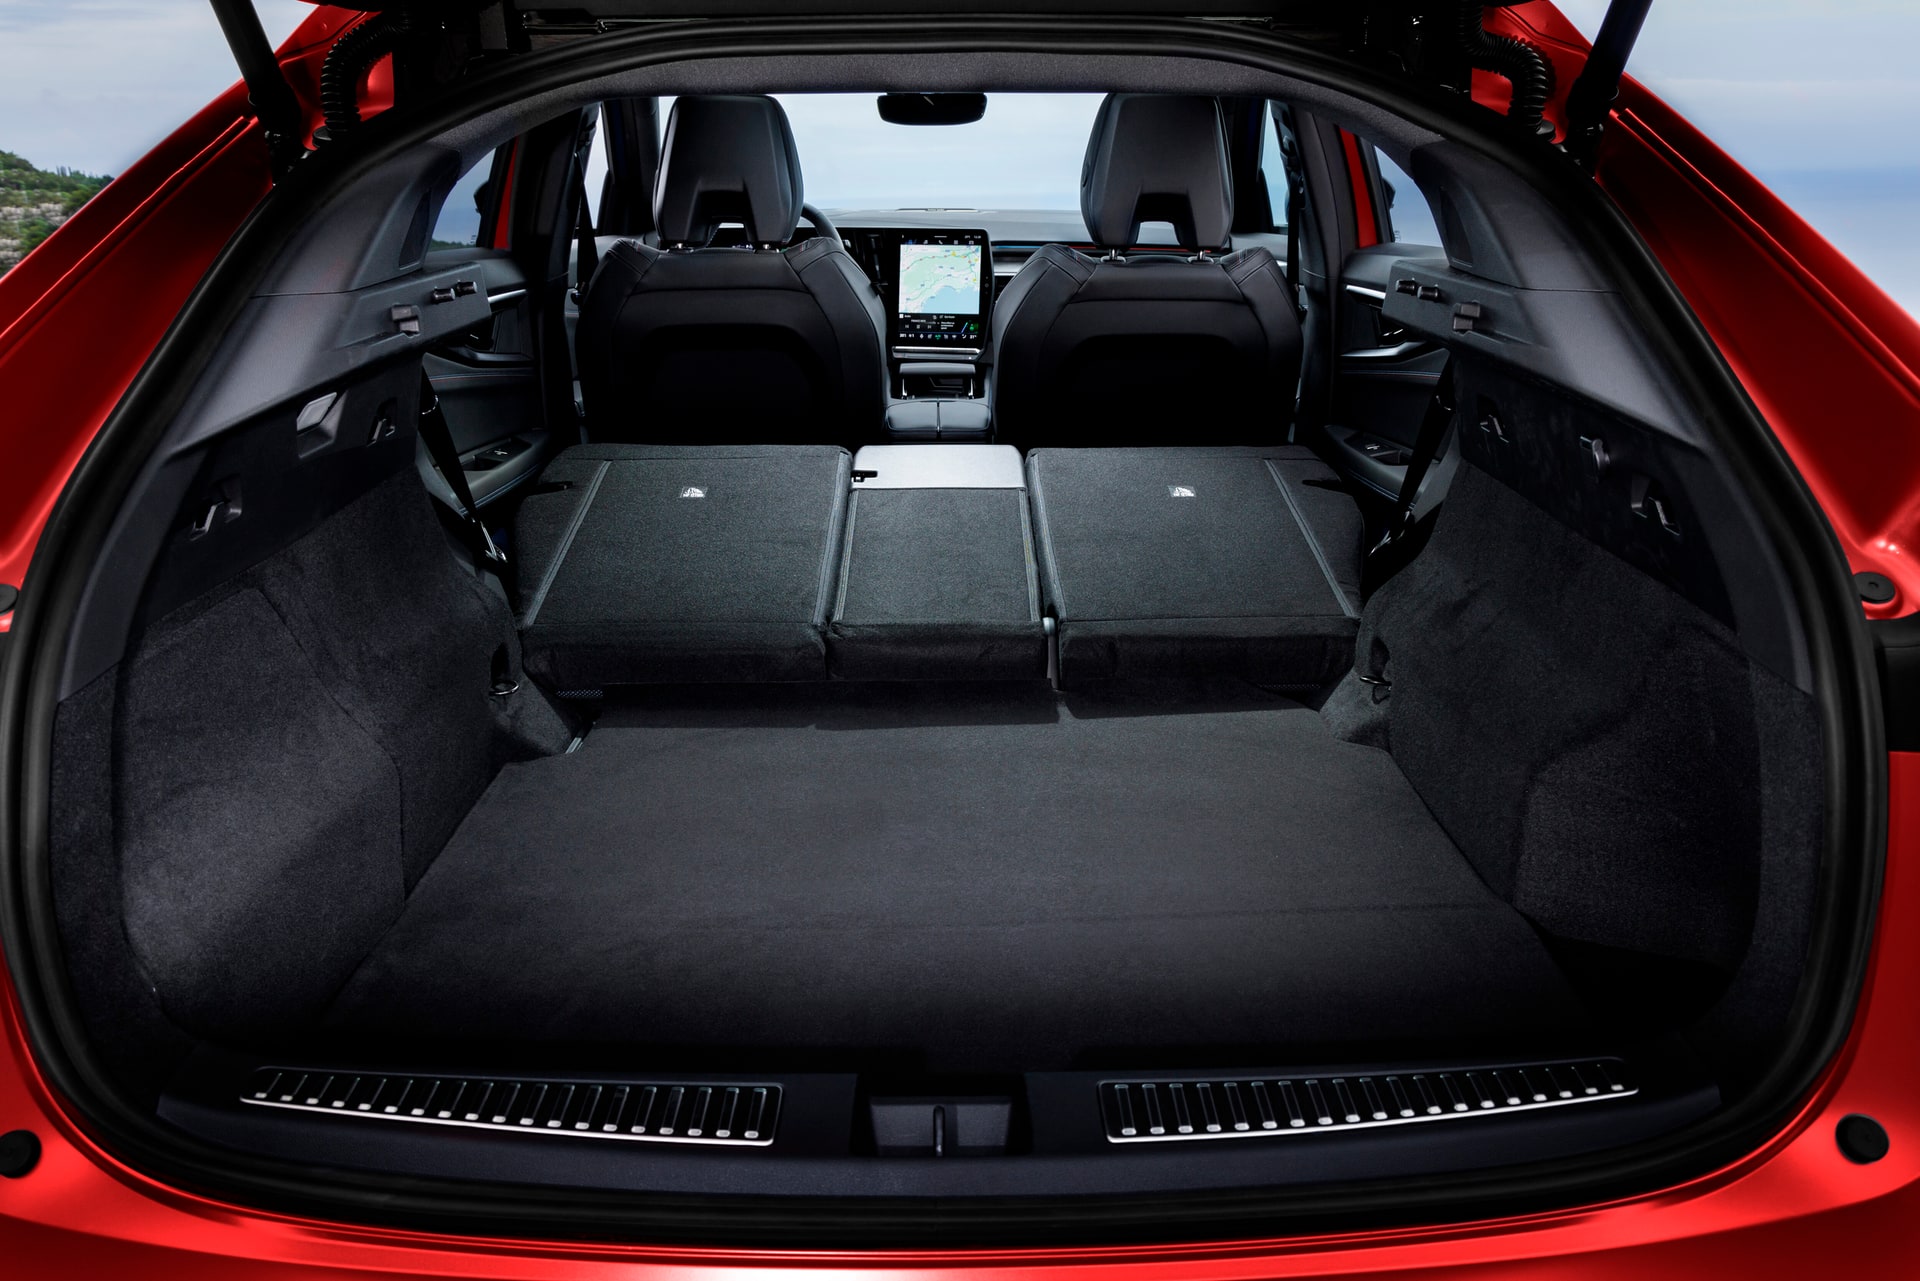
Renault Rafale E-Tech — desde 44.900 €
El Rafale roza el techo de precio del filtro y su todo riesgo se mueve en 920-1.000 €/año. Modelo reciente, siniestralidad aún no consolidada (los aseguradores tienden a cargar prima cuando no hay histórico), y recambios de carrocería con precio de estreno. Queda por ver si baja cuando lleve dos años de datos reales en el mercado.
| Potencia | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 200 CV (147 kW) | 105 km WLTP | 0,6 l/100 km WLTP | 0 | PHEV |
Qué baja realmente de 900 €/año
Con el perfil estándar descrito, tres modelos entran de forma consistente por debajo de esa barrera: Ford Kuga PHEV, Peugeot 3008 Hybrid 195 y Kia Sportage PHEV en la franja baja de su horquilla. Hyundai Tucson queda al filo. Cupra Formentor y Renault Rafale se quedan fuera del corte, aunque compensan por otras variables (autonomía eléctrica real, prestaciones) que tratamos en otro ranking sobre autonomía PHEV real por encima de 80 km.
Trampas comerciales del seguro atado
El concesionario ofrecerá, casi con seguridad, un seguro "asociado" al préstamo con la financiera de marca. En el 80% de los casos, ese seguro es entre un 20 y un 40% más caro que el mismo todo riesgo contratado directamente con Mapfre, Línea Directa o Mutua Madrileña. La justificación —"así te bonifican el interés"— rara vez aguanta el número: la bonificación de TAE suele ser 0,3-0,5 puntos, cuando la sobreprima anual son 200-300 €. Pide el desglose por escrito.
Otra trampa: el "todo riesgo sin franquicia" que se firma el primer año como parte del pack. En la renovación aparece la franquicia de 500 € y sube la cuota un 15%. Léelo antes.
Tabla resumen y puntuación
| Modelo | PVP desde | Todo riesgo €/año | Puntuación seguro (1-10) |
|---|---|---|---|
| Ford Kuga PHEV | 39.800 € | 780-850 | 9,0 |
| Peugeot 3008 Hybrid 195 | 41.900 € | 820-880 | 8,7 |
| Kia Sportage PHEV | 42.500 € | 840-900 | 8,4 |
| Hyundai Tucson PHEV | 43.200 € | 850-910 | 8,2 |
| Cupra Formentor e-Hybrid | 44.500 € | 950-1.050 | 6,5 |
| Renault Rafale E-Tech | 44.900 € | 920-1.000 | 6,8 |
Checklist financiera antes de firmar
- Pide tres presupuestos de todo riesgo con franquicia 300 € a compañías distintas antes de aceptar el seguro del concesionario. Diferencia real esperada: 200-400 €/año.
- Calcula el coste del seguro a 5 años y súmalo al TCO del vehículo. Un 3008 PHEV te ahorra ~1.000 € frente a un Formentor sólo en esta partida.
- Pregunta por escrito la bonificación exacta de TAE por contratar seguro asociado. Si es inferior a 300 €/año en interés ahorrado, no compensa.
- Verifica que el seguro cubre expresamente la batería de tracción del PHEV —incluidos daños por sobretensión en la carga—. No todas las pólizas lo hacen de serie.
- Revisa la red de talleres concertados de la aseguradora en tu provincia. Un todo riesgo barato con taller a 60 km es un ahorro falso.
FAQ
¿Por qué un SUV-C PHEV cuesta más de asegurar que un SUV-C gasolina equivalente?
Por el valor asegurado (los PHEV rondan 4.000-6.000 € más que su versión gasolina), por la batería de tracción como componente de coste elevado en caso de intervención, y porque los aseguradores todavía cargan un pequeño extra por menor histórico de siniestralidad consolidada en electrificados.
¿El seguro baja al segundo año de tenencia?
Suele bajar entre un 8 y un 15% si no hay partes, principalmente por la depreciación del valor asegurado. En modelos con siniestralidad joven (Rafale, Formentor recientes), el ajuste puede ser mayor cuando el asegurador consolida datos.
¿Merece la pena todo riesgo con franquicia 500 € frente a franquicia 300 €?
En SUV-C PHEV de 40.000 €+, la franquicia 500 € ahorra entre 60 y 100 €/año. Si haces menos de 10.000 km/año y aparcas en garaje, compensa. Si haces más km y aparcas en calle, mejor mantener 300 €.
¿El seguro del renting sale más barato que contratado aparte?
Casi nunca. El renting incluye el seguro dentro de la cuota, pero el margen del operador sobre esa póliza suele ser del 15-25%. Si comparas la cuota "con seguro" vs "sin seguro" y la diferencia supera los 80 €/mes, estás pagando de más.
