
Los últimos días de mes son el momento en que un concesionario de marca china necesita matricular para cumplir objetivo con el importador. Eso se traduce en descuentos al contado que no existen en la primera quincena. La pregunta que de verdad importa no es qué SUV-C híbrido chino te gusta más, sino cuál de ellos baja realmente de 32.000 € sin que tengas que firmar una financiera de marca al 7-9% TAE para conseguirlo.
Hemos revisado cinco modelos con presencia oficial en España: MG HS PHEV, Omoda 5 SHS-H, Jaecoo 7 SHS, BYD Seal U DM-i y Lynk & Co 01 PHEV. Solo tres cruzan la barrera de los 32.000 € tras el descuento de cierre de mes pagando al contado. Los otros dos se quedan fuera, y conviene saber por qué antes de entrar a un concesionario pensando que todos compiten en el mismo precio.
Por qué el cierre de mes mueve más dinero que cualquier campaña de marca
Las marcas chinas en España trabajan con objetivos de matriculación muy ajustados por importador, no por concesionario individual. Eso genera una presión distinta a la de Volkswagen o Toyota: el margen de maniobra del vendedor en los últimos tres o cuatro días del mes puede duplicar el descuento que te ofrece a mitad de mes. La trampa habitual es que ese descuento extra solo se aplica si financias con la marca. Lo que buscamos aquí es el descuento real al contado, sin esa atadura.
El ranking: quién baja de 32.000 € pagando al contado
| Modelo | PVP desde | Descuento cierre de mes (contado) | Precio final | Puntuación |
|---|---|---|---|---|
| Omoda 5 SHS-H | 25.900 € | 3.100 € | 22.800 € | 8,5/10 |
| MG HS PHEV | 33.590 € | 3.400 € | 30.190 € | 7,8/10 |
| Jaecoo 7 SHS | 35.900 € | 4.200 € | 31.700 € | 7,2/10 |
| BYD Seal U DM-i | 36.900 € | 3.500 € | 33.400 € | 6,0/10 (fuera de umbral) |
| Lynk & Co 01 PHEV | 39.900 € | 4.500 € | 35.400 € | 5,8/10 (fuera de umbral) |
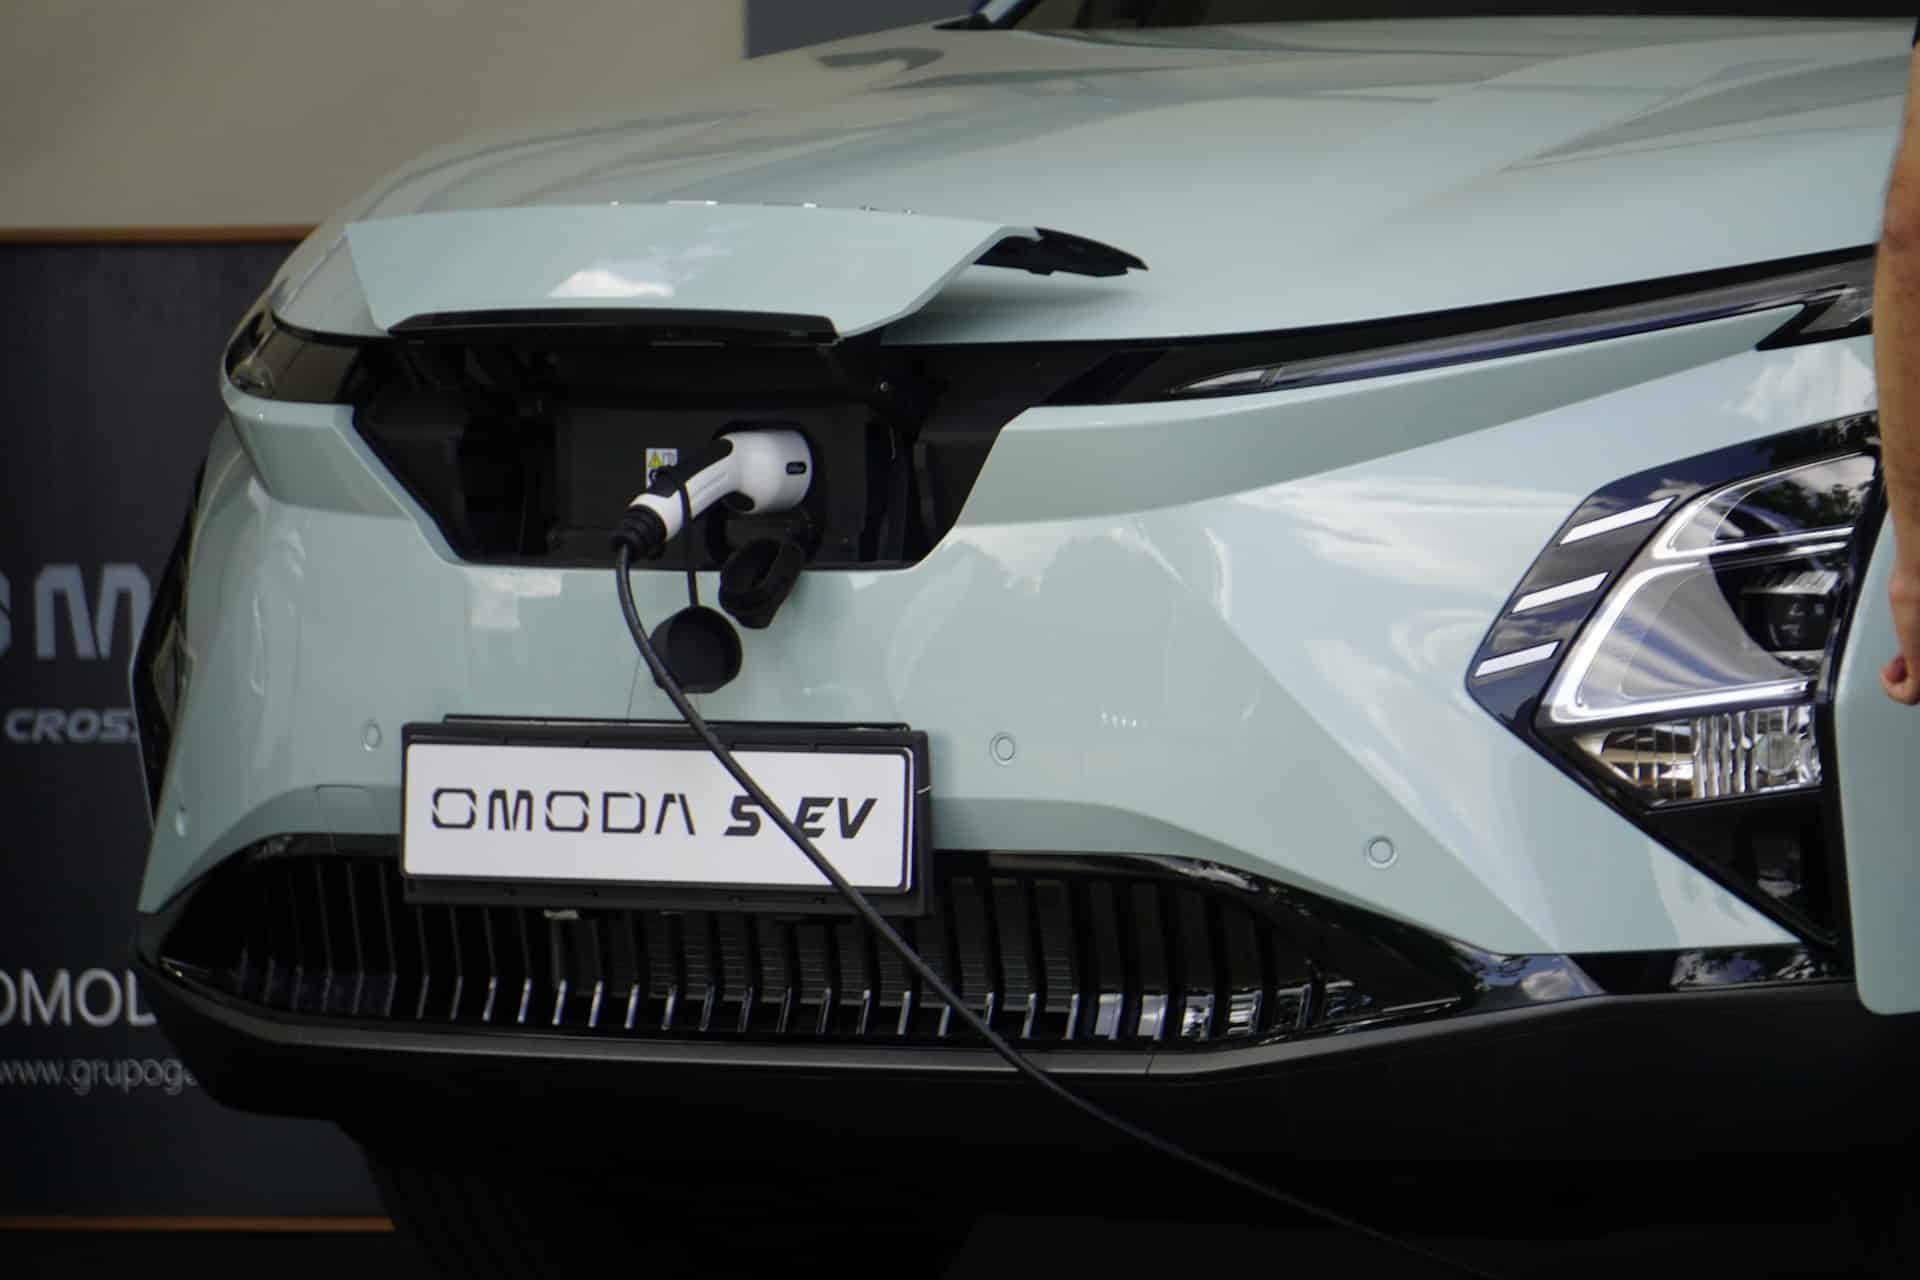
Omoda 5 SHS-H, el único que sobra margen bajo los 32.000 €
Es un híbrido no enchufable, no un PHEV, y eso simplifica la ecuación: batería pequeña, nada de instalar wallbox, nada de gestionar carga. A 22.800 € tras descuento deja casi 9.000 € de colchón respecto al techo del segmento.
| Potencia | Consumo | Etiqueta | Combustible |
|---|---|---|---|
| 141 kW / 192 CV | 4,9 l/100 km | ECO | Híbrido |
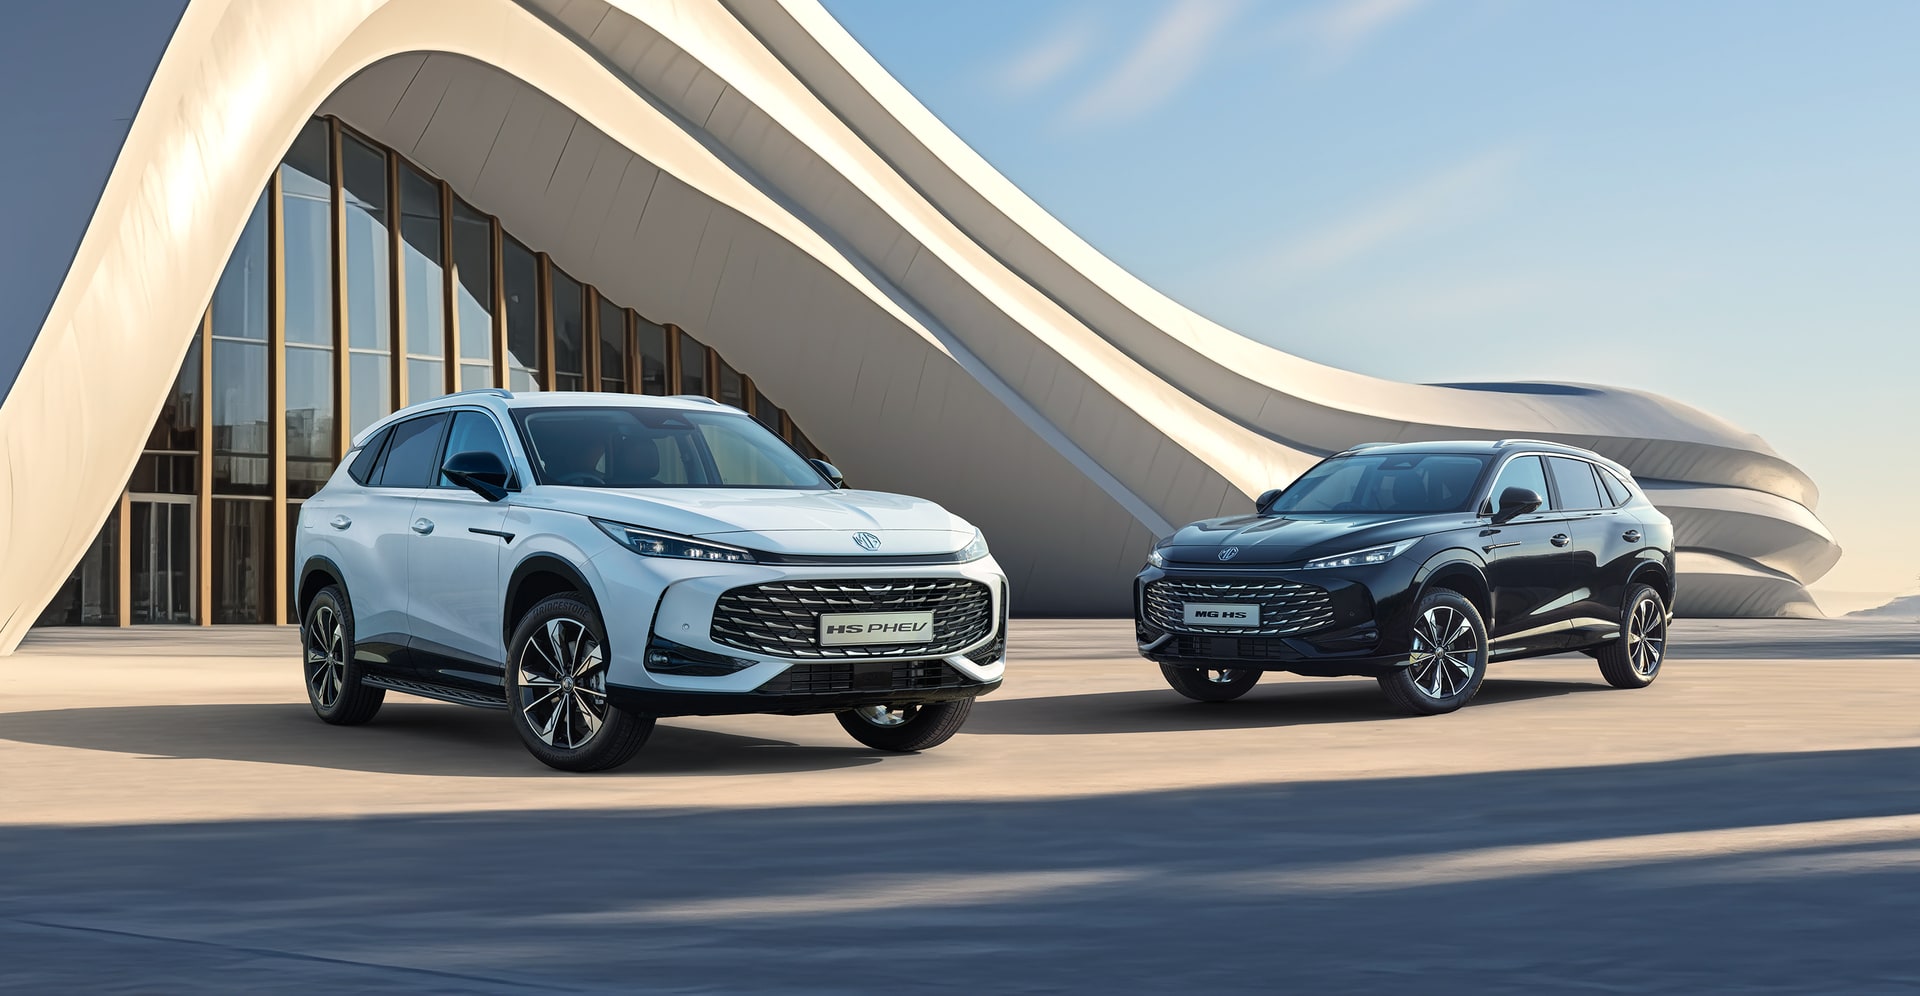
MG HS PHEV, el enchufable que sí entra por 400 € de margen
Con 52 km de autonomía eléctrica homologada, cumple el requisito de etiqueta CERO. El descuento de 3.400 € en cierre de mes lo coloca justo dentro del objetivo, aunque con un margen más estrecho que el Omoda.
| Potencia | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 190 kW / 258 CV | 52 km | 1,3 l/100 km | CERO | PHEV |
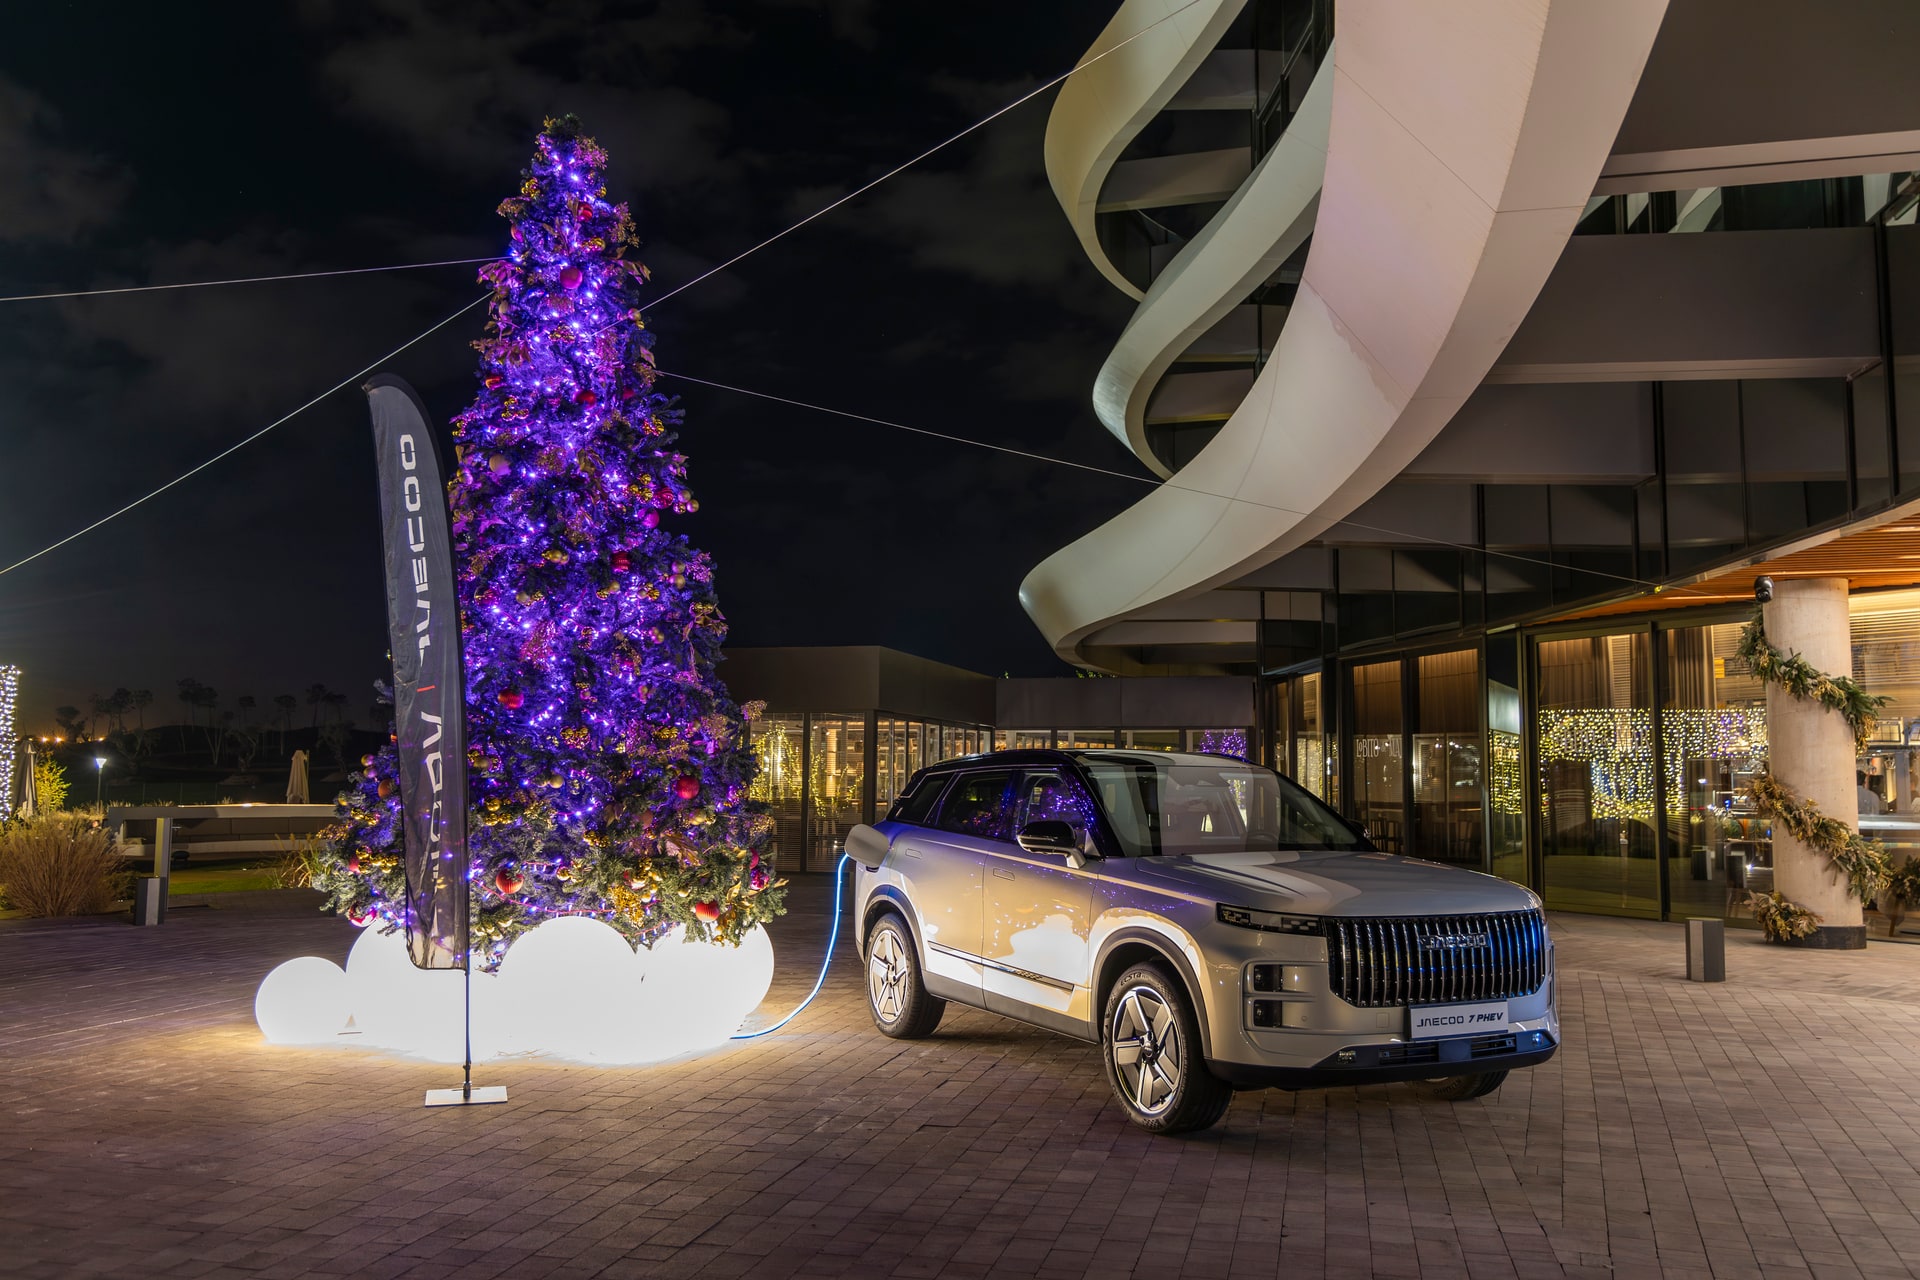
Jaecoo 7 SHS, dentro por los pelos y con la oferta más generosa en euros
Es el que más descuento suelta en términos absolutos, 4.200 €, pero parte de un PVP más alto. Entra en el ranking con solo 300 € de margen sobre el tope de 32.000 €. Si tu concesionario te ofrece menos de 4.000 € en cierre de mes para este modelo, no estás en el precio de referencia del segmento.
| Potencia | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 224 kW / 300 CV | 90 km | 1,0 l/100 km | CERO | PHEV |
Los que se quedan fuera: BYD Seal U DM-i y Lynk & Co 01 PHEV
El BYD Seal U DM-i es, en autonomía eléctrica y potencia, el más completo de los cinco. Pero su PVP de partida, 36.900 €, hace que ni el mejor descuento de cierre de mes lo meta bajo 32.000 € pagando al contado. Se queda en 33.400 €, a 1.400 € del umbral. El Lynk & Co 01 PHEV directamente no compite en este rango: su posicionamiento es más premium dentro del segmento chino y se queda en 35.400 € tras descuento. Ninguno de los dos es mala compra, son simplemente otra categoría de precio.
| Potencia | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 160 kW / 218 CV | 80 km | 1,1 l/100 km | CERO | PHEV |
| Potencia | Autonomía eléctrica | Consumo | Etiqueta | Combustible |
|---|---|---|---|---|
| 195 kW / 262 CV | 81 km | 1,3 l/100 km | CERO | PHEV |
La trampa del descuento atado a financiera
En varios concesionarios visitados, el descuento publicitado en el cartel incluye una condición en letra pequeña: "financiando con [marca] Bank". Eso suele significar un TAE de entre el 6,9% y el 9,5% a 60 meses, un coste que en un préstamo de 25.000 € puede superar los 4.000 € en intereses. El descuento al contado que hemos usado en esta comparativa es, en todos los casos, el que se consigue sin pasar por esa financiera. Si te ofrecen 1.000 € más de descuento por financiar, haz la cuenta completa antes de aceptar: casi nunca compensa frente a un préstamo bancario al 5-6% TAE o pagar al contado. Ya lo explicamos con detalle al comparar un SUV-C híbrido chino frente a un generalista japonés equivalente: el umbral de descuento real pesa más que el marketing de la cuota.
Plan Auto+ y achatarramiento: cuándo suma a estos híbridos chinos
El Plan Auto+ sigue vigente como ayuda estatal a la compra de vehículos electrificados, con importes y condiciones que varían según comunidad autónoma y que conviene comprobar en la web oficial antes de dar nada por hecho. Compensa achatarrar cuando el coche que entregas tiene más de diez años, no pasa la ITV sin reparación costosa y su valor de venta particular es inferior a la ayuda misma. Para los tres modelos que entran bajo 32.000 €, sumar Plan Auto+ al descuento de cierre de mes puede dejar el desembolso real varios miles de euros por debajo del precio final que hemos calculado. Necesitarás el permiso de circulación del vehículo a achatarrar, la ficha técnica y el certificado de destrucción del centro autorizado: sin esos tres documentos, el concesionario no puede tramitar la ayuda.
Cómo negociar el descuento de cierre de mes sin financiar
Pide siempre el precio al contado por escrito antes de hablar de financiación. Pregunta explícitamente si el descuento que te enseñan en pantalla depende de contratar la financiera de marca. Compara la oferta de los últimos tres días del mes con la de un concesionario de otra provincia: la presión de objetivo no es igual en todas las delegaciones de un mismo importador. Y revisa que el vehículo no sea una unidad ya matriculada a nombre del concesionario, algo habitual en estos descuentos agresivos que se disfraza de "kilómetro cero" cuando en realidad es stock de flota con descuento forzado, un asunto que ya tratamos al hablar del descuento mínimo exigible en un compacto eléctrico kilómetro cero.
Checklist financiera antes de firmar
- Pide el precio al contado por escrito, separado de cualquier oferta de financiación.
- Confirma si el vehículo lleva matriculación previa a nombre del concesionario (kilómetro cero real vs. flota).
- Calcula el coste total de financiar al TAE ofrecido frente a pagar al contado o con préstamo bancario externo.
- Reúne permiso de circulación, ficha técnica y certificado de destrucción si vas a achatarrar para el Plan Auto+.
- Compara el descuento de cierre de mes en al menos dos concesionarios de provincias distintas antes de cerrar.
Preguntas frecuentes
¿Qué SUV-C híbrido chino baja realmente de 32.000 € en 2026?
Con descuentos de cierre de mes verificados al contado, el Omoda 5 SHS-H, el MG HS PHEV y el Jaecoo 7 SHS cruzan el umbral. El BYD Seal U DM-i y el Lynk & Co 01 PHEV se quedan por encima incluso con el mejor descuento disponible.
¿Por qué el descuento de cierre de mes es mayor que el de mitad de mes?
Porque los importadores chinos fijan objetivos de matriculación mensuales por red, y el concesionario pierde margen de bonus si no cumple. Esa presión se traduce en descuentos más agresivos en los últimos días.
¿Compensa financiar con la marca para obtener más descuento?
Casi nunca, cuando el TAE supera el 6-7%. El ahorro inicial en el PVP suele quedar anulado por los intereses acumulados en un préstamo a 60 meses. Compara siempre el coste total, no solo la cuota mensual.
¿El Plan Auto+ se puede sumar al descuento comercial del concesionario?
Sí, son compatibles en la mayoría de casos, siempre que cumplas los requisitos de achatarramiento y el modelo esté homologado para la ayuda vigente. Conviene confirmar el importe exacto en la web oficial, porque varía por comunidad autónoma.

1 comentario
Pingback: Ranking SUV-C híbridos 2026 bajo 32.000 € con mejor residual a 4 años: cuáles pierden menos del 55% del PVP – Compra Coche Inteligente